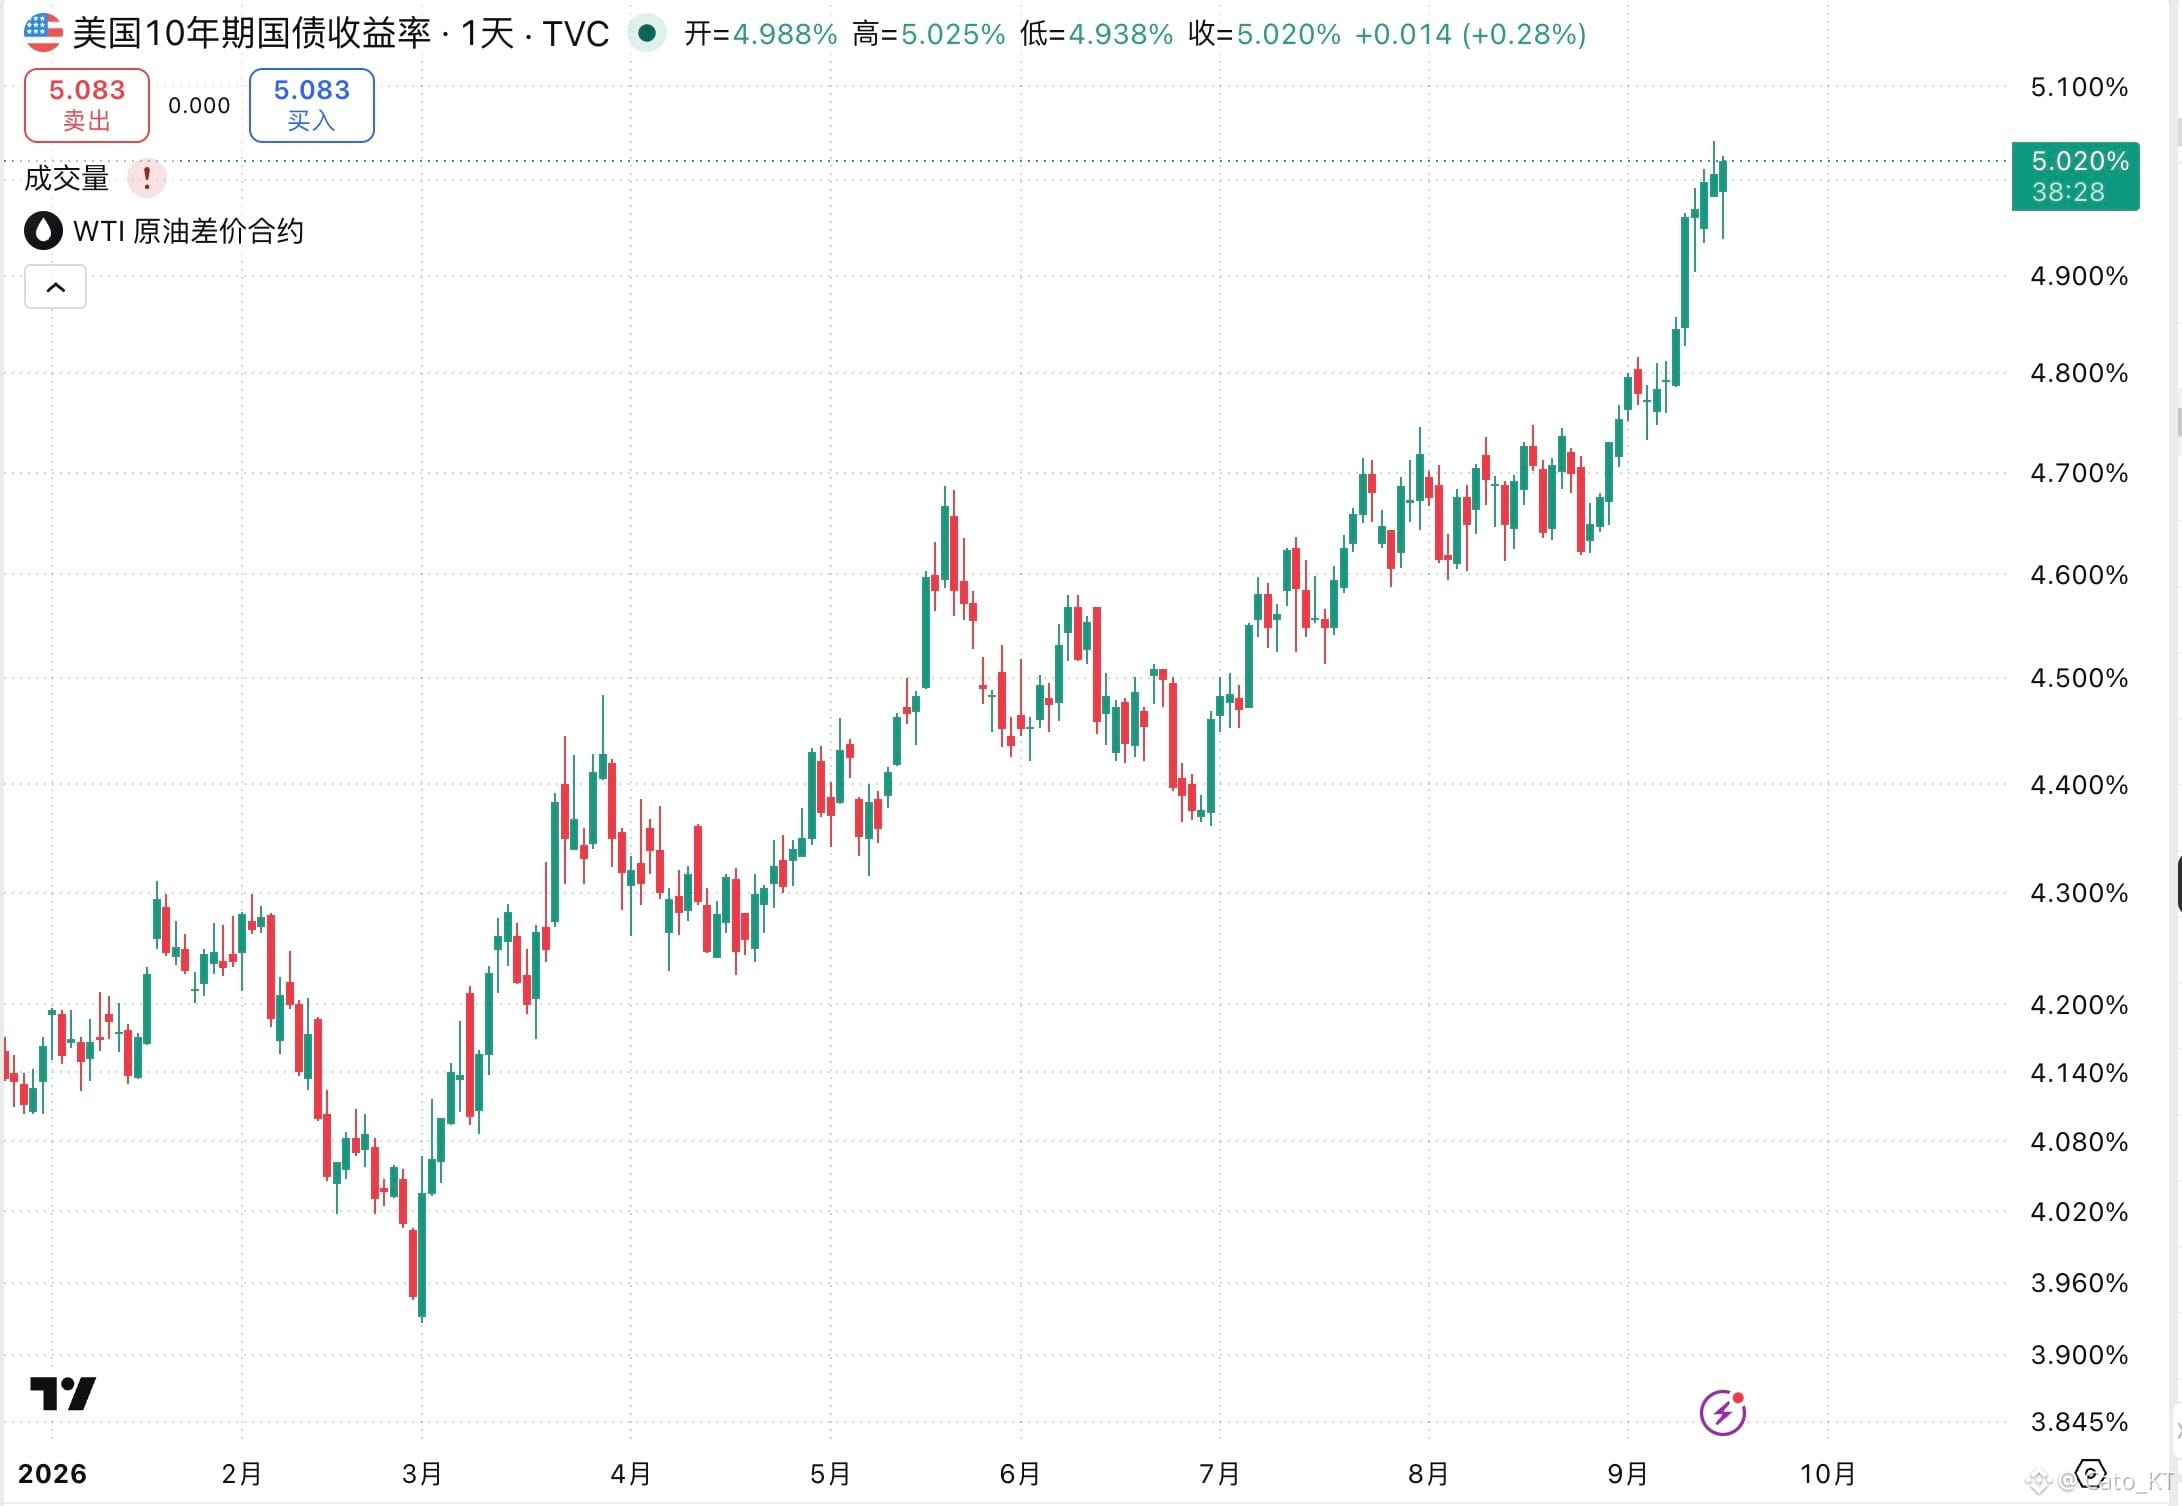
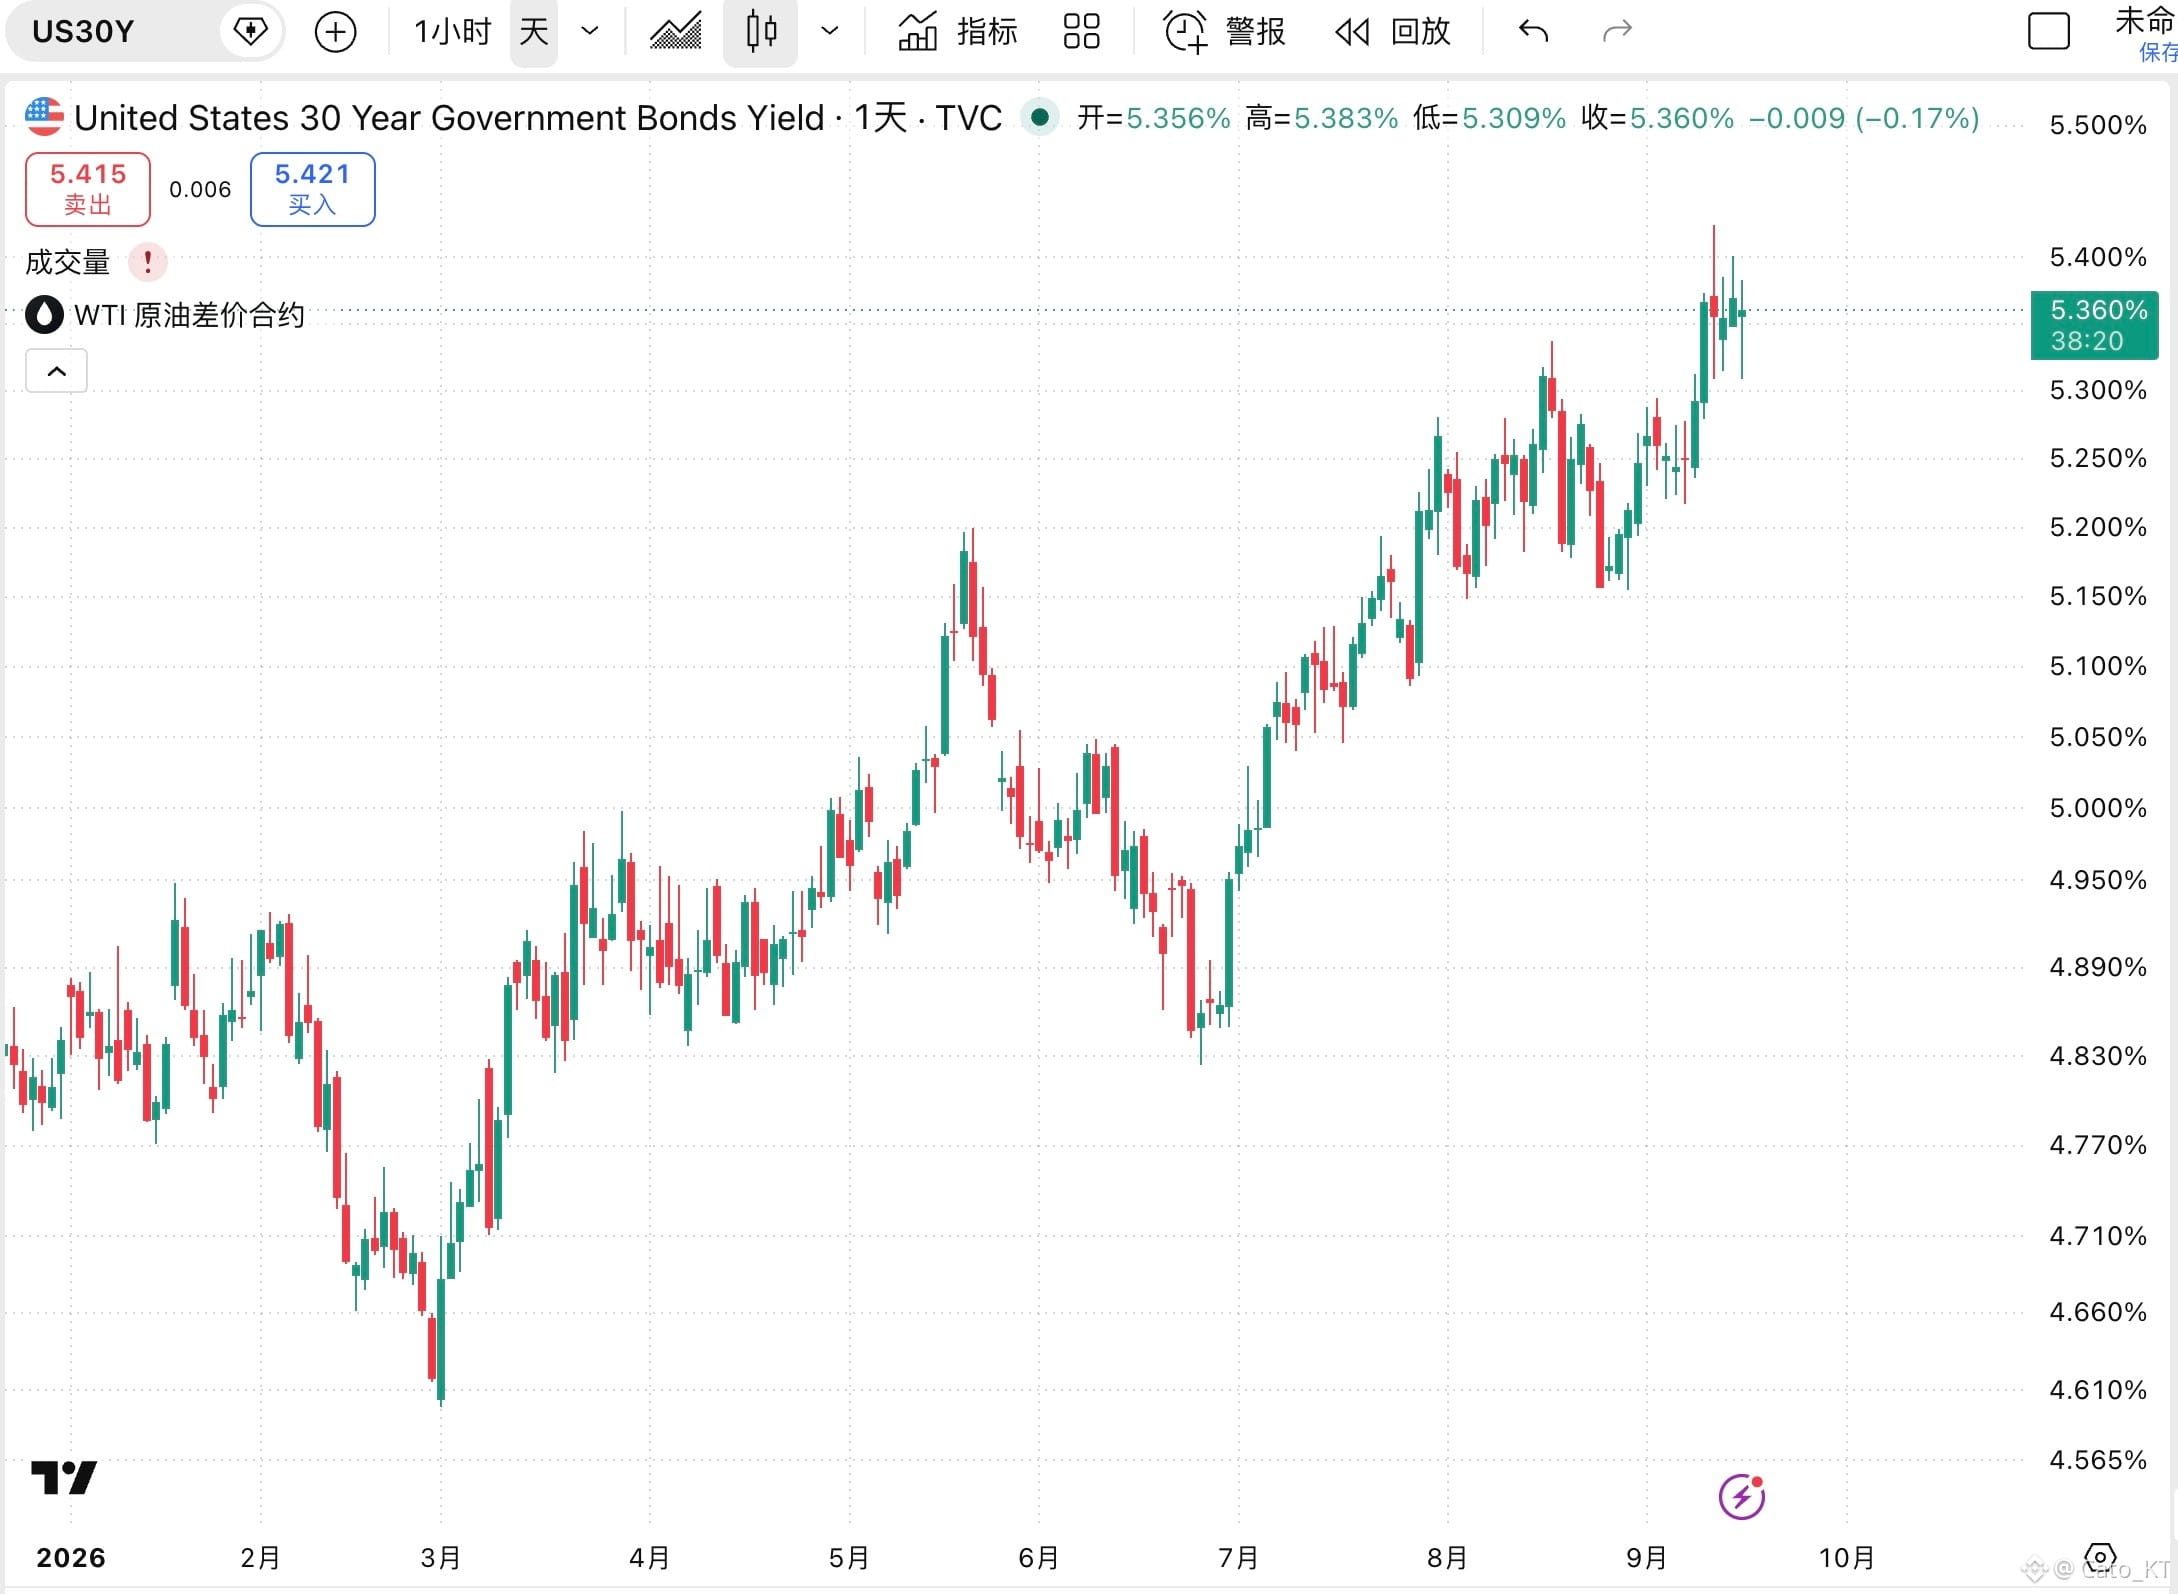
Ястребиное повышение ставок, похоже, тоже не смогло удержать от падения доходности по американским гособлигациям на длинном конце: доходность 10-летних бумаг снова стремится обновить максимум, а 30-летняя доходность отскакивает и держится достаточно «липко».
Проблемы на рынке облигаций снова придется решать Бессенту и Минфину.
Очевидно, что сегодняшнее поведение рынка облигаций после ястребиного повышения ставок выглядит так: цены растут, доходности снижаются — значит, определенные деньги заходили в бумаги. Однако последующий отскок доходностей означает, что продавцов долгих облигаций может быть больше.
Из того, что я могу оценить, в краткосрочной перспективе напрямую решить проблему на рынке облигаций можно лишь двумя способами:
1. Трамп идет на попятную и быстро добивается прогресса в переговорах США и Ирана, чтобы цены на энергоносители вернулись к нисходящему тренду.
2. Бессент продолжает давить, продолжает наращивать закупки долгих облигаций, снижает объем эмиссии, обеспечивая более высокую ликвидность на длинном конце. Но здесь есть риск: комбинация выкупов Минфина и уменьшения эмиссии может оказаться недостаточной, чтобы спасти рыночное доверие.
Согласно прежним правилам, когда доходности на длинном конце такие высокие, после того как ФРС сигнализирует о последовательных повышениях, «risk-off»-капитал неизбежно выбирает покупку длинных облигаций.
Но сейчас реальность иная: дело не в том, что рынок считает текущую доходность американских бумаг недостаточно высокой. Причина — инфляционный шок из-за дорогой энергии.
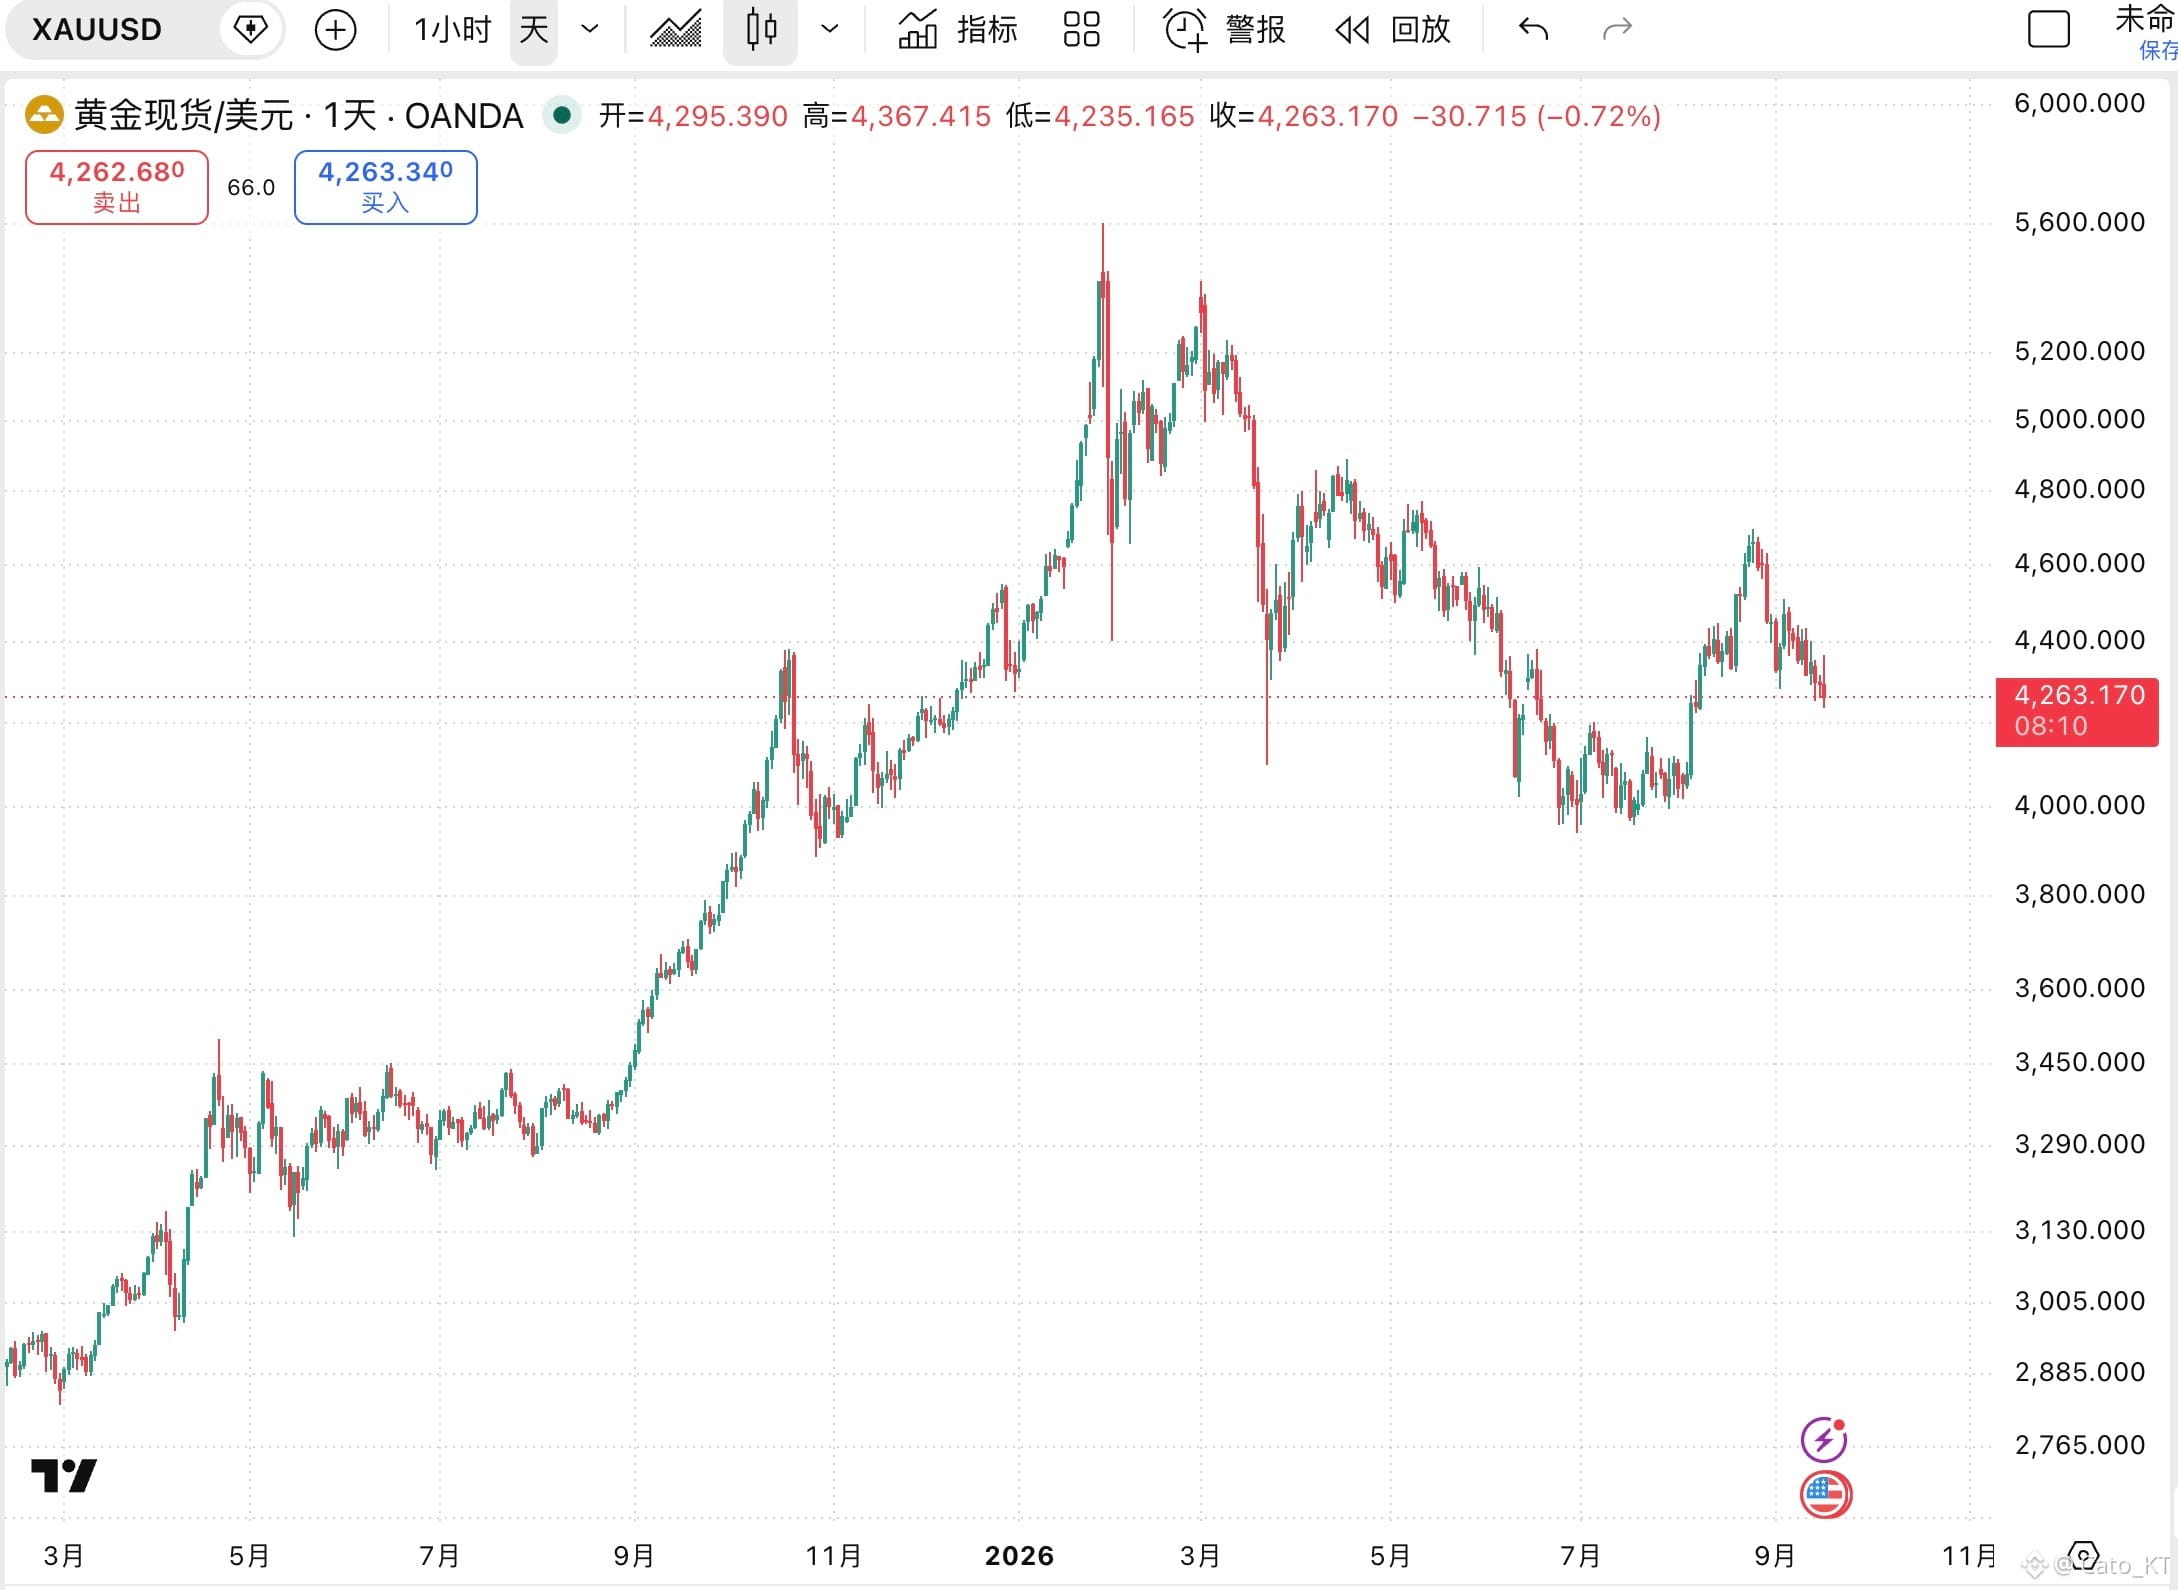
А самая глубокая причина, которую многие, как правило, упускают, — ослабление суверенного кредитного доверия правительства на фоне роста озабоченности по поводу высокого дефицита. Доверие к активам без риска снижается. На самом деле первые признаки этого были видны уже после того, как золото закрепилось выше $4000 — просто пока это еще не заметили большее число людей!#美联储加息是否已成定局
Проблемы на рынке облигаций снова придется решать Бессенту и Минфину.
Очевидно, что сегодняшнее поведение рынка облигаций после ястребиного повышения ставок выглядит так: цены растут, доходности снижаются — значит, определенные деньги заходили в бумаги. Однако последующий отскок доходностей означает, что продавцов долгих облигаций может быть больше.
Из того, что я могу оценить, в краткосрочной перспективе напрямую решить проблему на рынке облигаций можно лишь двумя способами:
1. Трамп идет на попятную и быстро добивается прогресса в переговорах США и Ирана, чтобы цены на энергоносители вернулись к нисходящему тренду.
2. Бессент продолжает давить, продолжает наращивать закупки долгих облигаций, снижает объем эмиссии, обеспечивая более высокую ликвидность на длинном конце. Но здесь есть риск: комбинация выкупов Минфина и уменьшения эмиссии может оказаться недостаточной, чтобы спасти рыночное доверие.
Согласно прежним правилам, когда доходности на длинном конце такие высокие, после того как ФРС сигнализирует о последовательных повышениях, «risk-off»-капитал неизбежно выбирает покупку длинных облигаций.
Но сейчас реальность иная: дело не в том, что рынок считает текущую доходность американских бумаг недостаточно высокой. Причина — инфляционный шок из-за дорогой энергии.
А самая глубокая причина, которую многие, как правило, упускают, — ослабление суверенного кредитного доверия правительства на фоне роста озабоченности по поводу высокого дефицита. Доверие к активам без риска снижается. На самом деле первые признаки этого были видны уже после того, как золото закрепилось выше $4000 — просто пока это еще не заметили большее число людей!#美联储加息是否已成定局