
Большинство людей, смотрящих на $PYTH , по-прежнему думают о нём как об оркул-токене. Я думаю, что более интересная история — это то, во что Pyth превращается под капотом, помимо самого токена.
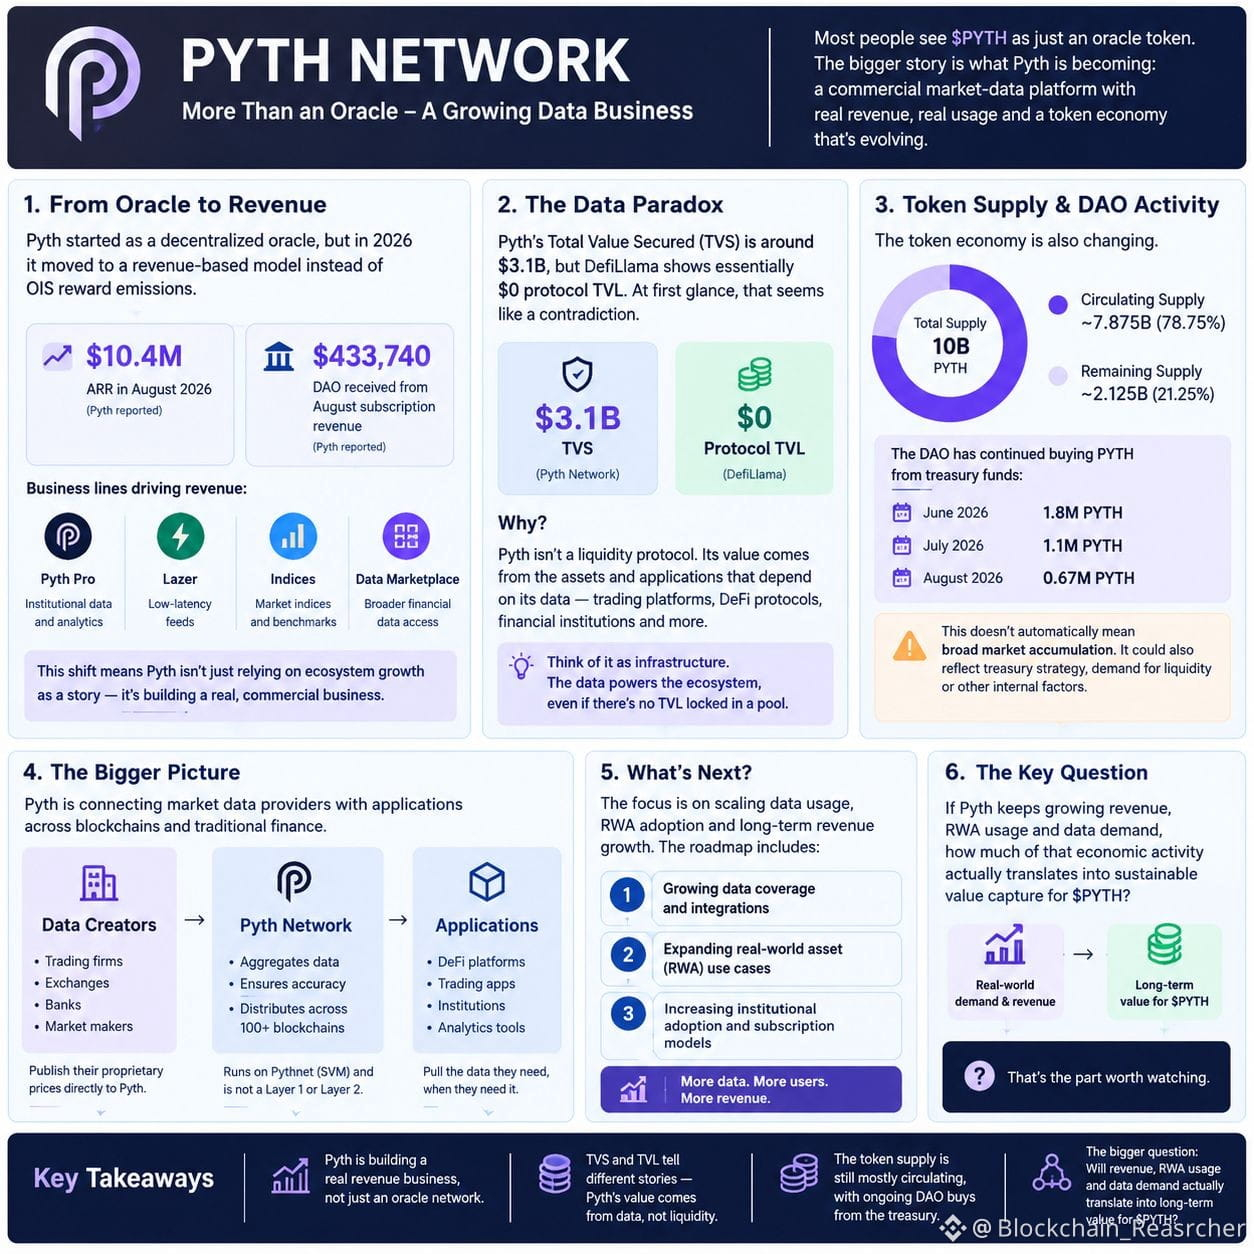
Самое заметное изменение — экономическое. В 2026 году Pyth отошёл от схемы вознаграждений в виде OIS-эмиссий и перешёл к модели, основанной на выручке. Pyth сообщал о более чем $10,4 млн ARR в августе, а его DAO получило $433 740 от подписочной выручки за август.
Это важно, потому что Pyth больше не опирается только на рост экосистемы как на сюжет. Он строит коммерческий бизнес по рыночным данным вокруг Pyth Pro, Lazer, Indices и своей более широкой площадки данных.
Затем есть часть, которую многие трейдеры упускают из виду: TVS Pyth составляет около $3,1 млрд, тогда как DefiLlama показывает по сути $0 протокольного TVL. Это звучит противоречиво, пока не поймёшь механизм. Pyth — не прежде всего протокол ликвидности. Его ценность возникает из активов и приложений, которые зависят от его данных.
Меняется и сторона токена. Общее обращающееся предложение — примерно 7,875 млрд из 10 млрд, при этом DAO продолжает покупать PYTH на средства из казначейства — около 1,8 млн в июне, 1,1 млн в июле и 0,67 млн в августе.
Но это не означает автоматически, что происходит широкое накопление на рынке.
Самый главный вопрос для меня простой: если Pyth продолжит расти по выручке, по использованию RWA и по спросу на данные, сколько этой экономической активности в конечном итоге превращается в устойчивое извлечение ценности для
$PYTH @Pyth Network #Pyth
Самое заметное изменение — экономическое. В 2026 году Pyth отошёл от схемы вознаграждений в виде OIS-эмиссий и перешёл к модели, основанной на выручке. Pyth сообщал о более чем $10,4 млн ARR в августе, а его DAO получило $433 740 от подписочной выручки за август.
Это важно, потому что Pyth больше не опирается только на рост экосистемы как на сюжет. Он строит коммерческий бизнес по рыночным данным вокруг Pyth Pro, Lazer, Indices и своей более широкой площадки данных.
Затем есть часть, которую многие трейдеры упускают из виду: TVS Pyth составляет около $3,1 млрд, тогда как DefiLlama показывает по сути $0 протокольного TVL. Это звучит противоречиво, пока не поймёшь механизм. Pyth — не прежде всего протокол ликвидности. Его ценность возникает из активов и приложений, которые зависят от его данных.
Меняется и сторона токена. Общее обращающееся предложение — примерно 7,875 млрд из 10 млрд, при этом DAO продолжает покупать PYTH на средства из казначейства — около 1,8 млн в июне, 1,1 млн в июле и 0,67 млн в августе.
Но это не означает автоматически, что происходит широкое накопление на рынке.
Самый главный вопрос для меня простой: если Pyth продолжит расти по выручке, по использованию RWA и по спросу на данные, сколько этой экономической активности в конечном итоге превращается в устойчивое извлечение ценности для
$PYTH @Pyth Network #Pyth