Если сегодня вечером ФРС повысит ставку на 25 б.п., диапазон процентных ставок окажется на уровне 3,75%–4,00%, а середина — 3,875%.
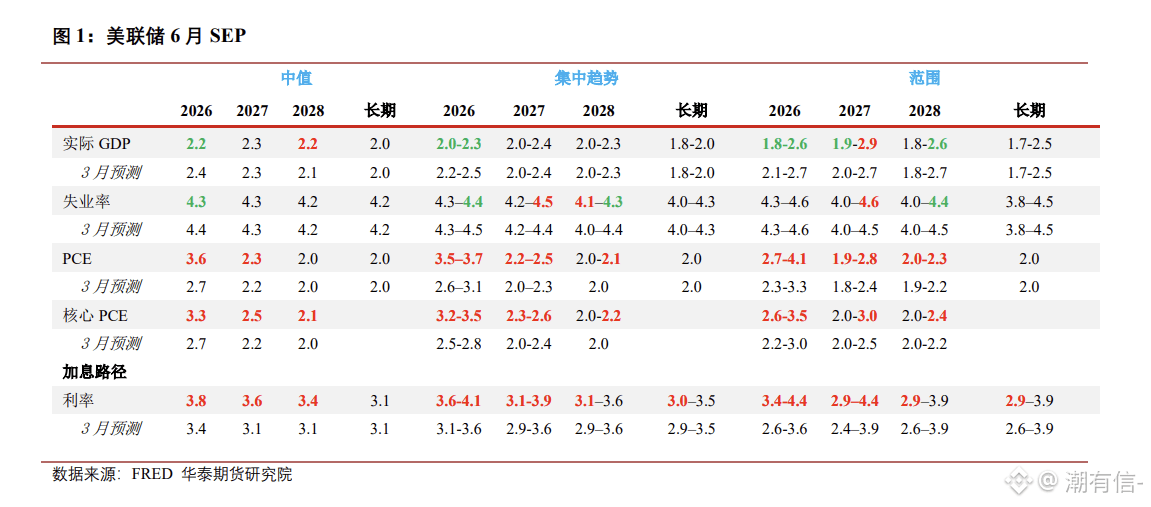
При этом медианный прогноз ФРС в июньском SEP по уровню ставки по федеральным фондам на конец 2026 года составляет 3,8%.
То есть, если это повышение состоится, то политика уже в целом окажется примерно вблизи уровня конца года, который участники рынка ожидали примерно три месяца назад.
После повышения важно, как ФРС будет оценивать, достаточно ли высоки сейчас ставки — это и есть главный момент сегодняшнего вечера.
Рынок уже оценивает повышение на 25 б.п. с вероятностью, близкой к 93%. Эта часть уже частично учтена рынком заранее и заложена в цены.
Теперь больше стоит следить за новыми прогнозами по ставкам, диаграммой (dot plot), а также за заявлениями Уолша на пресс-конференции ФРС по дальнейшей траектории ставок.
Если затем траектория ставок не будет заметно повышаться дальше, то это больше похоже на корректировку политики в ответ на текущие повышенные инфляционные риски.
Но если новые прогнозы по ставкам продолжат подниматься и при этом дадут больший «запас» для дальнейших повышений, то рыночная переоценка будет касаться не только сегодняшних 25 б.п. А речь может идти о том, что будущие ставки будут выше и удерживаться дольше.
При этом медианный прогноз ФРС в июньском SEP по уровню ставки по федеральным фондам на конец 2026 года составляет 3,8%.
То есть, если это повышение состоится, то политика уже в целом окажется примерно вблизи уровня конца года, который участники рынка ожидали примерно три месяца назад.
После повышения важно, как ФРС будет оценивать, достаточно ли высоки сейчас ставки — это и есть главный момент сегодняшнего вечера.
Рынок уже оценивает повышение на 25 б.п. с вероятностью, близкой к 93%. Эта часть уже частично учтена рынком заранее и заложена в цены.
Теперь больше стоит следить за новыми прогнозами по ставкам, диаграммой (dot plot), а также за заявлениями Уолша на пресс-конференции ФРС по дальнейшей траектории ставок.
Если затем траектория ставок не будет заметно повышаться дальше, то это больше похоже на корректировку политики в ответ на текущие повышенные инфляционные риски.
Но если новые прогнозы по ставкам продолжат подниматься и при этом дадут больший «запас» для дальнейших повышений, то рыночная переоценка будет касаться не только сегодняшних 25 б.п. А речь может идти о том, что будущие ставки будут выше и удерживаться дольше.