Давайте разберём этот отчёт CoinGecko
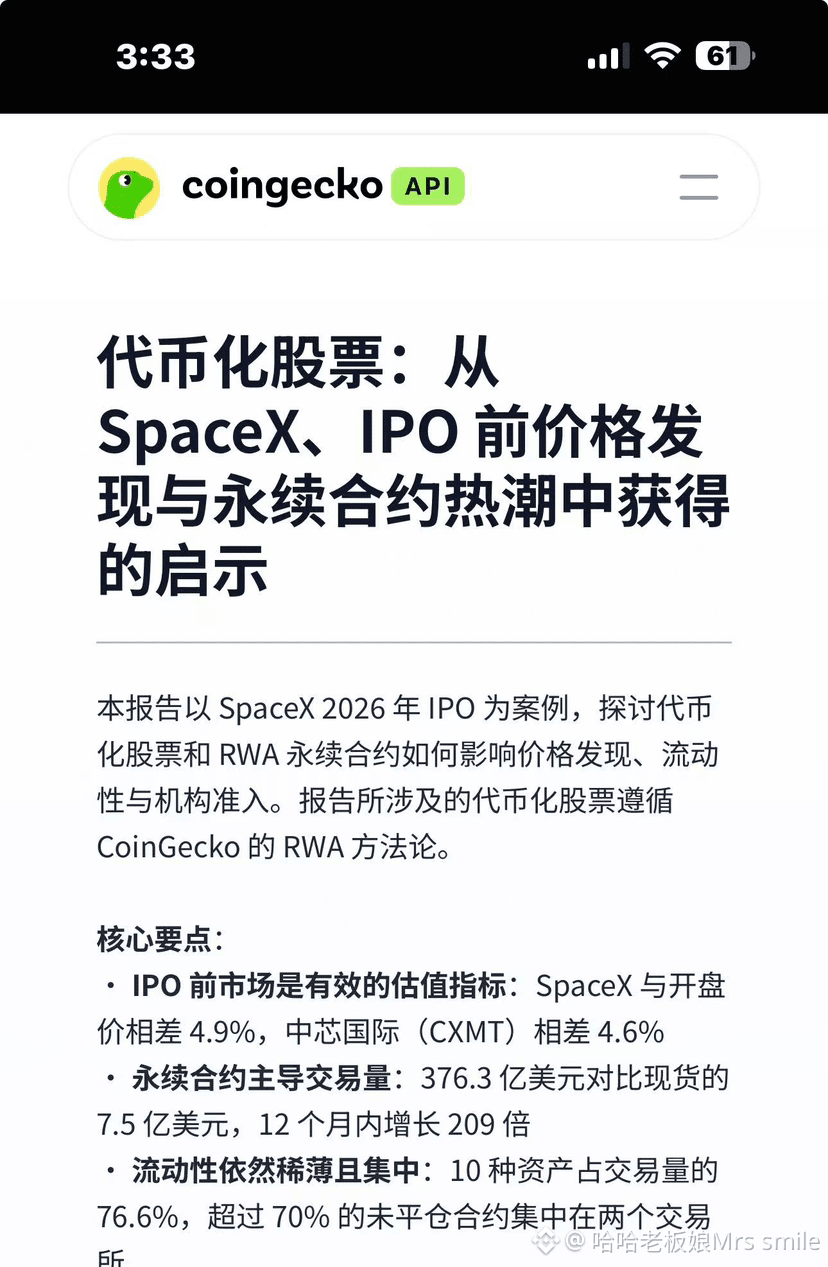
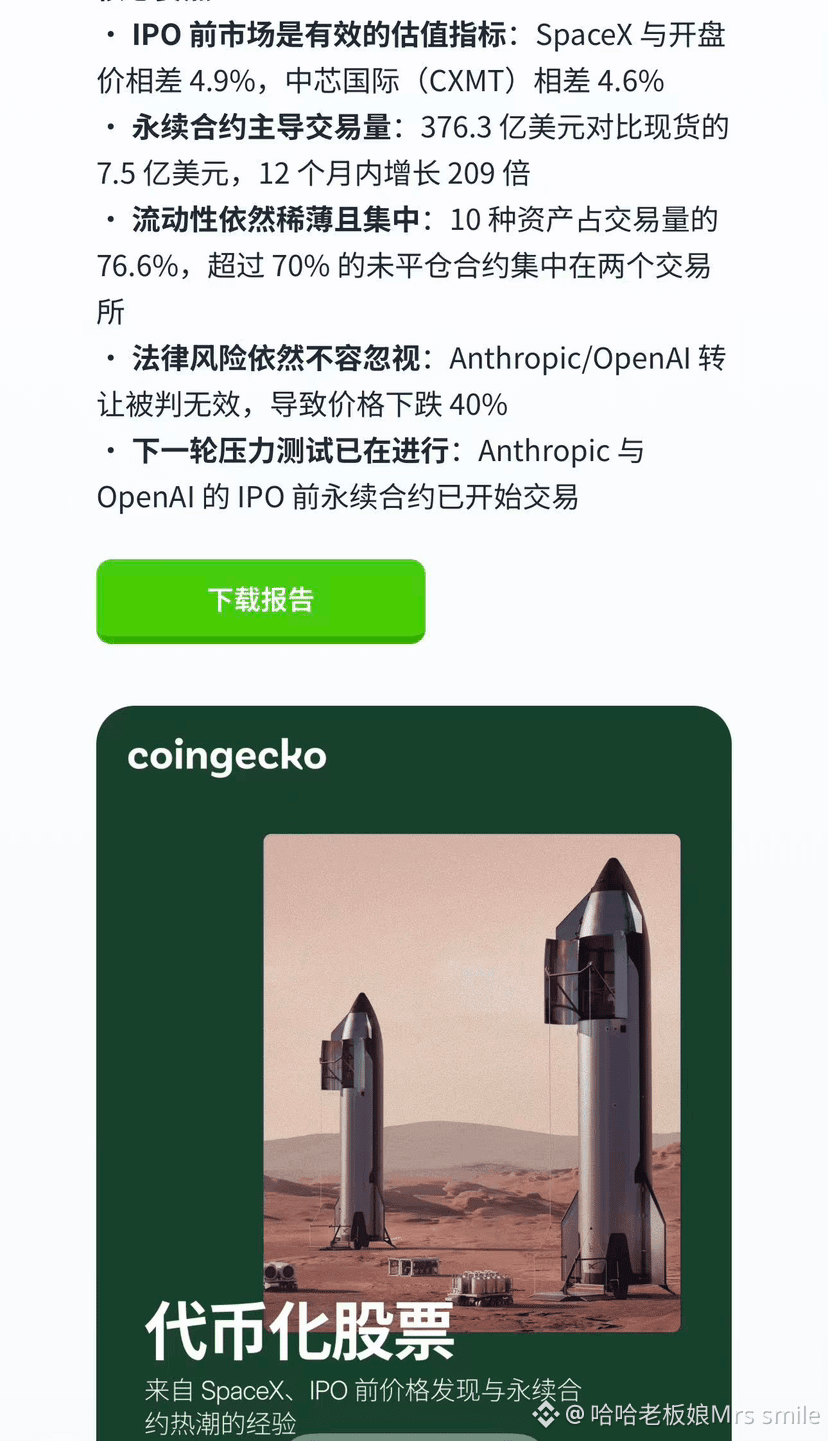
Тема отчёта: токенизированные акции (RWA, реальные активы в ончейне). На примере выхода SpaceX на биржу исследуется рынок пред-IPO бессрочных контрактов.
Одной фразой: ещё до того, как SpaceX официально выйдет на Nasdaq, криптобиржи уже запустили бессрочные контракты, отслеживающие её оценку. Так участники заранее могут и делать long/short, и фактически заранее «назначать цену» этой компании-единорогу.
5 ключевых тезисов
1. До-IPO рынок странно точно отражает оценку
Цена on-chain бессрочных контрактов по SpaceX отличается всего на 4,9% от цены открытия при её фактическом IPO; по Semiconductor Manufacturing International Corporation (CXMT) разрыв составляет 4,6%.
Позиция отчёта: ранняя торговля в крипторынке позволяет заранее отражать истинную рыночную оценку ещё не размещённых компаний — это инструмент ценообразования (discovery).
2. Объёмы крайне перекошены в сторону бессрочных контрактов, спот очень мал
Объём бессрочных контрактов — 37,63 млрд долларов, спот — лишь 0,75 млрд; за 12 месяцев масштаб вырос в 209 раз.
👉 Это означает, что большинство людей не хотят покупать «документы на долю в капитале», а используют плечо ради ценовых спекуляций.
3. Ликвидность сильно сконцентрирована, рынок очень хрупкий
• Всего 10 инструментов съедают 76,6% всего объёма торгов
• Более 70% открытых позиций сосредоточены на двух биржах
Это означает: если с этими двумя платформами возникнут проблемы или произойдёт крупное «сбросовое» давление, ликвидность может быстро иссякнуть и закрыть позиции будет невозможно.
4. Юридический риск — главный «мина» (особенно важно)
Ранее у Anthropic и OpenAI были случаи, когда сделки по передаче акций признали недействительными — это напрямую обвалило цены соответствующих контрактов на 40%.
Ключевой момент: такие пред-IPO бессрочные контракты чаще всего являются синтетическими деривативами, которые отслеживают динамику цены акций; покупая их, вы ≠ владеете реальными акциями компании. У вас нет прав на долю, голосования или дивиденды. Если в законодательном поле меняются права на долю в базовой компании, контракт фактически рушится.
5. Следующий горячий тренд: пред-IPO контракты на AI-единорогов уже запущены
Пред-IPO бессрочные контракты на Anthropic и OpenAI уже начали торговаться, и рынок тестирует устойчивость таких активов к рискам.
Разделим два понятия
• Токенизированные акции (RWA): в идеале on-chain токен соответствует реальной акции; но в этом отчёте большинство пред-IPO бессрочных контрактов — синтетические деривативы, а не реальные доли.
• Бессрочный контракт: нет даты экспирации, можно использовать плечо; long/short делают «пари» на рост/падение цены, расчёты ведутся наличными (cash settlement).
Тема отчёта: токенизированные акции (RWA, реальные активы в ончейне). На примере выхода SpaceX на биржу исследуется рынок пред-IPO бессрочных контрактов.
Одной фразой: ещё до того, как SpaceX официально выйдет на Nasdaq, криптобиржи уже запустили бессрочные контракты, отслеживающие её оценку. Так участники заранее могут и делать long/short, и фактически заранее «назначать цену» этой компании-единорогу.
5 ключевых тезисов
1. До-IPO рынок странно точно отражает оценку
Цена on-chain бессрочных контрактов по SpaceX отличается всего на 4,9% от цены открытия при её фактическом IPO; по Semiconductor Manufacturing International Corporation (CXMT) разрыв составляет 4,6%.
Позиция отчёта: ранняя торговля в крипторынке позволяет заранее отражать истинную рыночную оценку ещё не размещённых компаний — это инструмент ценообразования (discovery).
2. Объёмы крайне перекошены в сторону бессрочных контрактов, спот очень мал
Объём бессрочных контрактов — 37,63 млрд долларов, спот — лишь 0,75 млрд; за 12 месяцев масштаб вырос в 209 раз.
👉 Это означает, что большинство людей не хотят покупать «документы на долю в капитале», а используют плечо ради ценовых спекуляций.
3. Ликвидность сильно сконцентрирована, рынок очень хрупкий
• Всего 10 инструментов съедают 76,6% всего объёма торгов
• Более 70% открытых позиций сосредоточены на двух биржах
Это означает: если с этими двумя платформами возникнут проблемы или произойдёт крупное «сбросовое» давление, ликвидность может быстро иссякнуть и закрыть позиции будет невозможно.
4. Юридический риск — главный «мина» (особенно важно)
Ранее у Anthropic и OpenAI были случаи, когда сделки по передаче акций признали недействительными — это напрямую обвалило цены соответствующих контрактов на 40%.
Ключевой момент: такие пред-IPO бессрочные контракты чаще всего являются синтетическими деривативами, которые отслеживают динамику цены акций; покупая их, вы ≠ владеете реальными акциями компании. У вас нет прав на долю, голосования или дивиденды. Если в законодательном поле меняются права на долю в базовой компании, контракт фактически рушится.
5. Следующий горячий тренд: пред-IPO контракты на AI-единорогов уже запущены
Пред-IPO бессрочные контракты на Anthropic и OpenAI уже начали торговаться, и рынок тестирует устойчивость таких активов к рискам.
Разделим два понятия
• Токенизированные акции (RWA): в идеале on-chain токен соответствует реальной акции; но в этом отчёте большинство пред-IPO бессрочных контрактов — синтетические деривативы, а не реальные доли.
• Бессрочный контракт: нет даты экспирации, можно использовать плечо; long/short делают «пари» на рост/падение цены, расчёты ведутся наличными (cash settlement).