


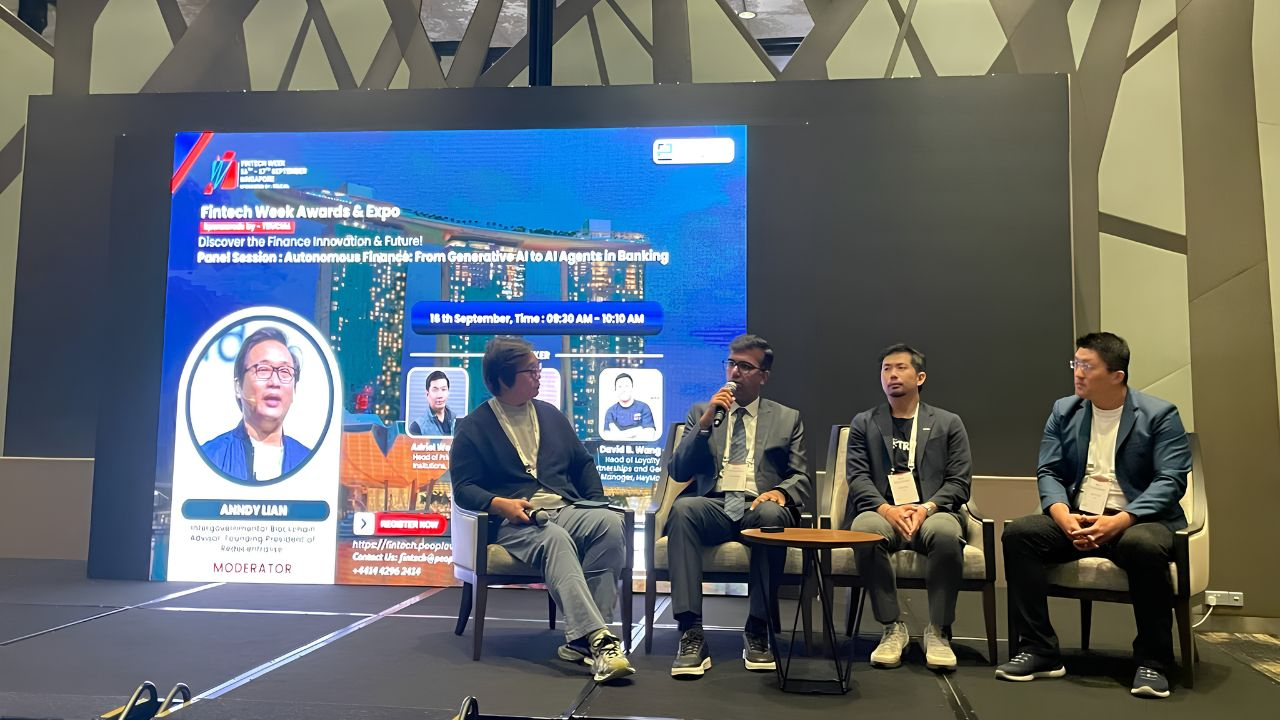
Финансовая отрасль быстро переходит от экспериментов с генеративным ИИ к автономным агентам, которые могут выполнять задачи, делать рекомендации и со временем совершать транзакции от имени клиентов. В ходе панельной дискуссии под названием «Автономные финансы: от генеративного ИИ к ИИ-агентам в банковском деле» модератор Аннди Лиан, бестселлер-автор книги Web4: The Age of Autonomous Intelligence, провёл участников дискуссии — Дэвида Б. Ванга из HeyMax, Адриэла Вонга из TRM Labs и Анкита Латхигару из Nasdaq — через возможности, узкие места и человеческие вопросы, формирующие этот переход.
Лян начал с ключевого вопроса: «Какую самую крупную возможность создают ИИ-агенты для банков в ближайшие три-пять лет?» Для Вана ответ — гиперперсонализация. Банки давно говорят о сегментах клиентов, но ИИ наконец может обеспечить уровень отдельного человека. «То, где ИИ становится невероятно мощным, — это когда вы действительно доводите это до индивидуального уровня… и по-настоящему отвечаете на потребности каждого человека, исходя из его паттернов поведения», — сказал Ван. Он утверждал, что банки располагают «тонной пользовательских данных» — образом жизни, покупательским поведением и паттернами лояльности — которые можно превратить в куда более адресное взаимодействие.
Вонг подошел к возможностям со стороны комплаенса и операций. Хотя много внимания уделяется фронтальному клиентскому опыту, он видит наибольшую ценность в ближайшей перспективе в эффективности бэк-офиса. «На самом деле значительная часть извлечения ценности находится в бэк-офисе», — сказал Вонг. Он указал на сообщенные DBS $1 млрд экономической ценности, полученной в основном за счет улучшений процессов, управляемых ИИ, например автоматизации рабочих процессов кредитных мемо для менеджеров по работе с отношениями. Для Вонга способность ИИ сжимать сроки и снижать трение — это то, где банки могут получить немедленную экономическую выгоду.
Латхигара согласился, отметив, что 70–80% банковских затрат приходится на операционную деятельность. Он описал ИИ как способ навести порядок в разрозненных устаревших системах и сделать каждый канал более “умным”. «В ближайшие 12–18 месяцев ИИ станет большим драйвером возможностей — или, как я бы сказал, ускорителем», — сказал он. Помимо снижения затрат, он видит, что ИИ поможет банкам по-новому взглянуть на то, как они используют человеческий капитал, и как они обеспечивают клиентский опыт — примерно так же, как магазины Apple дают клиенту более дифференцированный путь взаимодействия.
Но панель столь же ясно обозначила барьеры. Латхигара назвал доверие фундаментальным узким местом. «Доверие — это основа того, как вы будете автоматизировать», — сказал он, объяснив, что люди должны уметь доверять результатам автоматизации, не перепроверяя каждое решение по два или три раза. Для этого нужны объяснимость, пошаговое рассуждение и всеобъемлющие функции комплаенса, встроенные в системы ИИ.
Вонг удвоил акцент на задаче комплаенса. «Многие из этих операционных решений, а также решений по комплаенсу, должны проходить очень строгие аудиты», — сказал он. В регулируемой среде «черного ящика» ИИ недостаточно. Он также подчеркнул, что ответственность нельзя делегировать машине. «Я не думаю, что сегодня в мире есть какая-либо юрисдикция, которая позволяет назначить ИИ-агента вашим MLR», — сказал Вонг, имея в виду ответственного за отчетность о подозрительных операциях в рамках противодействия отмыванию денег. Для банков и финтехов человек должен оставаться ответственным за регуляторную отчетность и юридическую ответственность.
Ван добавил, что внутренняя культура и интероперабельность остаются практическими препятствиями. Многие банки все еще испытывают сдержанность перед ИИ, а внедрение часто зависит от руководящих указаний сверху. Он также отметил, что хотя внедрение блокчейна и GenAI растет, интероперабельность между системами по-прежнему слабая. Его совет был не избегать ИИ, а найти партнеров и тестировать решения в средах “sandbox”. «Не позволяйте этому быть препятствием для инноваций», — призвал он.
Относительно роли людей Ван был прагматичен. «ИИ — это не “все и вся”», — сказал он. «Это, в конце концов, инструмент». Его совет банкирам: «Не позволяйте ИИ управлять вами. Вы должны управлять ИИ». Вонг согласился, но предупредил, что «человек в контуре» может стать скользкой дорожкой, если он снова возвращает всю ту инерцию, которую ИИ был призван убрать. Главный вопрос — какие задачи можно безопасно делегировать, а какие должны сохранить человеческую ответственность.
Латхигара предложил четырехквадрантное видение финансовой экосистемы: технологические компании, финтехи, крупные регулируемые институты и регуляторы. Каждый будет двигаться с разной скоростью. Высокорисковые функции комплаенса и финансов по-прежнему будут требовать человеческого надзора, тогда как задачи с меньшим риском и более плотным контактом могут быть автоматизированы.
Наконец, Лян спросил, как криптовалюта и стейблкоины вписываются в эпоху автономных финансов. Ван видит стейблкоины прежде всего как межбанковское или внутреннее банковское решение. «Я лично рассматриваю криптовалюту скорее как межбанковское решение… в меньшей степени — со стороны внедрения конечными потребителями», — сказал он. Вонг видит более сильные кейсы розничного применения в трансграничных платежах и денежных переводах, особенно там, где фиатные каналы работают медленно. «Агент — это слой оркестрации, но вам все равно фундаментально нужен платежный рельс», — сказал Вонг, отметив, что блокчейны уже поддерживают атомарное расчеты. Латхигара добавил, что крипто подтолкнула традиционные биржи к работе 24/7 и что ИИ может превратить крипто в «программируемые деньги». Но он предостерег: «Слишком много прозрачности тоже в какой-то момент может быть нездорово».
Лян завершил взглядом в будущее: «Автономный интеллект изменит все — от программируемых денег, криптовалюты, стейблкоинов до традиционных финансовых маршрутов». Сообщение панели было четким: будущее банкинга будет ИИ-ориентированным, но его нужно строить на доверии, объяснимости и человеческой ответственности.