
После того как MicroStrategy прославилась на весь мир, полагаясь на постоянные выпуски долговых обязательств и финансирование для накопления BTC, публичная компания США DFDV (DeFi Development Corp., Nasdaq:DFDV) стала «подражателем MicroStrategy» в сегменте Solana: она буквально копирует модель корпоративной казначейской стратегии с накоплением монет и в больших объемах покупает SOL. Недавно DFDV раскрыла, что за две недели увеличила свои запасы на 55 000 SOL, а также создала рамочную структуру финансирования в виде бессрочных привилегированных акций на сумму 300 млн долларов, постоянно накапливая «боеприпасы» для пополнения резервов SOL — и тем самым снова подогрела институциональный нарратив вокруг SOL.
DFDV — первая в США публичная компания, использующая SOL как ключевой казначейский (treasury) актив. Классическая схема MicroStrategy: основной механизм заключается в том, что публичная компания постоянно привлекает финансирование с помощью таких инструментов, как долевое финансирование, конвертируемые облигации, привилегированные акции и т.п., после чего размещенные средства используют для покупки криптоактивов; когда рост криптоактивов приводит к увеличению чистых активов компании, ее акции получают премию, после чего компания может продолжать привлекать финансирование — и в итоге возникает «положительный маховик». DFDV напрямую переносит эту BTC-казначейскую модель в экосистему Solana: цель — постоянно наращивать количество SOL, приходящееся на одну акцию (SPS, SOL Per Share), а не просто гнаться за краткосрочной прибылью в отчетности.
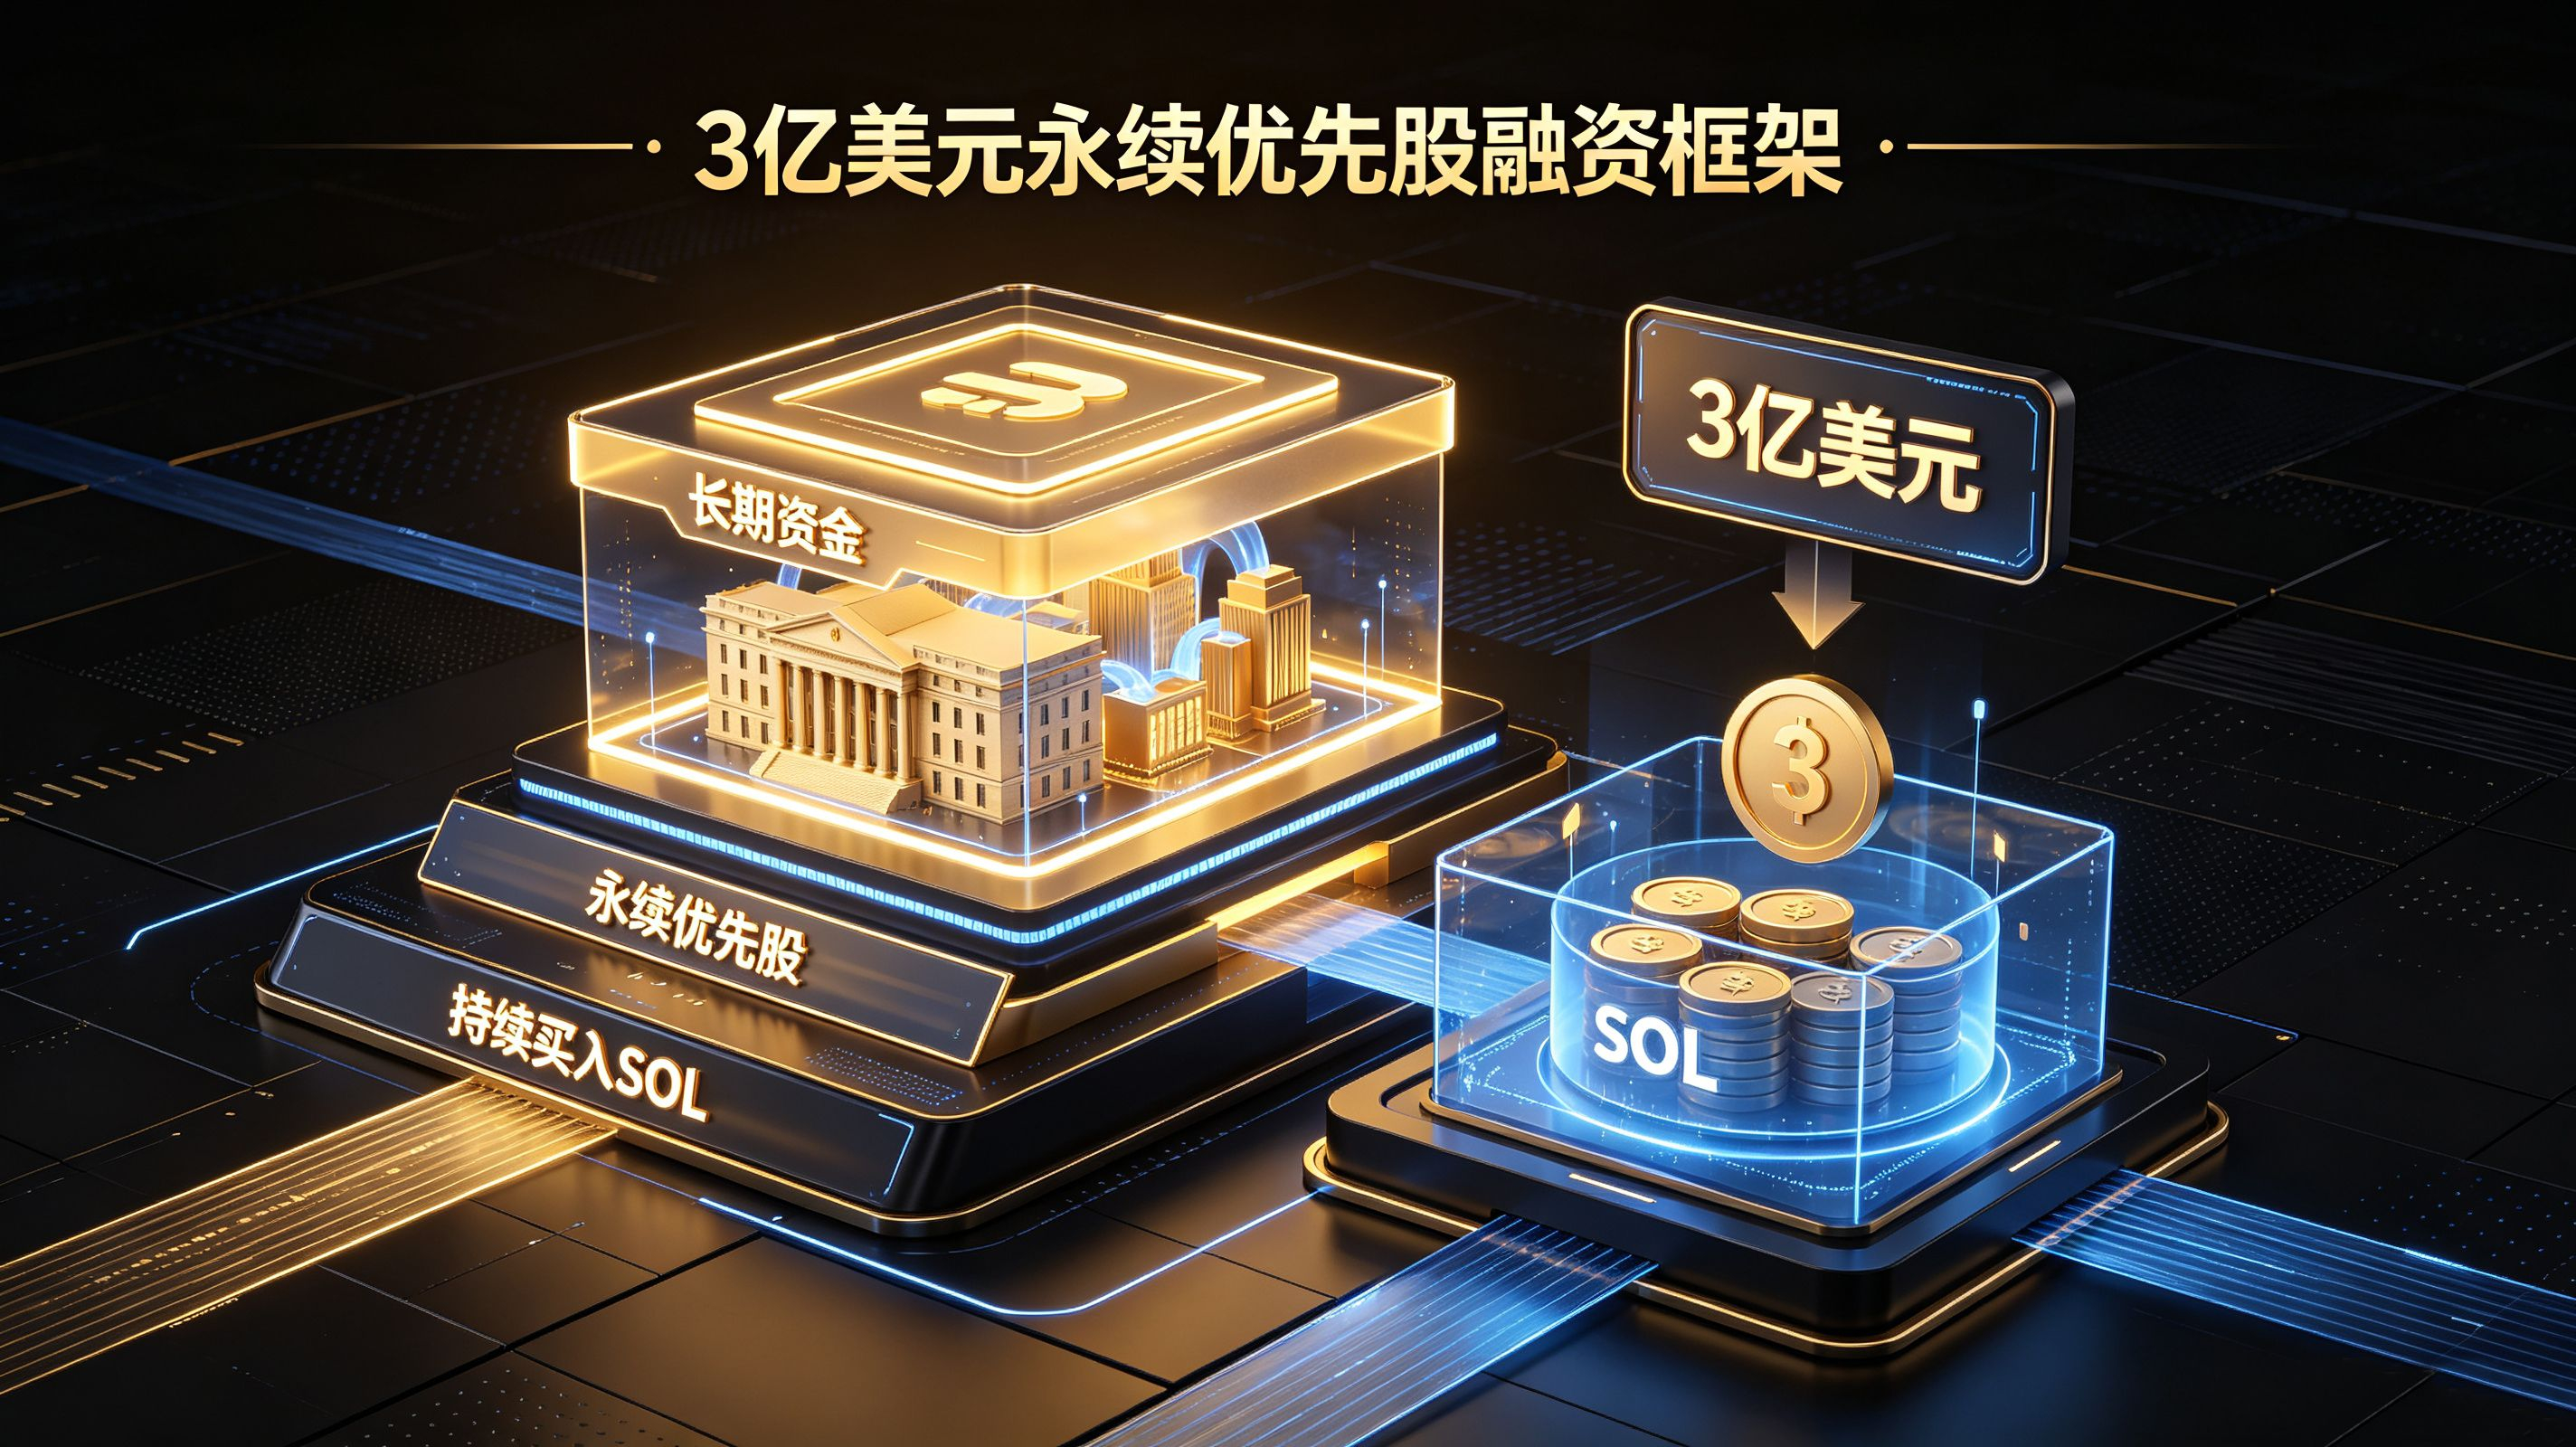
На этот раз действие разделено на две большие части: постоянные закупки на вторичном рынке, а также внедрение долгосрочных инструментов финансирования. С одной стороны, за последние две недели DFDV нарастил свои позиции: совокупно докуплено 55 тысяч SOL, тем самым постоянно расширяя казначейский портфель. С другой стороны, компания создала рамочную схему финансирования на $300 млн в виде вечных привилегированных акций. Вечным привилегированным акциям не нужно погашать номинал по сроку, а значит по природе средств они лучше подходят для долгого удержания криптоактивов и не создают таких же просроченных выплат, как обычные облигации на дату погашения. Это весьма точно соответствует стратегии DFDV — долгосрочно копить SOL. Полученные в рамках этого финансирования средства будут продолжать направляться на вторичный рынок для покупки SOL. Кроме того, часть средств также будет использоваться для валидации узлов Solana и для развития экосистемы токена для ликвидного стейкинга dfdvSOL, усиливая ее SOL-ориентированную структуру.
В отличие от MicroStrategy, которая просто копит BTC, стратегия DFDV заключается не только в простом покупке и удержании SOL. Компания также управляет узлами валидации Solana: стейкать SOL из казначейства, зарабатывать доход от стейкинга, а затем реинвестировать этот доход в покупку все большего количества SOL — усиливая эффект сложных процентов. Параллельно DFDV запустила токен для ликвидного стейкинга dfdvSOL, открыв доступ к сценариям DeFi-кредитования и дополнительно «оживляя» активы казначейства. На текущий момент общий объем SOL и эквивалентов в казначействе DFDV уже превышает 2,3 млн монет — это крупнейшая листинговая компания на рынке США по объему держаний SOL. Рынок называет ее «Solana-версия MicroStrategy».
Если смотреть на фоне масштабного падения крипторынка 15 сентября, то действия DFDV можно назвать контринтуитивным и очень любопытным контрастом. В Восточном времени 15 сентября не прошла голосование по законопроекту CLARITY в США — рынок охватил страх и устроил распродажи, а SOL за один день показал максимальное падение на 6,5%. Когда рынок из-за регуляторного негатива коллективно бросался в бегство, DFDV продолжал выполнять заранее намеченный план по накоплению монет. Это также породило две совершенно разные точки зрения на происходящее.
Взгляд быков: DFDV — это приход нового типа институциональных средств. В свое время MicroStrategy постоянно покупала BTC — это создало сильный нарратив покупательского давления и подтолкнуло множество публичных компаний к имитации: создавать свои крипто-казначейства. Появление DFDV означает, что SOL также получил «сюжетную линию» о непрерывных закупках со стороны публичной компании в США. В долгосрочной перспективе это может привлечь больше традиционных инвесторов на рынке США к косвенной экспозиции на SOL. Реализация рамки в $300 млн в виде вечных привилегированных акций означает, что в дальнейшем продолжит приходить дополнительный капитал — и в целом это относится к средне- и долгосрочным позитивным факторам.
Но опасения медведей также вполне ясны. Эта модель казначейства сильно зависит от роста котировок и по сути является формой заемного долгого позирования (leveraged long). Если SOL будет продолжать глубоко падать, казначейские активы компании сократятся, стоимость каждой позиции SOL снизится, что напрямую ударит по цене акций DFDV и быстро ухудшит ее способность привлекать финансирование. Вечные привилегированные акции не требуют погашения по сроку, но нужно постоянно выплачивать дивиденды; если цена SOL остается вялой, текущий нереализованный убыток в активах, наложенный на стоимость дивидендов, будет продолжать «съедать» финансовое пространство компании. Кроме того, DFDV сама по себе ведет основной бизнес в сфере коммерческой недвижимости SaaS-программного обеспечения; крипто-казначейство — это новая стратегическая инициатива, и бизнес сам по себе не генерирует больших денежных потоков. Покупка монет компанией сильно зависит от финансирования на рынке капитала, а значит риск концентрирован очень высоко.
Также фактор неопределенности со стороны регулирования — это как меч Дамокла над головой DFDV. 15 сентября голосование по законопроекту CLARITY в США провалилось, и в ближайшей перспективе крипторегулирование в США остается неясным. Если SEC признает SOL ценным бумагным инструментом, то большой объем активов SOL, который держит DFDV, столкнется с рисками комплаенса, вплоть до ограничений на распоряжение активами — и фундамент всей казначейской модели будет подорван. Именно поэтому в день, когда появились новости о регуляторно-негативном фоне, цена SOL первой резко скорректировалась.
В целом появление DFDV означает, что нарратив цифрового казначейства (DAT) официально распространился с трека BTC на трек SOL L1. MicroStrategy доказала, что публичная компания может построить «крутящийся активный маховик» за счет постоянного накопления монет, а DFDV сейчас воспроизводит эту же экспериментальную схему на Solana. В краткосрочной перспективе постоянные покупки DFDV могут дать SOL определенную поддержку, но они не способны противостоять системным рискам, обусловленным макроэкономикой и регулированием. Как и 15 сентября, когда регуляторная «черная лебедь» материализовалась: даже при новостях о наращивании DFDV SOL, SOL все равно последовал за рынком и сильно упал. В долгосрочном плане исход будет зависеть от развития экосистемы Solana, направления американского крипторегулирования и того, сможет ли DFDV стабильно и непрерывно выполнять финансирование.
В дальнейшем рынок будет в основном следить за двумя сигналами: во-первых, фактический прогресс в реализации рамки на $300 млн в виде вечных привилегированных акций — реальный объем привлеченных средств определит будущие дополнительные покупки; во-вторых, ежемесячные обновления данных DFDV по объему SOL в портфеле — нужно будет посмотреть, будет ли компания при колебаниях рынка продолжать стабильное наращивание. Этот эксперимент одной из листинговых компаний США также станет важным примером того, как институциональные средства участвуют в поддержке нативных токенов в публичных блокчейнах.