

Биткоин зажат между ПРОЗРАЧНОСТЬЮ, инфляцией и доходностями 5%
Всем привет и добро пожаловать на Еженедельный рынок.
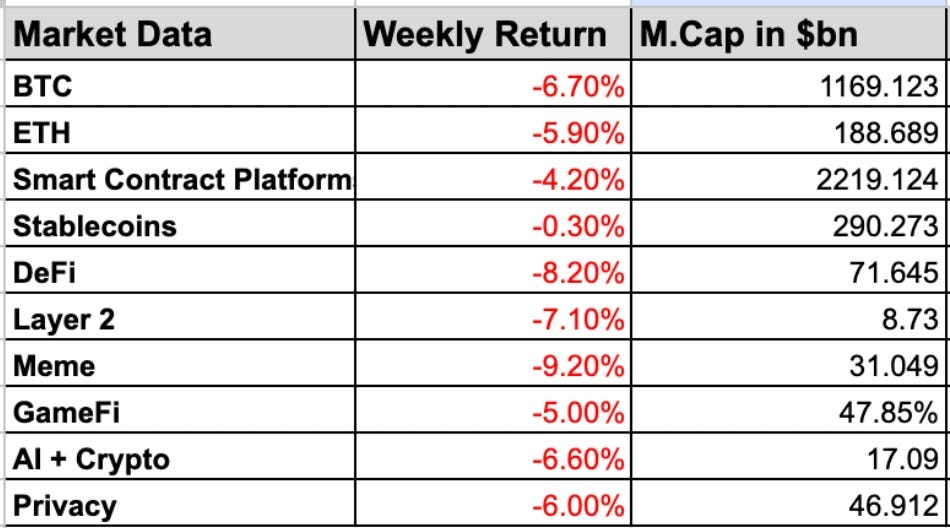
На прошлой неделе биткоин никуда не сдвинулся, и путь к этому занял непростой путь. По состоянию на воскресенье днем он находился неподалёку от $77 000, а Ethereum — около $2 490, при этом и тот и другой были всего в шаге от уровней, где они стояли семью днями ранее. Между тем биткоин за одну минуту упал на тысячу долларов после публикации CPI в пятницу, почти полностью отыграл это падение, в субботу сходил к $79 890, а затем откатился обратно к $77 200. К утру во вторник, когда доходность U.S. 10-летних облигаций впервые с 2007 года превысила 5%, он торговался примерно на $76 800 — минус 1,8% за сессию. Биткоин по-прежнему примерно на 39% ниже своего пика в октябре 2025 года $126 198.
Эфир двигался сильнее в обе стороны. В пятницу он подскочил примерно с $2 433 до $2 667: около $250 млн шортов были ликвидированы, а сделки свыше $1 млн выросли почти на 14%. Затем он вернул все движение и к воскресенью оказался ниже $2 500. Сейчас он торгуется примерно около $2 470.
Важно то, что именно Биткоин поглотил к концу недели «в ноль»: Brent выше $100, доходность 10-летних давит на 5%, четыре подряд дня оттоков спотовых ETF, и публикация инфляции, которая обошла все прогнозы на Уолл-стрит. Это либо впечатляющая устойчивость, либо рынок, который еще не пересчитал цены. Решение ФРС в среду расставит точки над i.
Nasdaq выписал чек на $100 млн на инфраструктуру, которая не заработает до 2027 года; Visa сообщила о годовом темпе расчетов стейблкоинами на $20 млрд; а компания по денежных переводам, которой 86 лет, заменила свою банковскую карту на блокчейн‑решение. Ничто из этого не сдвинуло цену на этой неделе. Все это продолжает идти независимо от того, какая будет цена.
Биткоин почти не отреагировал на что-либо из этого.
В этом выпуске я разберу, что на самом деле подтолкнуло движение, как макро-катализаторы сжимаются в окно высокой значимости, что ончейн-потоки показывают о поведении держателей и где может возникнуть следующая структурная динамика.
Давайте разберемся.
1. Результаты по секторам и ключевые события
Венчурное подразделение Nasdaq согласилось инвестировать $100 млн в Payward, материнскую компанию Kraken, по оценке $21 млрд. Payward внедрит технологию Nasdaq по рыночному надзору на всех своих площадках, а также компании строят Nasdaq Equity Tokens — ожидается во втором квартале 2027 года.
Visa сообщила, что объем расчётов стейблкоинами в ее сети превысил $20 млрд в годовом выражении — более чем в 15 раз больше, чем год назад, и что в обороте уже более 160 карточных программ, привязанных к стейблкоинам. С августа 2023 года Rain профинансировала около $2 млрд через кредитный стейблкоин-фонд Visa — без каких-либо дефолтов.
MoneyGram запустила свою первую карту Visa, обеспеченную стейблкоином: она стартовала в Колумбии и держит долларовый баланс в USDC на Stellar. Компания в декабре 2025 года прекратила использование обычной фиатной карты и заменила ее этой.
Coinbase и Moov договорились внедрить платежи стейблкоинами более чем в 1 000 американских банков и кредитных союзов в сообществах. US Bank начал пилот по стейблкоинам на Stellar. Citi запустила мгновенные кросс-граничные платежи на блокчейне для японских компаний и присоединилась к DBS, чтобы обеспечить круглосуточные платежи в долларах с использованием токенизированных депозитов в Swift на блокчейн-реестре.
Tether и Fasanara Capital обязались вложить $400 млн в StableFund — частную кредитную платформу, выдающую займы через финтех-платформы более чем в 60 странах, где USDT выступает расчетным слоем; также планируется привлечь еще до $3 млрд.
Block подала в OCC заявку на создание Builders Bank & Trust — небанковского национального траст-банка для хранения биткоина и стейблкоинов. С 2025 года OCC получило 40 заявок на устав; одобрено 21 и отклонено 2, при этом в очереди находятся Coinbase, Paxos, BitGo, Ripple, Circle и Revolut.
Consensys разделилась на две компании: MetaMask под руководством Джо Любина и новая Consensys под руководством Майка Кряка, ориентированная на институциональную инфраструктуру — включая Linea и клиент Besu, который уже используется Citi, DTCC и BNY Mellon.
Kalshi подала в CFTC на 60 контрактов на бессрочные фьючерсы по отдельным акциям США — включая Tesla, Apple и Nvidia.
Hanwha Investment & Securities завершила платформу токенизированных ценных бумаг на Avalanche — до вступления в силу поправок в Корее 4 февраля 2027 года.
Около 4 000 BTC — примерно $320 млн и около 95% резервов — ушли из федеративного кошелька Liquid, биткоинского сайдчейна Blockstream, 6 сентября через баг кэша с доказательством диапазона. 3 400 BTC вернулись 7 сентября после того, как Blockstream на ончейне подтвердил, что мостовые ноды были исправлены. Около 598,5 BTC — примерно $47 млн — не вернулись. Сам по себе биткоин никогда не затрагивался.
Более сотни исследователей опубликовали работу, в которой оценочная стоимость ресурсов для ключевого шага квантовой атаки на подписи Биткоина и Ethereum снижена на 86% примерно за два месяца. Ничего не «сломали». Ethereum Foundation установил цель полной квантовой стойкости базового слоя к декабрю 2029 года. У Биткоина нет аналогичного датированного плана для примерно 7 млн BTC на адресах с раскрытыми публичными ключами.
Metaplanet упала на 9,9% во вторник до ¥244; за две сессии спад составил около 17%, в то время как Биткоин почти не двигался. Это после плана опционов на акции 2022 года, который увеличивал пул руководства с каждым выпуском акций — примерно с 46 млн до примерно 319 млн акций. Затем совет директоров отменил 41% этого.
BitMine купила еще 28 086 ETH, доведя holdings до 5 929 198 ETH — примерно 4,9% предложения — стоимостью около $14,8 млрд, при этом 85% застейковано.
Strategy на прошлой неделе не купила вообще ни одного Биткоина — вместо этого выкупила на $176,3 млн свои привилегированные бумаги STRC. У компании 845 050 BTC — примерно 4,02% из 21 млн, которые когда-либо будут существовать.
Финансовое ведомство Германии подготовило 25% единую ставку налога на прибыль от криптоактивов с 1 января 2027 года (26,375% с учетом надбавки солидарности), тем самым заканчивая двенадцатимесячное льготное освобождение от налога на удержание для будущих покупок.
Мемкоин Хантера Байдена $LAPTOP на Base упал на 86,5% в течение получаса после запуска — после того как снайперские боты активно купили при листинге, и к воскресенью торговался примерно на 99,9% ниже заявленного пика.
Норвежский нефтяной фонд объемом $2,3 трлн предложил сократить свои вложения в облигации правительства США примерно на $80 млрд.
2. CLARITY упирается в стену
Крипта только что лишилась одного из крупнейших регуляторных катализаторов года.
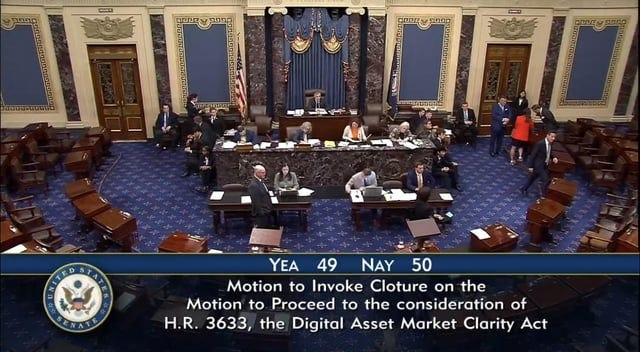
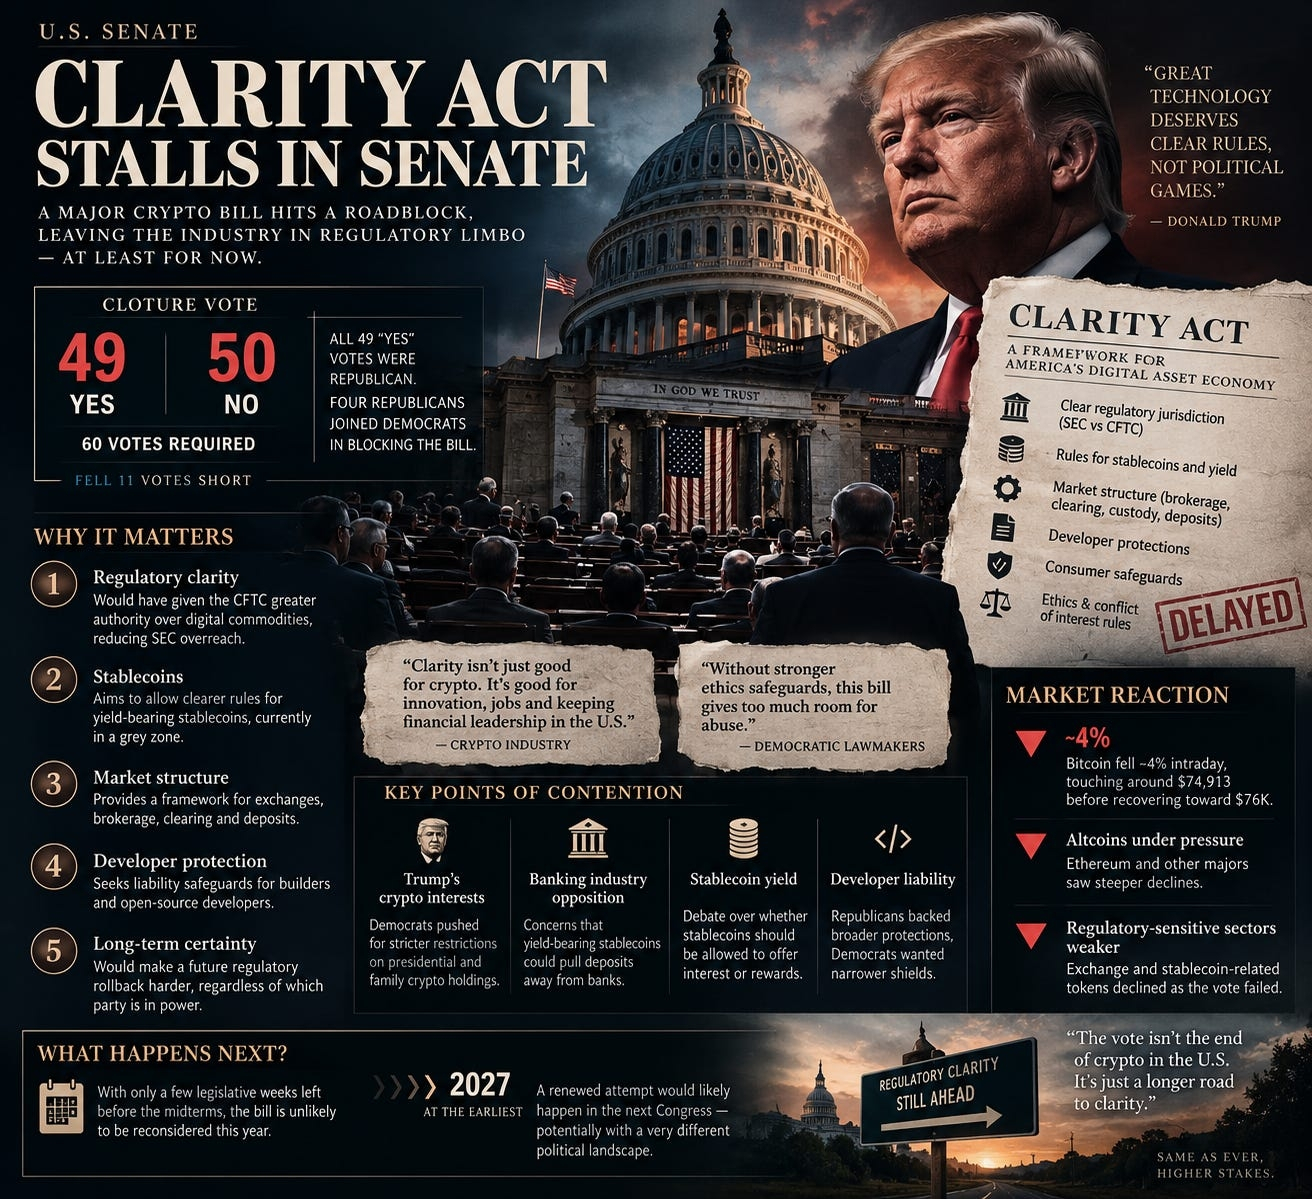
В вторник Сенат проголосовал 49–50 по вопросу о продвижении Закона CLARITY, не хватив 11 голосов до 60, необходимых для применения процедуры закрытия прений (cloture). Против продвижения проголосовали все демократы, к ним присоединились четыре республиканца.
Важно: это не было финальное голосование, которое похоронило законопроект. Это было процедурное голосование, необходимое, чтобы вынести CLARITY на обсуждение и поправки в зале.
Но на фоне приближающихся промежуточных выборов и все более сжимающегося законодательного календаря этот провал особенно серьезен.
И рынок заметил это сразу. Биткоин упал примерно на 4% в течение дня, коснувшись около $74 913, а затем восстановился к $76K. Coinbase и Circle — вероятно, двое из крупнейших публично представленных бенефициаров более ясного режима регулирования крипты в США — обе упали примерно на 9%.
Но интересная часть — не заголовок «49–50». Интересно, что именно CLARITY на самом деле пытался исправить.
Годы подряд одной из крупнейших проблем американской крипты было базовое вопрос: это ценная бумага или товар, а значит — кто это регулирует?
CLARITY был разработан, чтобы провести гораздо более четкую линию между SEC и CFTC, дав CFTC гораздо более значимую роль в отношении цифровых товаров — вместо того чтобы оставлять индустрию справляться с регуляторной рамкой, сформированной в основном действиями агентств и принудительным правоприменением.
Это важно, потому что разница не косметическая. SEC и CFTC работают с совершенно разными регуляторными рамками, а статутная рамка дала бы биржам, эмитентам, брокерам и разработчикам то, чего у них не было годами: правила, вокруг которых они действительно могут строить.
Администрация Трампа уже толкнула SEC в более «дружелюбном к крипте» направлении, но именно поэтому законопроект важен. Администрация может изменить свой регуляторный подход за одну ночь; принять закон о структуре рынка через Конгресс — значительно сложнее отменить. CLARITY по сути пытался превратить сегодняшнюю более благоприятную регуляторную среду во что-то более долговечное.
И вот где законопроект стал куда больше, чем спор SEC против CFTC.
Стейблкоины находятся прямо в центре всего этого. Последние переговоры включали ограничения вокруг вознаграждений, процентов и доходности по стейблкоинам — проблема, которая поставила криптокомпании и банки по разные стороны стола. В последней версии даже появились дополнительные полномочия для Минфина в части вознаграждений по стейблкоинам.
Озабоченность банковской индустрии понятна: если потребители могут хранить доллары в стейблкоине и зарабатывать что-то ближе к доходности денежного рынка, часть этих денег может уйти из традиционных банковских депозитов.
Для Circle и криптоплатформ это огромная возможность. Для банков депозиты — это фондирование для кредитов. Если уйдет достаточно депозитов, у банков потенциально будет меньше капитала для кредитования.
Затем есть DeFi и ответственность разработчиков. В республиканской позиции в целом продвигались более широкие меры защиты для разработчиков, чтобы написание или поддержка протоколов с открытым исходным кодом не автоматически подвергали разработчиков ответственности за то, что впоследствии делают с ними пользователи. Демократы, напротив, продвигали более узкие меры защиты, утверждая, что разработчикам не следует предоставлять всеобщий иммунитет, когда протокол намеренно спроектирован так, чтобы облегчать злоупотребления или приводить к потерям.
Так что CLARITY тихо пытался разом ответить на несколько вопросов: кто регулирует крипту, как работают биржи, как стейблкоины конкурируют с банковскими депозитами, где разработчики DeFi становятся юридически ответственными и как крипта вписывается в существующую финансовую систему.
А затем политика усложнила все.
Одно из главных возражений демократов — отсутствие более жестких ограничений вокруг криптоинтересов Трампа. Трамп и его семья стали глубоко финансово вовлечены в этот сектор, а его администрация одновременно формирует регулирование крипты.
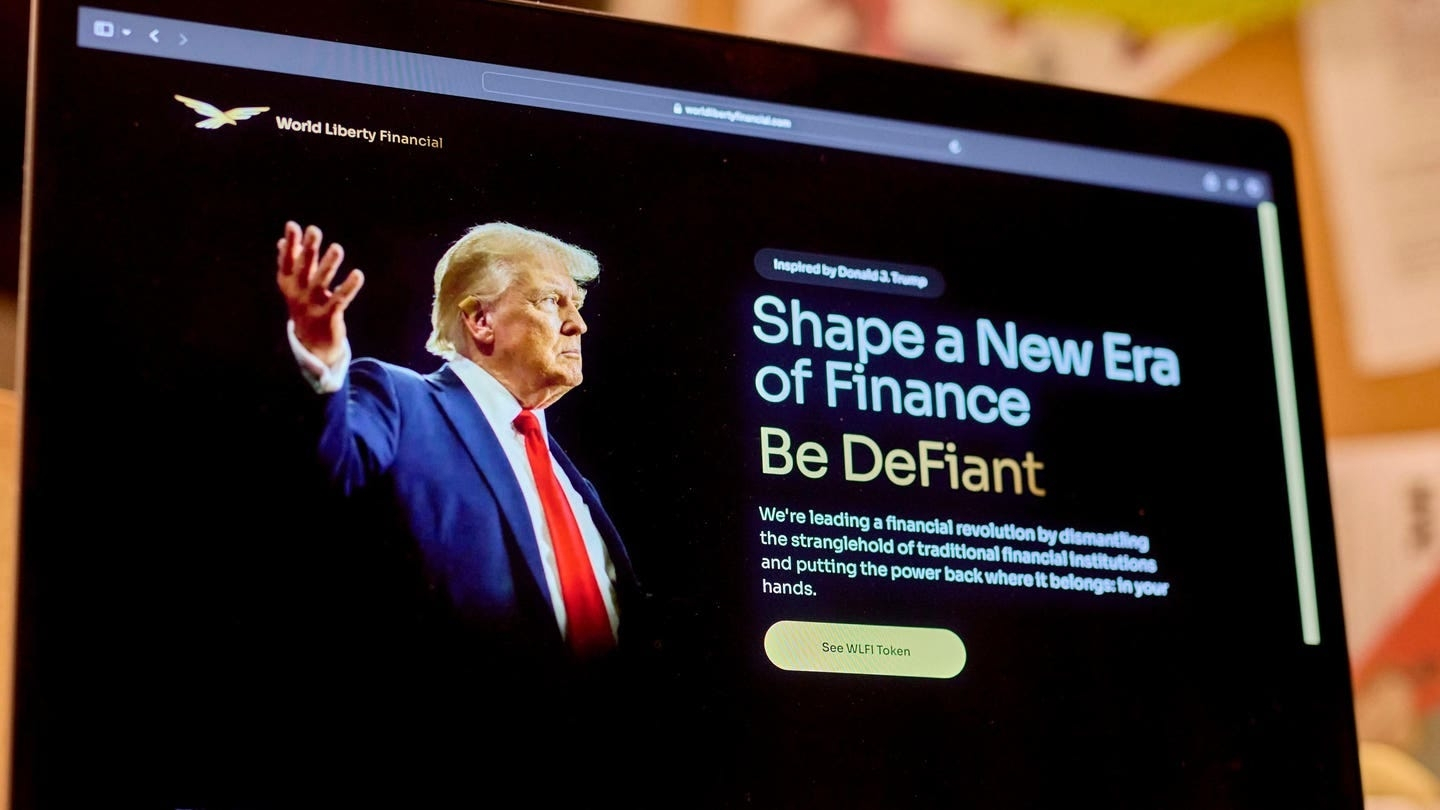
AP сообщает, что Трамп и его семья получили более $500 млн дохода через World Liberty Financial, а администрация также продвигает более широкий крипто-фреймворк.
Это сделало вопрос этики невозможным отделить от самого законопроекта. Демократы хотели более сильные гарантии вокруг криптоактивов и деятельности президента и его семьи. Республиканцы утверждали, что законопроект установит регуляторную рамку и защиту потребителей, в которых отрасли нужна. Эти разногласия в итоге стали одной из центральных причин, почему демократы отказались предоставить голоса, необходимые для достижения 60.
И здесь есть более широкое рыночное последствие.
Биткоину на самом деле не нужен CLARITY
У биткоина уже относительно зрелый институциональный рынок, а инвестиционный тезис не зависит от того, сможет ли стейблкоин платить доходность или получит ли разработчик DeFi законодательно оформленное «покрытие» ответственности
Более всего от ясности в регулировании в любом случае должны были выиграть инфраструктура вокруг Биткоина: стейблкоины, биржи, Ethereum, DeFi и токенизированные финансовые продукты.
Самое раздражающее для крипты в том, что законопроект провалился не потому, что США внезапно решили, что не хотят крипто-рамки. Он провалился, потому что все хотят ясности по разным формулировкам.
Криптосообществу нужно меньше регуляторных барьеров.
Банки не хотят, чтобы стейблкоины съедали их депозиты.
Демократы хотят более жестких ограничений по этике.
Республиканцы хотят долговечную рамку для структуры рынка.
Регуляторы хотят четко определенную подсудность.
И отрасль хочет, чтобы разработчики могли строить без жизни в условиях постоянной юридической неопределенности.
CLARITY — попытка собрать все эти интересы в одном законопроекте. 49 сенаторов были готовы продвинуть его. Нужно было 60. В итоге — на 11 голосов меньше.
Финальный вывод таков: США необязательно отходят от регулирования. Просто становится гораздо труднее договориться о том, как именно должно выглядеть это регулирование.
3. Макро-фон
1. 10-летние коснулись 5%. Затем стало выше
Доходность US 10-летних в понедельник коснулась 5,012%. Затем она откатилась и закрепилась примерно около 4,960%
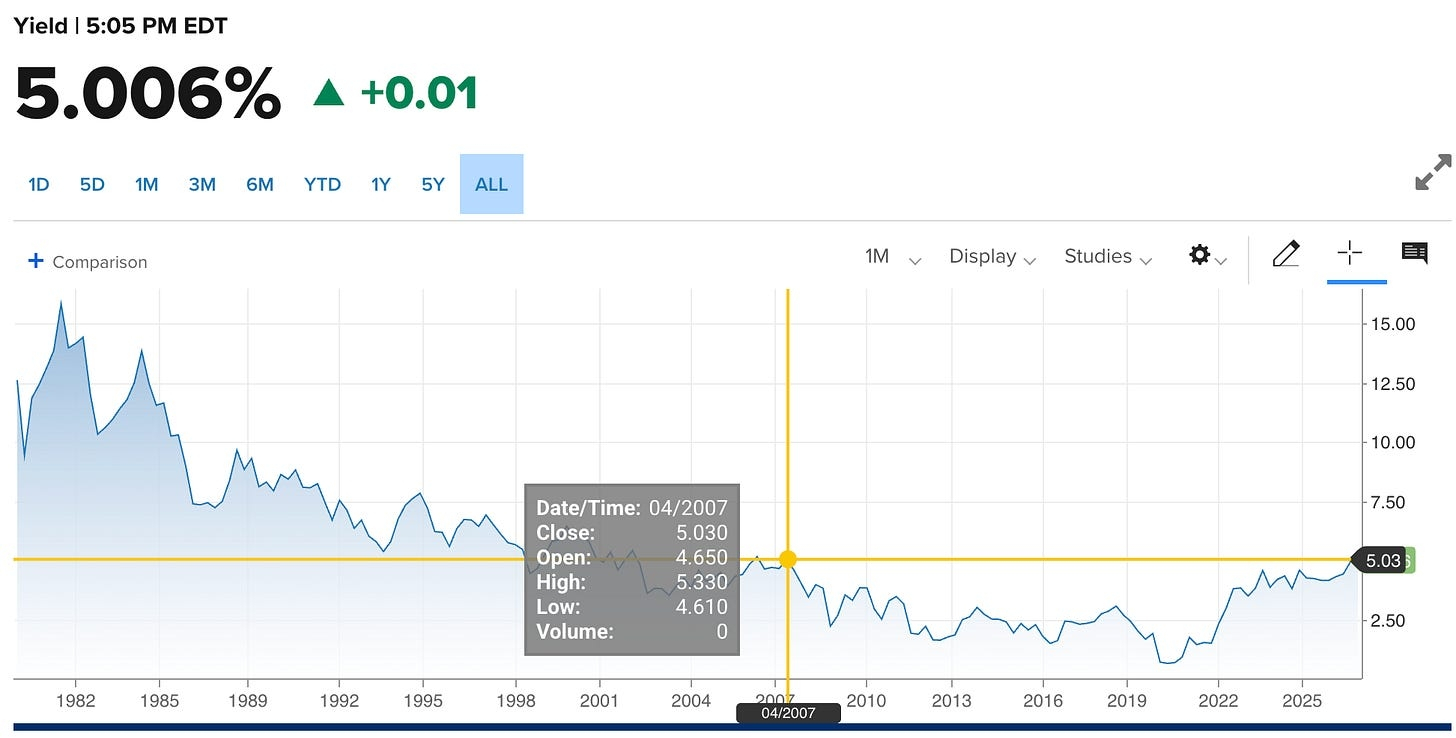
В истории уже было нечто похожее событие.
23 октября 2023 года 10-летняя ставка ненадолго пересекла 5%, дойдя примерно до 5,02%, прежде чем покупатели вмешались и опустили доходности обратно лишь чуть выше 4,8%.
На минуту в понедельник показалось, что мы снова наблюдаем ту же торговую историю.
Но на этот раз покупатели не пришли так же.
10-летняя ставка выше 5,04%: это самый высокий уровень с 2007 года и, что важно, выше пика 2023 года, который ранее останавливал движение. Следующее, что нужно смотреть, — сможет ли рынок закрыть выше 5%, а не просто коснуться этой отметки в течение дня.
Перед вторником кривая стояла на:
2-лет: 4,688% , 10-лет: 5,035% , 30-лет: 5,396%
Интересная часть — откуда идет давление. Доходности по 2- и 30-летним растут более чем в 3 раза быстрее, чем по 2-летним. Это уже не похоже на рынок, который одержим следующей встречей ФРС. Скорее это «длинный конец», который требует большей компенсации за инфляцию, государственные заимствования и риск держать долг США на горизонте 10–30 лет.
Иными словами, все это все больше похоже на проблему «премии за срок» — а не на проблему ФРС. И это уже просачивается в реальную экономику. Ставка по 30-летней ипотеке за неделю подскочила на 23 б.п., до 7,17%.
Так что же подталкивает доходности вверх?
Инфляция, подстегнутая войной. Нефть снова выше $100, из‑за чего рынкам сложнее заложить быстрое возвращение к низкой инфляции.
Государственные заимствования. Государственный долг США достиг примерно $40 трлн — около двукратного уровня по сравнению с десятилетием назад. Вашингтон уже тратит на проценты больше, чем на оборону. Затем на прошлой неделе Трамп предложил «дивиденд» в $5 000 для каждого взрослого гражданина, если республиканцы сохранят контроль над Конгрессом — это предложение может стоить больше $1 трлн.
Заимствования под ИИ. Крупнейшие технологические компании все чаще обращаются к рынку облигаций, чтобы финансировать огромную стоимость строительства центров обработки данных. По сути, они конкурируют с Минфином за тот же пул инвесторов и капитала.
И затем есть проблема в правительственном «решении, которое оно попыталось предложить».
Объявление Минфина о выкупе на $6 млрд на прошлой неделе разочаровало инвесторов. Сообщение от рынка было довольно простым: выкупить относительно небольшую сумму долга не решает проблему, созданную выпуском огромных объемов этого долга.
Потолок или пол?
Теперь есть два совершенно разных аргумента.
Эксперты говорят, что пока слишком рано называть пик.
Другая сторона указывает на то, что происходило в 2023 году. Пробой 5% принес волну покупателей в Treasuries, а последующий аукцион Японии по 20-летним бумагам привлек более сильный спрос, чем средний показатель за 12 месяцев: более высокие доходности вернули инвесторов. Меган Свибер из Bank of America также утверждает, что решительное повышение ставки ФРС на самом деле может помочь опустить доходности по более длинным срокам.
И вот где для крипты это становится особенно важным:
Биткоин и золото не платят вам за то, чтобы вы их держали. Государственная облигация с доходностью около 5% на десятилетнем горизонте меняет альтернативную стоимость владения активом, который не приносит ни процентов, ни денежного потока.
И Биткоин, и золото снизились во вторник утром: золото падало даже несмотря на то, что фоновый эффект войны продолжал ухудшаться.
И что еще важнее — рынок облигаций начинает сомневаться в том, что крипта утверждает годами.
2. CPI: Маленькое число было пугающим On
В пятницу BLS опубликовало августовский CPI:
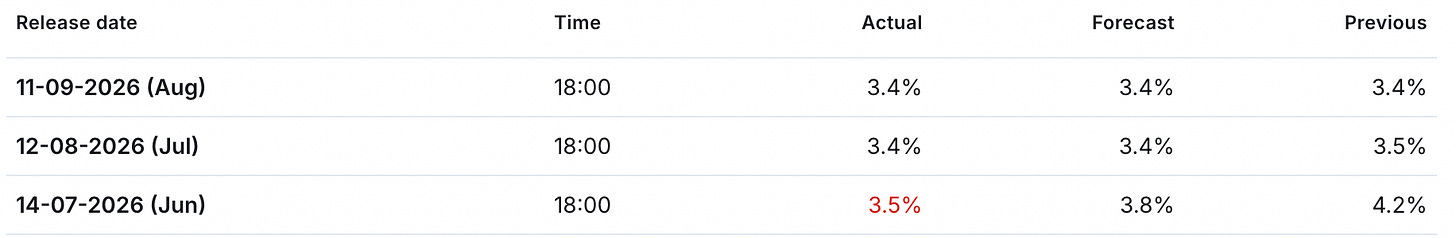
Конкретные цифры:
Заголовок: +3,4% за двенадцать месяцев — ровно как в июле. Месячный показатель +0,4%.
Core: 2,4% в годовом выражении, ниже 2,5% — это минимум с 2021 года. Месячный показатель +0,3% — выше, чем +0,2% в июле.
Энергия: +2,1% за месяц, +16,3% за год. Бензин: +3,9% за месяц, +27,4% за год.
Годовая базовая цифра снизилась. Месячная базовая цифра выросла. При 0,3% в месяц инфляция идет примерно на 3,5% в год, если это продолжится — против целевых 2%. Успокаивающая цифра описывала прошлое. Тревожная цифра описывает настоящее.
Перед публикацией вышло 17 прогнозов — от 0,16% до 0,24%. Фактическая цифра превзошла каждый из них. Больше всего ущерба нанесла «shelter» (жилье/расходы на жилье).
PPI рассказал ту же историю. Цены производителей на конечный спрос выросли на 0,4% в августе после 0,1% в июле; товары конечного спроса — на 1,1% в помесячном выражении. Цены производителей опережают цены потребителей.
Вероятности повышения ставки, подразумеваемые рынком, на этой неделе на встрече поднялись с примерно 70% до около 87% к выходным и до 94% к вторнику.
И «трубопровод» говорит, что сентябрь будет хуже августа:
В США дизель в понедельник достиг рекордных $6,23 за галлон — после $5,85 неделей ранее. Бензин стоит $4,32, за неделю он подорожал на 16 центов; месяц, в котором обычно бывает снижение.
Производственные издержки на год к августу: сырье плюс 12,8%, промежуточные товары плюс 11,5%, готовая продукция плюс 6,6%. Средние затраты на грузоперевозки на 16% выше, чем год назад. Менеджеры по закупкам сообщают о росте цен на протяжении 23 месяцев подряд, и в августе ни одна отрасль не сообщила о снижении цен на сырье.
Издержки в начале цепочки растут почти вдвое быстрее, чем цены в конце. Бóльшая часть этого повышения еще должна дойти до покупателей.
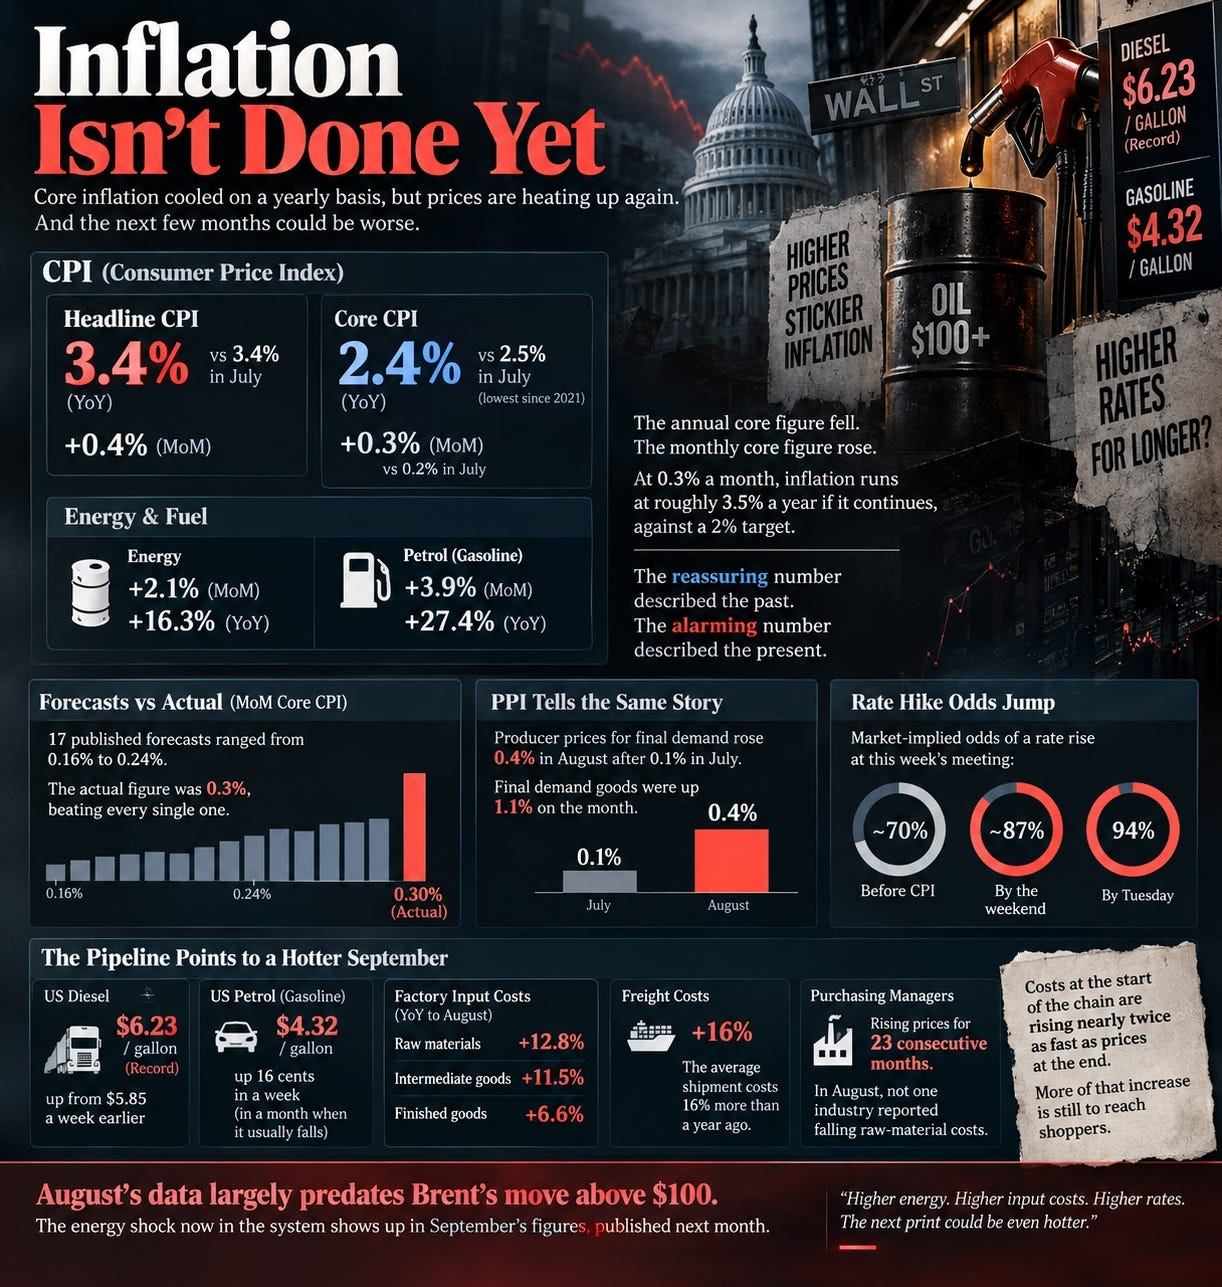
Августовские данные в основном предшествуют движению Brent выше $100. Энергетический шок в системе проявится в цифрах за сентябрь — они будут опубликованы в следующем месяце.
3. Саудовская Аравия исчерпывает способы отправлять нефть
Семь месяцев это была история про нефть. На прошлой неделе это стало историей о цене денег.
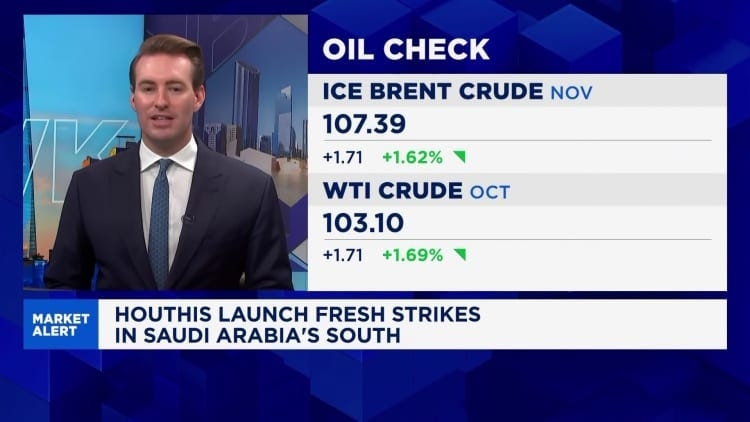
Brent закрылся выше $101 в среду, в понедельник достиг $109,80 и к утру вторника был около $107,86 — примерно на 25% выше с начала августа. WTI — на $103,62. Goldman видит $120, если атаки расширятся, либо возврат примерно к $80, если экспорт нормализуется.
Более серьезная проблема в том, что все три экспортных маршрута Саудовской Аравии сейчас находятся под давлением.
Ормуз: Всего 4 грузовых судна с товарами пересекли пролив в понедельник — меньше 10 в воскресенье и примерно 125 в день до войны. Революционная гвардия Ирана заявляет, что пролив остается «закрытым и все еще под нашим умным контролем», а иранские чиновники, как сообщается, планируют еще одну ограниченную зону.
Трубопровод Восток—Запад: построенный, чтобы обойти Ормуз и доставлять нефть в Янбу на Красном море, он был поражен дронами в конце прошлой недели — повреждения в двух регионах. После атаки в апреле для перезапуска потребовалось семь дней. В Янбу запас экспортной инвентарной продукции — всего 5–7 дней.
Баб-эль-Мандеб: переходы упали с 28 до 21 между воскресеньем и понедельником. Хуситы контролируют почти весь йеменский побережье Красного моря, включая остров Перим, и в понедельник выпустили десятки ракет и дронов по саудовской авиабазе.
Саудовская добыча уже снижалась до 6,24 млн баррелей в сутки в августе — на 23% ниже июля и далеко ниже 9,6 млн баррелей в сутки, добывавшихся в 2025 году.
Китай почти половину своих суточных потребностей в нефти несколько месяцев покрывал из запасов, помогая удерживать цены в пределах. Теперь он снова начал активно покупать за рубежом. Этот «буфер» исчезает как раз тогда, когда физические поставки нарушаются.
Нефтяная кривая показывает то же самое. Brent на ближайший месяц примерно на $5 дороже поставки на месяц позже — самый широкий спред с 23 июля. Покупатели переплачивают за баррели, которые они могут получить сейчас, потому что все больше опасаются, что смогут достать их позже.
И шок уже проходит через экономику. Августовские цены производителей в Китае выросли на 3,8% г/г, при этом импортная сырая нефть — среди крупнейших вкладчиков.
Вот почему нефтяной шок особенно неприятен для центральных банков: рост цен на энергию поднимает инфляцию и одновременно делает потребителей беднее. Центральный банк не может создать больше нефти. Он может только подавлять спрос, который и так начинает слабеть.
Дипломатическая картина не помогает. Переговоры стран Персидского залива и Ирана в Омане перенесли без назначения новой даты, а Вашингтон, как сообщается, отклонил запросы Саудовской Аравии о прямой военной помощи сверх разведданных. Предложенное Трампом перемирие по энергетике Украина—Россия, даже если оно сработает, решает более мелкий шок по поставкам: экспорт дизеля из стран залива снизился на 152 млн баррелей между мартом и августом — в 2,2 раза большее падение, чем из России.
И теперь есть три обратных отсчета: как быстро можно отремонтировать трубопровод, как долго Янбу сможет продолжать загружать из запасов и сможет ли морская перевозка восстановиться до того, как эти запасы закончатся?
Второй вариант заканчивается через несколько дней.
4. Наблюдения по ETF
Заявка на ETF исчезла. ETF на биткоин за неделю, укороченную праздниками, показали оттоки $463 млн — первую отрицательную неделю с июня. ARK и Grayscale обеспечили $371 млн оттоков, тогда как BlackRock был примерно без изменений
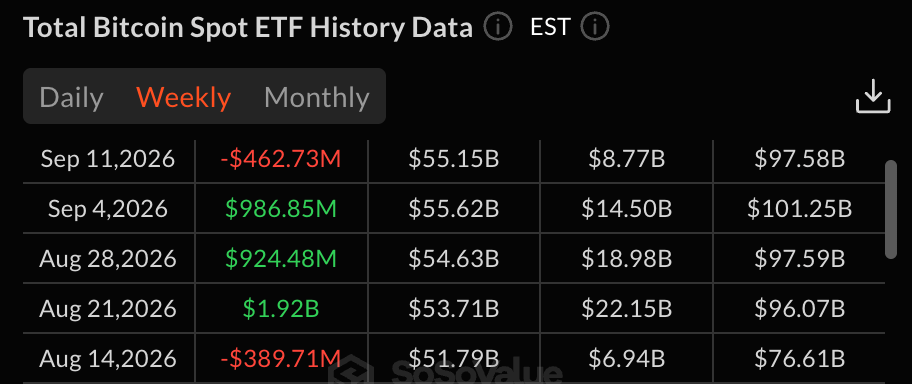
Приток в ETF помог довести BTC примерно с $63K до $82K за предыдущие три недели. Когда исчез маржинальный покупатель, BTC на неделе упал на 4,4%, потеряв около $3,5K
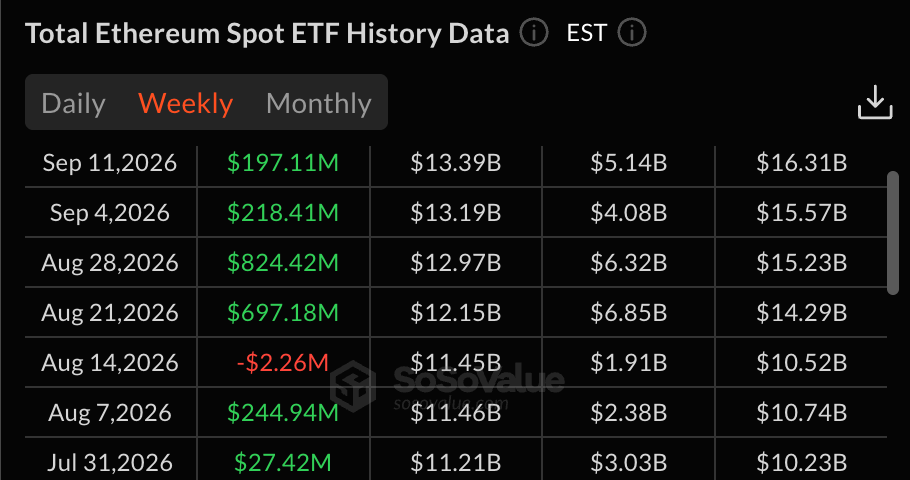
ETF по ETH пошли в другую сторону, но заголовок вводит в заблуждение. За неделю ETF на ETH зафиксировали $197 млн притоков, но почти все это пришло из притока $216 млн в пятницу после публикации CPI. Со вторника по четверг — чистые оттоки.
Когда потоки в ETF снова стали отрицательными, один из крупнейших структурных источников спроса на BTC больше не добавляет ликвидность тем же темпом. Теперь BTC провел четыре недели между $76K и $82K, и было три отказа на уровне $82K с августа. Без возобновления ETF-заявки рынок все еще ищет следующего маржинального покупателя.
5. Неделя вперед
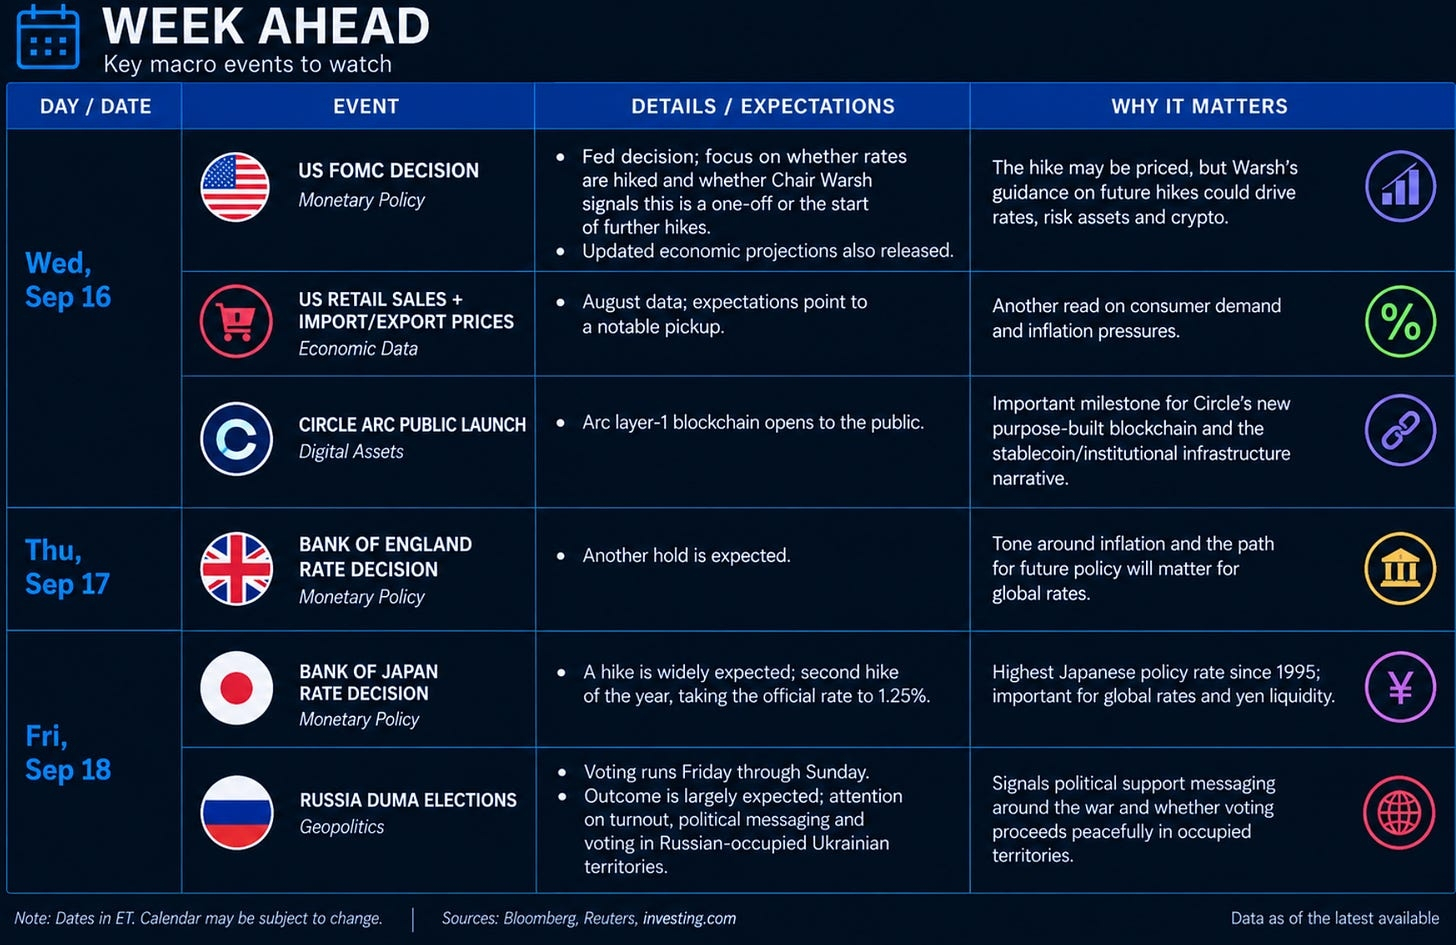
Главное событие — FOMC: повышение на 25 б.п. в основном уже заложено в цены; ключевой вопрос, меняющий картину, — подаст ли Уорш сигнал «один раз и достаточно» или о нескольких повышениях до 1К27.
6. Заключение
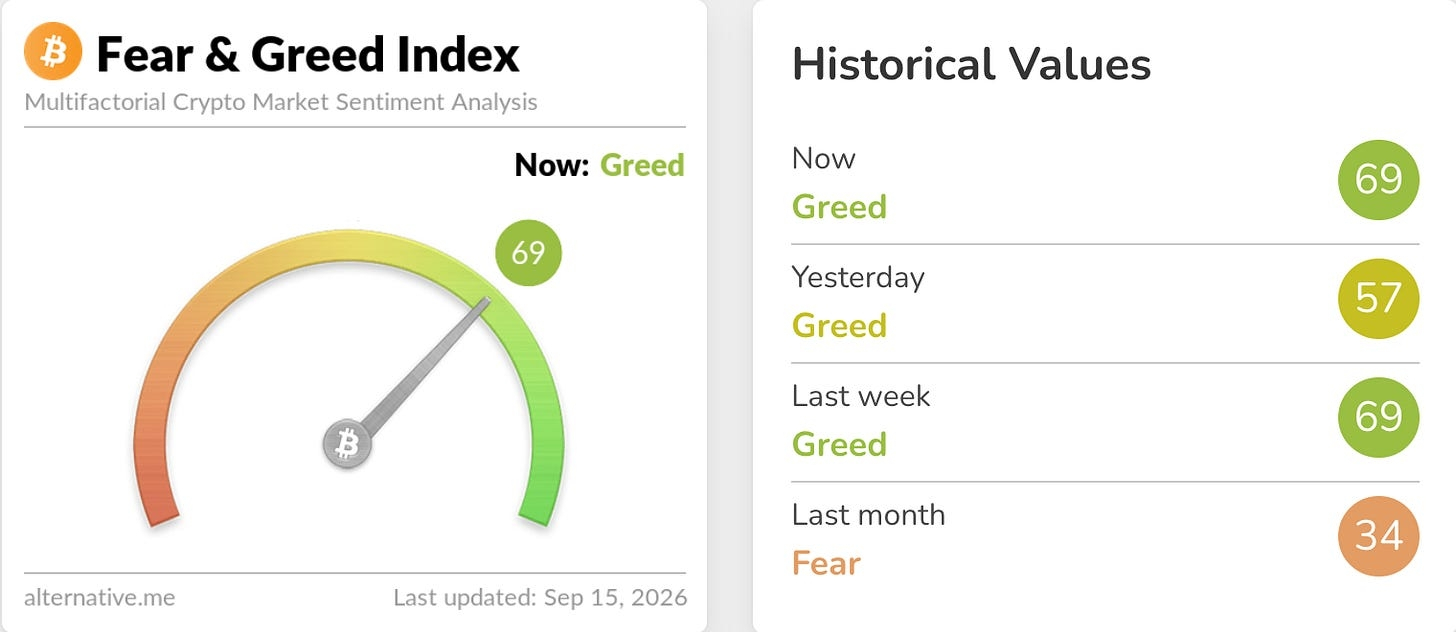
Биткоин провел неделю, зажатый между одним показателем инфляции и решением ФРС, над которым у него нет контроля. Он сумел поглотить многое и отдал относительно немного — вероятно, это самое лучшее, что можно сказать о ленте. Но он все еще находится ниже «стены» предложения $83 000–86 000, при этом 10-летняя ставка — 5%, нефть выше $107, четыре подряд дня оттоков из ETF, и председатель ФРС, который дал понять, что хочет реагировать на данные, которые у него перед глазами, а не заранее предупреждать рынки.
Бычий сценарий сейчас уже уже, чем в августе, и в основном это история про фискальную политику. Расширенные выкупы Минфина не смогли поддержать «длинный конец», и рынок все чаще видит проблему как слишком большое предложение выпуска, а не как недостаток ликвидности. Это самая сильная версия тезиса о «дебасменте», который мы выдвигаем последние две недели. Биткоин все еще движим реальными ставками, ликвидностью и долларом — и все три фактора на этой неделе действовали против него. Если повышение ставки вернет 10-летние ниже 4,96%, как при отклонении в 2023 году, ситуация быстро улучшится. Если доходности продолжат расти на фоне повышения, то у всего, что не платит вам за то, чтобы вы держали это, впереди будет куда более сложный квартал — независимо от того, что произойдет в Вашингтоне.
Вывод простой: уважайте риск события, масштабируйте позиции вокруг 36-часового окна, которое может переоценить весь рынок, и пусть 10-летняя ставка скажет вам, сохраняет ли ФРС контроль над «длинным концом» — прежде чем вы добавитесь в «стену» предложения.