

Превью сентябрьского заседания ФРС — где находится реальная торговая возможность, #美联储加息是否已成定局 ? когда 88,5% вероятности повышения уже учтены в цене
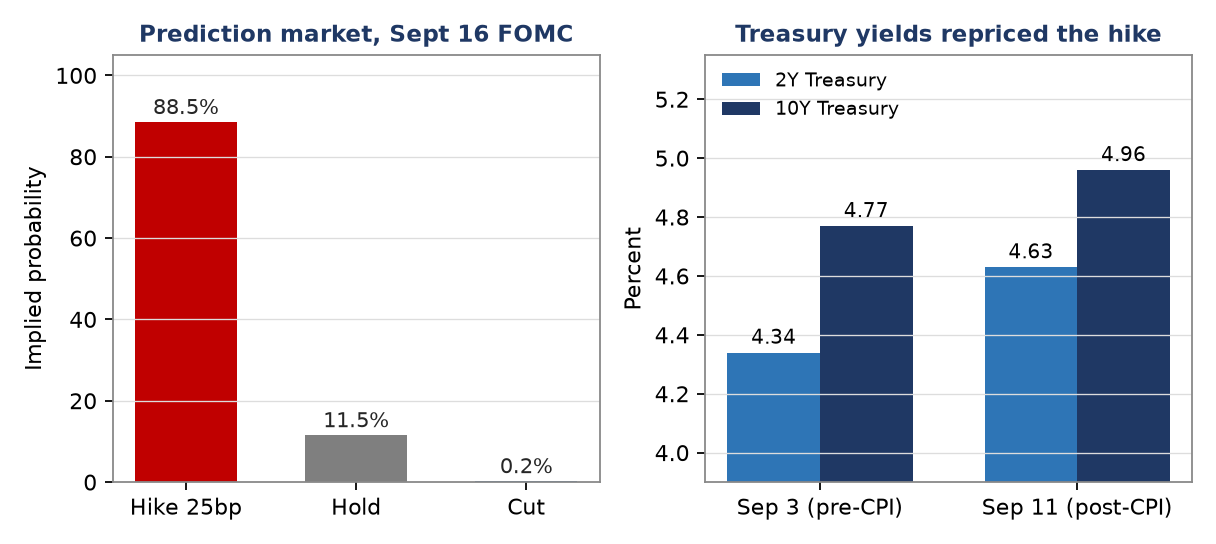
В ночь на 17 сентября, в 2 часа, на Конституционном проспекте в Вашингтоне будет гореть свет в том белом мраморном здании. Кевин Уош — «анти-прогнозное форвард-ведомство», который занял пост председателя ФРС лишь в мае этого года, — объявит там первое за время своего руководства решение по процентной ставке. До этого момента остается меньше 26 часов, #FedRateWatch и рынок уже вписал ответ в цену: на Polymarket вероятность повышения ставки на 25 базисных пунктов составляет 88,5%, сохранения без изменений — 11,5%, снижения — 0,2%. Поэтому это не встреча, где нужно «угадать результат», а встреча, где нужно «угадать ход».
I. Цифры из первой и третьей групп: как «порог для повышения ставки» проталкивают вперед
Первая группа — инфляция. В августе общий CPI: м/м +0,4%, г/г 3,4%; базовый CPI: м/м +0,3% (рынок ожидал только +0,2%), г/г 2,4%. Базовая инфляция по годовой динамике действительно медленно сползает вниз, но месячная динамика не поддерживает этот тренд: вязкость базовых услуг компенсирует остывание на товарной стороне. Самое проблемное — это PPI: в августе м/м +0,4%, г/г +5,4%. Энергетические компоненты заметно растут — значит, в трубопроводе нет «клапана сброса давления».
Вторая группа — занятость. В августе несельскохозяйственная занятость прибавила 162 тыс. человек, рыночный прогноз — около 56 тыс.; это почти в три раза выше ожиданий. Безработица — 4,1%, средняя почасовая зарплата (y/y) +3,1%. Занятость не дала ФРС повода «подождать еще» — это самый легко игнорируемый, но при этом самый решающий пункт.
Третья группа — цены на нефть. Brent — 109 долларов за баррель, месяц назад было 88,5 — рост на 23%; ситуация на Ближнем Востоке превратила энергетику из «фонового шума» в «ключевую переменную». Инфляционные ожидания Университета Мичигана на 1 год все еще на высоком уровне 4,2%. Когда шок предложения накладывается на еще не отступившие ожидания, центробанк обычно не «смотрит данные», а «покупает страховку».
II. Будут ли повышать ставку? Да. Но настоящая пьеса не в тех 25 базисных пунктах
Сами по себе цифры по ставкам — самое неважное. Целевой диапазон вырос с 3,50%–3,75% до 3,75%–4,00%: это будет первое повышение ставки ФРС с июля 2023 года, и первое изменение курса после декабрьского снижения прошлого года. Когда результат уже закладывают в цену с вероятностью выше 88%, объявление обычно вызывает совсем небольшую волатильность. Настоящая информация спрятана в трех вещах внутри 30‑минутного окна.
Во‑первых, голосование по соотношению. На июльском заседании сохранялось соотношение 9:3, причем уже три члена комитета голосовали за повышение. Если в сентябре отрицательных голосов будет только одна‑две и при этом направление будет «нужно повышать еще», это говорит, что комитет все еще торгуется; если же отрицательные голоса исходят от тех, кто считает «не следует повышать», — вот тогда это станет самым большим «ястребиным» сюрпризом в этот раз.
Во‑вторых, точечная диаграмма. Это уникальная особенность сентябрьского заседания. В точечной диаграмме за июнь: 9 человек за то, чтобы хотя бы раз повысить ставку в течение года, 8 — чтобы оставить все без изменений, 1 — за снижение. Медиана на конец 2026 года — 3,8%, на 2027 год — с 3,1% до 3,6% вверх; при этом долгосрочная нейтральная ставка остается 3,1%. Обратите внимание: само число 3,8% — это ничья. 9 человек по 3,9% и 8 человек по 3,6%; медиану берут как среднее, затем округляют до 3,8%. Это не означает, что члены комитета «прогнозируют повышение один раз» — это лишь значит, что им не хватило одного голоса, чтобы договориться. Как только 16 сентября голосование пройдет, эта медиана механически подпрыгнет до 3,9%.
Третье: есть ли у Уолша «точка»? В июне он не подал ни одного пункта прогнозной решетки. Если на этот раз в его имени появится отдельная позиция, именно она станет самым дорогим его предложением: рынок воспримет это как тезисное предвосхищение, которое не будет внесено в официальное заявление.
III. Одноразовые меры или начало более длительного цикла повышения ставки?
Мое мнение: это первый шаг «калибровочного» повышения ставок, а не старт нового цикла ужесточения, но и не начало послаблений. Есть три причины.
Во‑первых, очаг проблемы структурный, а не «по совокупному объему». Базовая годовая инфляция 2,4% не так далеко от цели 2%, но проблема — в месячной динамике и во вторичной передаче через энергетику. От этой болезни может помочь один‑два «профилактических укола», чтобы закрепить ожидания. Но если действительно нужно откатить ставки обратно выше 5%, цена будет — бюджетные издержки сверх того, что уже видно в доходности 10‑летних UST (уже 5,00%), а также только что появившееся послабление на рынке труда.
Во‑вторых, рынок уже ответил за вас. Вариант «одноразовые меры» почти не существует в цене: на Polymarket вероятность того, что «в 2026 году не будет снижения ставок», — 93,8%; продавцы ожиданий уже сместили консенсус с «один раз в течение года» на «сентябрь + декабрь два раза», TD Securities даже дал три повышения; EY‑Parthenon после публикации CPI прямо поменял оценку с «сохранить» на «повышать».
Третье: «более длинный цикл» тоже не получает топлива. Точечная диаграмма за июнь подняла медиану на середину 2027 года до 3,6%, а на март 2028 — до 3,4%, при этом долгосрочная нейтральная ставка — 3,1%. То, как сам комитет себе представляет траекторию, — это «повышение один раз, а затем снижение в следующем году», то есть платформа на высоком уровне, а не непрерывное ужесточение.
Здесь нужно провести границу с 2022 годом. В марте 2022 ФРС начала повышать ставки, при этом процентная ставка была 0–0,25%, а общий уровень инфляции — выше 8%: тогда инфляция буквально гналась за ФРС. Сегодня расклад совершенно иной: effective federal funds rate уже 3,63%, общая инфляция — 3,4%, базовая — 2,4%, безработица — 4,1%. Это значит, что у Уолша в руках не «огнетушитель», а «калибровочный гаечный ключ»: цель — не загнать экономику в рецессию, а вернуть рыночную терпимость к инфляции на прежний уровень. Именно это различие определяет, что риск‑активы переносят «коррекцию оценки» (valuation adjustment), а не «высушивание ликвидности».
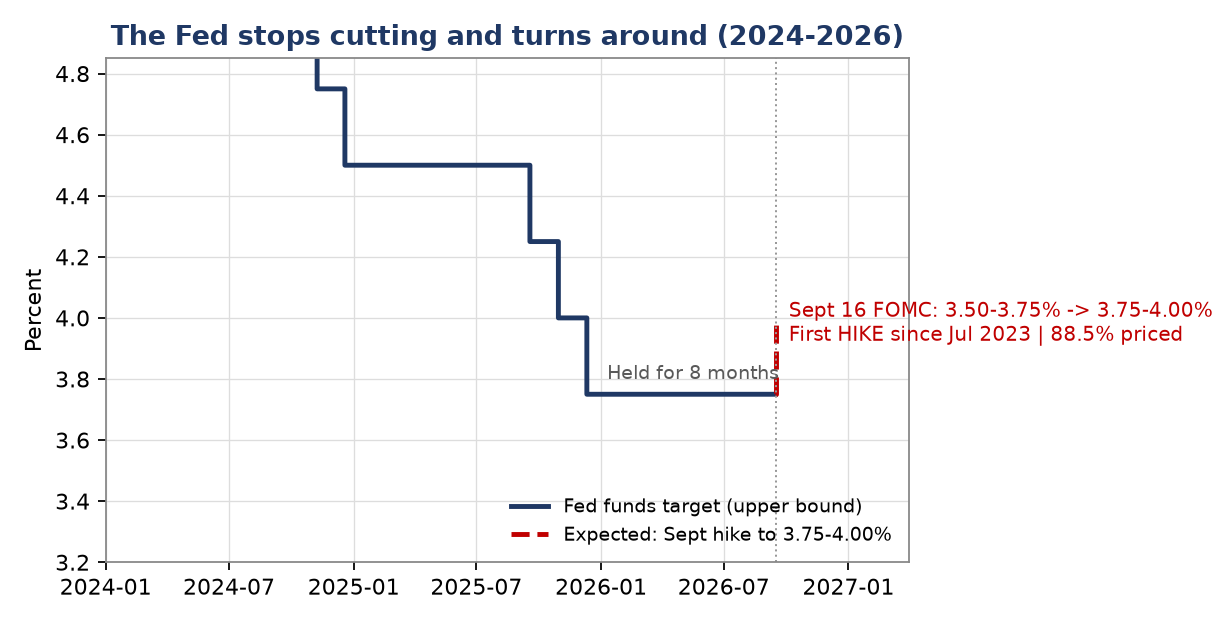
Одной фразой: это встреча, подтверждающая «более долгую высокую ставку (higher for longer)», а не запуск «нового цикла повышения ставок». Мое распределение вероятностей таково — базовый сценарий (55%): повышение один раз в сентябре, а в декабре — смотреть на IV квартал по ценам на нефть и занятости, настоящая развилка будет в 2027 году; ястребиный сценарий (30%): точечная диаграмма показывает как минимум два повышения в течение года, а Уолш четко заявляет: «если инфляция не снижается, будем продолжать повышать»; голубиный неожиданный вариант (15%): на этой неделе не повышают, но это маловероятно и негативно для доверия к политике.
IV. $BTC , $QQQ , $XAUT : три сценария — как они разыгрываются
Сначала — текущие координаты (по состоянию на 15 сентября). BTC — 76 520 долларов, за 24 часа -3,0%, за 7 дней -2,5%, но за 30 дней +21,7%; рост в августе около 28%, а в начале сентября максимум касался 82 300 долларов. Настроения on‑chain не горячие: funding по фьючерсам BTC — лишь 0,009%/8 часов (в годовом выражении около 3,3%), то есть длинные позиции не переполнены. Общая капитализация крипторынка — 2,62 трлн долларов, доля BTC — 58,4%.
Nasdaq 25 968 пунктов, за месяц -2,9%; Nvidia — 211 долларов, за месяц -6%. Помимо ставок, на оценку давит и дискуссия по капзатратам на ИИ (та статья, которую запустил CEO Anthropic и из‑за которой откатились акции чипов). Доходность 10-летних UST — 5,00%, тогда как месяц назад было 4,70%. Золото — 4 336 долларов, за месяц -2,3%; от пика за 52 недели 5 586 долларов оно уже откатило на 22% — это самый честный актив: как только реальные ставки начинают расти, оно первым склоняет голову.
Есть еще одна цепочка передачи, которую легко пропустить: доллар. Индекс доллара сейчас 99,6, то есть он стоит у нижней границы порога 100. Если ястребиный сценарий продавит доллар выше 100, давление уйдет дальше по цепочке — на валюты развивающихся рынков и корейские акции, на сырьевые товары и на все риск‑активы, оцениваемые в долларах. Отрицательная корреляция BTC с индексом доллара в последние два года стабильнее, чем их положительная корреляция с Nasdaq. Поэтому я и не считаю «повышают ли ставку» единственной переменной для BTC: настоящий убийственный прием — связка «повышение ставок + укрепление доллара».
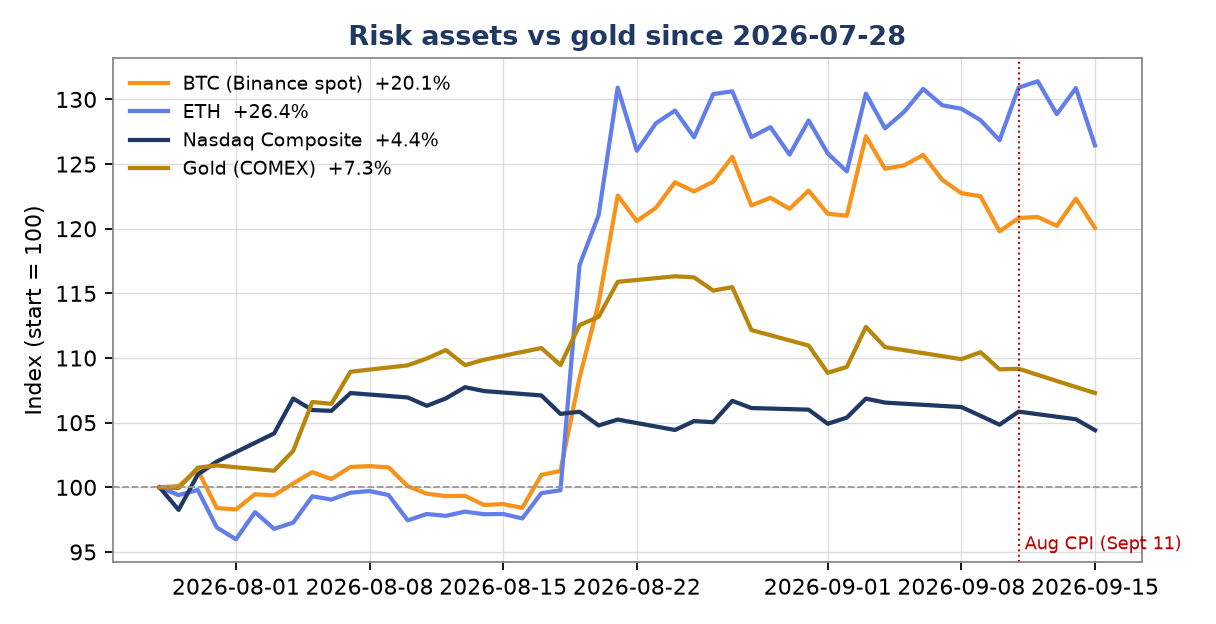
Сценарий A (база, 55%, повышение + умеренные комментарии): плохое уже учтено и ушло. BTC после решения сначала уколом уйдет в район 74 000–75 000, затем вернется к 78 000–80 000; Nasdaq сделает восстановительный отскок на 1%–2%; золото заложит дно около 4 300.
Сценарий B (30%, повышение + ястребиная точечная диаграмма): доходность 2‑летних UST подскочит выше 4,8%, индекс доллара пробьет 100 — «двойное убийство» реальных ставок. BTC пойдет к снижению 72 000–74 000, в крайнем случае — к 70 000. Nasdaq снова минус 3%–5%; золото сначала откатит к 4 200. В такие моменты не стоит спешить с «дном» — дождитесь, пока падение закончится.
Сценарий C (15%, не повышают): резкий и силовой отскок риск‑активов — BTC пробьет 82 000 и выше, Nasdaq +2%; золото в самой сложной позиции — доллар падает (это плюс), а ожидания по повышению ставок срываются (это тоже плюс), направление при этом остается вверх.
Вверх или вниз? Для краткосрока — корректировка, для среднесрока — структура: рост BTC за последние 30 дней на +21,7% нужно частично «переварить» еще до события. Пока не потеряем 72 000, я определяю это как продолжение роста, а не разворот тренда. Но скажу честно: для человека, который считает биткоин долгосрочным активом, ответ на этот вопрос не влияет на мои действия — направление определяет лишь то, «сколько» я покупаю, а не «покупаю ли» вообще.
V. Как я планирую торговать: отдать позиции дисциплине, а не прогнозам
Я не торгую события. Я распределяю активы для себя в будущем. Поэтому в моих BTC‑действиях нет пункта «угадывать результат по ставкам».
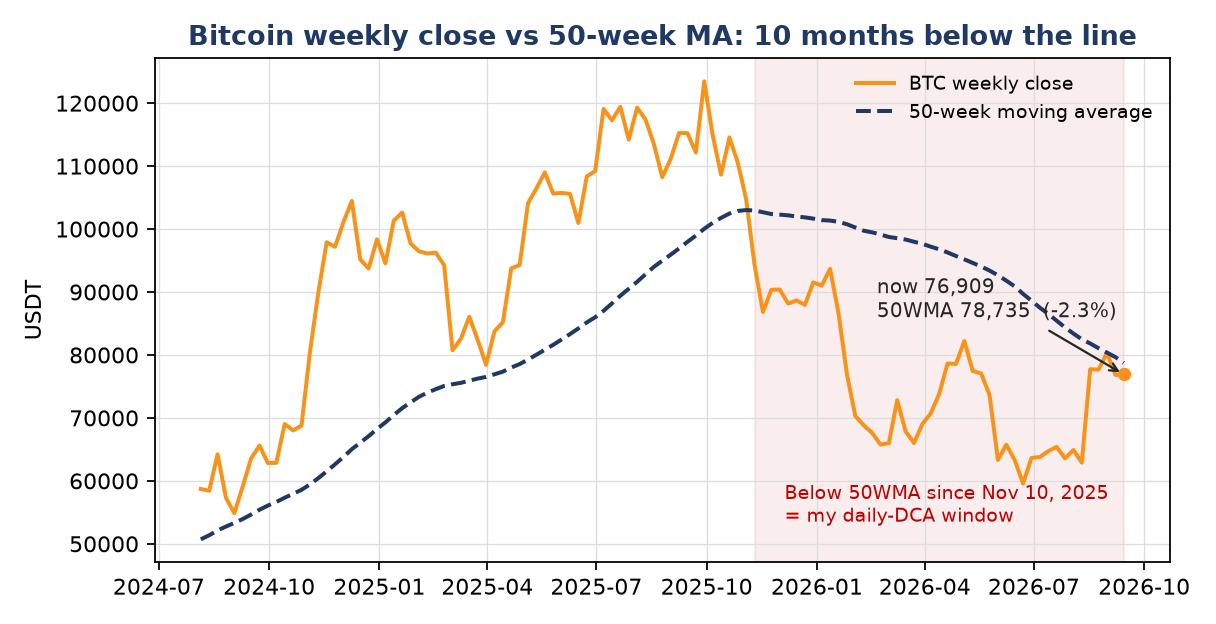
1. BTC: есть только два правила. ① Если цена находится ниже 50-недельной средней, я каждый день делаю фиксированную покупку 50 U: без привязки к «точкам», без ожидания новостей, без плеча, без шортов. На неделе 10 ноября 2025 года BTC впервые закрылся ниже 50-недельной средней — и по сей день прошло уже около 10 месяцев; мой定投 не прекращался ни на один день. ② Если цена снова встает выше 50-недельной средней и закрепляется (эта линия сейчас на 78 737 долларов, то есть примерно на 2,2% выше текущей цены — первый рубеж моей оценки того, «починился ли тренд»), я прекращаю докупки, просто держу и сохраняю «боеприпасы» для следующего случая, когда цена снова пробьет вниз эту линию. Почему это правило прописано в статье о предпрогнозе по повышению ставок? Потому что при вероятности 88,5% и росте +21,7% за 30 дней для тех, кто делает定投, это просто шум. Настоящие враги定投 — только двое: страх, когда цена уйдет ниже 70 000 — как раз это будет сигнал к удлинению окна, и я подниму дневной定投 с 50 U до 100 U; и импульс догонять, когда цена подскочит к 80 000 — вот тогда пора остановиться.
2. Техсектор: не разгонять Nasdaq «на плечах». Индекс, если падает ниже 25 500, покупайте QQQ частями; Nvidia упирается в круглую отметку 200. Сейчас якорь оценки в нарративе по ИИ — это ставки, а не вычислительные мощности.
3. Золото: не гнаться за шортом. Откат на 22% уже заложил большую часть роста реальных ставок. 4 200–4 300 — мой диапазон поэтапного набора; настоящий триггер на рост — когда «нефть продолжает стоять выше 100 долларов + занятость начинает слабеть», и именно там начинается точка отсчета для торговли стагфляцией.
4. Четко прописать условия «если». Если точечная диаграмма поднимет медиану на 2027 год до 3,9% и выше (то есть снижение ставок в будущем году тоже не произойдет), то средняя точка ценообразования для всех риск‑активов должна уйти на одну ступень вниз: BTC уйдет ниже 70 000. Но для тех, кто делает定投 (долгосрочные регулярные покупки), это не сигнал к полной распродаже — это сигнал к расширению «окна» для定投: я меняю то, сколько покупать каждый день, а не то, покупать ли вообще. И наоборот, если Уолш на пресс‑конференции подчеркнет: «это возврат чрезмерного послабления прошлого года, а не начало ужесточения», — тогда это будет лучшая точка входа в этом квартале.
VI. Под запись, пока свет не загорелся
Та лампа в два часа ночи освещает на самом деле не ставки, а кредит доверия. Центробанк, который сдвинул инфляцию с высоких уровней примерно к 3%, сейчас оказался в самом неудобном положении: данных недостаточно, чтобы доказать необходимость повышения, но ожидания не позволяют просто взять и оставить все как есть. Выбор, который должен сделать Уолш, по сути — «выкупить» пространство для политики на будущий год и год после, используя сегодняшнюю определенность.
Урок рынка всегда один и тот же: цену определяет не те 25 базисных пунктов, а то, во что люди после них верят. Для долгосрочных инвесторов ответ еще проще: не гадать эти 25 б.п., а превращать каждое падение в возможность покупки — и пусть время работает на тебя. Когда загорится свет, история только начнется.
Настоящая статья — предпрогнозный анализ события; данные актуальны на закрытие торгов в США 15 сентября 2026 года (в Пекине — в ночь на 16 сентября). Источники данных: Бюро статистики труда США (BLS), экономические данные ФРС (FRED), FedWatch от CME, Polymarket, Binance, CoinGecko, Yahoo Finance, TIO Markets.