
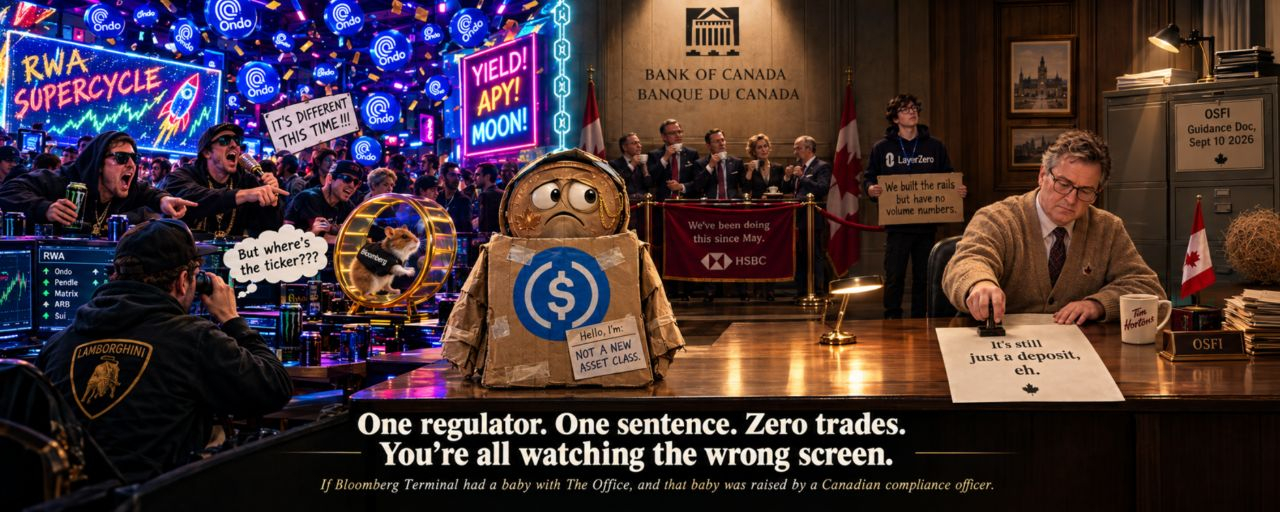
Токенизированные депозиты — это не стейблкоины, не продукты с доходностью и не тикер — пока. Настоящая история в том, что регулятор дает банкам балансовую причину переносить доллары в ончейн.
Вот моя хронология на этой неделе, и она такая же, как у вас: $ONDO вверх, токенизированные казначейские облигации вверх, кто-то в ваших ответах называет это «суперциклом RWA». Круто. Но никто из вас не говорит о том, что действительно важно.
Это не случилось на графике. Это произошло внутри документа канадского банковского регулятора, который, возможно, прочитали на Земле всего около четырехсот человек.
10 сентября 2026 года. OSFI Канады выпускает заявление, которое звучит как самое скучное предложение в финансах: депозит не становится другим юридическим объектом только потому, что вы разместили его в блокчейне. Токенизированные депозиты — это не новый класс активов. Это банковский депозит. В костюме.
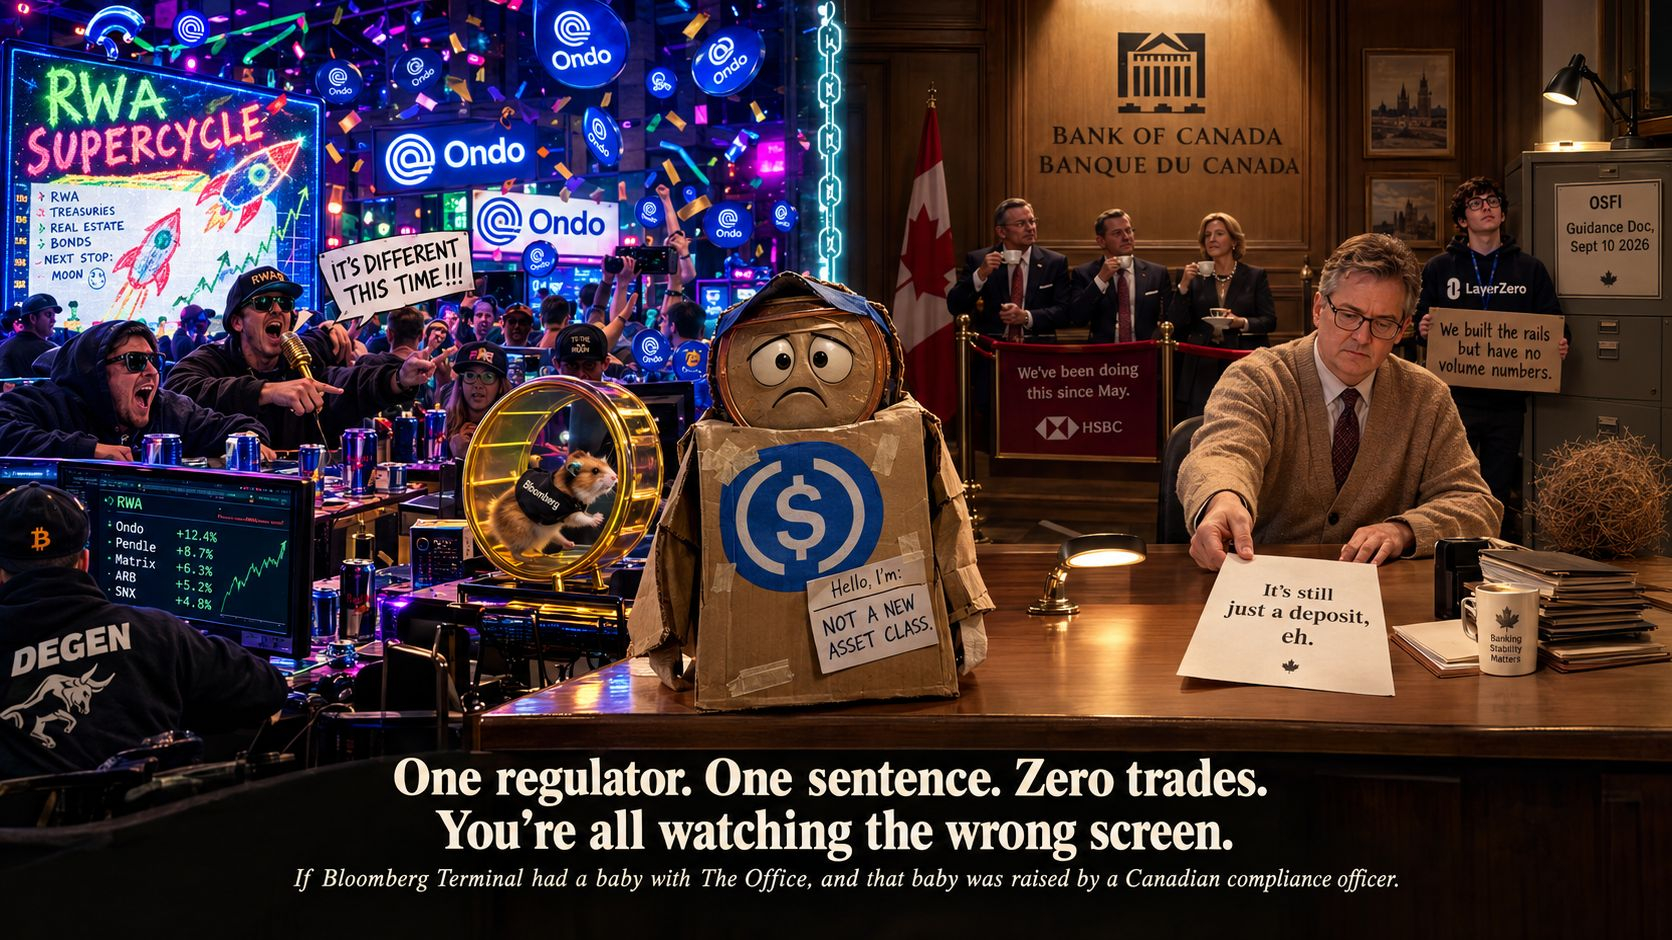
Мне нужно, чтобы ты на секунду задержался на этом, потому что это делает работы больше, чем выглядит.
Это значит, что банку не нужно превращаться в эмитента стейблкоинов, чтобы разместить доллары в ончейне. Они просто могут… использовать тот чартер, который у них уже есть. И это значит, что регуляторы только что письменно сказали рынку, что «банковские деньги в блокчейне» и «стейблкоин» — это два разных зверя, хотя для тебя и для меня на наших экранах они выглядят совершенно одинаково. В тот же день OSFI также опубликовал свою капиталовоюййййййййй рекомендацию на 2027 год и дал соответствующим критериям токенизированным депозитам банковское отношение вместо привычного наказания за риски в крипте. Вот это — то, о чём я реально забочусь. Это не «регулятор проявил доброту». Это регулятор дал банку бухгалтерскую причину сделать это.
Вот что делает это вопросом тайминга, а не просто разговоров. Прокладки уже были уложены до того, как появился регламент. Ещё в июле LayerZero и Keeta объявили, что они построили инфраструктуру для нативного перемещения токенизированных банковских депозитов через Ethereum, Solana, Base и собственную сеть Keeta — девять валют в дорожной карте. Семь недель до того, как регулятор «догнал» технологию. У HSBC с мая уже работала живая версия в Гонконге. У BNY запущено решение против депозитной книги на хранении, превышающей $57 трлн. Британский банк готовится токенизировать четверть миллиарда фунтов реальных розничных депозитов.
Скажу прямо: что я на самом деле знаю, а что — лишь предполагаю.
Я знаю, что теперь у банков есть более чистая правовая почва и лучшее отношение к капиталу, чтобы выпускать депозитные токены в ончейне. Я знаю, что рельсы для перемещения этих денег существуют. Чего я не знаю — это всё ещё моё прочтение стимулов — так это того, начнут ли банки реально «вкладываться» достаточно сильно, чтобы снять реальный объем расчетов со USDC и USDT. Историю, которая это объясняет, я считаю убедительной. Но это пока не факт. Не позволяй мне или кому-то ещё продать тебе это как одно целое.
И вот где весь «зонтик RWA» рушится, если ткнуть в него пальцем. Токенизированные депозиты — это не ставка на доходность. Они не борются с казначейскими облигациями за ваш капитал так, как OUSG. Они борются со стейблкоинами за поток расчетов — другая игра, другие победители. У Ondo нулевое воздействие на это. Нулевое. Большая часть того, что ваша хронология называет «сделкой RWA», вообще не относится к тому, что я описываю.
А теперь позволь мне на минуту поспорить с самим собой, потому что я не собираюсь отдавать тебе чистую историю и притворяться, будто у неё нет трещин.
Это на самом деле не секретная информация. План развертывания HSBC, продукт BNY, то, что Банк Англии открыто заявляет о предпочтении токенизации вместо стейблкоинов — об этом «из прессы TradFi» пишут ещё с начала года. Так в чём же преимущество? Не в фактах. В том, что никто в криптоиндустрии не проводит границу между «токеном банковского депозита» и «стейблкоином», а также между «продуктом доходности RWA» как тремя разными вещами. Вы всё складываете в одну корзину и смотрите не на тот показатель.
И вот та часть, которая должна по-настоящему тебя беспокоить, если ты смотришь на сделку: её нет. Никакой «чистой». LayerZero и Keeta несут долю воздействия, но она тонкая и спрятана под десятком других вещей, которые делают эти протоколы. Ты можешь полностью понять этот сдвиг — и всё равно не иметь куда вложить деньги. Либо это значит, что всё только начинается. Либо это значит, что это останется историей, к которой так и не прикрепят тикер. Я не знаю, что именно, и не собираюсь притворяться, что знаю.
Так что не смотри на цену в этой истории. Следи за вторым регулятором — США, Великобритания, ЕС, любой из G7-подобных — который в ближайшие пару кварталов положит на бумагу свою версию формулировки OSFI. Следи, чтобы Keeta или LayerZero реально опубликовали конкретную цифру, потому что прямо сейчас нет ни одного публичного лица с числом по объему этого продукта. Это дыра во всей тезисной конструкции, и я не собираюсь скрывать её от тебя. Следи, чтобы банк в реальном earnings call сказал «токенизированные депозиты» и «конкуренция со стейблкоинами» в одном предложении — а не в пресс-релизе с стоковым фото рукопожатия.
Если в следующие два квартала ничего из этого не проявится — если OSFI окажется единственным, кто об этом когда-либо говорит вслух, и никто не опубликует ни единого числа — тогда я ошибся, когда указал на это. Это была сноска одного регулятора в одной стране, и ей было некуда идти.
Сейчас это просто набор фактов без привязанной сделки. Я наблюдаю, изменится ли это. Тебе тоже стоит.