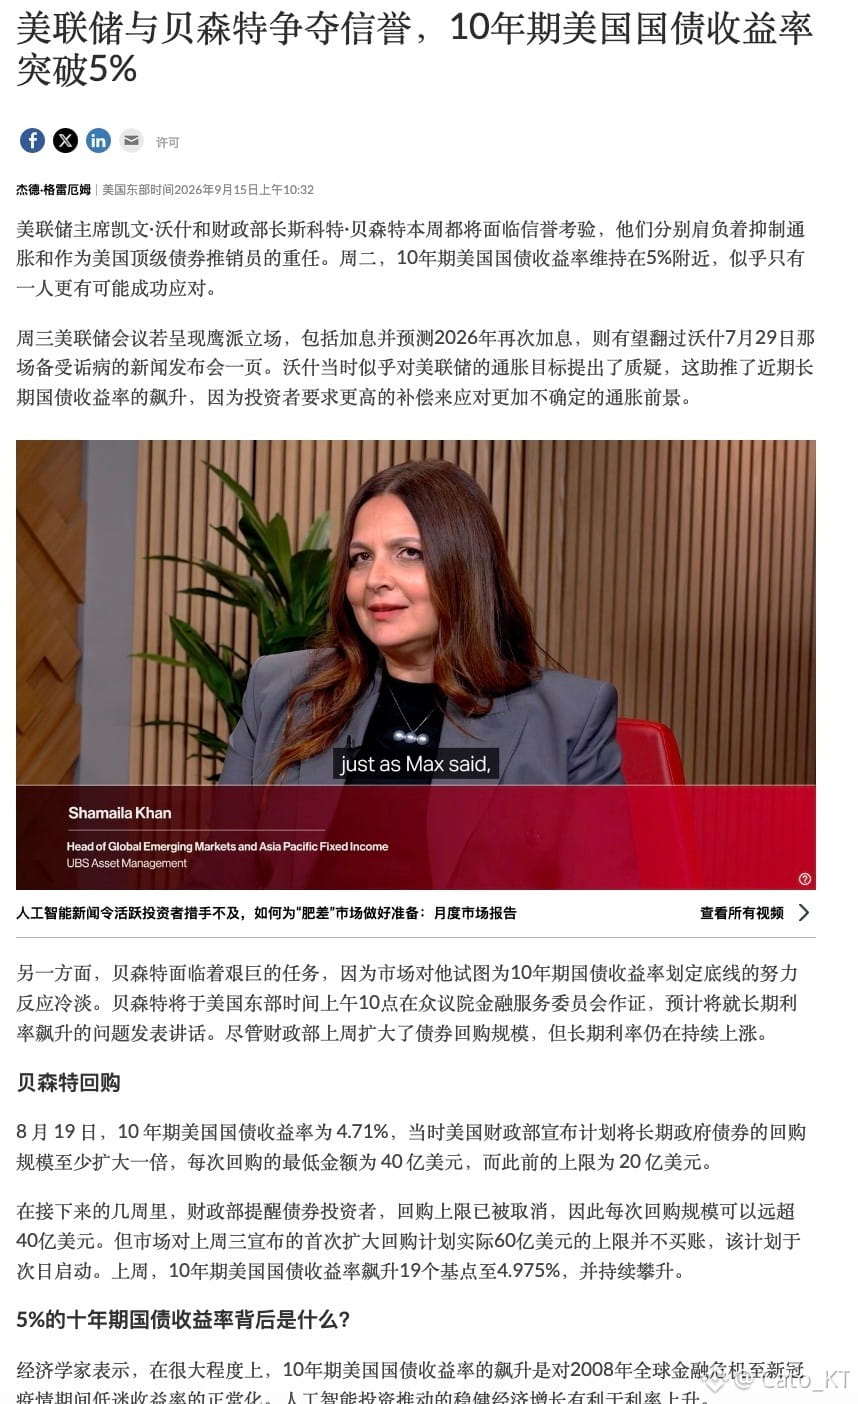
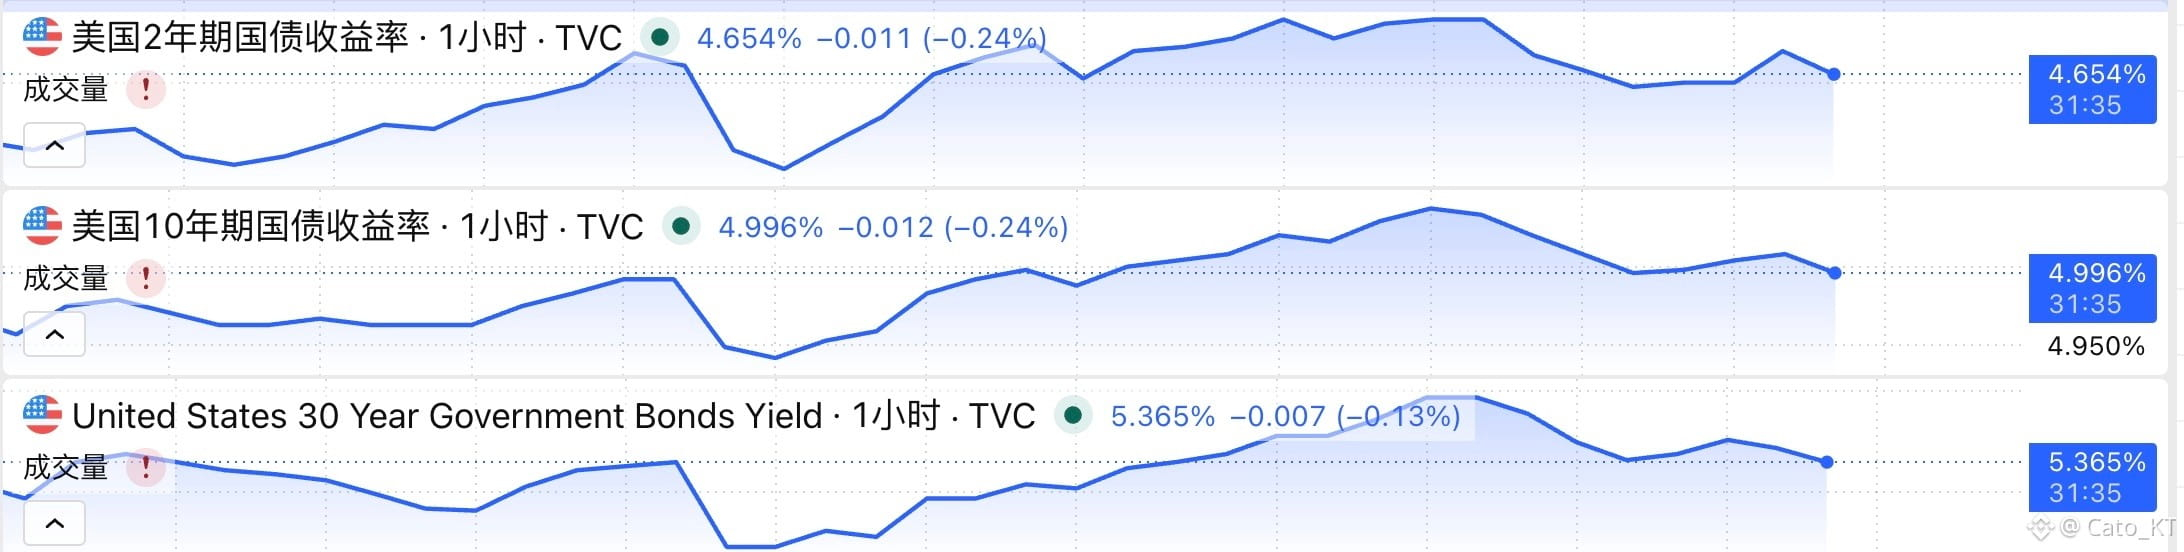
Бесент закончил выступление: tonight’s speech практически не оказывает существенного влияния на долговой рынок. Как и говорилось ранее, описанная в тексте сцена проявилась только в последнем, причем самом бесполезном варианте — акцент на устойчивости экономики США + переложить проблемы долгового рынка на Ближний Восток.
Вместе с тем по плану фискальной консолидации не было дано ответа, который можно было бы немедленно воплотить. То, что рынок действительно волнует, — увеличит ли Бесент ожидания по объёму обратных выкупов и сократит ли выпуск долгосрочных бумаг — ясных ориентиров не прозвучало.
По реакции рынка также видно, что сегодняшнее выступление Бесента для вмешательства в долговой рынок практически неэффективно. Конечно, на 100% подтвердить, что политика Бесента действительно дала сбой, пока нельзя.
С одной стороны, в краткосрочном периоде происходит отскок цен на энергоносители: давление инфляции может толкать доходности по длинным облигациям вверх, что способно компенсировать эффект на долговом рынке. С другой стороны, повышение ставки ещё не реализовано, а вопрос о том, будет ли оно продолжено в будущем, остаётся открытым — долговой рынок пока не имеет чёткой переоценки.
Далее давление перейдёт к Уолшу: посмотрим на завтрашнюю диаграмму точек и на то, как Уолш объяснит нынешнее повышение ставки и будет ли оно продолжено в будущем. На данный момент доходности на долговом рынке держатся на высоких уровнях — и у ФРС, и у Бесента действительно ограничено пространство для манёвра.
Но и плюсы всё же есть: кризис на долговом рынке может вынудить Трампа пойти на компромисс по иранскому вопросу, что снизит давление на цены на энергоносители. А то, что цены на энергоносители сейчас откатываются вниз, — это, пожалуй, единственное положительное решение для долгового рынка в краткосрочной перспективе! #美联储加息是否已成定局
Вместе с тем по плану фискальной консолидации не было дано ответа, который можно было бы немедленно воплотить. То, что рынок действительно волнует, — увеличит ли Бесент ожидания по объёму обратных выкупов и сократит ли выпуск долгосрочных бумаг — ясных ориентиров не прозвучало.
По реакции рынка также видно, что сегодняшнее выступление Бесента для вмешательства в долговой рынок практически неэффективно. Конечно, на 100% подтвердить, что политика Бесента действительно дала сбой, пока нельзя.
С одной стороны, в краткосрочном периоде происходит отскок цен на энергоносители: давление инфляции может толкать доходности по длинным облигациям вверх, что способно компенсировать эффект на долговом рынке. С другой стороны, повышение ставки ещё не реализовано, а вопрос о том, будет ли оно продолжено в будущем, остаётся открытым — долговой рынок пока не имеет чёткой переоценки.
Далее давление перейдёт к Уолшу: посмотрим на завтрашнюю диаграмму точек и на то, как Уолш объяснит нынешнее повышение ставки и будет ли оно продолжено в будущем. На данный момент доходности на долговом рынке держатся на высоких уровнях — и у ФРС, и у Бесента действительно ограничено пространство для манёвра.
Но и плюсы всё же есть: кризис на долговом рынке может вынудить Трампа пойти на компромисс по иранскому вопросу, что снизит давление на цены на энергоносители. А то, что цены на энергоносители сейчас откатываются вниз, — это, пожалуй, единственное положительное решение для долгового рынка в краткосрочной перспективе! #美联储加息是否已成定局