


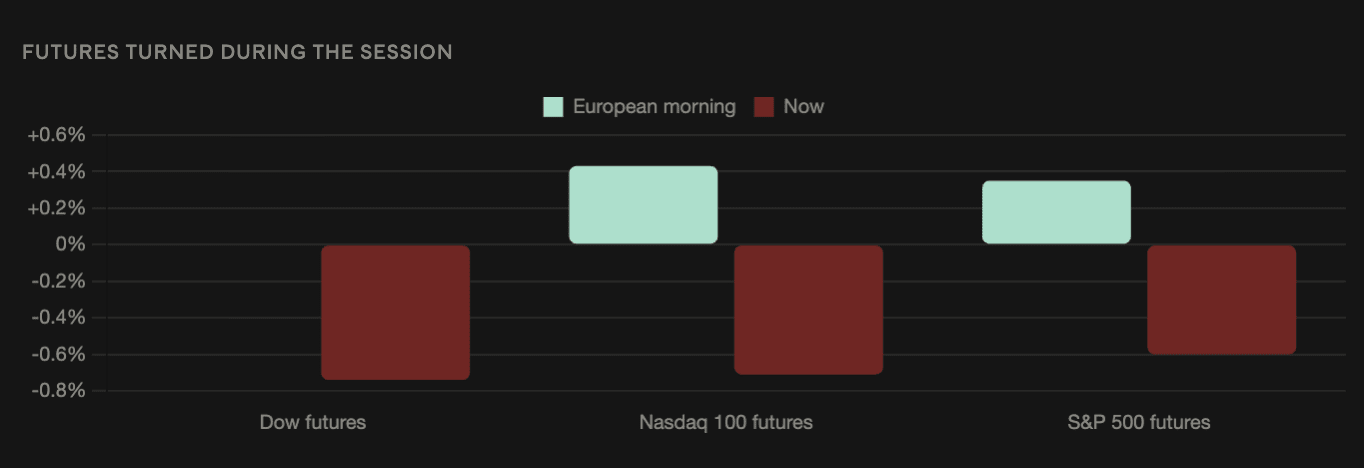
Фьючерсы на американские фондовые индексы развернулись вниз: фьючерсы на Dow Jones снизились на 0,74%, фьючерсы на Nasdaq 100 — на 0,71%, а фьючерсы на S&P 500 — на 0,60% по данным Gate.
Это меняет направление, зафиксированное ранее в ходе сессии, когда фьючерсы на S&P 500 были в плюсе на 0,35%, а фьючерсы на Nasdaq — на 0,43% в утренние часы в Европе, поскольку, как стало видно, часть распродажи в понедельник, обусловленной ИИ, начала сходить на нет.
Понижающийся Dow — это примечательная часть
Здесь важнее порядок, чем величина.
Продажи в понедельник были сосредоточены в технологическом секторе и в инфраструктуре для ИИ. Филадельфийский индекс полупроводников упал на 5,9% за худшую с 1 июля сессию: Nasdaq 100 опустился до шестинедельного минимума, при этом Nvidia снизилась более чем на 4%, а Intel, Micron и SanDisk — более чем на 7% каждая.
Это было отраслевое событие. Теперь в снижении лидирует Dow: все три индекса сгруппированы между 0,60% и 0,74%, что описывает нечто более широкое.
Единообразная слабость по всему мегакап-индексу промышленного сектора, широкому бенчмарку и технологически взвешенному индикатору указывает, что драйвер — макроэкономика, а не сектор.
Сошлись четыре давления
Ничего конкретного не пошло не так — в этом и заключается сложность.
Доходность 10-летних казначейских облигаций достигла 5,04% — максимума с июля 2007 года, а 30-летних — 5,40%, это максимум с июня 2007 года. Brent торговалась выше $107 после очередной атаки на энергетическую инфраструктуру Саудовской Аравии. Рынки оценивают примерно 94% шансов на повышение ставки ФРС в среду. Неопределенность вокруг AI сохраняется после того, как в выходные генеральный директор Anthropic Дарио Амодей призвал замедлить разработку; Сам Альтман и Илон Маск согласились.
Каждый из факторов по отдельности поддается управлению. Если они приходят вместе, они убирают те компенсации, которые обычно смягчают воздействие любого из них.
Шок в энергетике обычно совпадает с ожиданиями роста, поддерживающими прибыль. Рост доходностей обычно сопровождает расширение экономики. Слабость в AI обычно возникает на фоне благоприятной процентной конъюнктуры.
Ни одна из этих компенсаций недоступна.
Дальняя часть кривой причиняет ущерб
Решение в среду касается финансирования в ночное время. Давящее на акции движение происходит дальше по кривой.
На азиатских торгах 10-летняя доходность выросла на 6,2 базисного пункта до 5,021% против 4,4 базисного пункта у 2-летней — до 4,676%. Это сильное расширение спреда разворачивает сглаживание, которое в пятницу произвел CPI.
Стратеги ING по ставкам отметили разрыв: «Логически повышение ставки должно было бы успокоить дальний конец кривой, но обычно дальний конец отличается крайне высокой волатильностью.»
Том ди Галома из Mischler Financial объяснил рост ставочными ожиданиями, увеличением предложения корпоративного и государственного долга, перспективами роста и долгосрочным курсом фискальной политики США. Лишь первое из этого разрешается, когда заканчивается цикл ужесточения.
Европейские акции открылись в целом снижением, при этом падение возглавили итальянские банки — отражая то же давление со стороны дальней части кривой через суверенные вложения на балансы банков.
Криптовалюта падает вместе, а не против
В понедельник наблюдавшийся паттерн не повторился.
Биткоин прибавил примерно 1%, пока индекс полупроводников падал на 5,9%, что вызвало оценки, будто AI-корреляционный канал разрушился. С тех пор биткоин соскользнул примерно до $76 000: он потерял 50-недельную экспоненциальную скользящую среднюю на $77 430, которую вернул в понедельник, и пробил вниз нижнюю границу $77 100 спотовой зоны поглощения, которую аналитики Bitfinex определили.
Понижательное давление в криптовалюте было почти всеобщим во вторник: 92 из 100 участников индекса CoinDesk 100 торговались ниже, а сам индекс снизился на 1,6%. Эфир упал на 1,6% до $2 474,76, а Solana — на 2% до $100,43.
Голосование по завершению рассмотрения законопроекта Clarity добавляет отраслевую переменную, которой нет у рынков акций. Вероятности на Polymarket, что законопроект будет подписан в этом году, снизились с примерно 30–34% в понедельник до 17–18% после того, как демократы внесли встречное предложение.
Среда — это два события, а не одно
ФРС принимает решение в 14:00 по восточному времени (ET) с обновленными прогнозами, а затем в 14:30 пройдет пресс-конференция Уорша.
Решение уже учтено в ценах. Прогнозы банков расходятся резкими разногласиями относительно того, что будет дальше: UBS — 50 базисных пунктов в этом году, Bank of America — 75, Deutsche Bank — до марта 2027 года, а Jefferies ожидает меньше, чем подразумевают рынки.
Точечный график либо подтверждает путь, который рынки уже построили, либо корректирует его. У Уорша есть задача выдать этот сигнал без тех ориентиров на будущее, от которых он отказался на Jackson Hole.
Банк Англии следует за четвергом, а Банк Японии — за пятницей.