

На прошлой неделе у золота были все основания для ралли. Война с Ираном расширилась, нефть подорожала до уровня около 108 долларов за баррель, а инфляция ускорилась. Вместо этого металл упал до своего самого низкого уровня более чем за месяц. Объяснение связано меньше с самим золотом, чем с процентными ставками: более дорогая нефть усилила инфляционные опасения, эти опасения повысили вероятность очередного повышения ставки Федеральной резервной системы, и владельцы золота попали в «ставочный» ажиотаж, который не имел ничего общего с привычной способностью металла быть надежным убежищем.
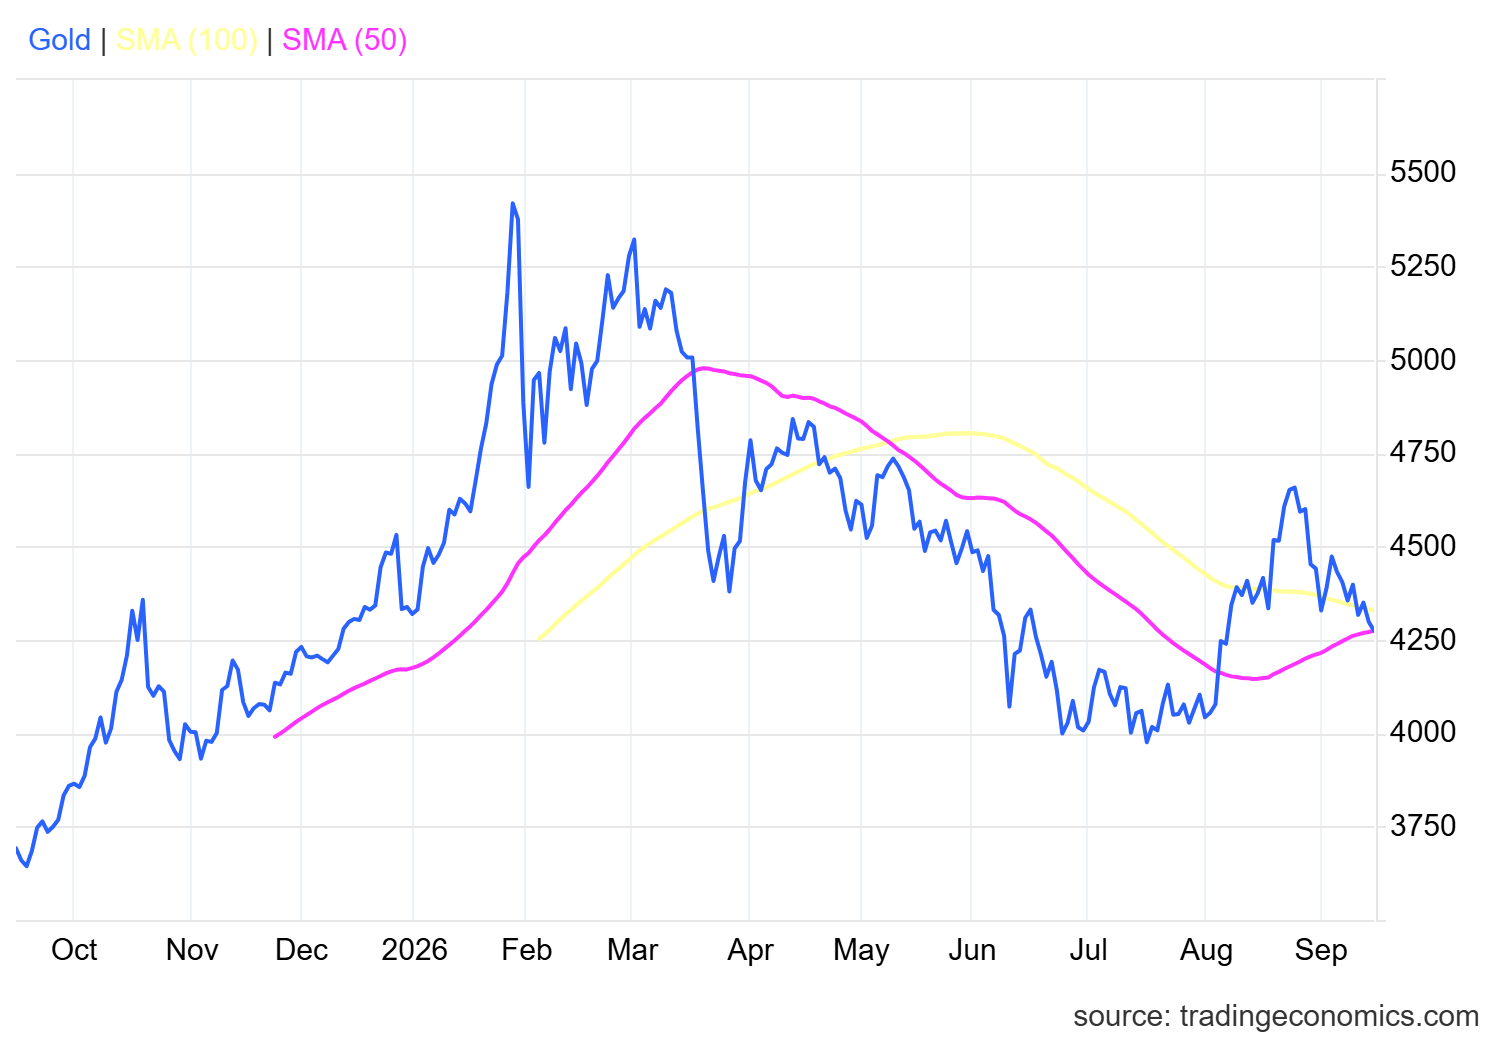
Пятинедельное падение
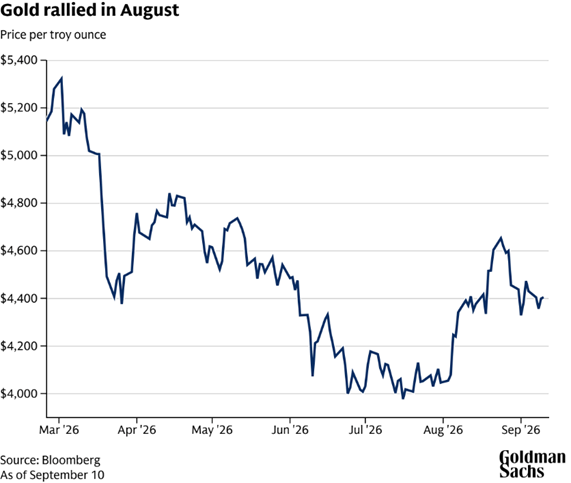
Во вторник золото торговалось около 4 300 долларов за унцию, держась неподалеку от минимумов за пять недель и отдавая заметную часть своего летнего роста. Схема — классическая коррекция после резкого ралли. В неделю с 2 августа металл прибавил 7,45%, а на следующей неделе еще 5,19%, достигнув пика 23 августа — 4 697,66. Затем тренд развернулся. Четыре подряд еженедельных снижения на 3,22%, 0,56%, 1,84% и 1,29% опустили золото до 4 292,83 к 13 сентября — примерно на 8,6% ниже своего августовского максимума.
Нефть, трубопроводы и ставки на обесценение
Сырая нефть росла по причинам, не имевшим прямого отношения к золоту. Восток—Западный трубопровод Саудовской Аравии по-прежнему остается закрытым, а Украина оспаривает утверждение президента Трампа о том, что он уже достиг соглашения с Россией о прекращении атак на энергетическую инфраструктуру. Такой масштабный шок для энергетических рынков почти по определению делает снижение ставок менее оправданным, а резкая эскалация конфликта вернула нефть выше $100 за баррель.
Инфляция в США теперь держится выше целевого показателя ФРС 2% уже более 65 месяцев, и эта серия делает значительную работу за рынками, обеспечивая почти полную уверенность в повышении. Пересмотр ожиданий не начался с данных в пятницу. Губернатор ФРС Кристофер Уоллер — постоянный член комитета и один из более «голубиных» его участников — 3 сентября в интервью Reuters NEXT сказал, что он мог бы поддержать удержание ставок без изменений, если бы цифры за август подтвердили, что дезинфляция не нарушена. Но он оставил себе возможность:
«На этой неделе, возможно, уместно повысить ключевую ставку», — сказал Уоллер, — если поступающие данные покажут, что улучшение оказалось устойчивым.
Рост затрат на энергоносители разгоняет инфляцию, а инфляция усиливает давление на ФРС, чтобы ужесточать политику. Сейчас рынки закладывают примерно 92% вероятность повышения ставки на 25 базисных пунктов в среду, а еще одно повышение уже учтено до конца года. Для золота формула проста: более высокие ставки делают актив, который не приносит доход (купон/процент), менее привлекательным для удержания — значит, спрос снижается.
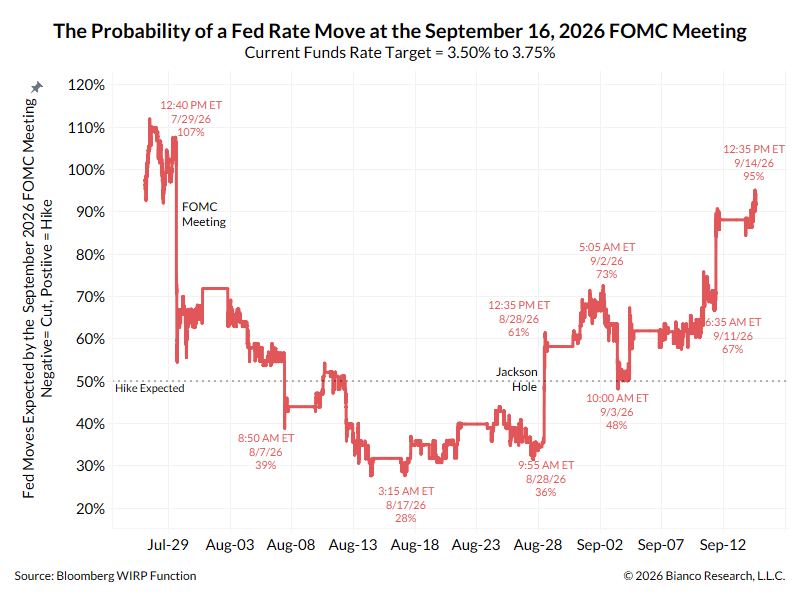
Уорш задал этот тон несколькими неделями ранее. 28 августа, выступая на симпозиуме Jackson Hole в Канзас-Сити ФРС, где он выступал впервые в качестве председателя, он сказал, что летние данные по инфляции — хотя они оказались лучше опасений — не убедили его в том, что базовое давление на цены существенно ослабло. По его словам, ФРС по-прежнему предстоит работа.
На этом этапе удержание выглядит почти немыслимым. Пауза, вероятно, вновь разожжет ту разновидность распродажи казначейских бумаг, которая последовала за встречей 29 июля, когда доходности по длинным выпускам резко подскочили, и министр финансов Скотт Бессенту пришлось вмешаться с неожиданной программой обратного выкупа, чтобы успокоить рынок.
Подобные выкупы обычно подкрепляют то, что трейдеры называют «торговлей обесценением»: давление смещается с рынка облигаций на доллар. Когда правительство выкупает долгосрочные казначейские облигации и заменяет их более краткосрочным долгом, это подавляет более дальние по сроку доходности — более мягкая версия старого плейбука Operation Twist. Если инвесторы воспринимают это как финансовое принуждение на фоне уже повышенного уровня федерального долга, уверенность в долгосрочной покупательной способности доллара может ослабнуть, а потоки — сместиться в пользу твердых активов вроде золота, серебра и биткоина.
Бычий сценарий для золота
Робин Брукс, экономист Института Брукингса, приводит версию того же аргумента. Он считает, что прогноз по золоту сохраняет бычий настрой даже после «ястребиного» разворота Уорша. Если формируется по сути соглашение между Казначейством и ФРС, чтобы ограничить долгосрочные доходности, то это также ограничивает рост реальных процентных ставок. А реальные ставки — главная «цена» удержания чего-то, что не платит доход, например золота. Поскольку госдолг США продолжает расти, он говорит, что эти неявные потолки доходности подливают топлива в «торговлю обесценением», а не гасят ее.
«Неконтролируемый долг сегодня подталкивает буквально все, и он будет толкать золото вверх», — написал Брукс.
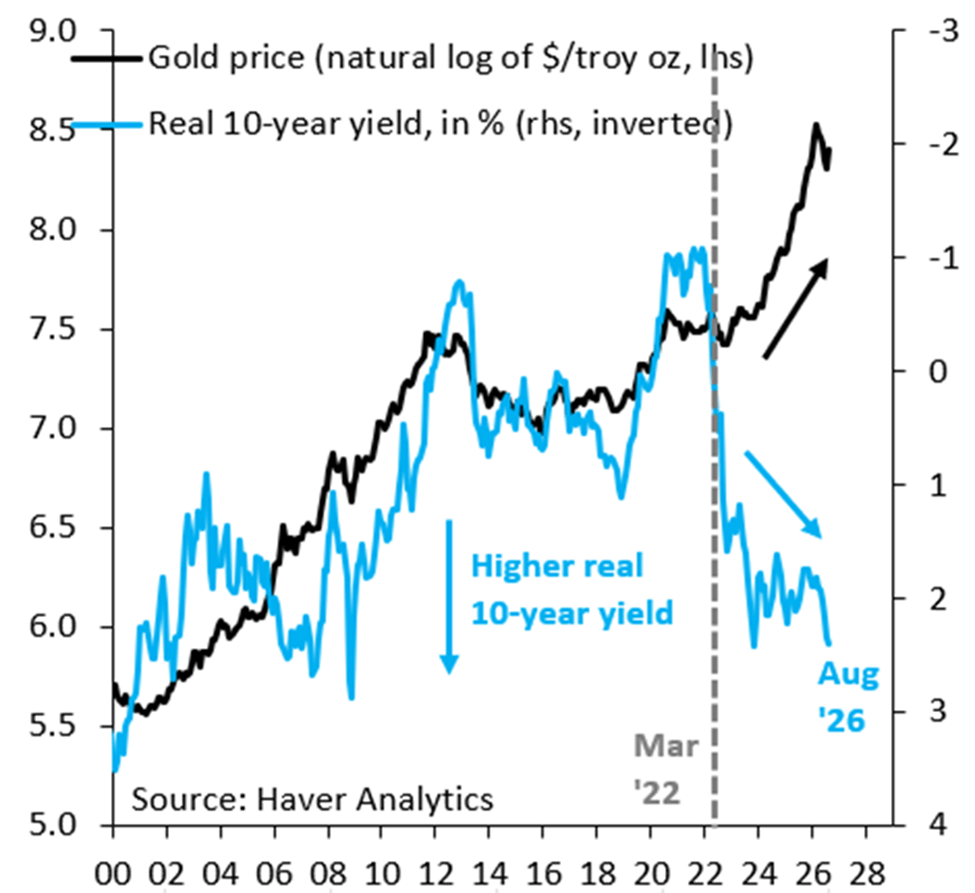
Goldman Sachs прогнозирует дальнейший рост золота, даже несмотря на то, что растущее использование деривативов, привязанных к металлу, может добавлять к его волатильности. Об этом говорится в сообщении Лины Томас, старшего аналитика по сырьевым товарам Goldman Sachs Research, и Даана Струйвена, со-руководителя направления Global Commodities Research в компании. Целевой показатель банка на конец года составляет $4,900 за тройскую унцию — выше примерно $4,300 по состоянию на 10 сентября.
Несколько факторов выполняют основную «тяжелую работу» за этим решением:
Центральные банки активизировали покупки золота с 2022 года, когда страны G7 заморозили активы российских центробанков в Европе в ответ на вторжение в Украину. Goldman Sachs Research ожидает, что покупки центробанков будут в среднем составлять 50 тонн в месяц в 2026 году — больше, чем 17 тонн в месяц до 2022 года.
Спрос на опционы на золото по колл тоже растет: инвесторы хеджируют крупномасштабные сдвиги в политике. Рост цен может побудить держателей опционов покупать больше золота, одновременно вынуждая дилеров покупать золото для хеджирования короткой позиции, что ускоряет ралли. Та же логика работает и в обратную сторону: падение цен может подтолкнуть дилеров свернуть эти хедж-позиции, еще сильнее снижая цены. Этот механизм повышает вероятность того, что золото превысит прогноз Goldman, но одновременно указывает на «большую двустороннюю волатильность» в ходе ралли, пишут Томас и Струйвен.
Потенциальные повышения ставок ФРС несут некоторый риск снижения, но Goldman считает, что в целом баланс рисков для ее прогноза на 2026 год смещен вверх. «Доля золота в частных портфелях по-прежнему низкая, и недавние геополитические события — включая Иран и более широкую напряженность — могут ускорить диверсификацию за пределами центральных банков в пользу частных инвесторов, в том числе из-за того, что это давит на восприятие устойчивости западных финансов», — пишут Томас и Струйвен.
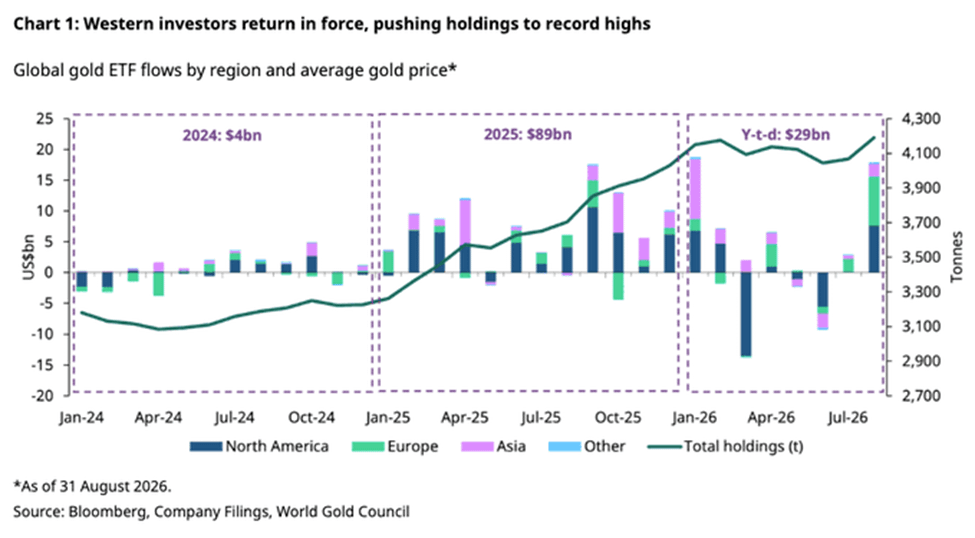
Глобальные ETF, обеспеченные золотом, привлекли в США $18 млрд в августе — это второй крупнейший месячный приток по стоимости за всю историю. Совокупные активы выросли на 121 тонну до 4,189 тонны — также рекордный максимум.
Торговля обесценением — все еще в работе
В этом и заключается суть торговли обесценением. У правительств есть все стимулы не допускать слишком сильного роста доходностей, ведь более высокие расходы на заимствования делают и без того перегруженные долговые уровни еще труднее в обслуживании. Выкупы, прямые покупки, меры по контролю доходности — все это работает с симптомом. Ничто не затрагивает лежащую в основе фискальную проблему.
Вот почему и короткие позиции по гособлигациям напрямую превратились в более сложную для исполнения сделку. Более «чистое» выражение, возможно, лежит в валютах и драгоценных металлах: более слабые валюты, поскольку правительства пытаются одновременно управлять ростом и долгом, и золото вместе с его «собратьями» как средство сохранения стоимости в мире, где политики снова и снова давят на рычаги, чтобы сдерживать естественный рост доходностей. Многолетняя распродажа облигаций еще не исчерпала потенциал. Если уж говорить, то вмешательство государства укрепляет аргументы в пользу «торговли обесценением», а не ослабляет их.