
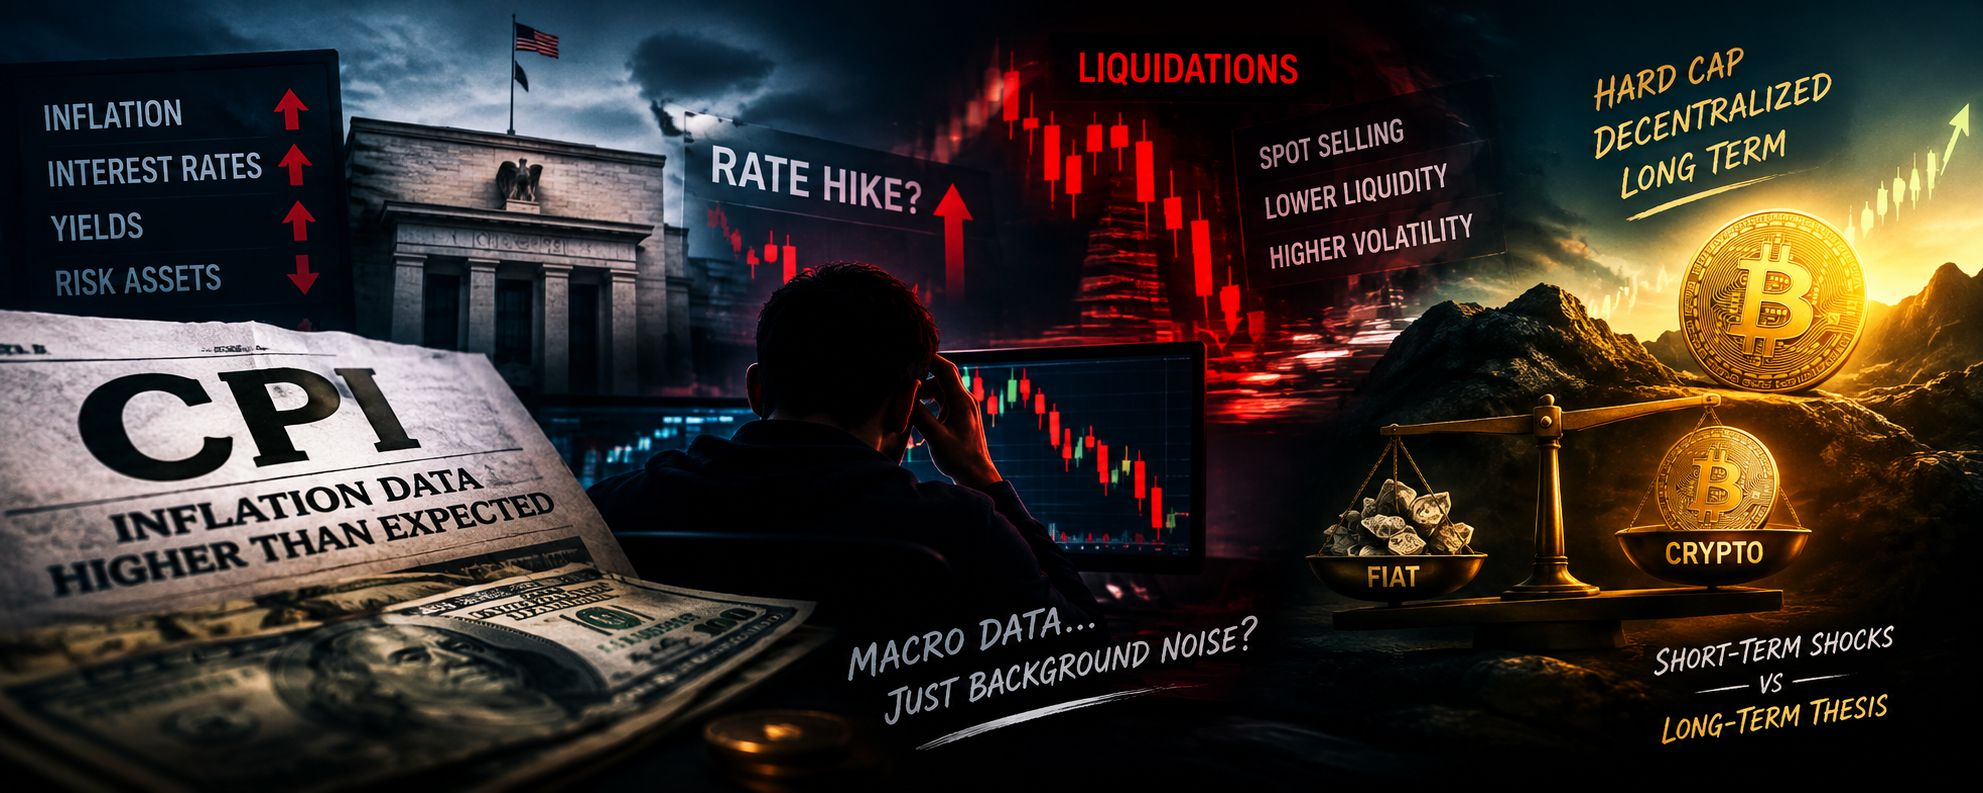
Я сидел перед своими графиками прошлой ночью примерно в 19:30, прокручивал X и наблюдал за привычным предсобытийным шумом перед CPI. И тут меня осенило, насколько сильно изменилась наша рутина в крипте за последние пару лет. Несколько циклов назад никто в этом сегменте не проводил вторник вечером в ожидании данных по инфляции в США. Нас волновали запуски mainnet, разблокировки токенов, листинги на биржах или любой другой сюжет, который разгоняли в течение той недели. Теперь половина таймлайна ведёт себя так, будто стала макроаналитиками за одну ночь: спорит о показателях базовой инфляции, расходах на жильё и «липких» ценах на услуги, словно мы все параллельно поступили учиться в бизнес-школу.
Сначала это казалось странным: наблюдать, как биткоин реагирует на объявления Федеральной резервной системы с точностью высокобета-технологического бумагa. Но вот мы здесь. Каждый раз, когда релиз индекса потребительских цен приближается, рынок затихает, ликвидность редеет, и все ждут релиза, чтобы понять, дадут ли нам ралли или нас уронят в землю.
Приближается следующий релиз, и вопрос, который висит над всеми, — может ли «горячий» CPI действительно вынудить ФРС сменить курс и спровоцировать повышение ставки. Звучит почти безумно даже произнести это вслух после всех разговоров о снижениях, но тревога реальна. Когда смотришь, как на деривативных биржах накапливается маржинальное плечо, видно, что трейдеры нервничают.
Если оглянуться назад, я помню, как общее предположение было в том, что повышение ставок — это строго проблема 2022 и 2023 годов. Мы прошли один из самых жёстких циклов ужесточения в современной экономической истории, и консенсус стал таким: пик ставки уже позади. Рынок начал закладывать последовательные снижения, считая, что инфляция просто плавно сползёт к целевым двум процентам — как мягкая посадка из учебника.
Но в реальной жизни редко всё идёт по учебнику. Инфляция оказалась гораздо более «липкой», чем оптимистичные прогнозы, особенно в категориях вроде жилья и услуг, которые не исчезают просто так за пару месяцев. Когда ежемесячные цифры выходят даже на доли процента выше ожиданий, общее доверие рынка получает мгновенный удар.
Так может ли «горячий» CPI действительно вернуть повышения ставок? Если смотреть с экономической точки зрения, возвращение к повышению ставок — для центральных банков огромный барьер. Поднимать ставки снова после паузы или сигнала о развороте — значит сообщать публике, что контроль был потерян, а центральные банки ненавидят признавать подобное. Но если CPI продолжит неожиданно оказываться выше ожиданий, а инфляционные ожидания начнут «раскрепощаться», у них может не остаться особого выбора.
Может, я слишком накручиваю, но кажется, что рынок закладывает мир, где у центральных банков всего две передачи: смягчение или удержание. Мы редко останавливаемся, чтобы рассмотреть хаотичную «середину», где инфляция снова разгоняется, в то время как рост замедляется. Если окажется, что инфляция достаточно устойчива, чтобы снова вернуть повышения ставок в повестку, то немедленная реакция на риск-активы, скорее всего, будет резкой и безжалостной.
Для криптовалют, в частности, ликвидность — это всё. Биткоин появился в эпоху количественного смягчения и почти нулевых процентных ставок, что создало огромный аппетит к несверенным с государством активам. Высокие ставки действуют как вакуум, возвращая капитал обратно в безрисковые доходности вроде казначейских векселей. Зачем рисковать ради волатильных альткоинов, если можно просто сидеть на безопасной доходности и при этом почти не иметь риска?
Когда ставки остаются высокими или угрожают стать ещё выше, эффективность капитала становится беспощадной. Институциональные столы сокращают бюджеты на риски, розничных трейдеров «сжимает» за счёт более высоких затрат на заимствования в их повседневной жизни, а плечо быстро «выбивают». Мы видели, насколько быстро ликвидность уходит из стаканов заявок, когда макро-настроения портятся.
При этом существует контраргумент, который время от времени всплывает в некоторых «нативных» криптосообществах. Некоторые считают, что сохраняющаяся инфляция и ошибочные действия центральных банков на самом деле представляют собой главный долгосрочный бычий тезис для децентрализованных активов. Если фиатные валюты продолжат терять покупательную способность, а центральные банки бесконечно колеблются между повышением и снижением ставок, тогда, по их словам, активы с жёсткими верхними лимитами выглядят более привлекательными на горизонте нескольких лет.
Этот макро-тезис звучит отлично в эссе или на подкасте, но стаканы заявок не торгуют многолетними философскими аргументами в краткосрочной перспективе. В 15-минутном окне после релиза CPI алгоритмы и макрофонды не заботятся о долгосрочном этосе денежной независимости. Их волнуют реальные доходности, условия ликвидности и управление рисками. Если «горячий» релиз повышает вероятность повышения ставки, ликвидные активы продаются в первую очередь, чтобы везде закрыть маржу.
Я часто ловлю себя на мысли о том, не даём ли мы слишком много «воздуха» этим ежемесячным отчётам. Мы тратим дни, анализируя один-единственный показатель, пытаясь опередить движение, которое может оказаться полностью перечёркнутым пересмотром данных в следующем месяце или одной фразой из пресс-конференции центрального банка. Это создаёт постоянное состояние реактивной торговли, когда люди меняют весь свой настрой три раза в неделю из‑за макроэкономического шума.
Однако игнорировать это тоже нельзя. Неведение — не стратегия, когда макро-потоки напрямую диктуют движение цены. Ключ — понимать разницу между краткосрочной волатильностью и фундаментальным сдвигом в макро-ландшафте. Один «горячий» релиз CPI может подбросить слухи о повышении ставок и вызвать ликвидационную свечу, но чтобы политики реально изменили курс, нужен устойчивый тренд «горячих» данных.
Будь то следующий релиз CPI окажется достаточно «горячим», чтобы подтолкнуть центральные банки снова к повышению ставок, или же просто сохранит ставки на более высоком уровне дольше, вывод для криптотрейдеров ощущается довольно одинаково. Эра дешёвых денег, которые разгоняли лёгкие пампы по каждому случайному токену, на паузе. Мы в избирательном рынке, где терпение, сохранение капитала и управление рисками важнее, чем попытки поймать каждое крошечное движение.
Я не знаю, увидим ли мы в этом году ещё одно повышение ставки. Часть меня думает, что политическое и экономическое трение будет слишком сильным, чтобы центральные банки пошли на такой триггер, если инфляция снова по-настоящему не выйдет из-под контроля. Но уже сам факт, что рынок вынужден взвешивать эту возможность, показывает, насколько хрупким на самом деле является текущая обстановка. Пока что я держу плечо на низком уровне, держу чуть больше кэша, чем обычно, и смотрю, как стаканы заявок переваривают любые цифры, которые выскакивают на экране.
