


Спор вокруг Закона CLARITY превратился в простой вопрос: выберут ли американцы хранить свои наличные в банках или будут использовать доллар-фиксированные стейблкоины с многообещающими вознаграждениями?
До голосования во вторник в Сенате восемь банковских организаций обратились к законодателям с просьбой установить более строгие правила в отношении стимулов для использования стейблкоинов. Их позиция проста: когда депозиты покидают банки, они утрачивают надежный и недорогой источник фондирования и доступность наличных.
Важность этого вопроса связана с тем, что банки используют депозиты для предоставления кредитов. В мае Cryptopolitan писал, что в США банки используют около 80% депозитов для финансирования займов; поэтому вопрос стимулов для стейблкоинов становится вопросом как стоимости фондирования, так и контроля платежей в долларах.
Почему хранение токенов вместо наличных — это ключевая игра
Стейблкоины сделаны так, чтобы имитировать такие активы, как доллар. Согласно статье, опубликованной Банком международных расчетов (BIS), почти 98% стейблкоинов оцениваются в долларах. МВФ говорит, что стоимость рынка составляет около 300 млрд долларов в августе.
Закон GENIUS 2025 года запрещает эмитентам стейблкоинов напрямую предоставлять проценты или доход. Анализ Белого дома показал, что в законопроекте не содержится прямого запрета на распределение вознаграждений аффилированными лицами и другими третьими сторонами. Закон CLARITY может определить, сколько пространства у этих договоренностей останется для продолжения.
Чего банки хотят добиться исключения из текста
В письме, опубликованном в понедельник и адресованном лидеру большинства в Сенате Джону Туну и лидеру меньшинства в Сенате Чаку Шумеру, банковские группы заявили, что не могут поддержать последнюю инициативу по предоставлению вознаграждений.
Они также призвали Сенат исключить слово «исключительно» из определения платежа, основанного на удержании, заменить фразу «экономически или функционально эквивалентное» на словосочетание «существенно схожее», а также убрать упоминания о том, что вознаграждения зависят от баланса, длительности или времени ведения бизнеса.
Организации, поставившие свои названия под письмом, также включают Американскую банковскую ассоциацию (ABA), Институт банковской политики (Bank Policy Institute) и Независимую ассоциацию общественных банков Америки (Independent Community Bankers of America), среди прочих. Как сообщал ABA Banking Journal, письмо появилось после того, как 10 сентября 80 ассоциаций банкиров штатов присоединились к призывам использовать более строгую формулировку.
Собственные расчеты правительства подрывают панику
Совет при Белом доме по вопросам экономических консультантов (CEA) подготовил существенно более низкую оценку возможного ущерба для кредитования.
Исследование за апрель показало, что запрет на доходность по стейблкоинам повысит уровень кредитования банками лишь на 2,1 млрд долларов, то есть на 0,02%, при этом создаст чистый убыток для общественного благосостояния в размере 800 млн долларов. Кредитование общественных банков увеличится примерно на 500 млн долларов.
Даже в случае почти нереалистичных допущений, о которых упоминал CEA, включая использование стейблкоинов примерно в шесть раз выше, чем сегодня, и трансформацию денежно-кредитной политики ФРС, рост банковского кредитования, по оценкам, составляет лишь 4,4%.
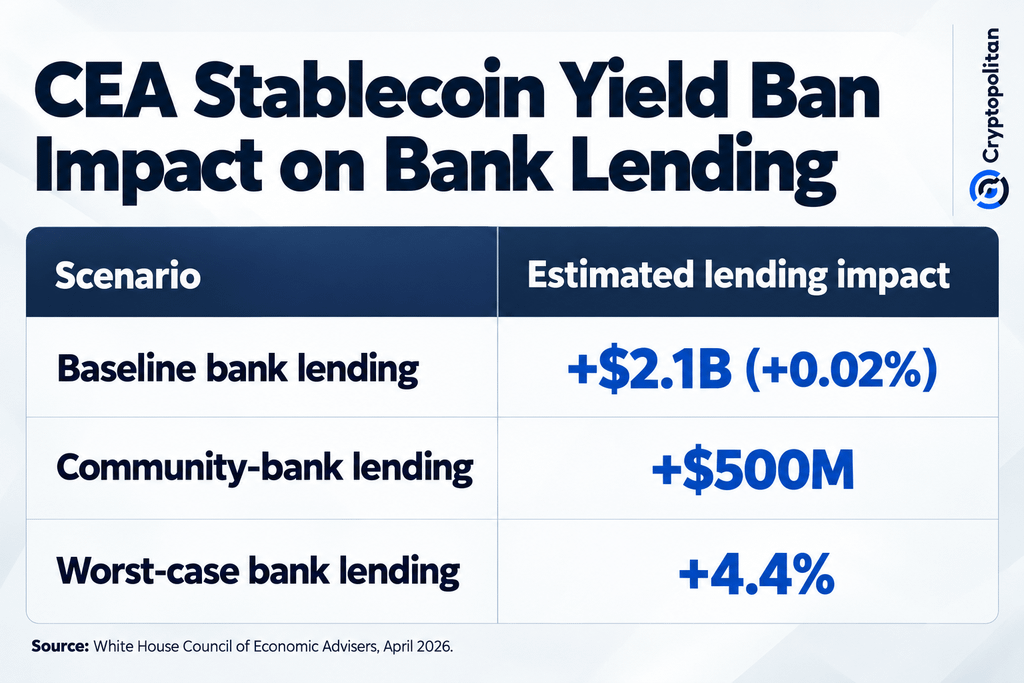 Запрет на доходность стейблкоинов по линии CEA: прирост кредитования на 2,1 млрд долларов против худшего сценария 4,4%
Что изменилось со времени майского проекта
Обновленный законопроект, опубликованный в воскресенье, включает 126 существенных поправок, которые добивались демократы, как сообщает Reuters.
Законопроект ужесточает правила о том, как публичные должностные лица могут извлекать выгоду из криптовалют, и наделяет генеральных прокуроров штатов значительными полномочиями в вопросах правоохранительной деятельности в этой сфере. Сенатор Синтия Ламмис заявила, что законопроект теперь готов к дальнейшему продвижению, тогда как сотрудники сенатора Элизабет Уоррен охарактеризовали изменения, касающиеся этики, как «пустые».
Законопроект требует 60 голосов для принятия правила о прекращении прений (cloture) во вторник.
Почему рамка «банк против криптовалюты» слишком упрощена
Разлом в отрасли не столь однозначен. По данным Cryptopolitan, Goldman Sachs, BNY и Morgan Stanley поддержали законопроект, выступив наперекор ориентированным на ритейл банковским группам.
Тем временем общественные банки не обязательно отвергают стейблкоины. Сеть Moov из общественных банков и кредитных союзов, охватывающая более 1000 организаций, может использовать платежные технологии со стейблкоинами, предоставляемые Coinbase.
Это воздействие выходит за рамки банковской отрасли США. BIS предупреждает, что широкое использование стейблкоинов, привязанных к доллару, может способствовать цифровой долларизации в развивающихся странах, тогда как МВФ сообщает, что даже использование стейблкоинов в небольших масштабах может заставить старые финансовые компании повысить уровень игры в части конкуренции по стоимости и эффективности.
Поэтому голосование во вторник — это не просто разногласие по поводу депозитов, а борьба за то, кто будет контролировать следующий этап платежей в долларах.
Выпущенная в понедельник обновленная редакция законопроекта включает 126 существенных поправок, которых добивались демократы, как сообщало Reuters. Пассивная доходность по стейблкоинам — запрещено. Продолжает быть запрещенной. Вознаграждения за активность/транзакции — разрешены. Явно разрешены. Вознаграждения, которые функционируют как банковские проценты — запрещены. Роль Казначейства: нет специального «аварийного предохранителя» (circuit breaker) в майском резюме. Казначейство получает новый механизм «предохранителя». Общественные банки: общая обеспокоенность по поводу конкуренции за депозиты. Явно защищены через «предохранитель». Оценка влияния на депозиты: нет сопоставимого детального механизма. Федеральные ведомства должны изучить потоки депозитов и эффекты для кредитования. Маркетинг стейблкоинов как депозитов — ограничено. Явно запрещено.
Окончательный текст CLARITY сохраняет вознаграждения по транзакциям со стейблкоинами, но дает Казначейству механизм в стиле режима чрезвычайных мер, чтобы ужесточать правила, если станет доказано, что стейблкоины фактически выводят депозиты из общественных банков
Не просто читайте новости о криптовалюте. Понимайте их. Подпишитесь на нашу рассылку. Это бесплатно.