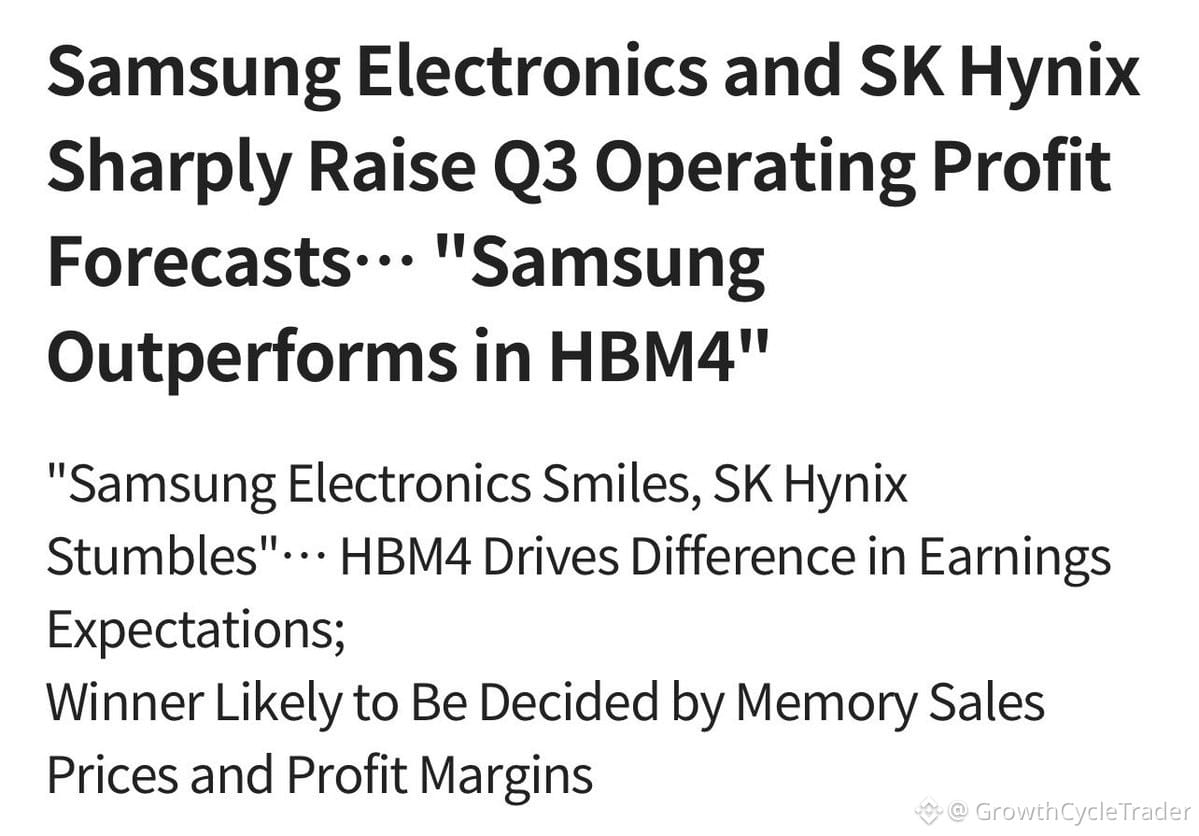
Уличные аналитики только что повысили прогнозы по прибыли за 3 квартал для Samsung и SK Hynix. Гонка за HBM4 усиливается — и Samsung стремительно сокращает отставание.
Консенсус по операционной прибыли Samsung за 3 квартал теперь составляет 114,2 трлн вон (≈$82 млрд), что на 12% больше в квартальном сопоставлении (QoQ). SK Hynix — 78,8 трлн вон (≈$56 млрд), рост на 4%.
Разрыв сокращается из‑за сдвигов в долях рынка. Counterpoint показывает, что доля глобальной выручки Samsung от HBM выросла до 33% во 2 квартале с 21% в 1 квартале. SK Hynix снизилась с 58% до 50% за тот же период. Год назад SK Hynix лидировала 64% против 15%. Теперь это 37‑пунктовое преимущество сократилось до 17 пунктов.
HBM4 — главный катализатор. Samsung планирует более чем втрое увеличить продажи HBM4 в 3 квартале по сравнению со 2 кварталом, при этом в H2 доля HBM4 будет составлять более 60% в структуре HBM. Samsung отгрузила HBM4 первой, опираясь на 1c DRAM. SK Hynix осталась на 1b — по причинам выхода годных, связанным с цепочкой поставок $NVDA.
UBS уже закладывает, что в 2027 году Samsung будет занимать 41% битов HBM4 против 39% у SK Hynix. KB Securities прогнозирует, что Samsung окажется близко к 40% от общей доли HBM к 4 кварталу этого года.
SK Hynix по‑прежнему удерживает более крупную установленную базу и сохраняет связи с $NVDA. У Samsung преимущество по техпроцессу и более быстрый разгон HBM4.
Вот почему сейчас пересмотры по прибыли для Samsung идут быстрее.
Вопрос: если HBM4 — это более 60% в структуре Samsung на H2, сохранится ли это до 2027 года или же 3nm base-die роадмап SK Hynix снова сократит разрыв?
Это история цикла в цепочке поставок, разворачивающаяся в реальном времени. Следите за изменением структуры и за расширением маржи.
Консенсус по операционной прибыли Samsung за 3 квартал теперь составляет 114,2 трлн вон (≈$82 млрд), что на 12% больше в квартальном сопоставлении (QoQ). SK Hynix — 78,8 трлн вон (≈$56 млрд), рост на 4%.
Разрыв сокращается из‑за сдвигов в долях рынка. Counterpoint показывает, что доля глобальной выручки Samsung от HBM выросла до 33% во 2 квартале с 21% в 1 квартале. SK Hynix снизилась с 58% до 50% за тот же период. Год назад SK Hynix лидировала 64% против 15%. Теперь это 37‑пунктовое преимущество сократилось до 17 пунктов.
HBM4 — главный катализатор. Samsung планирует более чем втрое увеличить продажи HBM4 в 3 квартале по сравнению со 2 кварталом, при этом в H2 доля HBM4 будет составлять более 60% в структуре HBM. Samsung отгрузила HBM4 первой, опираясь на 1c DRAM. SK Hynix осталась на 1b — по причинам выхода годных, связанным с цепочкой поставок $NVDA.
UBS уже закладывает, что в 2027 году Samsung будет занимать 41% битов HBM4 против 39% у SK Hynix. KB Securities прогнозирует, что Samsung окажется близко к 40% от общей доли HBM к 4 кварталу этого года.
SK Hynix по‑прежнему удерживает более крупную установленную базу и сохраняет связи с $NVDA. У Samsung преимущество по техпроцессу и более быстрый разгон HBM4.
Вот почему сейчас пересмотры по прибыли для Samsung идут быстрее.
Вопрос: если HBM4 — это более 60% в структуре Samsung на H2, сохранится ли это до 2027 года или же 3nm base-die роадмап SK Hynix снова сократит разрыв?
Это история цикла в цепочке поставок, разворачивающаяся в реальном времени. Следите за изменением структуры и за расширением маржи.