
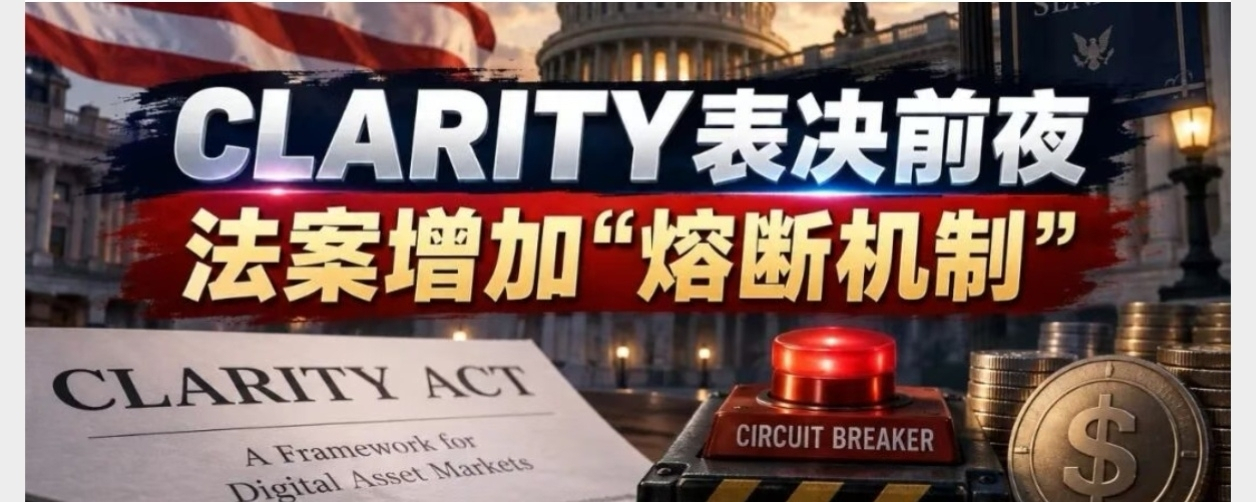

Законодательство США о структуре рынка цифровых активов находится на финишной прямой.
15 сентября Сенат США проведет ключевое процедурное голосование по CLARITY Act; чтобы продвинуть законопроект дальше, нужно набрать 60 голосов.
Накануне голосования вновь стал главной темой вопрос, который уже несколько месяцев вызывал споры: не высосут ли стейблкоины деньги из банковских депозитов?
Бессент: если стейблкоины повредят общественным банкам, Минфин вмешается 14 сентября, накануне ключевого процедурного голосования по CLARITY Act, министр финансов США Скотт Бессент публично поддержал окончательный проект закона. Его позиция предельно ясна: «The CLARITY Act is critical to ensuring America wins the global race for new technology.» «Закон CLARITY имеет решающее значение для того, чтобы Америка выиграла глобальную гонку за новые технологии.»
Он также связал закон CLARITY Act с уже принятым законом GENIUS Act. Продвигая GENIUS Act, США хотят, чтобы новая финансовая инфраструктура, включая стейблкоины, создавалась в Соединенных Штатах, а не уходила за рубеж. Сразу вслед за этим Bessent подчеркнул еще одну цель: Community Banks (общественные/региональные банки) тоже должны быть защищены. Это — весьма примечательное новое изменение в финальной версии CLARITY Act.
Новая версия законопроекта дает министру финансов США дополнительные инструменты для вмешательства в ситуации, когда из‑за стейблкоинов начинается отток банковских депозитов и это начинает оказывать реальное влияние на общественные банки. Заявление Bessent было предельно прямым: «If stablecoins cause harm to community banks, I will not hesitate to use these tools to ensure they remain fully protected.» «Если стейблкоины причинят вред общественным банкам, я без колебаний использую эти инструменты, чтобы гарантировать, что они будут полностью защищены». В последней версии CLARITY появилось, как кажется, одно из самых заметных изменений — этот «circuit breaker» — возможно, даже самое важное изменение в финальной версии перед голосованием.
Если стейблкоины и связанные с ними платформы смогут привлекать деньги через Rewards (вознаграждения), Yield (доходность) или иные экономически схожие с процентами механизмы, то часть средств, которые изначально хранились в банках, может перейти в экосистему стейблкоинов. Для крупных банков вроде JPMorgan или Bank of America это, возможно, не станет немедленной проблемой выживания.
Но для Community Banks, которые в США в значительной степени зависят от местных депозитов для кредитования, проблема выглядит иначе. Поэтому новая версия CLARITY Act включает набор мер вмешательства на случай Deposit Flight (оттока депозитов), то есть Circuit Breaker (механизм «аварийного отключения»/срабатывания ограничителя).
Если в будущем данные покажут, что стейблкоины действительно вызывают серьезный отток депозитов и начинают вредить общественным банкам, министр финансов сможет использовать полномочия, предоставленные законопроектом, для вмешательства.
На самом деле это очень типичный американский подход к регулированию: сначала дать пространство для инноваций, а затем оставить регулятору «аварийный тормоз».
Но банковский сектор США сказал: подождите, пока депозиты не побегут — и только потом «отключайте» (circuit break) будет уже поздно. В тот же день, когда Bessent публично сделал это заявление, банковский сектор сразу же высказал возражения.
Как сообщает ведущий программы Crypto In America ЭлИнор Терретт (Eleanor Terrett), в своей последней письме для руководства Сената восемь американских банковских ассоциаций прямо указали: так называемый «Circuit Breaker» в новой версии CLARITY Act вообще нельзя считать настоящим Safeguard (защитным механизмом).
Логика банковского сектора такова: если нужно ждать, пока «массовый отток депозитов» уже станет свершившимся фактом, и только тогда министр финансов сможет действовать, то для некоторых небольших общественных банков с более уязвимыми балансами ущерб может быть уже нанесен.
Поэтому банки, по сути, требуют изменить все еще одно: Stablecoin Rewards (вознаграждения по стейблкоинам).
Они хотят еще сильнее ужесточить формулировки законопроекта, чтобы перекрыть стейблкоиновым платформам возможность в самых разных формах предлагать по счетам со стейблкоинами условия, аналогичные банковским процентам по депозитам.
Почему «вознаграждения по стейблкоинам» стали последней твердой костью в CLARITY? Проблема как раз в этом. Если стейблкоин — просто платежный инструмент, то логика движения средств выглядит как Dollar (доллар) → Stablecoin (стейблкоин) → Payment (платеж), и это еще не полностью прямое конкурентное отношение с банковскими депозитами.
Но если торговые платформы или другие организации смогут предоставлять вознаграждения за удержание стейблкоинов в зависимости от объема удерживаемых стейблкоинов, времени их хранения и т. п., то выбор, с которым сталкивается пользователь, может свестись к сравнению Bank Deposit (банковский депозит) и «Stablecoin + Rewards (стейблкоин + вознаграждение)». В этот момент стейблкоин уже перестает быть только Payment Instrument (платежным инструментом) и может постепенно превратиться в Deposit Alternative (альтернативу депозитам). Именно этого больше всего опасается банковский сектор.#特朗普就CLARITY法案条款存疑 #比特币涨1.64%突破78000美元
