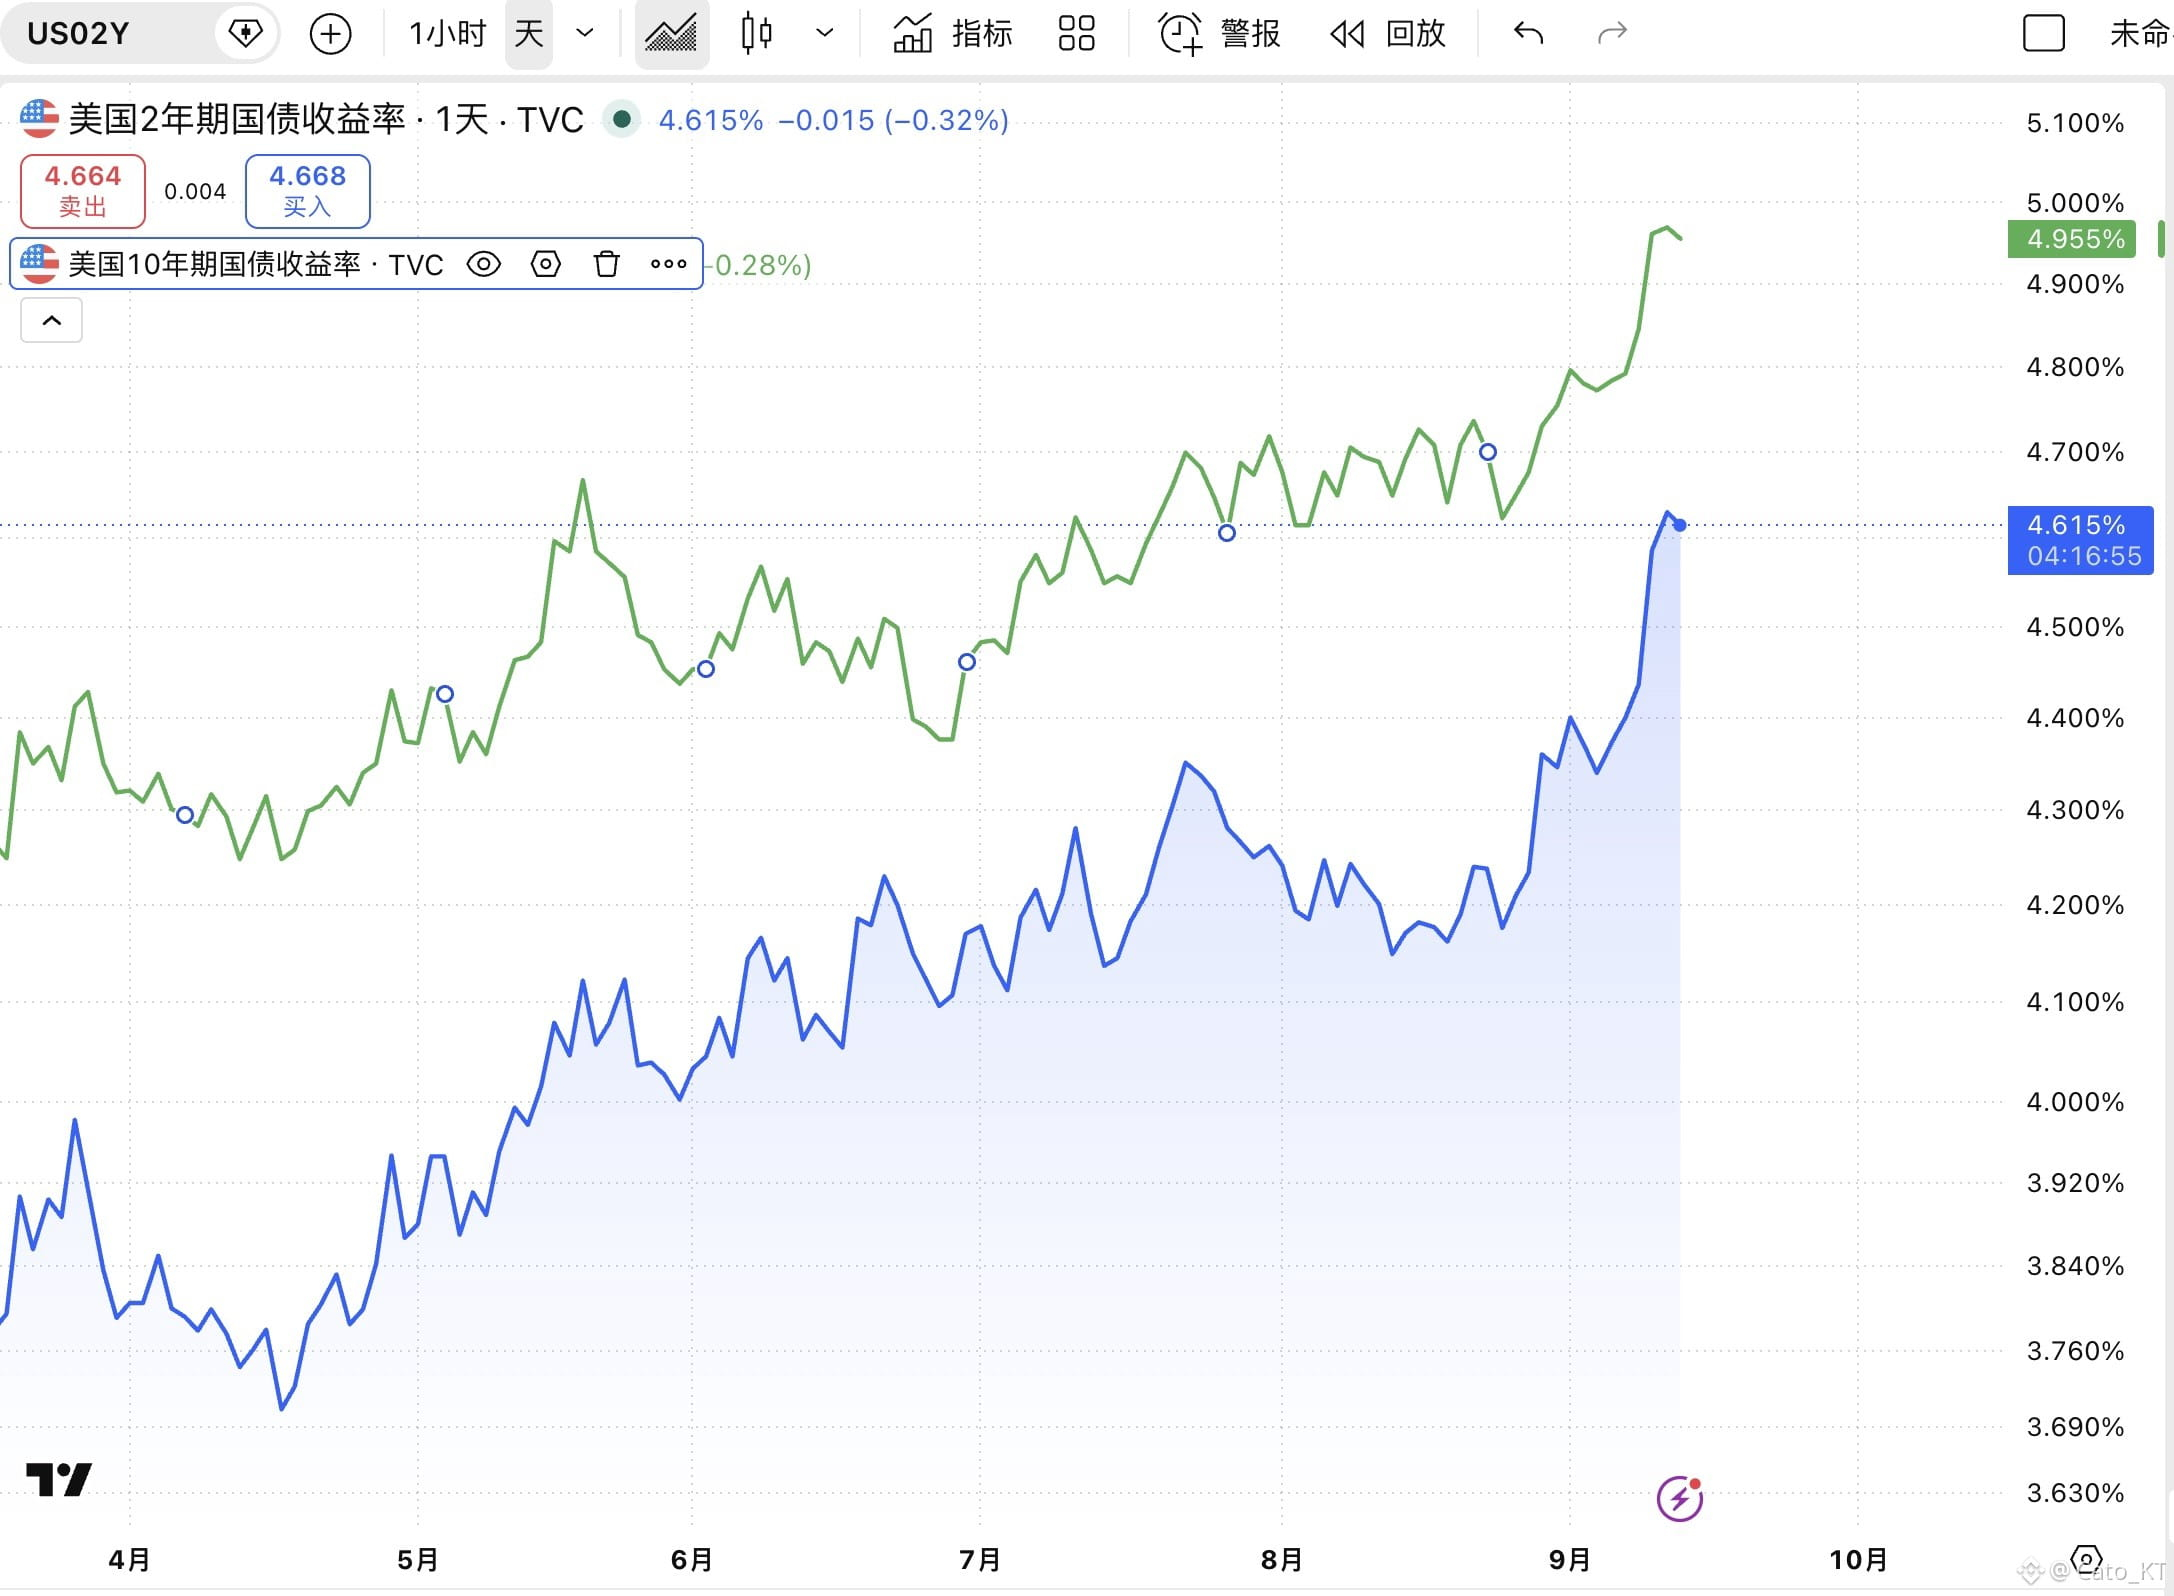
Сегодня доходность 10-летних U.S. Treasuries вновь приближается к 5%, при этом доходность 2-летних ускоренно растёт; разница между ними постоянно сокращается. Как только диапазон доходностей выровняется, рынок облигаций войдёт в фазу «медвежьего флэта» (bear flat)
В целом, переход рынка облигаций в фазу «медвежьего флэта» менее благоприятен для рискованных активов: безрисковые процентные ставки притянут на себя часть ликвидности, а это означает, что давление на рискованные активы будет усиливаться
До того, как станет окончательно ясно о повышении ставки, 2-летняя и 10-летняя доходности движутся синхронно по направлению; однако после подтверждения решения об ужесточении под влиянием дальнейшей политики ФРС они могут измениться.
Если продолжат сохраняться «ястребиные» ожидания повышения ставки, то доходность 2-летних будет ускоренно расти, а доходности 10-летних и 30-летних длинных облигаций, напротив, могут немного снизиться — благодаря притоку средств, привлечённых ожиданиями будущего ужесточения. В результате будет ускоряться расширение спрэда между доходностями 2-летних и 10-летних.
Как только доходности кратко- и долгосрочных облигаций окажутся в фазе «медвежьего флэта», следует обратить внимание на риск того, что доходность 2-летних начнёт демонстрировать инверсию относительно короткого и длинного конца кривой (когда будет возникать инверсия «2 года vs короткие/длинные»). Это означает, что давление будет передано банковскому сектору: банки повысят планку кредитования, ужесточат кредитные лимиты, что окажет негативное влияние на компании и на общую ситуацию.
Поэтому важно, как управлять доходностями на рынке облигаций, чтобы кривая доходности выравнивалась, но при этом не доходила до фазы «медвежьего флэта» и тем более до инверсии. Вот почему после повышения ставки ФРС в сентябре стоит обратить внимание на то, как будут «успокаивать» рынок: снизить обеспокоенность участников тем, что ФРС продолжит повышать ставки дальше. Это и есть причина, по которой я считаю, что даже если в сентябре будет повышение ставки, оно всё равно будет «голубиным» (то есть с мягким тоном)!
PS: Рынок облигаций — важное окно для наблюдения на этой неделе; подробности можно посмотреть в предыдущем тексте «Еженедельные макро-рекомендации» #美联储加息概率升至89%
В целом, переход рынка облигаций в фазу «медвежьего флэта» менее благоприятен для рискованных активов: безрисковые процентные ставки притянут на себя часть ликвидности, а это означает, что давление на рискованные активы будет усиливаться
До того, как станет окончательно ясно о повышении ставки, 2-летняя и 10-летняя доходности движутся синхронно по направлению; однако после подтверждения решения об ужесточении под влиянием дальнейшей политики ФРС они могут измениться.
Если продолжат сохраняться «ястребиные» ожидания повышения ставки, то доходность 2-летних будет ускоренно расти, а доходности 10-летних и 30-летних длинных облигаций, напротив, могут немного снизиться — благодаря притоку средств, привлечённых ожиданиями будущего ужесточения. В результате будет ускоряться расширение спрэда между доходностями 2-летних и 10-летних.
Как только доходности кратко- и долгосрочных облигаций окажутся в фазе «медвежьего флэта», следует обратить внимание на риск того, что доходность 2-летних начнёт демонстрировать инверсию относительно короткого и длинного конца кривой (когда будет возникать инверсия «2 года vs короткие/длинные»). Это означает, что давление будет передано банковскому сектору: банки повысят планку кредитования, ужесточат кредитные лимиты, что окажет негативное влияние на компании и на общую ситуацию.
Поэтому важно, как управлять доходностями на рынке облигаций, чтобы кривая доходности выравнивалась, но при этом не доходила до фазы «медвежьего флэта» и тем более до инверсии. Вот почему после повышения ставки ФРС в сентябре стоит обратить внимание на то, как будут «успокаивать» рынок: снизить обеспокоенность участников тем, что ФРС продолжит повышать ставки дальше. Это и есть причина, по которой я считаю, что даже если в сентябре будет повышение ставки, оно всё равно будет «голубиным» (то есть с мягким тоном)!
PS: Рынок облигаций — важное окно для наблюдения на этой неделе; подробности можно посмотреть в предыдущем тексте «Еженедельные макро-рекомендации» #美联储加息概率升至89%