Бразилия повышает порог уставного капитала для лицензий на виртуальные активы
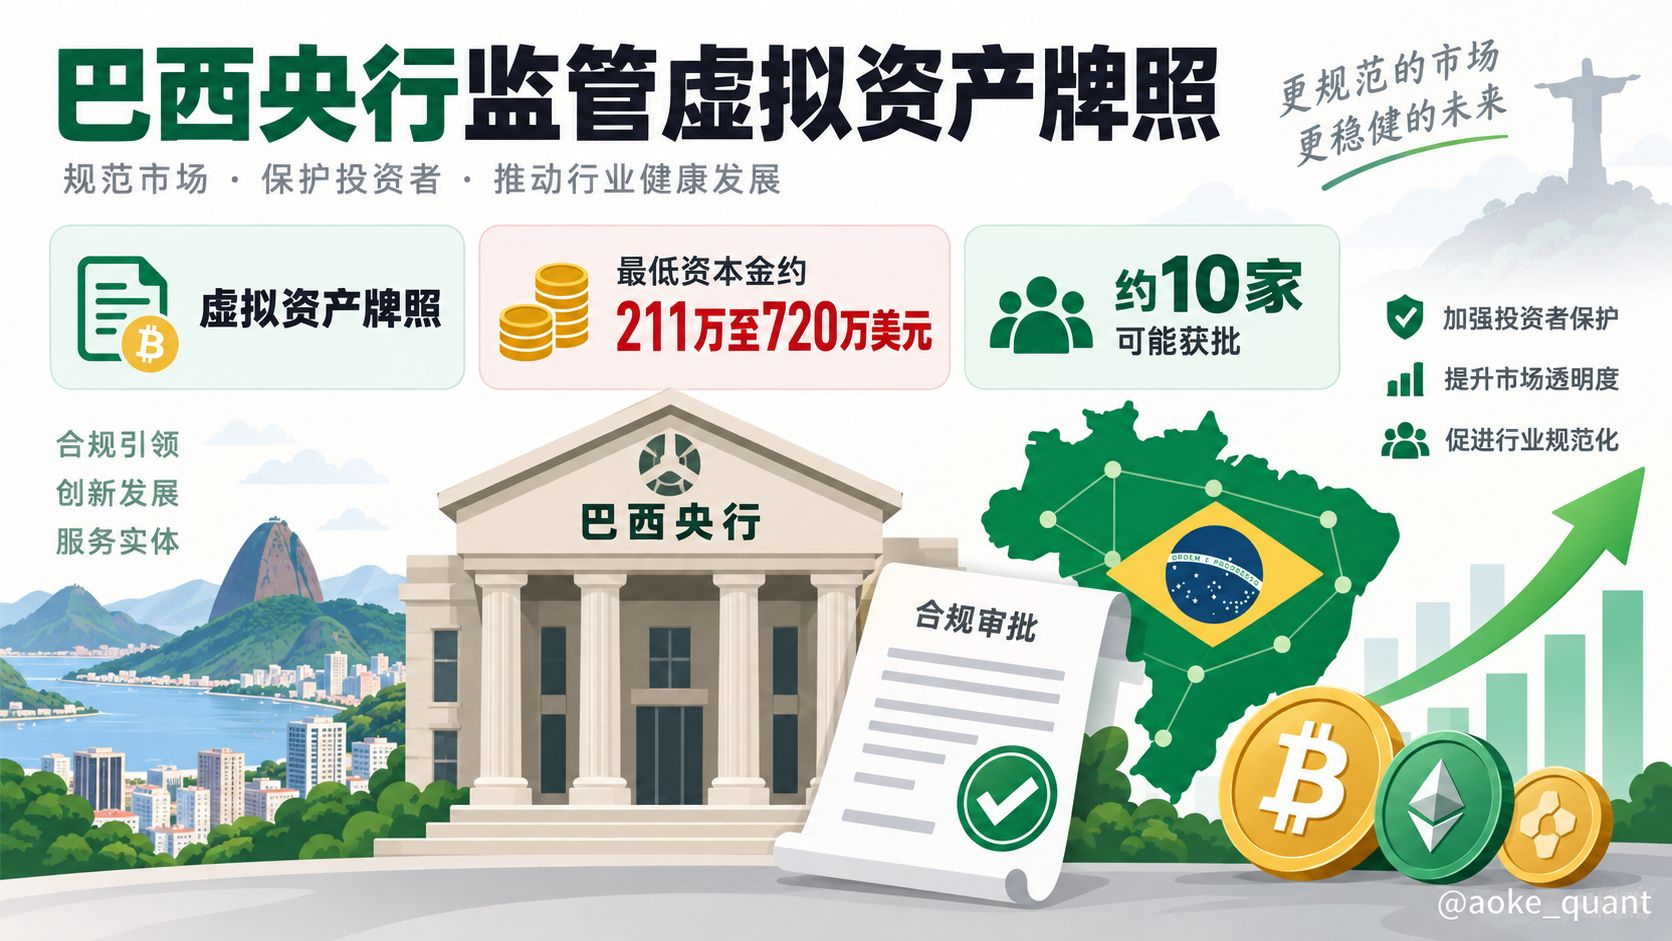
Регулирование криптоактивов в Бразилии вступает в более четкую и консервативную (осторожную) стадию допуска. Согласно уже раскрытой информации, 14 сентября Банк Бразилии утвердил окончательные правила для поставщиков услуг по виртуальным активам. Минимальный уставной капитал для лицензии установлен в зависимости от типа деятельности и уровня риска и составляет порядка 10,8–37,2 млн реалов, что эквивалентно примерно 2,11–7,2 млн долларов США. По сравнению с ранее опубликованным проектом правил, где диапазон был около 1–3 млн реалов, новый стандарт заметно повышен; он также дополняется требованиями к корпоративному управлению, внутреннему контролю, противодействию отмыванию денег, аудиту и постоянной отчетности.
Ключевой момент заключается не в изменении одного единственного показателя капитала, а в общем повышении планки всей системы допуска. По оценкам отрасли, в Бразилии сейчас соответствующих компаний порядка 150–300. При этом условия или заинтересованность подать заявку имеют примерно 20–25 компаний, а в итоге лицензию могут получить лишь около 10. В сообщениях также отмечается, что некоторые небольшие платформы уже прекратили или реорганизовали розничный бизнес. Это означает, что регуляторный порог может сместиться с «стоимостных» статей на переменные, формирующие структуру рынка, напрямую влияя на то, какие организации смогут продолжать обслуживать местных пользователей.
С логической точки зрения, повышение требований к капиталу со стороны центробанка обычно отражает более высокие ожидания в части безопасности клиентских активов, операционной устойчивости и ответственности за ПОД/ФТ. Уставной капитал — лишь первый уровень фильтрации; далее, требования к управлению, внутреннему контролю, аудиту и постоянной отчетности будут продолжать увеличивать объем комплаенс-расходов. Для платформ с легкими активами и небольшими командами реальное давление может быть связано не только с разовым доведением капитала до требований, но и с необходимостью в долгосрочном комплаенс-персонале, созданием систем и затратами на внешний аудит.
Влияние на крипторынок, вероятно, можно разделить на три уровня. Во-первых, число местных провайдеров сократится, а вход для розничных пользователей может стать более концентрированным: пользователи могут чаще переходить к платформам с более сильной капитализацией и более полной системой комплаенса. Во-вторых, возрастет значение сотрудничества лицензированных организаций с банками, платежными структурами и провайдерами кастодиальных (хранительных) услуг; стандарты на фиатные ввод/вывод и кастодиальные операции могут стать точками конкурентного преимущества. В-третьих, поскольку Бразилия — важный рынок в Латинской Америке, ее регуляторные действия могут быть взяты за ориентир другими развивающимися рынками, особенно на фоне быстрого развития стейблкоинов, трансграничных платежей и местных торговых сервисов.
Следует различать: текущая информация позволяет подтвердить значительное повышение требований к капиталу и оценки отрасли по возможному числу одобренных участников, но не дает оснований утверждать, что конкретные компании выйдут из рынка. Также нельзя напрямую выводить направление краткосрочных рыночных цен. Редакторское наблюдение: сигнал, который несут новые бразильские правила, не сводится к простому отрицанию криптобизнеса. Напротив, он переводит отрасль от модели с низкими порогами расширения к рамкам, требующим лицензирования, достаточного капитала и постоянного надзора. В долгосрочной перспективе это может снизить часть комплаенс-рисков; в краткосрочной перспективе более заметными станут корректировки и давление консолидации на средние и малые платформы.
#巴西央行提高VASP资本要求 #BTC #ETH #BNB
Регулирование криптоактивов в Бразилии вступает в более четкую и консервативную (осторожную) стадию допуска. Согласно уже раскрытой информации, 14 сентября Банк Бразилии утвердил окончательные правила для поставщиков услуг по виртуальным активам. Минимальный уставной капитал для лицензии установлен в зависимости от типа деятельности и уровня риска и составляет порядка 10,8–37,2 млн реалов, что эквивалентно примерно 2,11–7,2 млн долларов США. По сравнению с ранее опубликованным проектом правил, где диапазон был около 1–3 млн реалов, новый стандарт заметно повышен; он также дополняется требованиями к корпоративному управлению, внутреннему контролю, противодействию отмыванию денег, аудиту и постоянной отчетности.
Ключевой момент заключается не в изменении одного единственного показателя капитала, а в общем повышении планки всей системы допуска. По оценкам отрасли, в Бразилии сейчас соответствующих компаний порядка 150–300. При этом условия или заинтересованность подать заявку имеют примерно 20–25 компаний, а в итоге лицензию могут получить лишь около 10. В сообщениях также отмечается, что некоторые небольшие платформы уже прекратили или реорганизовали розничный бизнес. Это означает, что регуляторный порог может сместиться с «стоимостных» статей на переменные, формирующие структуру рынка, напрямую влияя на то, какие организации смогут продолжать обслуживать местных пользователей.
С логической точки зрения, повышение требований к капиталу со стороны центробанка обычно отражает более высокие ожидания в части безопасности клиентских активов, операционной устойчивости и ответственности за ПОД/ФТ. Уставной капитал — лишь первый уровень фильтрации; далее, требования к управлению, внутреннему контролю, аудиту и постоянной отчетности будут продолжать увеличивать объем комплаенс-расходов. Для платформ с легкими активами и небольшими командами реальное давление может быть связано не только с разовым доведением капитала до требований, но и с необходимостью в долгосрочном комплаенс-персонале, созданием систем и затратами на внешний аудит.
Влияние на крипторынок, вероятно, можно разделить на три уровня. Во-первых, число местных провайдеров сократится, а вход для розничных пользователей может стать более концентрированным: пользователи могут чаще переходить к платформам с более сильной капитализацией и более полной системой комплаенса. Во-вторых, возрастет значение сотрудничества лицензированных организаций с банками, платежными структурами и провайдерами кастодиальных (хранительных) услуг; стандарты на фиатные ввод/вывод и кастодиальные операции могут стать точками конкурентного преимущества. В-третьих, поскольку Бразилия — важный рынок в Латинской Америке, ее регуляторные действия могут быть взяты за ориентир другими развивающимися рынками, особенно на фоне быстрого развития стейблкоинов, трансграничных платежей и местных торговых сервисов.
Следует различать: текущая информация позволяет подтвердить значительное повышение требований к капиталу и оценки отрасли по возможному числу одобренных участников, но не дает оснований утверждать, что конкретные компании выйдут из рынка. Также нельзя напрямую выводить направление краткосрочных рыночных цен. Редакторское наблюдение: сигнал, который несут новые бразильские правила, не сводится к простому отрицанию криптобизнеса. Напротив, он переводит отрасль от модели с низкими порогами расширения к рамкам, требующим лицензирования, достаточного капитала и постоянного надзора. В долгосрочной перспективе это может снизить часть комплаенс-рисков; в краткосрочной перспективе более заметными станут корректировки и давление консолидации на средние и малые платформы.
#巴西央行提高VASP资本要求 #BTC #ETH #BNB