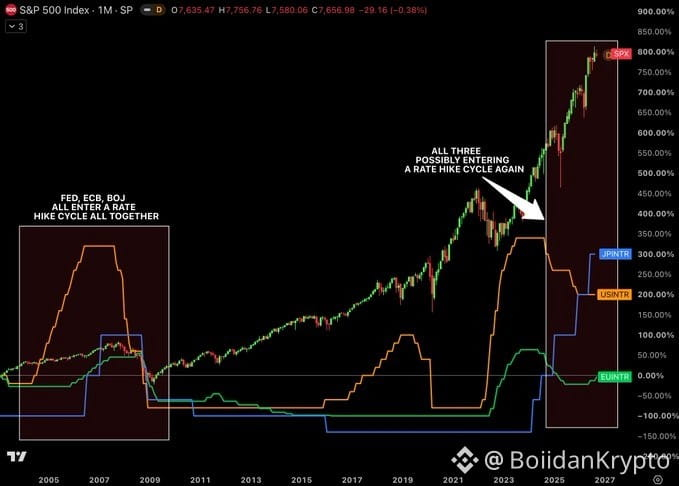
🚨 ВПЕРВЫЕ С 2006 ГОДА — ФРС, ЕЦБ И Банк Японии МОГУТ ПОВЫШАТЬ СТАВКИ ВМЕСТЕ.
Ещё в 2022-м, когда ФРС и ЕЦБ вжали тормоза, Япония не стала. Ставки оставались отрицательными. Это означало одно: дешёвая иена всё ещё была доступна — и на ней строились торговые стратегии по всему миру.
Эта эпоха закончилась. 💴
🔹 Ставка Банка Японии: сейчас 1% — максимум с 1995 года
🔹 Покупки облигаций: урезают примерно на ¥200 млрд каждый квартал
🔹 Баланс: ¥662 трлн (март) → ¥643 трлн (август) — уже сокращается
🔹 Депозитная ставка ЕЦБ: снова повышена 10 сентября → 2,50%
🔹 США: ФРС пока не двигалась, но шансы на повышение быстро растут после августовского базового CPI, который составил 2,4%, при этом энергия выросла на 16,3% г/г — тот же «энергетический шок», который подтолкнул инфляцию в еврозоне до 3,3%
Самое важное, что многие упускают: 👇
Япония — это не просто «кран» дешёвого фондирования. Она крупнейший зарубежный держатель казначейских облигаций США — $1,116 трлн по состоянию на июнь. Ей не нужно продавать ни одной облигации, чтобы двигать глобальные доходности. Ей достаточно покупать меньше. Когда доходности по JGB растут, японским страховщикам и пенсионным фондам становится меньше смысла гнаться за доходностью за рубежом — и уже одно это может подтолкнуть вверх стоимость заимствований повсюду.
И дело не только в доходностях. Когда иена укрепляется, она может вынудить чрезмерно использующих плечо инвесторов, занимавших иену, быстро распродавать другие активы, чтобы закрывать позиции.
Мы видели это в августе 2024 — одно повышение ставки от BOJ, и Nikkei рухнул на 12,4% за один день. Японские страховые компании уже заранее урезали долларовые хедж-форварды с ~60% до 40%, потому что стоимость хеджирования стала слишком высокой.
Когда в последний раз все три центральных банка повышали ставки синхронно? В 2006 году. Прямо перед 2008-м.
Это не прогноз — сейчас балансы намного больше, и у ФРС/ЕЦБ/BOJ уже есть действующие долларовые своп-линии, специально созданные, чтобы не допустить «закисания» рынков фондирования.
Но вот реальный вопрос: что будет, если инфляция останется горячей настолько, что все трое продолжат повышать ставки — как раз в тот момент, когда Япония перестанет быть самым дешёвым источником leverage в мире? 🤔
#Macro #FederalReserve #BankOfJapan
$NVDA
$MU
$BTC
Ещё в 2022-м, когда ФРС и ЕЦБ вжали тормоза, Япония не стала. Ставки оставались отрицательными. Это означало одно: дешёвая иена всё ещё была доступна — и на ней строились торговые стратегии по всему миру.
Эта эпоха закончилась. 💴
🔹 Ставка Банка Японии: сейчас 1% — максимум с 1995 года
🔹 Покупки облигаций: урезают примерно на ¥200 млрд каждый квартал
🔹 Баланс: ¥662 трлн (март) → ¥643 трлн (август) — уже сокращается
🔹 Депозитная ставка ЕЦБ: снова повышена 10 сентября → 2,50%
🔹 США: ФРС пока не двигалась, но шансы на повышение быстро растут после августовского базового CPI, который составил 2,4%, при этом энергия выросла на 16,3% г/г — тот же «энергетический шок», который подтолкнул инфляцию в еврозоне до 3,3%
Самое важное, что многие упускают: 👇
Япония — это не просто «кран» дешёвого фондирования. Она крупнейший зарубежный держатель казначейских облигаций США — $1,116 трлн по состоянию на июнь. Ей не нужно продавать ни одной облигации, чтобы двигать глобальные доходности. Ей достаточно покупать меньше. Когда доходности по JGB растут, японским страховщикам и пенсионным фондам становится меньше смысла гнаться за доходностью за рубежом — и уже одно это может подтолкнуть вверх стоимость заимствований повсюду.
И дело не только в доходностях. Когда иена укрепляется, она может вынудить чрезмерно использующих плечо инвесторов, занимавших иену, быстро распродавать другие активы, чтобы закрывать позиции.
Мы видели это в августе 2024 — одно повышение ставки от BOJ, и Nikkei рухнул на 12,4% за один день. Японские страховые компании уже заранее урезали долларовые хедж-форварды с ~60% до 40%, потому что стоимость хеджирования стала слишком высокой.
Когда в последний раз все три центральных банка повышали ставки синхронно? В 2006 году. Прямо перед 2008-м.
Это не прогноз — сейчас балансы намного больше, и у ФРС/ЕЦБ/BOJ уже есть действующие долларовые своп-линии, специально созданные, чтобы не допустить «закисания» рынков фондирования.
Но вот реальный вопрос: что будет, если инфляция останется горячей настолько, что все трое продолжат повышать ставки — как раз в тот момент, когда Япония перестанет быть самым дешёвым источником leverage в мире? 🤔
#Macro #FederalReserve #BankOfJapan
$NVDA
$MU
$BTC