
Председатель Федеральной резервной системы Кевин Варш входит в заседание на этой неделе, сталкиваясь с проблемой, на которую он всё лето пытался не указывать слишком явно. Двухдневное заседание FOMC завершится в среду: решение по ставке ожидается в 14:00, а Варш выйдет к репортёрам спустя полчаса. Августовский доклад по инфляции в пятницу сделал большую часть работы, в которой нуждались более «ястребиные» члены комитета.
Базовый индекс потребительских цен (Core CPI), исключающий продовольствие и энергию, вырос на 0,3% в августе — на одну десятую пункта больше, чем, как ожидали экономисты, будет 0,2%. Об этом сообщило Бюро статистики труда. Общий CPI поднялся на 0,4% за месяц и удержался на уровне 3,4% в годовом выражении — оба показателя совпали с прогнозами. Базовая инфляция немного замедлилась в годовом исчислении до 2,4% с 2,5%.
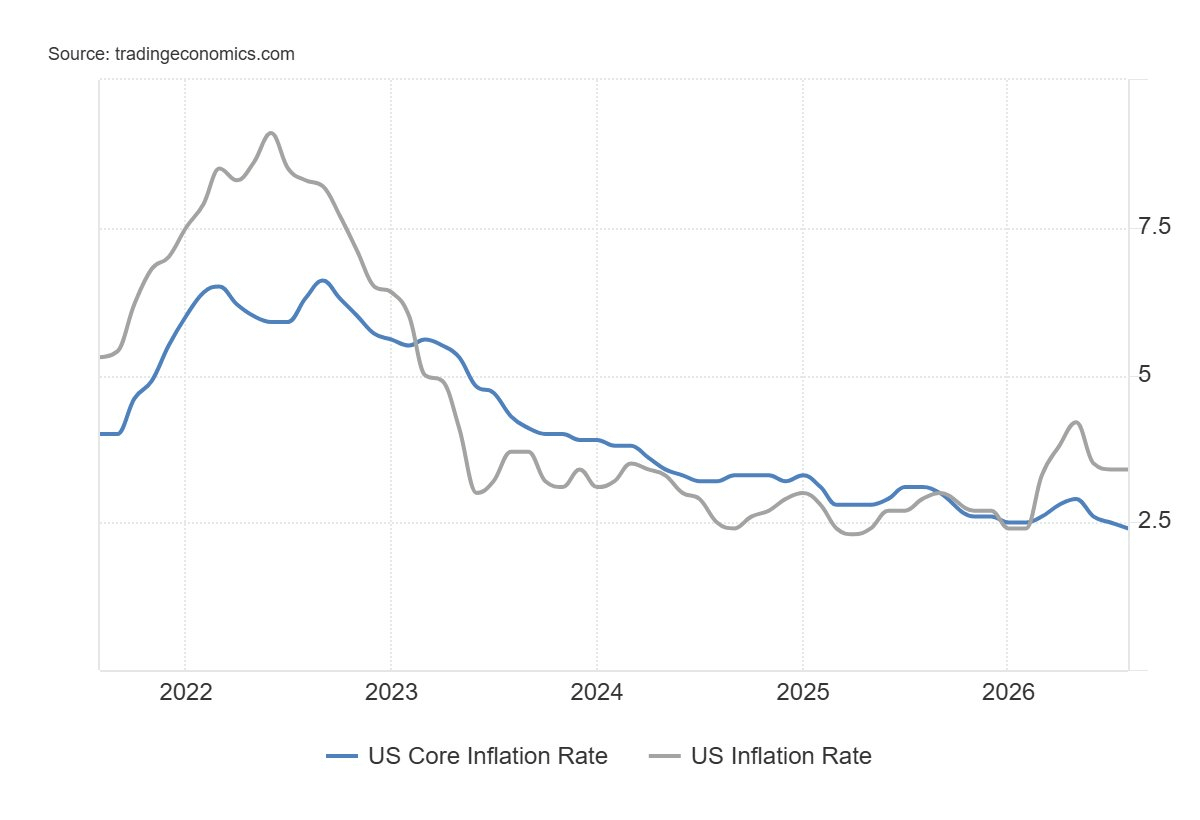
Эта более мягкая годовая цифра почти не приглушила сюрприз в помесячном измерении. Это последний крупный инфляционный релиз, который ФРС увидит до голосования, и опубликованный в пятницу августовский отчет по занятости, который тоже вышел сильнее прогнозов, лишь усилил аргументы для действий уже сейчас, а не ожидания.
Уолл-стрит капитулирует
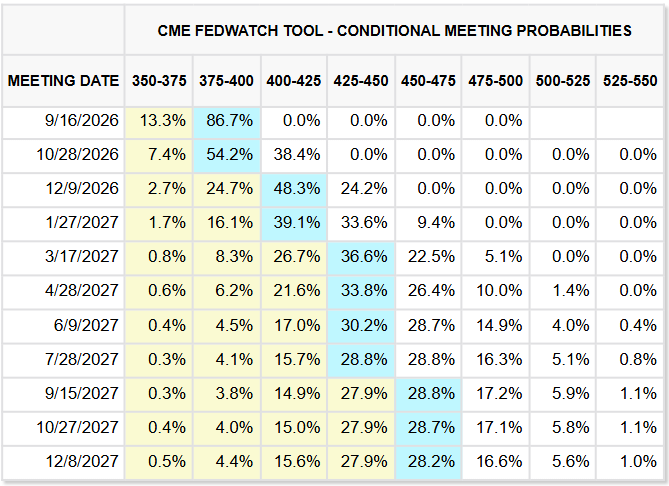
Вероятности повышения ставки держались около 87% в понедельник, по данным инструмента FedWatch от CME Group, после того как взлетели до уровня примерно 90% в часы сразу после публикации в пятницу. До отчета ожидания были ближе к подбрасыванию монетки. После него капитуляция наступила быстро.
Goldman Sachs отказался от прогноза, который удерживал с середины лета: что ФРС сохранит ставки до конца года. JPMorgan повысил прогноз повышения, который ранее закладывал на декабрь. TD Securities и Mitsubishi UFJ полностью убрали свои звонки «без изменений». Даже Citigroup, которая прогнозировала три снижения ставок начиная с октября, признала: рост в сентябре теперь выглядит вероятнее.
Сдвиг уходит корнями дальше, чем цифры в пятницу. Губернатор ФРС Кристофер Уоллер, постоянный участник голосования в комитете и один из более «голубиных» его членов, в интервью Reuters NEXT от 3 сентября сказал, что готов поддержать удержание ставок без изменений — при условии, что данные за август подтвердят продолжающуюся дезинфляцию. Он заранее оставил «выход»:
«На этой неделе может быть уместным повысить ставку политики», — сказал Уоллер, — если поступающие данные покажут, что улучшение оказалось недолгим.
Уорш задал тон неделями ранее. На выступлении 28 августа на симпозиуме Джексон-Хоул при ФРС Канзас-Сити — его первом в качестве председателя — Уорш сказал, что инфляционные данные этой весны, хотя и оказались лучше, чем опасались, не убедили его в том, что базовое ценовое давление существенно улучшилось. По его словам, ФРС предстоит работа.
Ловушка доверия
Эта комбинация — условная пауза от Уоллера и председатель, который не убежден — оставила мало пространства, как только публикация по ИПЦ вышла «горячей». Рынок облигаций уже пребывал в плохом настроении, и расчет стал еще хуже. Если не повышать сейчас после месяцев жестких сигналов, Уорш будет выглядеть так, будто он говорил жестко, а когда настало время — сложил полномочия.
Потерять доверие легко, а восстановить — трудно, особенно когда долгосрочные доходности казначейских облигаций уже испытывают многолетние максимумы. Инвесторы все чаще трактуют решение на сентябрь как проверку кредитоспособности ФРС при ее новом председателе, и такая динамика, вероятно, будет раздражать президента Трампа, который утверждал — многократно и без особой поддержки среди экономистов — что Соединенным Штатам следует иметь самые низкие процентные ставки в мире.
Шумный инфляционный релиз
Не все покупаются на «горячую» трактовку. Робин Брукс из Brookings в недавней записке утверждал, что заголовочное прочтение в пятницу преувеличило проблему. Превышение базового ИПЦ, писал он, сводится к нескольким шумным категориям, где были очень крупные скачки цен за один месяц.
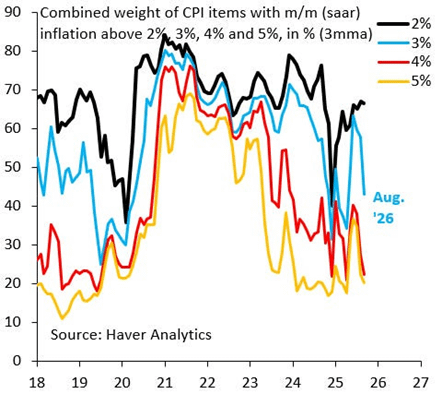
Что еще показательно, по его мнению: совокупный вес компонентов ИПЦ, идущих выше 3% инфляции — точный показатель, который Уорш назвал своей мерой прогресса по дезинфляции на Джексон-Хоуле, — резко снизился в августе. Это не похоже на то, как выглядит расширение инфляции.
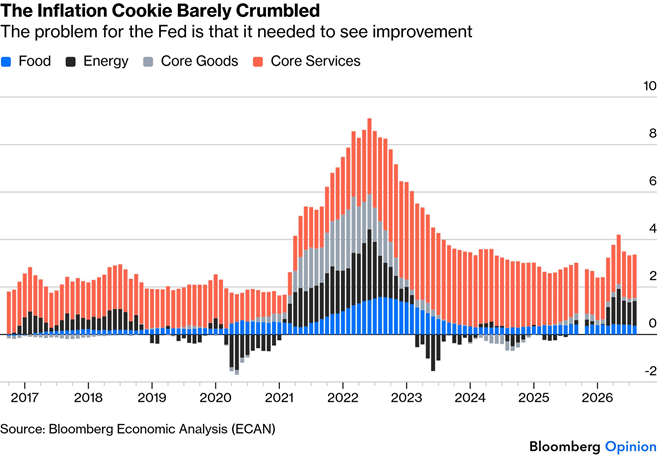
Похожий аргумент сделал и Джон Авторы из Bloomberg Opinion. Базовая инфляция немного подросла, да, но лишь чуть-чуть, а базовая инфляция товаров — категория, где эффекты тарифов должны проявиться наиболее напрямую — остается крошечной. В целом, по его версии, картина почти не изменилась с месяц назад. Не хуже. Просто и не заметно лучше.
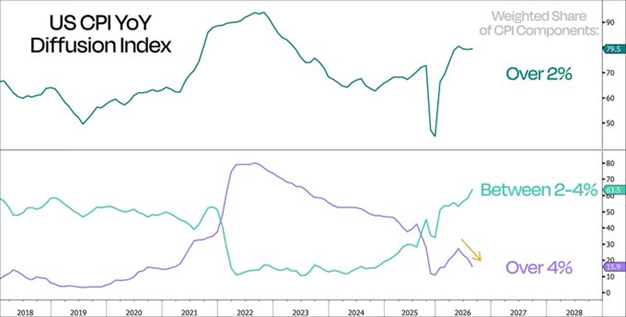
Duality Research приходит к похожему выводу с другой стороны. Компания отмечает, что доля компонентов ИПЦ, которые идут выше 4% инфляции, продолжала снижаться в августе — даже несмотря на то, что заголовочное значение выглядело «горячим». В то же время доля компонентов выше 2% оставалась на месте, то есть число категорий, превышающих цель ФРС, фактически не расширилось. Доля выше 4%, отмечает Duality, снова дрейфует к уровням, которые были привычны до пандемии.
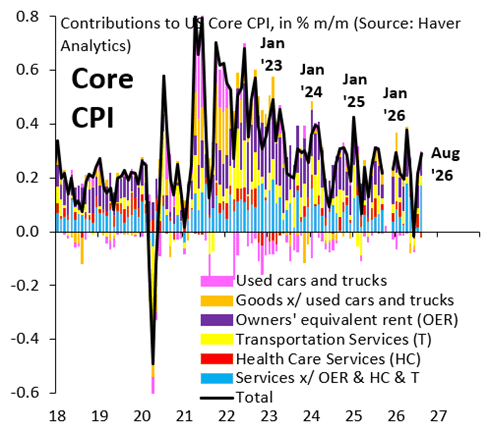
Harver Analytics приходит к тому же выводу, используя точный показатель, который Уорш выделил на Джексон-Хоуле. Совокупный вес компонентов ИПЦ, идущих выше инфляции 3%, резко снизился в августе — это видно по синей линии на графике выше; признак того, что ценовое давление стало менее распространенным по корзине, а не более. Проще говоря: майский заголовочный показатель за август может вводить в заблуждение — он обусловлен несколькими индивидуальными увеличениями, а не реальным расширением.
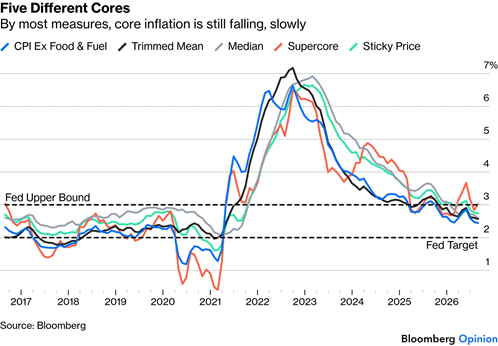
Точка зрения Джона Авторов из Bloomberg Opinion указывает на энергетический шок как на большую часть всей путаницы. В пятницу дизель достиг рекордных $6 за галлон, даже когда несколько более широких показателей базовой инфляции продолжали улучшаться. Очищенный от выбросов CPI «trimmed mean» от ФРС Кливленда находится на самом низком уровне с начала 2021 года. «Липкие» цены — показатель ФРС Атланты по затратам, которые редко меняются — также замедлились. Медианный CPI рассказал ту же историю.
Откуда на самом деле пришел «жар»
Нет сомнений, что инфляция в США уже превышала целевой уровень ФРС 2% более 65 месяцев. Именно это подталкивает рынки практически полностью заложить в цены повышение ставки на данном этапе. Однако аргумент в пользу повышения, по сути, может быть более шатким, чем предполагает заголовок, поскольку значительная часть роста в августе связана с циклическими факторами вроде нефти и еды, а не с чем-то структурным.
Самый пристально отслеживаемый внутренний индикатор в этом отчете рассказал более запутанную историю. В важной лекции в Brookings Institution 30 ноября 2022 года бывший председатель Федеральной резервной системы Джером Пауэлл впервые подробно выделил значимость «supercore» инфляции — то есть базовых услуг, кроме жилья. Он заявил, что в этой категории «может быть заключен самый важный показатель для понимания будущей динамики базовой инфляции» в том выступлении. Он подчеркнул эту статистику как критически важный предиктор базовых давлений по зарплатам и траектории более широкой экономики США, поскольку она фокусируется исключительно на услугах, которые сильно зависят от затрат на рабочую силу (таких как парикмахерские, сантехника и юридические услуги).
В августе supercore ИПЦ (базовые услуги без жилья) вырос на 0,51% м/м — резко по сравнению с 0,19% в июле. В годовом выражении ускорение составило 3,02% против 2,84% месяцем ранее. Это как раз тот тип цифр, который отмечают красным в блокноте у экономиста ФРС.
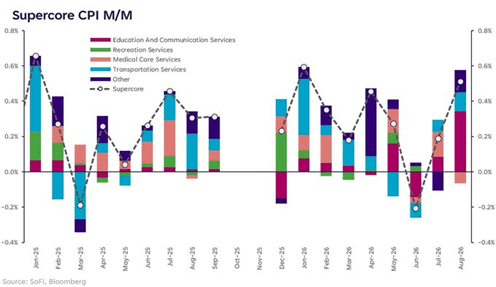
Брукс скептически относится к тому, чтобы воспринимать показатель supercore «по номиналу». На графике ниже он отслеживает помесячную инфляцию базового ИПЦ и подчеркивает то, что называет своим «super core» — базовые услуги без арендной платы в эквиваленте собственников, медицинских услуг и транспортных услуг; вместе это оставляет примерно 35% базовых услуг, которые он считает лучшим опережающим индикатором того, куда на самом деле движется лежащая в основе инфляция. Этот показатель подскочил и в августе — что на поверхности выглядит обескураживающе. Брукс утверждает, что это в основном шум.
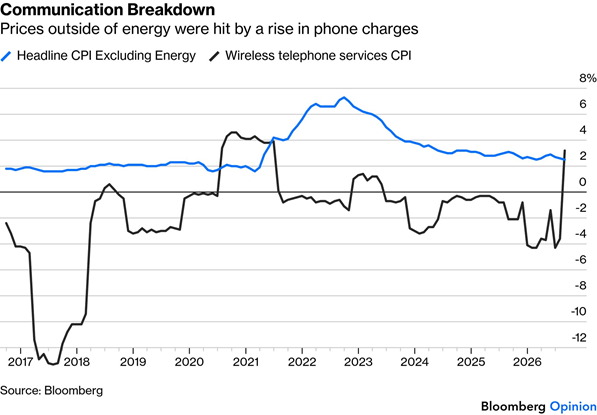
Брукс подкрепляет свой аргумент другим графиком, приведенным ниже: он показывает, что примерно половина всплеска в его показателе super core приходится на разовый скачок платежей за беспроводную связь — категория, которая в долгосрочной перспективе снижалась, прежде чем в прошлом месяце нарастить рост максимальнее всего с 2021 года. Также добавили шума корректировки стоимости беспроводной связи и алиментов на детей — обе категории, которые могут оказаться временными, а не устойчивыми.
Рынки не работают с полутонами
В данный момент похоже, что никакие эти нюансы почти не имеют значения. Сразу после публикации в пятницу рынки подталкивали вероятность повышения выше 90%, прежде чем к понедельнику откатиться в середину–высокие 80%. Трейдеров интересует итоговое число. Оно вышло «горячим». Все, что ниже — для рынка фьючерсов, по сути, сводится к погрешности округления.
Поддержка похода наращивалась внутри здания задолго до данных в пятницу. Трое официальных лиц выступили против на июльском заседании в пользу повышения на четверть пункта, а два региональных президента без права голоса заявили после этого, что тоже поддержали бы такой шаг. Внутри ФРС есть конкурирующий лагерь, который утверждает, что базовая инфляция остынет без вмешательства, хотя даже некоторые из тех признают, что нужно больше доказательств, прежде чем поддерживать еще одну паузу.
Вердикт рынка облигаций
На этом этапе повышение ставки кажется почти немыслимым. Пауза почти наверняка вновь запустит тот тип распродаж казначейских бумаг, который последовал за заседанием 29 июля: тогда доходности по длинным бумагам подскочили, и министру финансов Скотту Бессенту пришлось вмешаться с неожиданным планом выкупа, чтобы успокоить рынок.
У этого вмешательства были и собственные неровные несколько дней. Во вторник, 9 сентября, Минфин объявил расширенный выкуп: он утроил обычный объем покупок, доведя лимит до 6 млрд долларов, что меньше, чем 7–10 млрд, на которые некоторые трейдеры были настроены. Но доходность 10-леток все равно выросла. Затем пришла реальная операция по выкупу в четверг: в итоге Минфин приобрел лишь 5,2 млрд долларов из примерно 10,5 млрд предложенных облигаций — дефицит, который стало ясно только после того, как результаты объявили к концу недели. Доходность 10-летних выросла до максимума с ноября 2023 года, подбираясь к психологически нагруженной отметке 5%. Доходность 30-летних, более прямо попадающая в «прицел» Бессента, заигрывает с уровнями, которые в последний раз видели до финансового кризиса 2008 года.
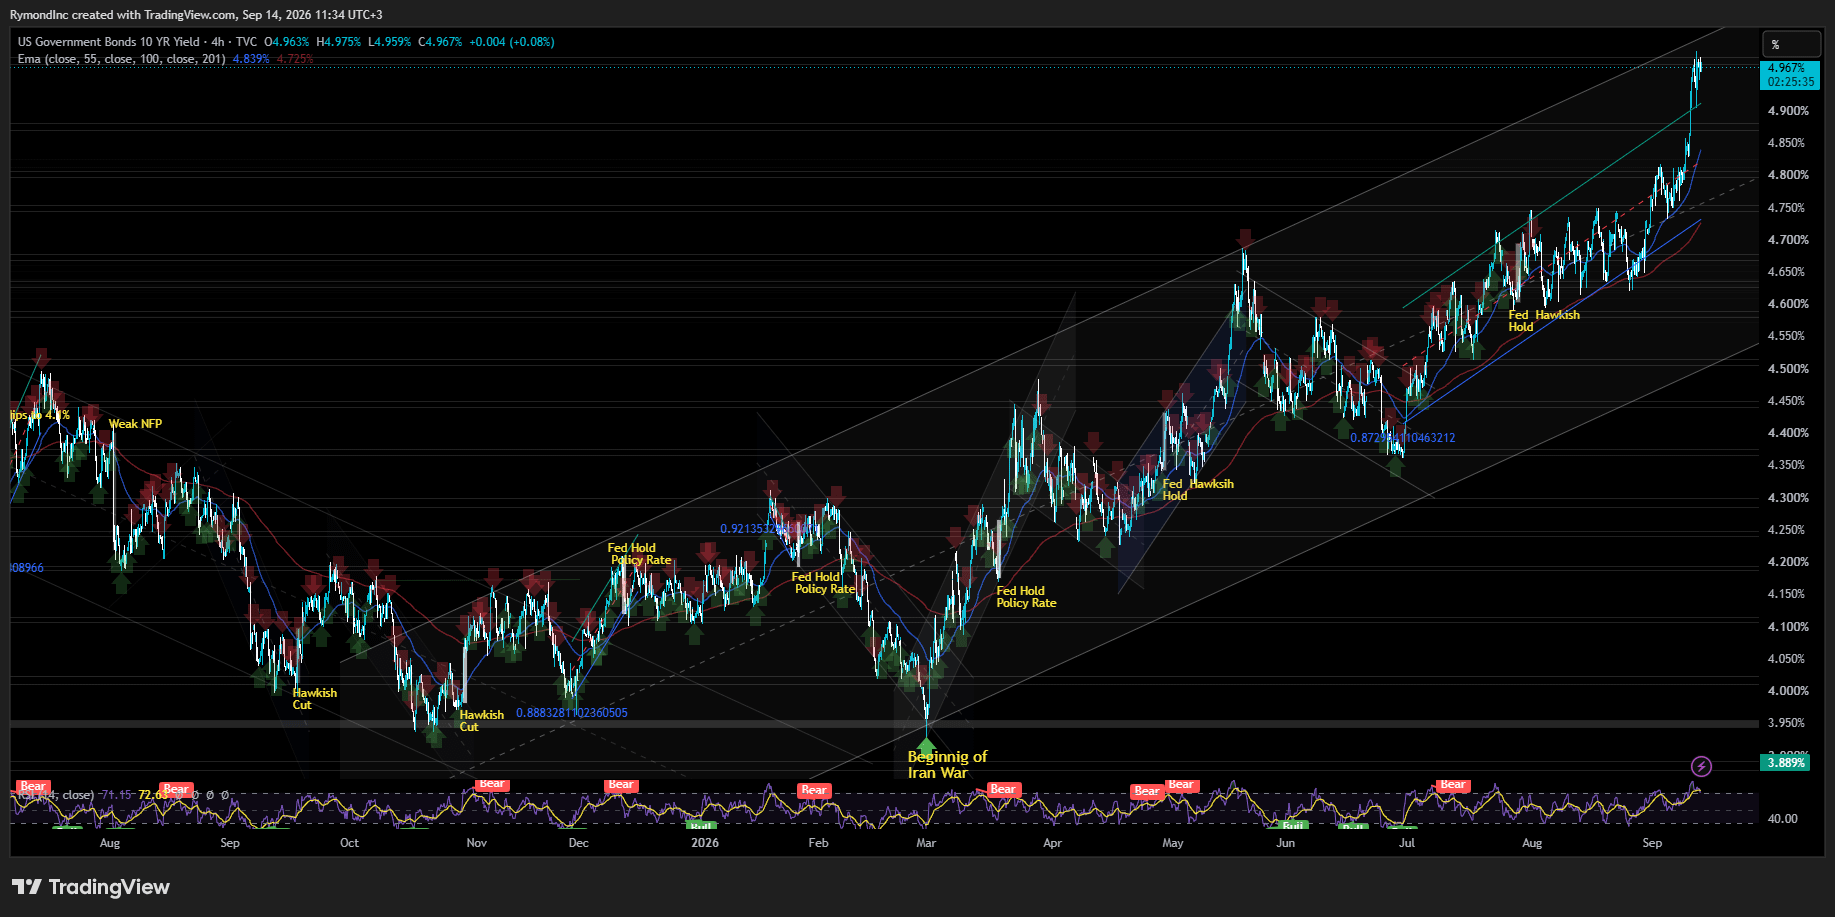
Здесь важны долгие доходности, и не дать им подниматься дальше фактически стало неозвученным вторым мандатом ФРС в этом цикле. Новая неформальная договоренность между Минфином и ФРС, где ключевым приоритетом стало не допустить, чтобы собственные расходы правительства по заимствованиям разгонялись, наряду с традиционными мандатами по инфляции и занятости. Хотя опасения по инфляции не так глубоки, удержание ставок без изменений, вероятно, все равно подтолкнет более долгие доходности вверх: 10-летняя уже буквально в паре шагов от отметки 5%, которую некоторые трейдеры воспринимают как маркер финансового стресса. Никто в центральном банке не хочет, чтобы его обвиняли в том, что он протолкнул стоимость заимствований через психологический «потолок».
Долгосрочные доходности государственных облигаций растут одновременно во многих развитых экономиках — признак того, что рынки все меньше терпят мягкую фискальную политику и растущие везде, не только в Вашингтоне, бремена суверенного долга. Повышение на 25 базисных пунктов, как бы неудобно это ни было для института, который весь прошлый год сокращал ставки, выглядит как относительно небольшая цена, чтобы избежать такого исхода.
На фоне этой повестки пройдет заседание на этой неделе. Удержание доходностей «привязанными» сейчас важнее обычного. Почти единственное, что реально толкает ФРС к повышению, — это проблема доверия к ней самой; и если эта проблема заставит комитет действовать, за этим может последовать более слабый доллар и новая ступень обесценивания в рамках «торговли девальвацией».
Повышение ставки на этой неделе могло бы сделать двойную работу для Уорша. Это укрепило бы его антиифляционную риторику, на которую он опирался с Джексон-Хоул, и помогло бы исправить ущерб от его пресс-конференции 29 июля, когда ему не удавалось — по крайней мере в той мере, в какой это было необходимо рынку — объяснить, почему комитет тогда сохранил ставки без изменений.
Энергетический «джокер»
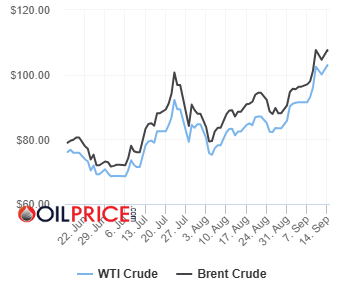
Война между Соединенными Штатами и Ираном не помогла. В прошлом ряду Brent приближалась к отметке около $109 за баррель в ходе дневных торгов на прошлой неделе, прежде чем в понедельник откатиться к диапазону $107. Резкое движение — особенно на фоне того, что конфликт не демонстрирует признаков скорого разрешения. Упомянутый выше скачок дизеля привлек к себе куда больше внимания экономистов, чем более умеренный рост на бензоколонке: дизель напрямую влияет на стоимость перевозки еды и товаров по экономике, а сам бензин остается существенно ниже рекордных значений, установленных ко Дню труда.
Чиновники раскрывают карты
Некоторые чиновники ФРС утверждают, что нынешняя настройка ставок ограничивает спрос не так сильно, как предполагалось ранее. Президент ФРС Канзас-Сити Джефф Шмид, который не голосует в FOMC в 2026 году, передал жесткое сообщение с Джексон-Хоул: он рассказал телеканалу Bloomberg Television, что текущая политика, возможно, вообще не является ограничительной.
«Возможно, на коротком конце это будет поддерживающе», — сказал Шмид. Он добавил, что у ФРС есть работа, отметил, что, вероятно, присоединился бы к несогласным на июльском заседании, если бы он голосовал в этом году, и сказал, что по-прежнему неясно, что именно нынешняя политика должна ограничивать.
Президент ФРС Сент-Луиса Альберто Мусалем выдвинул родственный аргумент с другой стороны. Постепенное, заранее «впереди загруженное» ужесточение, по его словам, менее разрушительно, чем ожидание и вынужденное более крупное, резкое движение позже. Ранее Мусалем поддерживал повышение ставок, когда комитет предпочел сохранить их без изменений.
Губернатор ФРС Лайза Кук сосредоточилась на самих заголовочных цифрах: инфляция по PCE — 3,7%, базовая PCE — 3,3%, и обе уже более пяти лет подряд держатся выше целевого уровня. На ее взгляд, рынок труда стабилен, но вялый: уровень безработицы около 4,2% при скромном росте числа рабочих мест в экономике с низким наймом и низкой текучестью. Она заявляла, что готова действовать, если дезинфляция не проявится по графику.
Президент ФРС Филадельфии Анна Полсон также сигнализировала о похожей готовности, заявив, что отсутствие видимого прогресса к 2% будет означать дальнейшее ужесточение.
Президент ФРС Кливленда Бет Хаммак стала самой прямолинейной в группе. «Пора действовать», — написала она недавно, утверждая, что и данные, и то, что она слышит от бизнеса в ее округе, показывают: политика недостаточно давит на экономику.
Один мандат, а не два
Заметно: зарплаты, похоже, не добавляют топлива в инфляционный пожар. Уровень безработицы остается низким и широко считается стабильным. Из-за этого двойной мандат ФРС сейчас выглядит странно перекошенным: инфляционный риск смещен вверх, а трудовая часть находится в комфортной зоне, близко к тому, что большинство чиновников назвали бы максимальной занятостью. Когда проблемой мигает только одна сторона мандата, обычно именно она и решает исход голосования.
Этот дисбаланс набрал поддержку в пользу разворота как минимум части из 75 базисных пунктов сокращений ставок, которые ФРС провела в прошлом году, когда рынок труда выглядел куда более хрупким, чем сейчас. Опрос подписчиков Bloomberg, проведенный с 8 по 10 сентября, показал, что большинство респондентов ожидают одно или два повышения, если ФРС будет действовать на этой неделе, но растущая меньшинство заявило в пятницу, что теперь ожидает большего. Аргумент этой группы: ФРС нужно отыграть прошлогодние сокращения и охладить экономику, которая, похоже, в этом квартале будет расти заметно выше тренда.
За пределами сентября
Более широкий консенсус смещается в сторону реального цикла повышения ставок, а не разовой корректировки «раз и всё». Если в среду будет повышение, внимание сразу переключится на dot plot — признаки того, насколько далеко комитет, по его мнению, должен зайти, — и на пресс-конференцию Уорша в поисках хоть какого-то, похожего на руководство, намека.
В июньском Summary of Economic Projections медианная ставка по федеральным фондам оказалась на уровне 3,8% к концу года. Повышение в сентябре подталкивает этот прогноз еще выше, и сопутствующий прогноз базовой инфляции, вероятно, тоже будет пересмотрен вверх: более высокие цены на нефть «надолго» обычно в итоге просачиваются и в базовые цены.
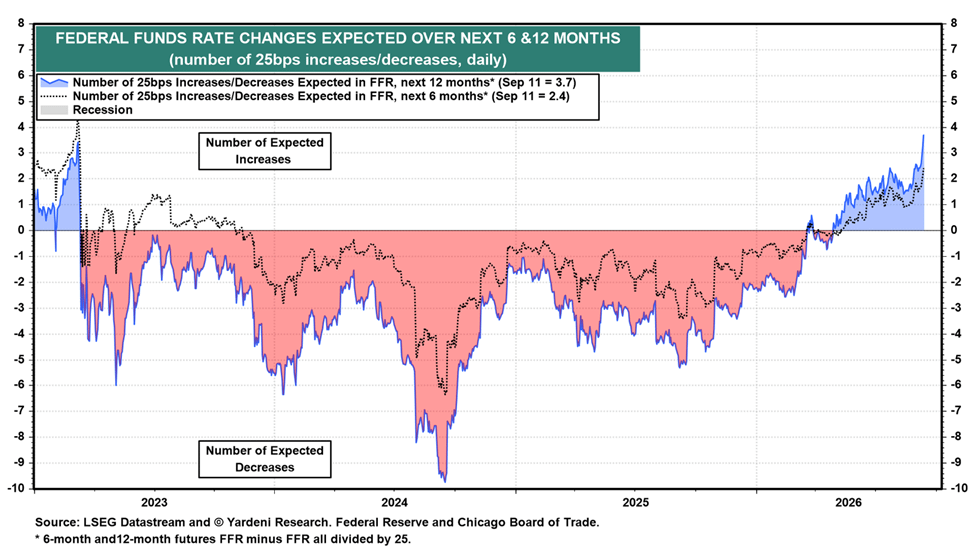
Инвесторы знают, что ФРС почти никогда не ограничивается одним шагом, когда начинает действовать. Согласно Yardeni Research, фьючерсы закладывают примерно 90 базисных пунктов дополнительного ужесточения во второй половине следующего года — эквивалент 3,7 повышений на четверть пункта за ближайшие двенадцать месяцев и 2,4 — в течение следующих шести.
Успеет ли такая ценовая настройка сохраниться при контакте с реальным заявлением ФРС или с тем, что Уорш скажет тридцать минут спустя, — вот вопрос, который рынок облигаций будет задавать задолго до того, как в среду стрелка часов дойдет до 14:00.