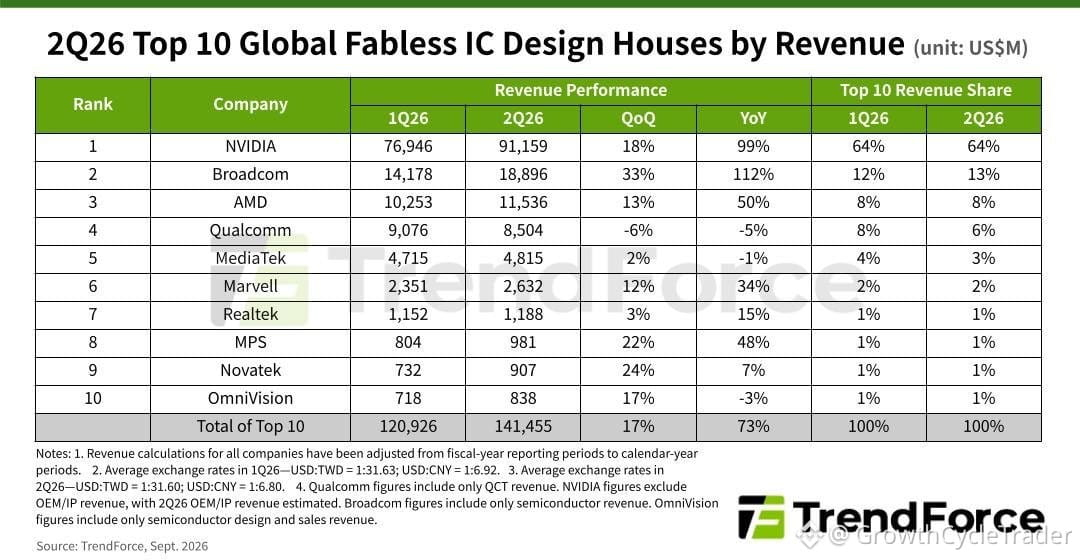
Безфабричные разработчики чипов только что опубликовали «монструозный» квартал — $141 млрд в сумме у топ-10, рост на 73% год к году. Почти всё досталось одной компании.
$NVDA заняла 64% этого объёма: ~$91 млрд продаж, рост на 99%. Крупные облачные гиперскейлеры, суверенные AI-проекты и предприятия все подключились. Компания теперь встраивает NVLink Fusion, чтобы пользовательские чипы могли общаться с её экосистемой, и подкрепляет это ставкой на $MRVL и MediaTek, чтобы расширить этот «ров».
$AVGO заняла второе место с $18,9 млрд, рост на 112%. Поставки пользовательских чипов для OpenAI и Google TPU 8i уже начались. Сетевые решения оседлали волну AI. В очереди ещё шесть сделок с гиперскейлерами.
$AMD поднялась на третье место с $11,5 млрд. Доходы дата-центров по CPU установили пятый подряд рекорд, пока компания продолжает забирать долю серверов x86 у Intel. Тезис: агентный AI вернул CPU в центр внимания наряду с GPU.
$QCOM опустилась на четвёртое место с $8,5 млрд. Телефоны показали слабость, и она потеряла долю модемов в последнем iPhone. Авто растёт двузначными темпами уже 23 квартала подряд. Возвращение в дата-центры — следующая ставка.
MediaTek заняла пятое место с $4,8 млрд. Мобильники «подвели», но компания ориентируется на $2 млрд+ в выручке дата-центров к 2026 году и ожидает, что заказная (custom) кремниевая продукция будет существенно масштабироваться к 2028.
$MRVL поднялась на шестое место до $2,63 млрд на оптической силе. Поставки 800G уже идут, 1,6T наращивается, и сделка с Google может сдвинуть показатели к фискальному 2029.
Топ-10 теперь выглядит как AI-инвойс. $NVDA доминирует. $AVGO едет на заказном кремнии. $AMD попала туда потому, что агентам, которые рассуждают, всё ещё нужно много обычных вычислений.
Одна компания удерживает 64% топ-10 — это лидерство на рынке или риск концентрации для следующего цикла?
$NVDA заняла 64% этого объёма: ~$91 млрд продаж, рост на 99%. Крупные облачные гиперскейлеры, суверенные AI-проекты и предприятия все подключились. Компания теперь встраивает NVLink Fusion, чтобы пользовательские чипы могли общаться с её экосистемой, и подкрепляет это ставкой на $MRVL и MediaTek, чтобы расширить этот «ров».
$AVGO заняла второе место с $18,9 млрд, рост на 112%. Поставки пользовательских чипов для OpenAI и Google TPU 8i уже начались. Сетевые решения оседлали волну AI. В очереди ещё шесть сделок с гиперскейлерами.
$AMD поднялась на третье место с $11,5 млрд. Доходы дата-центров по CPU установили пятый подряд рекорд, пока компания продолжает забирать долю серверов x86 у Intel. Тезис: агентный AI вернул CPU в центр внимания наряду с GPU.
$QCOM опустилась на четвёртое место с $8,5 млрд. Телефоны показали слабость, и она потеряла долю модемов в последнем iPhone. Авто растёт двузначными темпами уже 23 квартала подряд. Возвращение в дата-центры — следующая ставка.
MediaTek заняла пятое место с $4,8 млрд. Мобильники «подвели», но компания ориентируется на $2 млрд+ в выручке дата-центров к 2026 году и ожидает, что заказная (custom) кремниевая продукция будет существенно масштабироваться к 2028.
$MRVL поднялась на шестое место до $2,63 млрд на оптической силе. Поставки 800G уже идут, 1,6T наращивается, и сделка с Google может сдвинуть показатели к фискальному 2029.
Топ-10 теперь выглядит как AI-инвойс. $NVDA доминирует. $AVGO едет на заказном кремнии. $AMD попала туда потому, что агентам, которые рассуждают, всё ещё нужно много обычных вычислений.
Одна компания удерживает 64% топ-10 — это лидерство на рынке или риск концентрации для следующего цикла?