
Анализ Ripple и XRP: почему фундаментальный рост инфраструктуры не поднимает цену токена
Несмотря на агрессивное расширение экосистемы Ripple в последние годы — от покупки казначейской платформы за $1 млрд и получения регуляторной лицензии MiCA до запуска стейблкоина RLUSD в Японии и интеграции Ripple Prime с фьючерсами Coinbase — цена XRP демонстрирует негативную динамику. С начала 2025 года актив потерял более 25% стоимости, в августе кратковременно опустившись ниже психологической отметки в $1.
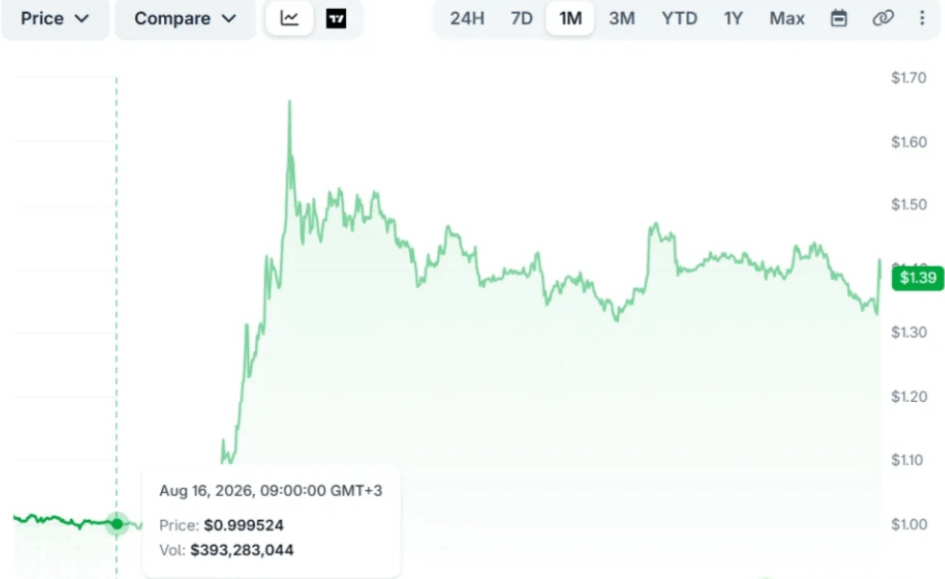
Возникает ключевой диссонанс: почему институциональное развитие Ripple как компании не транслируется в рост капитализации XRP?
1. Куда идут деньги: Трансформация Ripple из «платежки» в полноценный B2B-банк
Бизнес Ripple перестает быть завязанным исключительно на трансграничных переводах ODL (On-Demand Liquidity). Сегодня компания выстраивает замкнутый контур для институциональных клиентов:
* Казначейские услуги и Liquidity Hub: Покупка казначейской платформы за $1 млрд позволила Ripple войти в сегмент корпоративного управления ликвидностью для Web2-компаний и финтех-институций.
* RLUSD как альтернатива XRP для транзакций: Запуск собственного стейблкоина (RLUSD) в Японии и других ключевых регионах решает проблему волатильности для традиционного бизнеса.
* Кастодиальные решения и prime-сервисы: Вход Ripple Prime на рынок фьючерсов Coinbase создает инфраструктуру для крупных брокеров и хедж-фондов.
2. Институционалы на XRPL: рост активности без необходимости в XRP
Сеть XRP Ledger (XRPL) привлекает все больше традиционных финансовых игроков, однако архитектура обновлений снижает прямой спрос на сам токен:
* Стейблкоины вместо XRP: Институциональные клиенты предпочитают использовать RLUSD или другие привязанные к фиату активы внутри XRPL для расчетов, чтобы избежать валютных рисков.
* Минимальное сжигание комиссий: Комиссии за транзакции в XRPL остаются мизерными. Даже при кратном росте количества транзакций дефляционное давление на XRP от сжигания комиссий незначительно.
3. Ключевые факторы риска и давления на цену
* Продажи с эскроу-счетов (Escrow Unlocks): Постоянное разблокирование XRP с эскроу-счетов Ripple для финансирования операционной деятельности и сделок M&A создает систематическое давление продавцов на открытом рынке.
* Размывание полезности (Utility Dilution): Успех стейблкоина RLUSD перехватывает на себя часть функционала, который ранее предполагался для XRP как единственного моста ликвидности.
* Макроэкономическая среда и ликвидность: Общий отток ликвидности из альткоинов первого эшелона в пользу Bitcoin и доходных фиатных инструментов сдерживает спекулятивный капитал.
Ripple успешно монетизирует свой бизнес и превращается в глобального инфраструктурного гиганта для институционалов. Однако бизнес-успех компании Ripple не равен автоматическому росту цены токена XRP.
Пока XRP выполняет роль технологического «топлива» сети с низкой стоимостью и используется как источник капитала для развития экосистемы через продажи из эскроу, его фундаментальная стоимость остается под давлением факторов со стороны предложения. Для устойчивого разворота тренда XRP необходимы новые механизмы staking/yielding или принудительная интеграция токена как обязательного резерва для институциональных серв