
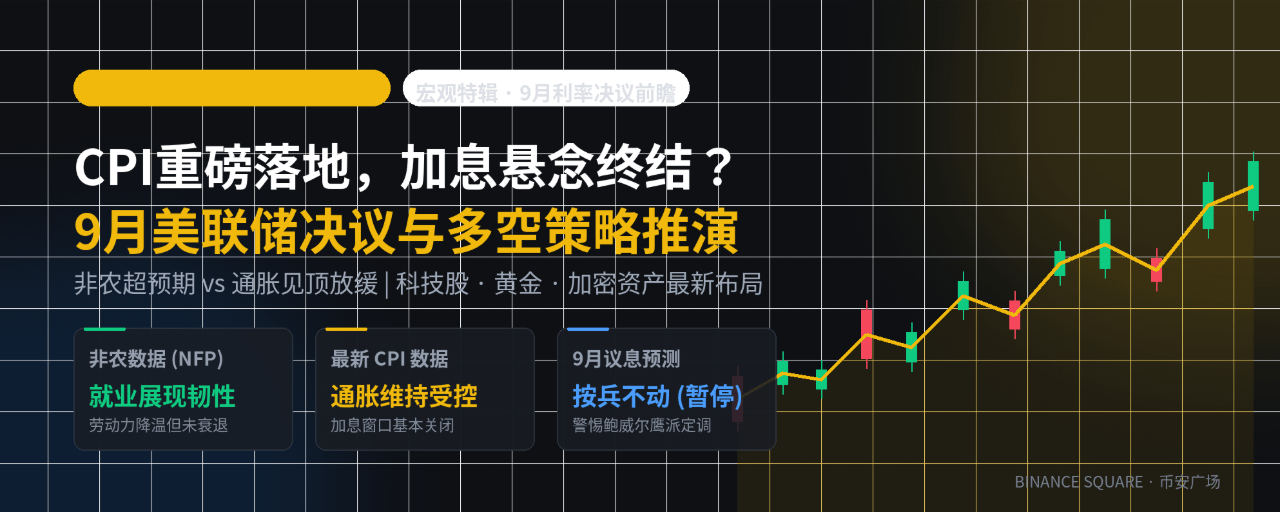
После того как вышли официальные данные по американской инфляции CPI за последний период, а также с учётом прежнего сильного показателя занятости в non-farm, глобальная макро-драма для рисковых активов наконец получила промежуточную «развязку». После выхода данных ожидания рынка относительно решения ФРС по ставке на сентябрь стали всё более ясными.
🔍 Разбор данных и сценарное прогнозирование ФРС: повышение ставок уже невозможно — в чём интрига сентября?
Макро данные перекрёстно подтверждают
Хотя данные по занятости вне сельского хозяйства (non-farm) демонстрируют устойчивость рынка труда, после публикации последних данных по инфляции CPI признаков неконтролируемого ухудшения инфляции не наблюдается. Ранее часть рынка высказывала опасения относительно «возобновления повышения ставок», однако на фоне текущего высокого уровня базовой процентной ставки эта версия в целом была опровергнута.
Решение в сентябре: ставка останется без изменений — это уже предопределено; остерегайтесь «ястребиной паузы»
ФРС с высокой вероятностью сохранит ставки неизменными на предстоящем заседании по итогам сентября (то есть «без изменений»). Однако выступление Пауэлла и последующие ориентиры в дальнейшем, вероятнее всего, сохранят нейтрально-ястребиный тон: с одной стороны, сдерживать рост ожиданий вторичной инфляции, а с другой — оставить пространство для последующей корректировки темпов снижения ставок.
⚖️ Моя позиция по быкам/медведям и последние действия: после того как неопределенность снята, краткосрочно — в пользу лонга, надолго — тоже стабильно
Мнения по быкам и медведям: после очищения краткосрочных рисков — в пользу бычьего восстановления; в средне- и долгосрочной перспективе сохраняю взгляд на рост.
Логическое разложение:
Макроуровень: негатив и неопределенность постепенно переварены рынком на котировочном поле, и самый напряженный момент для ожиданий по ликвидности уже проходит.
Движение активов:
Технологические акции: борьба между ожиданиями по отчетности и макродавлением завершилась; у лидеров с высокой ликвидностью есть потенциал для восстановления оценки (valuation).
Золото: защитный спрос и оборонительные качества до начала цикла снижения ставок остаются устойчивыми; в условиях боковой динамики опорный центр колебаний по-прежнему надежен.
Крипторынок: краткосрочная волатильность высвободила часть плечевого риска; по мере того как макрошаги ("сапоги") будут зафиксированы, основные активы начинают формировать поддержку для промежуточного дна.