


Базовый CPI снова превысил ожидания: ФРС загнали в угол — повышение ставки, возможно, не является стихийным бедствием
После non-farm payrolls также превысил ожидания и августовский CPI. На этот раз превысил ожидания не общий CPI, а базовый CPI: базовый показатель в месячном выражении составил 0,3% против ожидаемых 0,2%; базовый показатель в годовом выражении — 2,45%, в прошлом месяце было 2,48%, то есть почти без изменений. Рост общего CPI был заранее в достаточной степени ожидаем и соответствует ожиданиям рынка.
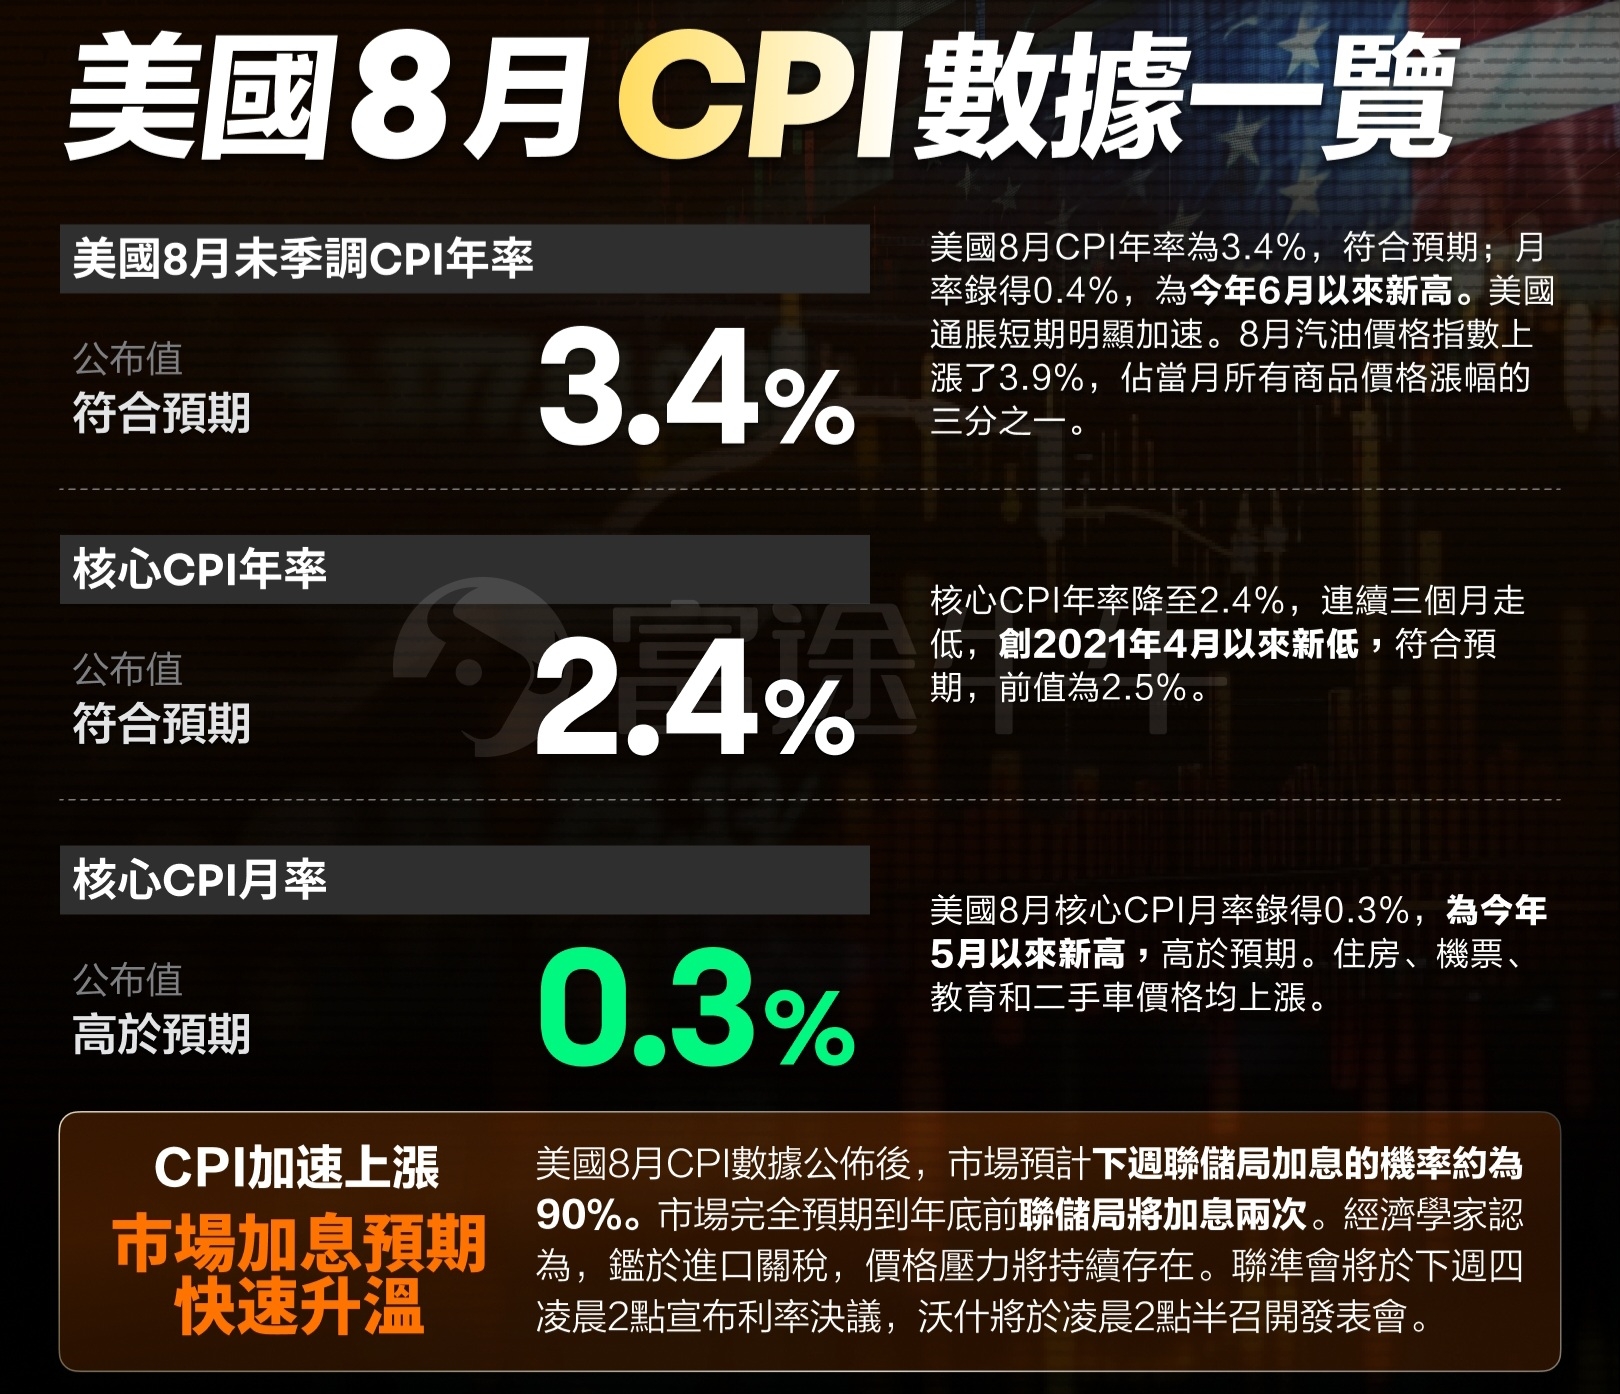
Посмотрите на детали: рост в основном обусловлен отелями и авиабилетами; цены на другие ключевые товары и услуги относительно умеренные, арендная плата по сравнению с прошлым месяцем не превышает 0,2%. Возможно, этим объясняется «странная» реакция после публикации данных: золото сначала упало, а затем выросло, доходности по гособлигациям США сначала выросли, а потом снизились — как будто данные оказались ниже ожиданий. Рынок может считать, что этот рост, вызванный поездками и праздниками, не является устойчивым.
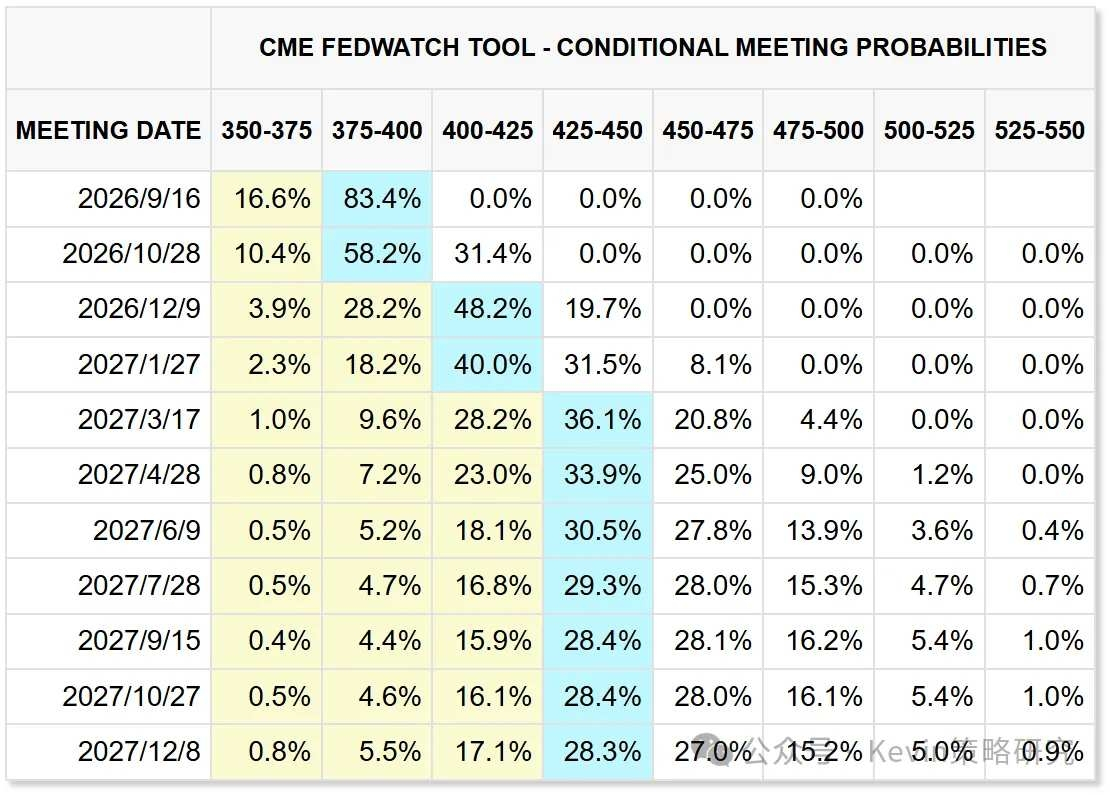
Но как ни крути это «выше ожиданий», поэтому ожидания повышения ставок на сентябрь уже достигли 83%. Есть и другая возможность: рынок считает, что повышение ставок в любом случае «дело решённое», поэтому начинает торговать негативом «выполнено» — если так, то действительно выглядит несколько заблаговременно.
Положение ФРС: выбор невелик, репутация под вопросом
Независимо от того, как рынок заранее пытается закладывать варианты в котировки, у ФРС выбор невелик. Существенно более сильные данные по квартальному изменению, чем ожидалось, делают и без того сложным для голубиных чиновников найти оправдания, чтобы на следующем заседании просто сидеть и ничего не менять.
В последнее время у ФРС действительно «не сезон». С тех пор как в конце июля заявление Воша на заседании FOMC нарушило рыночные ожидания, уверенность начала шататься: доходности по гособлигациям США пошли вверх, устроив переполох, затем это вынудило Воша дать ястребиные обещания на Jackson Hole. Следом данные по занятости вне сельского хозяйства, PPI и CPI оказались выше ожиданий, и сейчас ФРС фактически загнали в угол, чтобы реализовать свои ястребиные «заявления».
Мы ещё после выступления на Jackson Hole отмечали, что означает поворот Воша к ястребиной риторике, и говорили: с точки зрения поддержания репутации ФРС лучше всего было бы повысить ставки — разве что в дальнейшем данные окажутся крайне «в поддержку». Но сейчас данных, которые бы соответствовали ожиданиям, нет. Поэтому если на следующей неделе снова «вынужденно» ничего не менять, как рынок будет воспринимать прежние ястребиные заявления? Вероятно, это приведёт к ещё более серьёзному кризису доверия и к потере контроля над рынком американских гособлигаций.
И наоборот: сейчас данные дают «достаточные основания для действий», и одно повышение ставок не окажет сколько-нибудь серьёзного шока на экономику и рынок — ведь это уже в достаточной степени ожидаемо. К тому же на этот раз рост инфляции толкают цены на нефть и авиабилеты/отели, и похоже, что у этого нет особой устойчивости.
Такой подход, наоборот, может стабилизировать уверенность, привести к тому, что премия по доходности американских гособлигаций по срокам начнёт снижаться, а затем — даже толкнуть в сторону снижения общего пика по американским гособлигациям. Краткосрочные циклы повышения или снижения уже заранее закладываются в цену — всё «наоборот». Снижение ставок в 2024 и 2025 годах происходило именно так, и даже цикл повышения в 1997 году — тоже.
Заблуждение рынка: повышение ставок не обязательно бывает плохим; отказ от повышения ставок не обязательно означает, что это хорошо.
На практике рынок заранее часто избегает повышения ставок и не готовится к нему из‑за страха влияния повышений, но когда становится ясно, что риск повышения ставок неизбежен, он вдруг начинает чрезмерно беспокоиться о последствиях после повышения. Этого вполне можно не делать.
Отличие наших взглядов от рыночных идей в том, что мы не считаем повышение ставок «потопом и чудовищем»; повышение ставок не обязательно бывает плохим, если только оно не является серией последовательных повышений. И наоборот: отказ от повышения ставок тоже не обязательно означает что-то хорошее.
Речь не о том, что не будет никаких колебаний, но кратковременное повышение ставок — скорее способ заранее закрыть вопрос. Если всё же колебания возникнут, возможно, это даст более выгодные точки для покупки; но если силой не повышать ставки и это даст краткосрочную поддержку, то в будущем может принести ещё больше проблем.