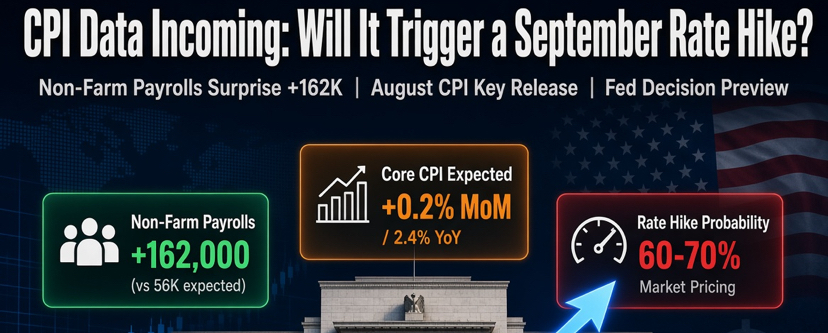
Данные по занятости в несельскохозяйственном секторе за август уже повысили рыночные ожидания: фактический рост числа рабочих мест составил 162 000 — значительно превысив консенсус-прогноз примерно в 56 000 — при этом уровень безработицы сохранялся на уровне 4,1%. Существенный вклад внесли сфера досуга и гостеприимства (в особенности сфера общественного питания) и местные государственные образовательные учреждения, а частный сектор также зафиксировал рост на 127 000 рабочих мест. Рынок труда демонстрирует большую устойчивость, чем большинство ранее ожидали.
На этом фоне опубликованные сегодня данные по индексу потребительских цен (CPI) за август (11 сентября) становятся заключительным ключевым элементом головоломки перед сентябрьским заседанием FOMC (запланировано на 15–16-е). Текущий рыночный консенсус в целом предполагает:
Заголовочный CPI: +0,4% м/м (против +0,1% ранее), при этом годовая ставка остается около 3,4%;
Базовый CPI: +0,2% м/м (без изменений по сравнению с предыдущим показателем), при этом в годовом выражении ставка может снизиться до 2,4% (с 2,5%).
Отскок цен на бензин является основным драйвером роста заголовочного CPI, тогда как базовая составляющая в значительной степени зависит от того, сохраняется ли давление на рост арендных ставок, авиабилетов и стоимости услуг. Если показатель базового CPI в месячном выражении окажется строго на уровне 0,2% или ниже, сценарий «стоять на месте» остается правдоподобным; однако если он приблизится к 0,3% или достигнет этого уровня — в сочетании с сильными данными по занятости вне сельского хозяйства и недавними «горячими» данными по PPI — вероятность повышения ставки на 25 базисных пунктов заметно вырастет. Сейчас фьючерсные рынки закладывают 60%–70% подразумеваемой вероятности повышения ставки в сентябре.
Моя оценка такова: хотя сентябрьское повышение ставки не является гарантированным, вероятность остается высокой. Данные по занятости устранили аргумент о том, что экономика слишком слаба для повышения, а инфляция по-прежнему держится выше целевого уровня 2%. Под влиянием Уорша ФРС ужесточила критерии в отношении «устойчивого улучшения данных». Если сегодняшний базовый CPI не будет сигнализировать о четкой траектории охлаждения, политикам будет сложно просто выбрать подход «выжидание».
Я остаюсь осторожным в отношении рыночных перспектив. Если ожидания дальнейшего повышения ставки усилятся, то акции роста с высокой оценкой и секторы, чувствительные к процентным ставкам, вероятно, продолжат испытывать давление, а доходности по краткосрочным казначейским облигациям США могут увидеть дальнейший рост. И наоборот, если основные данные выйдут существенно ниже ожиданий, это может дать краткосрочное облегчение; однако с учетом сохраняющейся инерции инфляции в среднесрочном периоде масштабы такого облегчения остаются ограниченными.
Данные говорят сами за себя. Показатели CPI за сегодня напрямую определят, продолжит ли рынок закладывать дальнейшие повышения процентной ставки или перейдет к позиции «пауза и выжидание».