

Думаю, рынок получил очень четкое напоминание о том, что инфляция все еще может сорвать историю со снижением ставки.
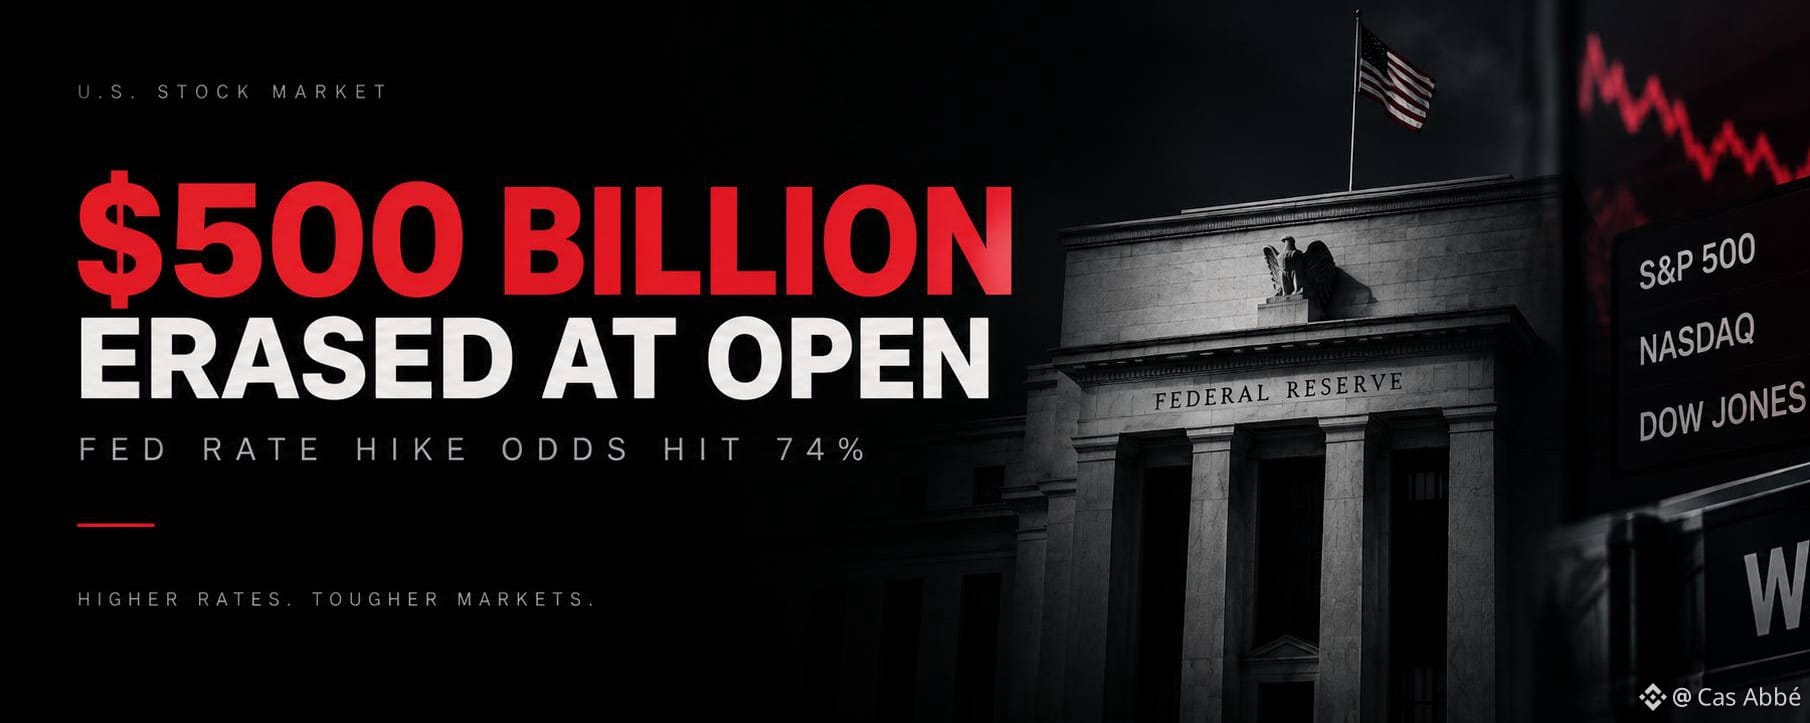
Сегодня американские акции открылись под давлением после того, как инфляция производителей в августе составила 5,4% в годовом выражении — немного выше ожиданий. При этом нефть поднялась выше $100 за баррель, а доходность 10-летних гособлигаций США приблизилась к 4,9%.
Меня особенно зацепило число, связанное с оценками ФРС.
В какой-то момент рынок оценивал 74% вероятности повышения ставки на следующей неделе — это выше 62,1% днем ранее.
Это довольно резкая переоценка.
И честно говоря, я не думаю, что рынок продает потому, что компании внезапно стали плохими бизнесами. Он продает, потому что снова проблемой становится стоимость денег.
Более высокая нефть → более высокое инфляционное давление → более высокие доходности казначейских облигаций → более высокая вероятность ужесточения политики ФРС → меньше аппетита к дорогим рискованным активам.
Это та цепочка, за которой я наблюдаю.
Цифра в $500 млрд используется как снимок потерь рыночной капитализации к открытию, но я бы меньше фокусировался на самой заголовочной цифре и больше — на том, что это вызвало. S&P 500, Dow и Nasdaq все ушли в минус, при этом особенно чувствительным оказался Nasdaq, реагировавший на рост доходностей.
И завтрашний день может оказаться еще важнее.
Отчет по CPI за август должен быть опубликован в пятницу. Если потребительская инфляция тоже выйдет «горячей», то 74% роста цен из-за повышения может стать еще более болезненным для акций и криптовалюты.
Для меня это пока не тезис о крахе.
Это предупреждение о ликвидности.
Рынок закладывал более легкие деньги. И вдруг его заставляют оценивать вероятность того, что деньги станут более дорогими. Это совершенно другая среда.