


Финансовые рынки любят хорошую историю о том, как центральные банки отступают. Годы подряд Банк Японии печатал огромные объемы денег, чтобы скупать внутренний долг и удерживать процентные ставки на низком уровне. Теперь же политики позволяют своей балансовой ведомости уменьшаться. Основные заголовки трактуют это как полное отступление. Посмотрите глубже поверхностных данных — и вы увидите, что центральный банк по-прежнему является абсолютным хозяином рынка японских облигаций.
❍ Огромный след на фоне сокращения
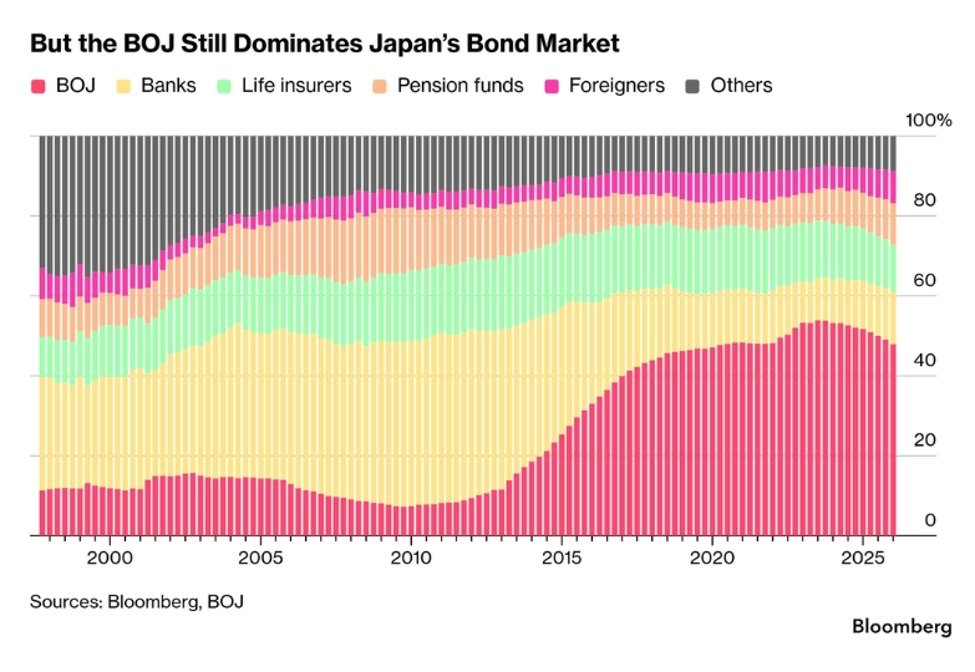
Масштаб облигационного портфеля Банка Японии сокращается, но он все равно намного превосходит любой другой финансовый институт в стране.
Сейчас Банк Японии владеет примерно 46 процентами всех японских государственных облигаций. Это на восемь процентных пунктов меньше, чем его пик в 2023 году; самая низкая доля, которую мы наблюдали с 2021 года.
Даже при таком сокращении центральный банк все равно держит больше государственных долговых инструментов, чем вместе взятые коммерческие банки, страховые компании жизни, пенсионные фонды и иностранные инвесторы.
Чтобы понять, насколько далеко продвинулся рынок, в 2013 году центральному банку принадлежало всего 10 процентов всех государственных облигаций, прежде чем началось агрессивное смягчение денежно-кредитной политики.
❍ Рекордные падения и исторический контекст
Текущее сокращение баланса центрального банка происходит быстрее, чем все, что мы видели в современной финансовой истории.
За двенадцать месяцев, завершившихся в июле, объем вложений в японские государственные облигации сократился на 310 миллиардов долларов. Это самое крупное падение за двенадцатимесячный период за всю историю наблюдений.
Такое резкое снижение довело общие активы центрального банка примерно до 3,3 триллиона долларов, что стало минимальным уровнем с 2020 года.
Несмотря на этот исторический откат, текущие объемы все еще примерно на 400 процентов выше, чем в 2012 году.
Несколько случайных мыслей 💬
Центральные банки никогда по-настоящему не отпускают руль, когда берут под полный контроль рынок суверенного долга. Сокращение на несколько сотен миллиардов долларов дает отличные заголовки, но когда один-единственный институт по-прежнему владеет почти половиной всего долга страны, нормального рыночного ценообразования фактически не существует. Для глобальных инвесторов, отслеживающих макроуровневую ликвидность, Банк Японии остается главным якорем для потоков международного капитала. Когда крупнейший держатель долга решает отступить даже немного, доходности по внутренним облигациям растут и вызывают шок по всем глобальным валютным рынкам. До реальной рыночной свободы в Японии по-прежнему далеко.