
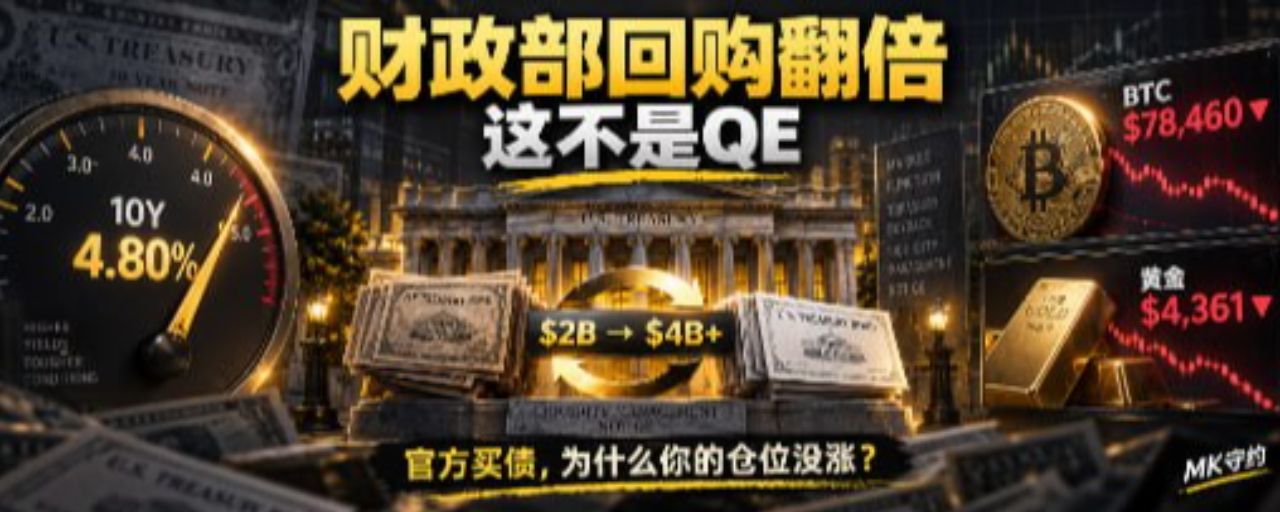


Доходность по гособлигациям 4,8%, Минфин увеличил РЕПО по долгосрочным облигациям вдвое: ты думаешь, что это «раздача ликвидности», но почему тогда BTC все еще на 78 тысячах, а золото упало до 4360?
Когда ты видишь «Минфин США проводит РЕПО по казначейским облигациям», какая первая реакция?
Началась «раздача ликвидности».
Биткоин должен пойти вверх.
Золото пора взлетать.
Если ты из-за этих трех слов прямо докупил позицию, сегодня, возможно, снова придется заплатить за урок.
По состоянию на 09 сентября 06:13 CST индекс доллара уже опустился примерно до 98,84; доходность 10-летних гособлигаций по-прежнему держится на уровне 4,80%. При этом BTC — около 78 460 долларов, а золото, наоборот, упало до отметки примерно 4 361 доллар.
Минфин действительно собирается расширить сделки РЕПО по долгосрочным облигациям.
Но это не QE ФРС и не инъекция ликвидности в твои позиции из ниоткуда.
На 4,0 млрд долларов можно выкупить часть более неликвидных старых облигаций.
Он не выкупает нефть, из-за приближения цены к 100 долларам происходящую инфляцию; он не выкупает американский бюджетный дефицит; и он тем более не может заставить глобальный капитал занимать США на 30 лет по сегодняшней цене.
Поэтому на этот раз не стоит возбужденно смотреть только на два слова «покупают облигации».
Сначала посмотри, будет ли доходность действительно падать.
I. Что именно делает Минфин?
Касательно объявления Минфина: начиная с 9 сентября верхний предел выкупа, обеспечивающего ликвидность, для номинальных гособлигаций сроком 10–20 лет и 20–30 лет увеличили с каждого случая 2,0 млрд долларов до минимум 4,0 млрд долларов; программа будет продолжаться до 4 ноября.
Многие заголовки описывают это как: «США начали заливать ликвидностью».
Это слишком грубая формулировка.
Минфин выкупает старые бумаги с худшей ликвидностью, то есть так называемые off-the-run казначейские облигации. Официальная позиция по таким операциям — дать участникам рынка окно для регулярной продажи старых выпусков и улучшить ликвидность на вторичном рынке.
QE ФРС — это инструмент денежно-кредитной политики FOMC; цель — через масштабные покупки активов прижать долгосрочные доходности и сроковую премию.
И то и другое создаст «картинку официальной покупки облигаций», но источник денег, цели политики и смысл для рынка различаются.
Даже выкуп Минфином не заставит государственный долг исчезнуть «сам по себе».
Выкуп старых облигаций сам по себе не отменяет того, что Минфину все еще нужно организовывать государственное финансирование. Он улучшает рыночную ликвидность, но не устраняет потребность в бюджетном финансировании.
И еще обязательно следи за временным лагом.
9 сентября — день вступления в силу нового лимита; это не означает, что в тот же день будут исполнены выкупы долгосрочных облигаций на 4,0 млрд долларов.
Согласно первоначальному расписанию, в США (время восточного побережья) 9 сентября проводился выкуп денежных средств сроком 1–2 года на максимум 12,5 млрд долларов; первая запланированная серия выкупа 10–20-летних бумаг приходилась на 10 сентября, изначальный лимит — 2,0 млрд долларов, затем новым объявлением он был повышен до минимум 4,0 млрд долларов.
Поэтому сегодня рынок торгует ожиданиями.
Настоящая проверка — после исполнения.
II. Получается, что американские гособлигации больше никто не покупает?
Вчерашний аукцион 3-летних гособлигаций дал очень хороший опровергающий аргумент.
Министерство финансов США аукционом продало 58 млрд долларов 3-летних гособлигаций; максимальная доходность 4,474%, коэффициент заявок 2,72. Косвенные заявители забрали 62,1% конкурентно распределенных лотов, прямые — 26,9%, первичные дилеры взяли только 10,9%.
Этот набор данных не доказывает, что американские облигации в полной безопасности.
Но по крайней мере это доказывает одну вещь:
Рынок не отвергает все американские гособлигации.
Покупатели готовы одолжить деньги США на три года.
Они просто все меньше и меньше хотят «фиксировать» деньги под текущую доходность — и держать их взаперти на 10, 20, а то и 30 лет.
Короткие бумаги в основном торгуют тем, как дальше поведет себя ФРС.
Длинные облигации еще должны нести бремя нефтяных цен, инфляции, бюджетного дефицита, будущего объема выпуска новых бумаг и сроковой премии.
Ты можешь угадать будущую ставку политики через год.
Но кто осмелится гарантировать инфляцию и бюджетную дисциплину на ближайшие тридцать лет?
Вот где по-настоящему дорогой становится дальний конец.
Увеличение Минфином лимита выкупа вдвое — это тоже реакция на давление на рынке в этот период.
Не все облигации «не продаются».
Это требование долгосрочных инвесторов о более высокой премии за риск.
III. Может ли выкуп на 4,0 млрд прижать доходность 4,8%?
В краткосрочной перспективе это может сработать.
Нельзя смотреть только на суммы в долгую.
Когда Минфин объявил о расширении выкупа, доходность на дальнем конце сначала ощутимо снижалась, доллар слабел, а золото и BTC демонстрировали заметный рост. Политика уже доказала, что способна менять краткосрочные настроения.
Но весь рынок гособлигаций США исчисляется в триллионах долларов.
Каждый раз выкуп на 4,0 млрд долларов по сравнению с долгосрочным предложением и объемом уже существующего рынка все равно очень мал.
Оценка CFR по этой политике очень точная: сигнал может быть важнее суммы.
Какой сигнал?
Минфин уже признал: ликвидность на дальнем конце стоит поддерживать на уровне политики.
Есть два полностью противоположных объяснения для рынка.
Оптимисты скажут: Минфин заложил под длинные облигации буфер, и пространство для роста доходностей будет ограничено.
Осторожные скажут: если рынок долгосрочных облигаций не в проблеме, почему лимит выкупа вдруг удвоили посреди квартала?
Спорить с обеих сторон не нужно.
Пусть цену ответ.
Если после исполнения выкупа 10-летняя доходность заметно упадет ниже 4,8%, а на 30-летнем конце синхронно снизится — значит, политический буфер работает.
Если Минфин начинает покупать, а доходность все равно остается на высоком уровне, это означает, что рынок беспокоится не о ликвидности, а об инфляции, дефиците и новом предложении облигаций.
Это поддерживает BTC, золото и акции роста.
А это даст им лишь кратковременный отскок.
IV. Доллар уже упал — почему BTC все еще на уровне 7,8万?
По состоянию на момент среза данных индекс доллара около 98,84, снижение примерно на 0,32% по сравнению с предыдущим днем.
По самой простой торговой формуле: если доллар падает, BTC должен расти.
Но BTC все еще около 78 460 долларов.
Причина — в структуре позиций.
Объем открытых позиций по BTC глобальным фьючерсам за 24 часа вырос на 0,18%, а соотношение лонг/шорт у крупных держателей все еще 2,13; при этом за 24 часа чистый отток средств по фьючерсам около 548 млн долларов.
Цена не поднялась.
Средства все еще уходят.
Лонги не отступили полностью.
С позитивной стороны: за последние 15 минут и 1 час уже произошло небольшое возвращение средств; объем позиций на Binance за 24 часа снизился на 0,87%, что говорит о том, что на локальном уровне происходит де-левереджинг.
Плохая сторона в том, что крупные держатели по-прежнему явно в чистом плюсе, и в районе 78 тыс. долларов еще не завершилась полная распродажа позиций.
Самая концентрированная зона сверху сейчас находится в диапазоне 79 150–79 350 долларов, затем — 79 950–80 150; снизу сначала смотрим 77 550–77 650 долларов, затем — около 77 000.
Если выкуп Минфина действительно сможет прижать доходности вниз, то хотя бы сначала BTC должен вернуть 79 300 долларов и уже потом снова закрепиться выше 80 000.
Если доходность падает, а BTC даже не может вернуть 79 300 долларов, не стоит больше винить макро.
Это значит, что проблема — в собственной структуре капитала на рынке криптовалют.
V. Позиции по золоту опаснее, чем по BTC
Золото уже упало с района 4 400 долларов до 4 361.
Доллар все еще слабеет.
Минфин снова готов увеличить выкуп долгосрочных облигаций.
По идее, золото должно чувствовать себя комфортно.
Объем глобальных фьючерсов на золото за 24 часа вырос на 9,09%, объем на Binance — на 7,49%; соотношение лонг/шорт у крупных счетов поднялось до 3,14, ставка финансирования около 0,0152% и остается положительной.
Это не значит, что никто не покупает в надежде на рост.
Слишком многие наращивали в момент падения.
В конечном итоге макрологика может оказаться благоприятной для золота.
Но переполненные позиции с заемным плечом могут сначала выбить из игры тех, кто прав.
Сначала снизу по золоту смотрим 4 350–4 360 долларов. После пробоя — 4 320–4 330 долларов; ниже — 4 310–4 320 долларов.
Если вверх — сначала нужно вернуть 4 400 долларов.
Только если снова закрепиться выше 4 440–4 460 долларов, станет ясно, что рынок снова начал торговать возвратом доходностей к снижению и слабостью доллара.
Если Минфин покупает облигации, доходность идет вниз, а золото продолжает падать — значит, чистка лонгов еще не закончена.
Самое опасное действие в этот момент — искать оправдание своему плечу, прикрывая его словами «Минфин заливает ликвидностью».
VI. Дальше есть три пути
Первая: после выкупа долгосрочная доходность заметно снижается
Это самый комфортный путь для BTC и золота.
Доллар продолжает слабеть, BTC возвращает 79 300 и бросает вызов 80 000, а золото снова закрепляется выше 4 400 долларов.
Но первую зеленую свечу не стоит преследовать.
Доходность, доллар и потоки капитала — минимум две «карточки» подтверждений одновременно.
Вторая: Минфин начинает выкупать, а 10-летняя доходность все еще выше 4,8%
Эта дорога самая тревожная, о ней стоит прежде всего предупредить.
Это показывает, что выкуп на 4,0 млрд улучшает торговлю, но не может изменить ценообразование рынка для инфляции и предложения со стороны бюджета.
BTC продолжает проверять 77 600 и 77 000 долларов.
Золото проверяет 4 355 и 4 325 долларов.
То, что ты видишь как «политическую поддержку», может быть лишь возможностью для хеджирования/сокращения позиций для лонгов на высоких уровнях.
Третий пункт: доходность падает, но BTC и золото все равно не растут
С этим сложнее справиться, чем с ростом доходности.
Макро-давление уже ослабло, но цена не отреагировала — значит, внутри самих активов плечо, потоки капитала и предложения на продажу еще не приведены к равновесию.
Не торопись выкупать на дне.
Сначала подожди, чтобы цена доказала.
VII. Не воспринимай «официальную покупку облигаций» как свой стоп-лосс
Рынок больше всего любит использовать похожие слова и продавать тебе совершенно разные сюжеты.
ФРС покупает облигации, Минфин покупает облигации — звучит одинаково: «покупают облигации».
QE, поддержка ликвидности, управление наличностью — все это выглядит как «деньги».
Но твои позиции не должны зарабатывать на одних только ключевых словах.
Минфин способен выкупить старые облигации.
Он не покупает доверие рынка к инфляции и дефициту.
4,0 млрд долларов добавят буфер долгосрочным облигациям.
Он не может гарантировать, что 10-летняя доходность обязательно упадет, и не может гарантировать, что BTC обязательно вернется к 80 тыс. долларов; и тем более он не способен подстраховать длинные позиции по золоту, удерживая переполненные позиции.
Поэтому дальше не спрашивай: «Минфин уже вмешался — можно ли теперь выкупать на дне?»
Сначала — три вещи:
Падает ли 10-летняя доходность ниже 4,8%?
Когда доллар падает, встает ли BTC обратно выше 79 300 долларов?
Когда золото отскакивает, остывают ли объемы позиций и ставка финансирования.
Политика дает тебе окно для наблюдений, а не «карточку бессмертия».
Рынок может трактовать выкуп как позитивный сигнал.
Твои позиции должны допускать, что в итоге это окажется всего лишь разовой «ремонтной» операцией для ликвидности.
— MK守约

