


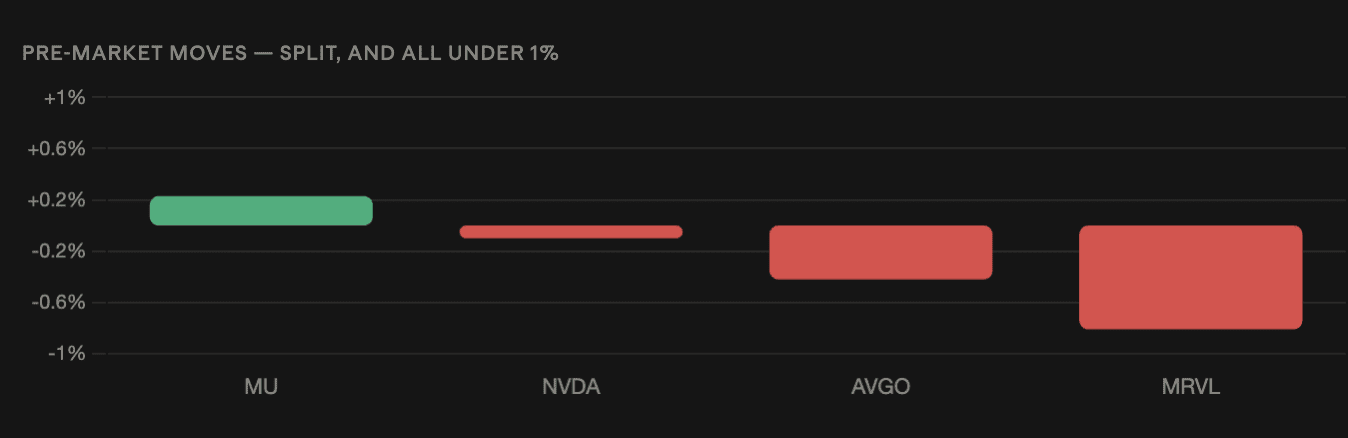
Акции США, связанные с ИИ-концепцией, торговались разнонаправленно в ходе предварительных торгов, согласно данным рынка. Marvell снизилась на 0.81%, Broadcom — на 0.42%, Nvidia — на 0.1%, в то время как Micron выросла на 0.23%.
Сессия — это шум, а картина затрат на ввод — нет
Все четыре движения укладываются в нормальную вариативность на премаркете, и направление разделено, а не единообразно. Nvidia на уровне −0.1% фактически без изменений.
Это делает фон более информативным, чем лента. Искусственный интеллект-комплекс уже несколько недель «дергает» туда-сюда — Applied Optoelectronics упала на 11.66% за одну позднеавгустовскую сессию, прежде чем сектор развернулся на следующий день, а ралли Nvidia после отчетности добавило $442 млрд к рыночной стоимости, но затем уступило позиции.
Небольшие разнонаправленные движения после такой волатильности говорят о рынке, который ждёт, а не о рынке, который принимает решение.
Медь на рекордных уровнях — прямые затраты ИИ‑инфраструктуры
На этой неделе медь выросла на 2% — до рекордного уровня выше $6,80 за фунт.
Бывший глава товарного бизнеса Goldman Sachs Джефф Кёрри прямо связал это с развёртыванием: «Вы не сможете построить дата‑центры, расширить сети, электрифицировать промышленность или дублировать цепочки поставок без меди». Он описал это движение как переоценку дефицита в физической экономике — когда погода, война и политика сталкиваются с годами недоинвестирования.
ZeroHedge Market Ear сузил механику ещё точнее: «Тарифы вызвали сжатие. Спрос на электроэнергию для ИИ может продлить этот эффект».
Это не абстрактное макро-наблюдение для данного сектора. Медь — это строка расходов в каждом дата-центре, в каждой подстанции и при каждой модернизации линий передачи, которую требует развёртывание ИИ.
Руководство Nvidia по марже: первое последовательное снижение за цикл
Nvidia спрогнозировала валовую маржу за третий квартал на уровне 74% против 75% — первое последовательное снижение после начала цикла капвложений в ИИ — при этом компания превзошла прогноз по выручке: $96,2 млрд, и дала guidance на $108 млрд.
Генеральный директор Дженсен Хуанг связал давление с ростом затрат на память, электроэнергию, землю и инфраструктуру дата‑центров и сказал, что компания работает с поставщиками памяти, одновременно обеспечивая мощности. Он упомянул повышение цен, которое начнёт действовать в первом квартале.
Thomas Monteiro из Investing.com подытожил сдвиг после публикации: вопрос теперь не в том, существует ли спрос на ИИ, а в том, какая доля этого роста конвертируется в маржу и денежный поток.
Аманды Лайонс из Energy Group Capital сделали тот же акцент со стороны инфраструктуры: дискуссия сместилась с вопроса о том, есть ли спрос, на вопрос о том, сможет ли развёртывание принести достаточно высокую экономическую отдачу.
Неоклауд-когорта напрямую поглощает рост издержек
Для крипто релевантный канал трансмиссии — когорта майнеров и ИИ‑вычислений.
IREN держит контракты на $2,8 млрд по Microsoft, Nvidia, Perplexity и Figure AI. Hut 8 имеет аренду Beacon Point. HIVE подписала сделку по облаку GPU на $350 млн, увеличив годовую контрактную повторяющуюся выручку примерно до $180 млн.
Эти компании перепродают мощности GPU. Запланированное повышение цен Nvidia в первом квартале напрямую увеличивает их входные затраты, тогда как инфляция меди и электроэнергии бьёт по экономике их развёртывания с другой стороны. Договорная выручка фиксирована; стоимость поставки не фиксирована.
Wall Street Journal отдельно сообщила, что Nvidia приостановила часть сделок в рамках инициативы финансирования, которая предлагала поддержку кредитования ИИ‑облачным провайдерам в обмен на долю в выручке. Этот механизм непропорционально важен для более небольших операторов в данной когорте, и его пауза означает либо осторожность в оценке качества контрагентов, либо решение, что эта поддержка больше не нужна.
Региональные акции чипов разошлись с динамикой американского сектора
Азиатские сигналы оказались несопоставимы с американскими.
Гайденс Nvidia поднял индекс MSCI Asia Pacific на полпункта, чему помогли SK Hynix и Samsung; при этом Коспи Южной Кореи вырос почти на 2% — это значимое восстановление для индекса, который просел на 40% от пика в июне после прорыва Китая в DUV‑литографии.
Гонконг пошёл в другую сторону. Индекс Hang Seng Tech закрылся ниже за тот же период: Zhipu упал более чем на 6%, а MINIMAX-W — более чем на 4%, при этом акции компаний из сектора драгметаллов вывели более широкий индекс вверх.
Китайские акции ИИ, которые не участвуют в подъёме, обусловленном спросом, указывают на нечто отдельное от истории спроса — на конкурентный пересмотр цен, а не на циклический сценарий.
Макро-фон работает против расширения мультипликаторов
Биткоин торговался около $79 000, Brent впервые с июля держалась выше $100, а доходность 10-летних гособлигаций США уверенно превышала 4,8%.
Рынки оценивают 60% вероятности повышения ставки ФРС на 25 б.п. 16 сентября. Более высокие ставки дисконтирования сильнее всего сжимают оценки долгосрочных активов — а именно таковы акции компаний инфраструктуры ИИ: денежные потоки, взвешенные на годы вперёд.
Индекс CPI выйдет в пятницу: прогноз по headline — 0,4% м/м, в основном из‑за шока в энергетике. Чиновники ФРС уже находятся в режиме информационного молчания.
Комбинация факторов, с которой сталкивается этот сектор, сводится к тому, что история спроса остаётся неизменной, картина роста себестоимости ухудшается по меди, памяти и электроэнергии, а ставка дисконтирования растёт, а не снижается. Движения до 1% до открытия — это то, как выглядит рынок, который ещё не решил, что из перечисленного доминирует.