
Бар сказал: «Пора решительно повышать ставки». Уильямс сказал: «Нельзя быть уверенным, достаточно ли текущей ставки». В июле 3 голоса поддержали повышение ставки. Потенциальных голосов “за” — “больше половины”.
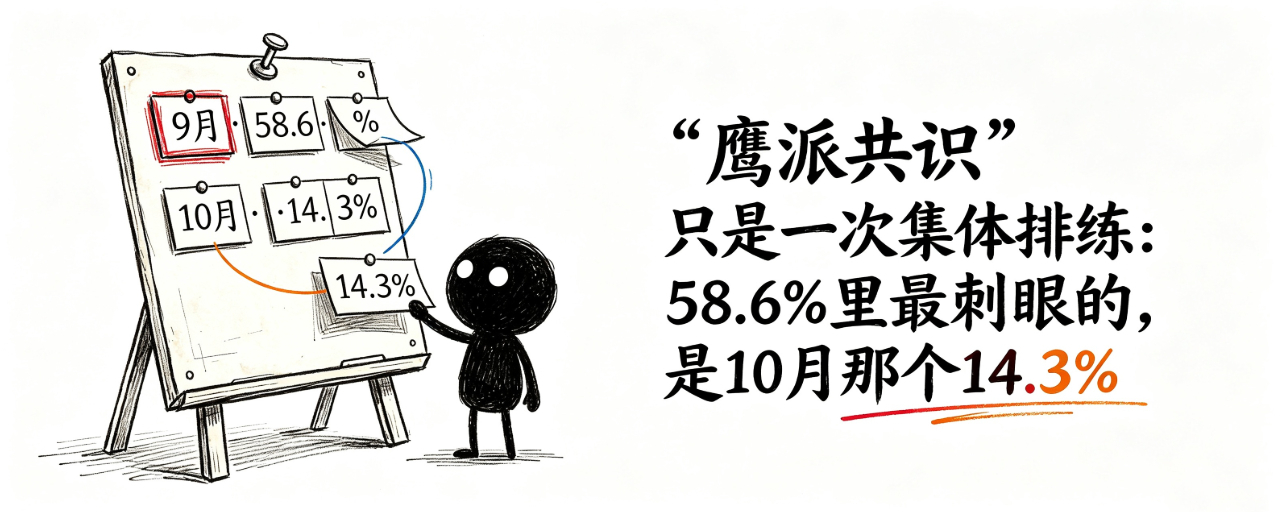
Затем рынок поднял вероятность повышения ставки в сентябре до 58.6%.
Всё выглядит так, будто формируется некий консенсус. Центристы сдвигаются, третий по значимости персонаж смягчается, ястребы больше не в изоляции. Логическая цепочка новости безупречна: риторика чиновников изменилась, значит, изменилась и природа сентябрьского заседания.
Но если поставить рядом несколько цифр из этой новости, становится видно трещину, которую нарратив о «консенсусе» тщательно скрывает: цена рынка на «повышение ставки в сентябре» составляет 58.6%, а на «ещё одно повышение в октябре» — лишь 14.3%.
Это 14,3% — самое броское число во всей этой новости. Оно показывает, что рынок вообще не верит в то, что «ястребиный консенсус» будет сохраняться. Он верит лишь в то, что в сентябре, возможно, добавят один раз — а потом остановятся.
Так называемый «консенсус» по сути — это спектакль с одним действием. Рынок купил билет, но поверил только в первое действие.
Поменяй подлежащее на «те 3 голоса из июля»
Если подлежащее — «Бал», то история — «сдвиг центристов в сторону ястребов». Если подлежащее — «Уильямс», то история — «смягчение третьего номера». Но если подменить подлежащее теми тремя голосами-возражениями, которые в июле на заседании FOMC уже проголосовали за повышение ставки, в нарративе появляется скрытая трещина во времени.
Внимание: июль. А сейчас — сентябрь.
Эти 3 голоса были отданы на заседании в июле. Тогда были совершенно другие миры: доходности по казначейским бумагам, данные по инфляции, цены на нефть, занятость — и всё это совершенно не совпадает с сегодняшней картиной. Но эта новость ставит рядом «в июле уже было 3 голоса за повышение ставки» и «поворот Бала в сторону ястребов» и «смягчение Уильямса», создавая иллюзию, что «голоса накапливаются».
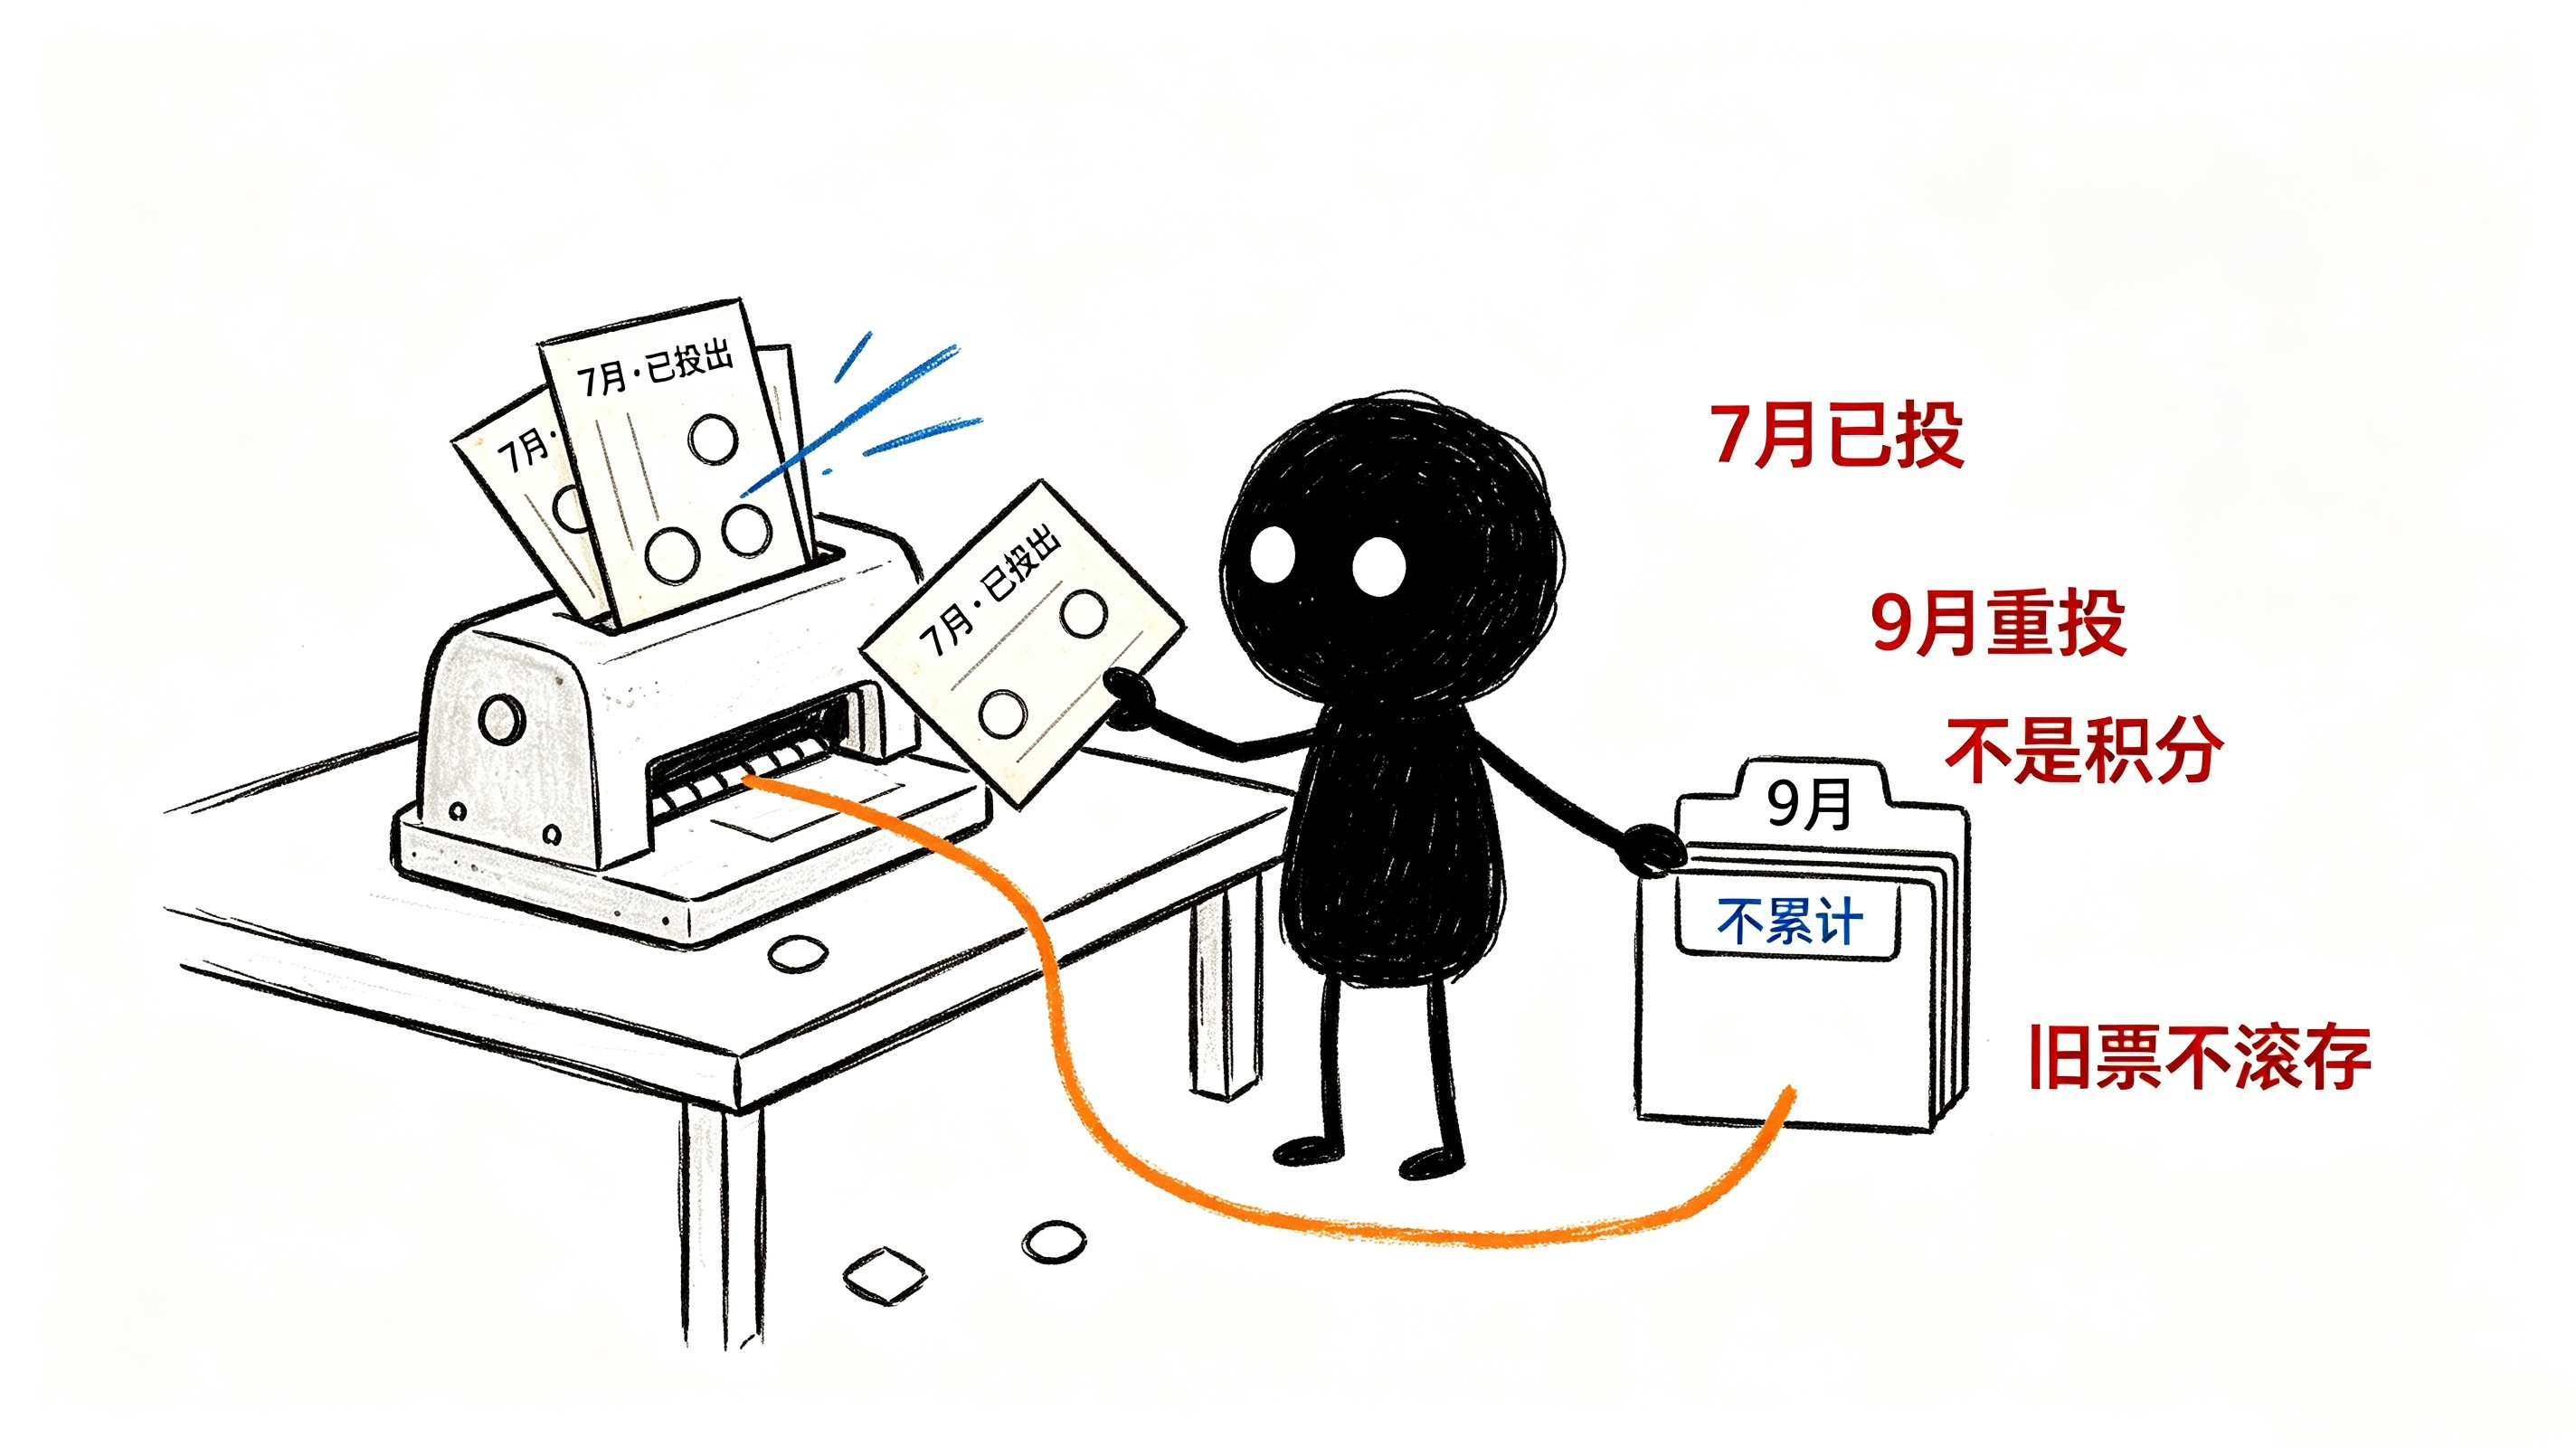
Но право голоса — не система начисления очков. Голоса-возражения из июля не накапливаются к сентябрю. В июле на том заседании они уже были отданы — и там же завершились. Заседание в сентябре — совершенно новое голосование, и каждую ставку нужно отдать заново.
Но формулировка «потенциальные голоса “за” уже больше половины» объединяет старые голоса июля и новые заявления сентября в один котёл и создаёт иллюзию «необратимого потока». Это не анализ — это нарратив, собранный за счёт разницы во времени. А вывод в этом нарративе заранее написан.
Фразу Уильямса, если разобрать её на части, можно свести к «я не знаю»
Рынок истолковал заявление Уильямса как «смягчение». Но что именно он сказал?
Он сказал: «На данный момент нет набора чётких логических аргументов, которые докажут, что текущая денежно-кредитная политика достаточно надёжна, чтобы вернуть инфляцию к цели в ближайшие один-два года».
Структура этой фразы такая: «У меня нет готового набора логических аргументов, чтобы доказать вывод, в котором я не уверен».
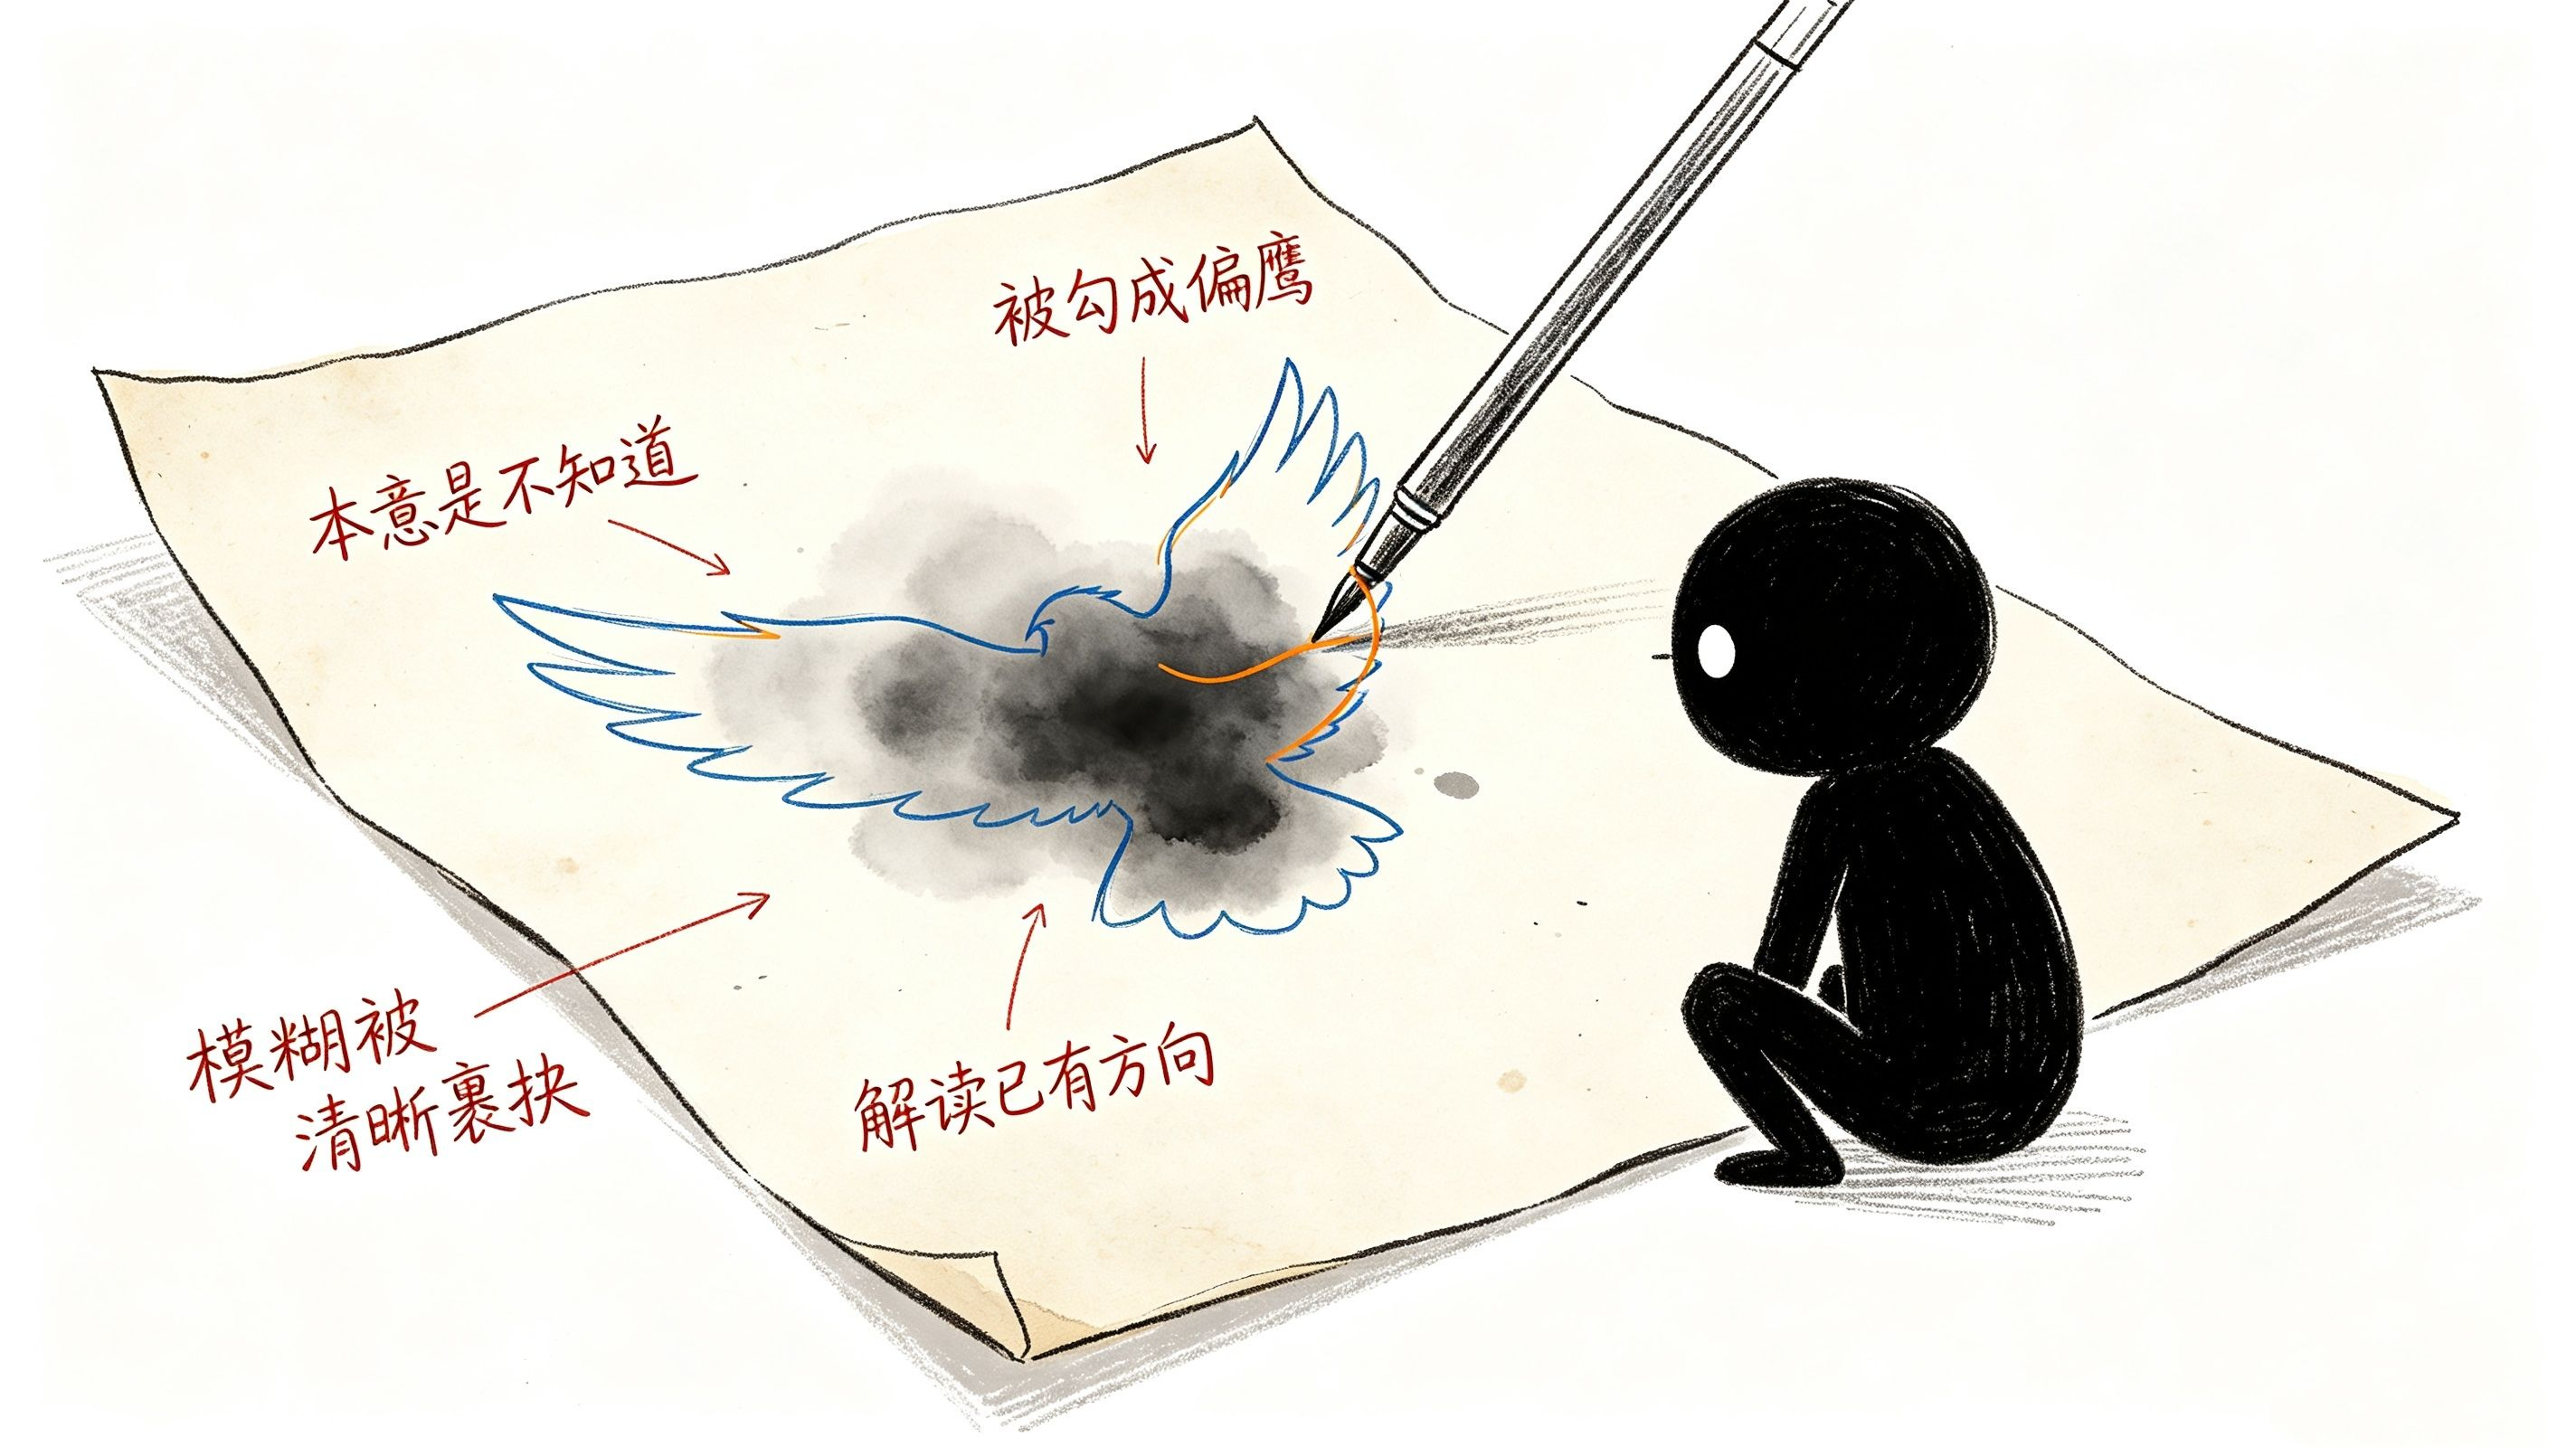
Убери двойное отрицание — и останется всего три слова: «я не знаю».
Но рынок переводит это в «он готов рассматривать повышение». Этот скачок перевода — намного большее расстояние по смыслу, чем дистанция между семантикой в оригинальной фразе Уильямса и тем, как её прочитали. «Не знаю» трактуют как «скорее ястребиную позицию» не потому, что сама фраза направлена, а потому что тот, кто её трактует, уже заранее смотрит в нужную сторону.
Когда рынок уже уверен в том, что ФРС разворачивается в сторону ястребов, любой размытый сигнал будет подталкиваться в этом направлении. Уильямс говорит: «Я не могу быть уверен» — это размытость. Бал говорит: «Следует повысить ставку» — это ясность. Но рынок кладёт размытое и ясное в одну корзину, а затем объявляет: «Консенсус формируется».
Консенсус не сложился. Просто неясность была облечена в ясную форму.
У 14,3% есть ещё одно название: доверие рынком к «ястребам» длится всего месяц
Вернёмся к тому самому броскому числу: вероятность того, что в октябре будет суммарно повышено на 50 базисных пунктов, — всего 14,3%.
Переведём логику этого числа: рынок считает, что если в сентябре повысят ставку на 25 базисных пунктов, то вероятность того, что в октябре снова повысят ещё на 25 базисных пунктов, — лишь 14,3%. То есть котировка «устойчивого ужесточения» почти равна нулю.
Это противоречит нарративу «ястребиного консенсуса». Если всерьёз верить словам Бала о «рисках, которые закрепляют инфляцию», если действительно думать, что ФРС уже превратила «higher for longer» в долгосрочную стратегию, то почему вероятность ещё одного повышения в октябре всего 14,3%? Почему рынок не оставляет места для «второго повышения ставки»?
Ответ может быть таким: 58,6% — это не доверие «ястребиному курсу», а кратковременная котировка «разового заявления в сентябре». Рынок считает, что ФРС может повысить ставку в сентябре — и ответить действиями на сомнения в том, что инфляция упряма. Повышением в сентябре нужно сохранить доверие к Уолшу. Но после того повышения экономика, скорее всего, ослабнет, инфляция, вероятнее всего, пойдёт вниз, и ФРС почти наверняка вновь вернётся к формуле «подождём».
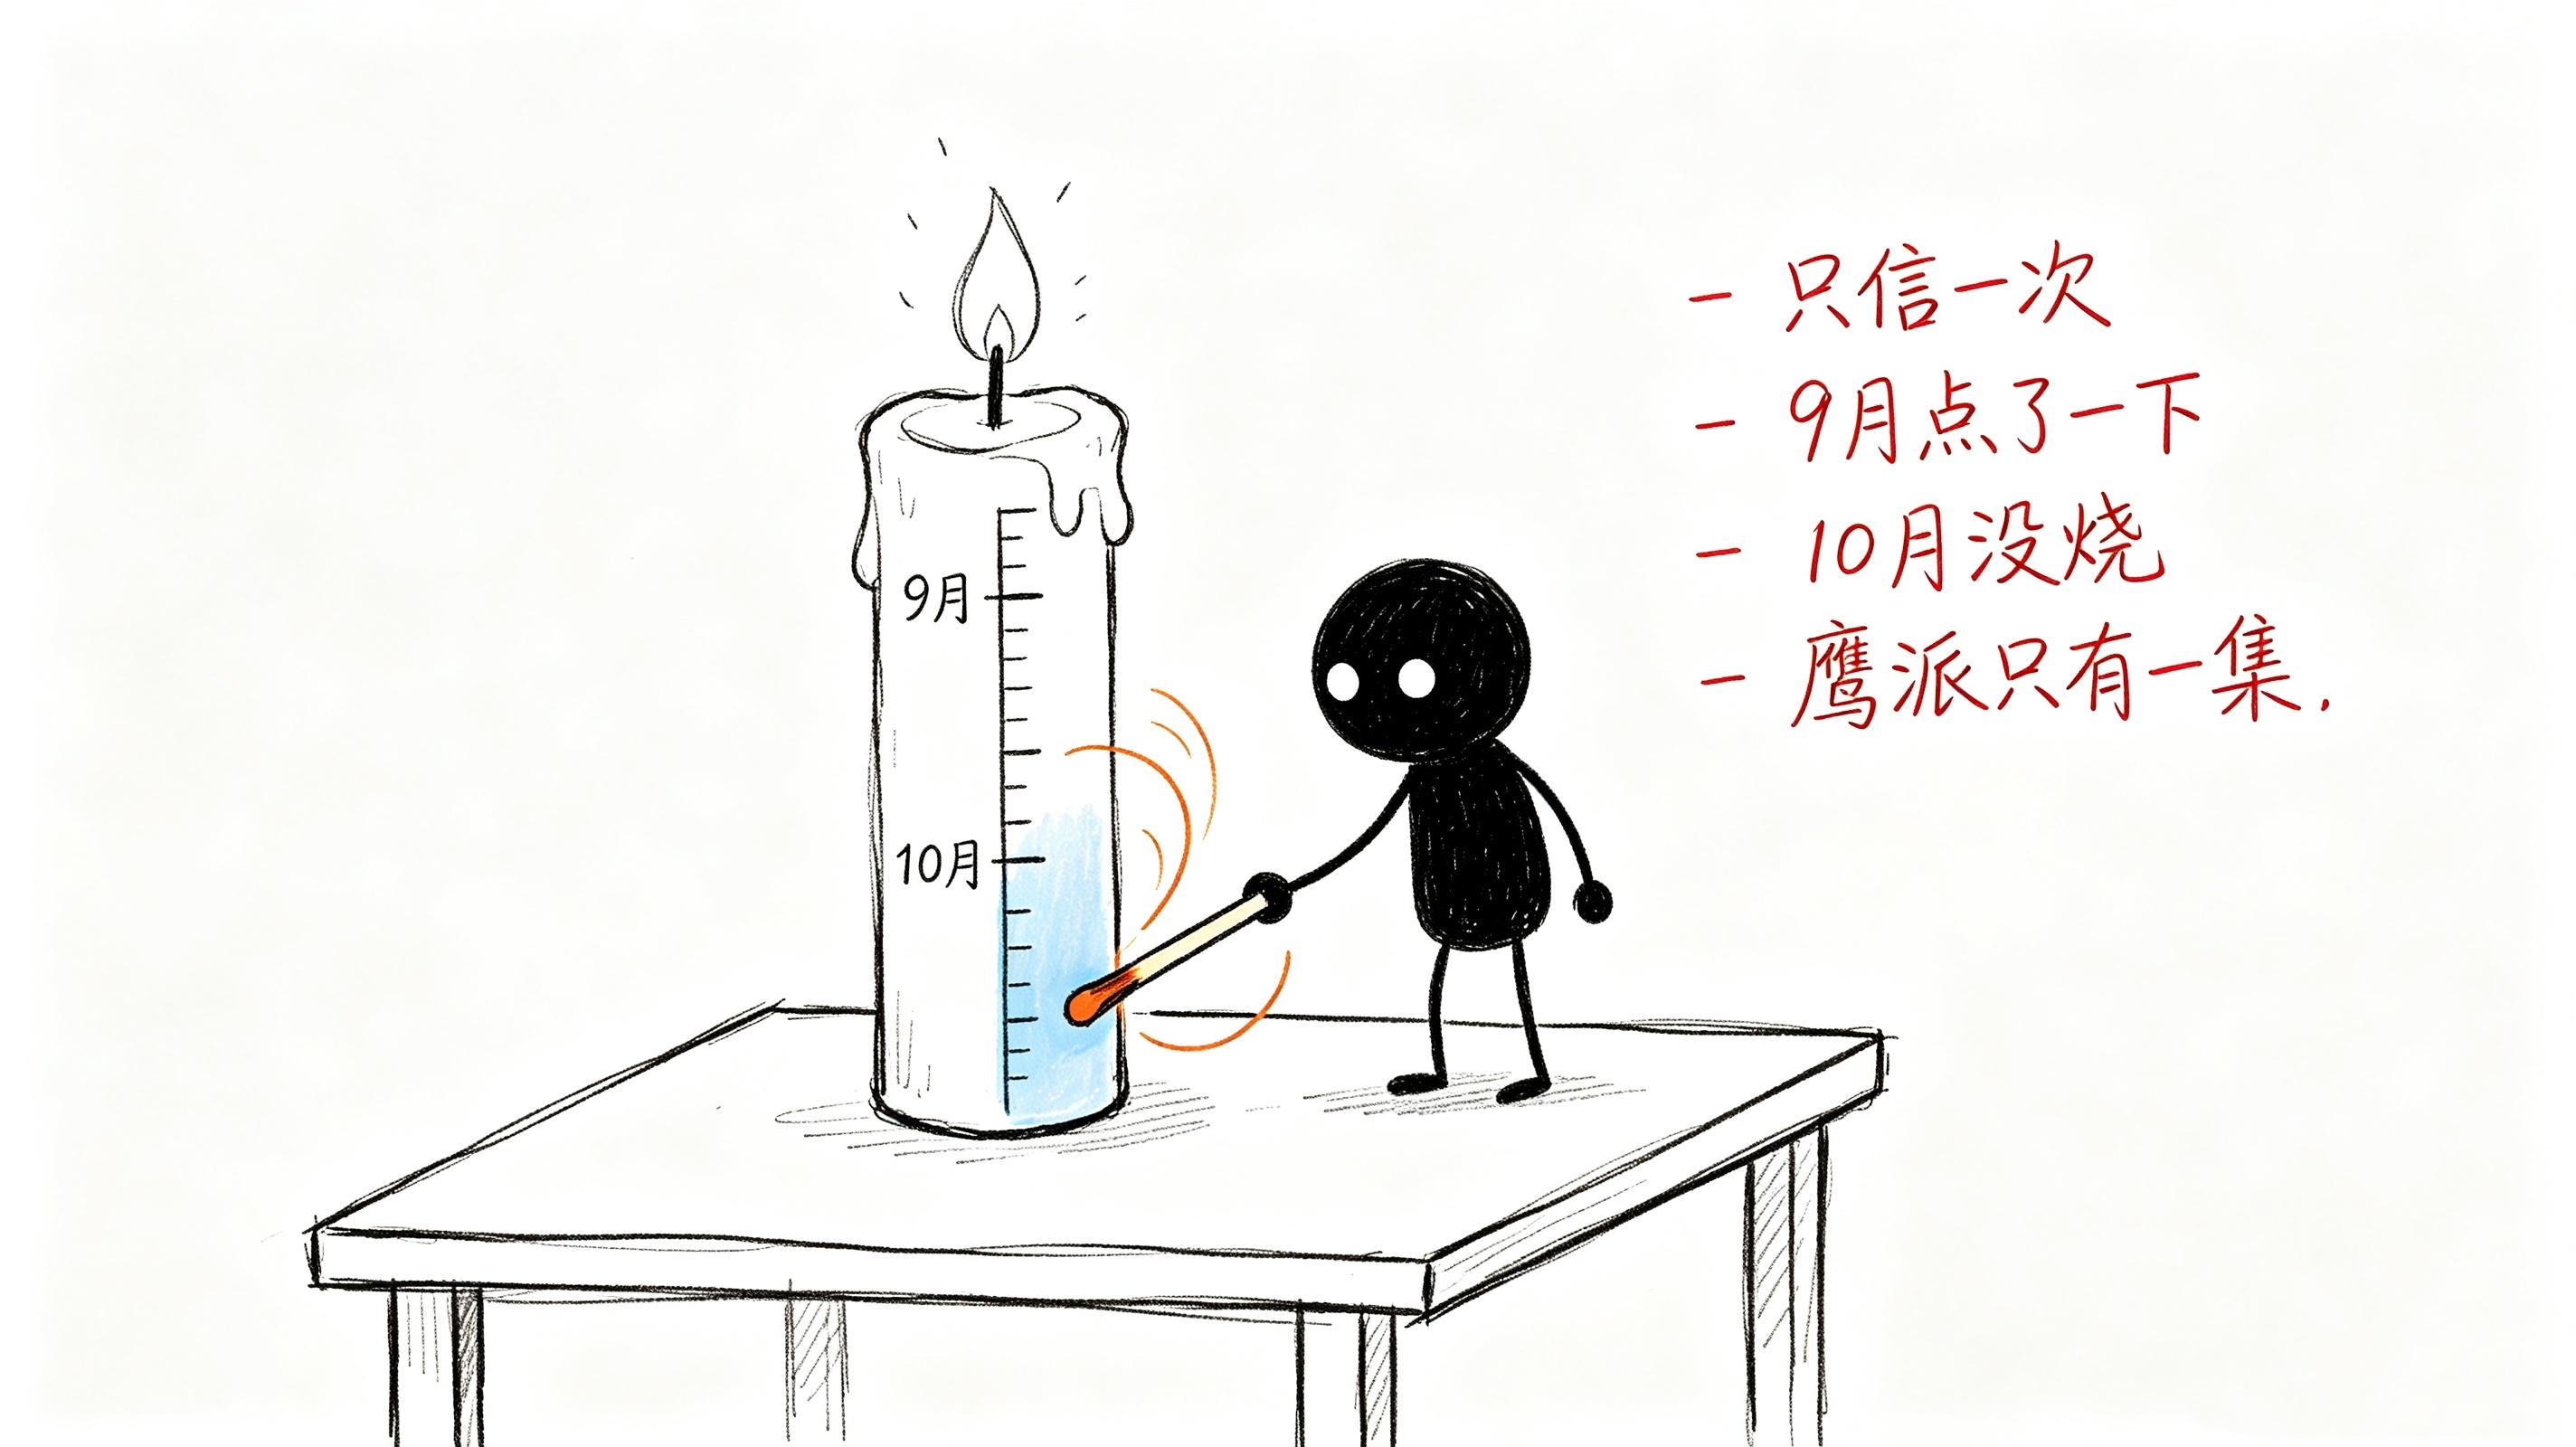
Рынок делает ставку на то, что ФРС в сентябре покажет ястребиное представление, а на следующем заседании снова погрузится в молчание. Так называемый «ястребиный консенсус» — по сути спектакль длиной в один эпизод, где все просто разыгрывают одну и ту же роль.
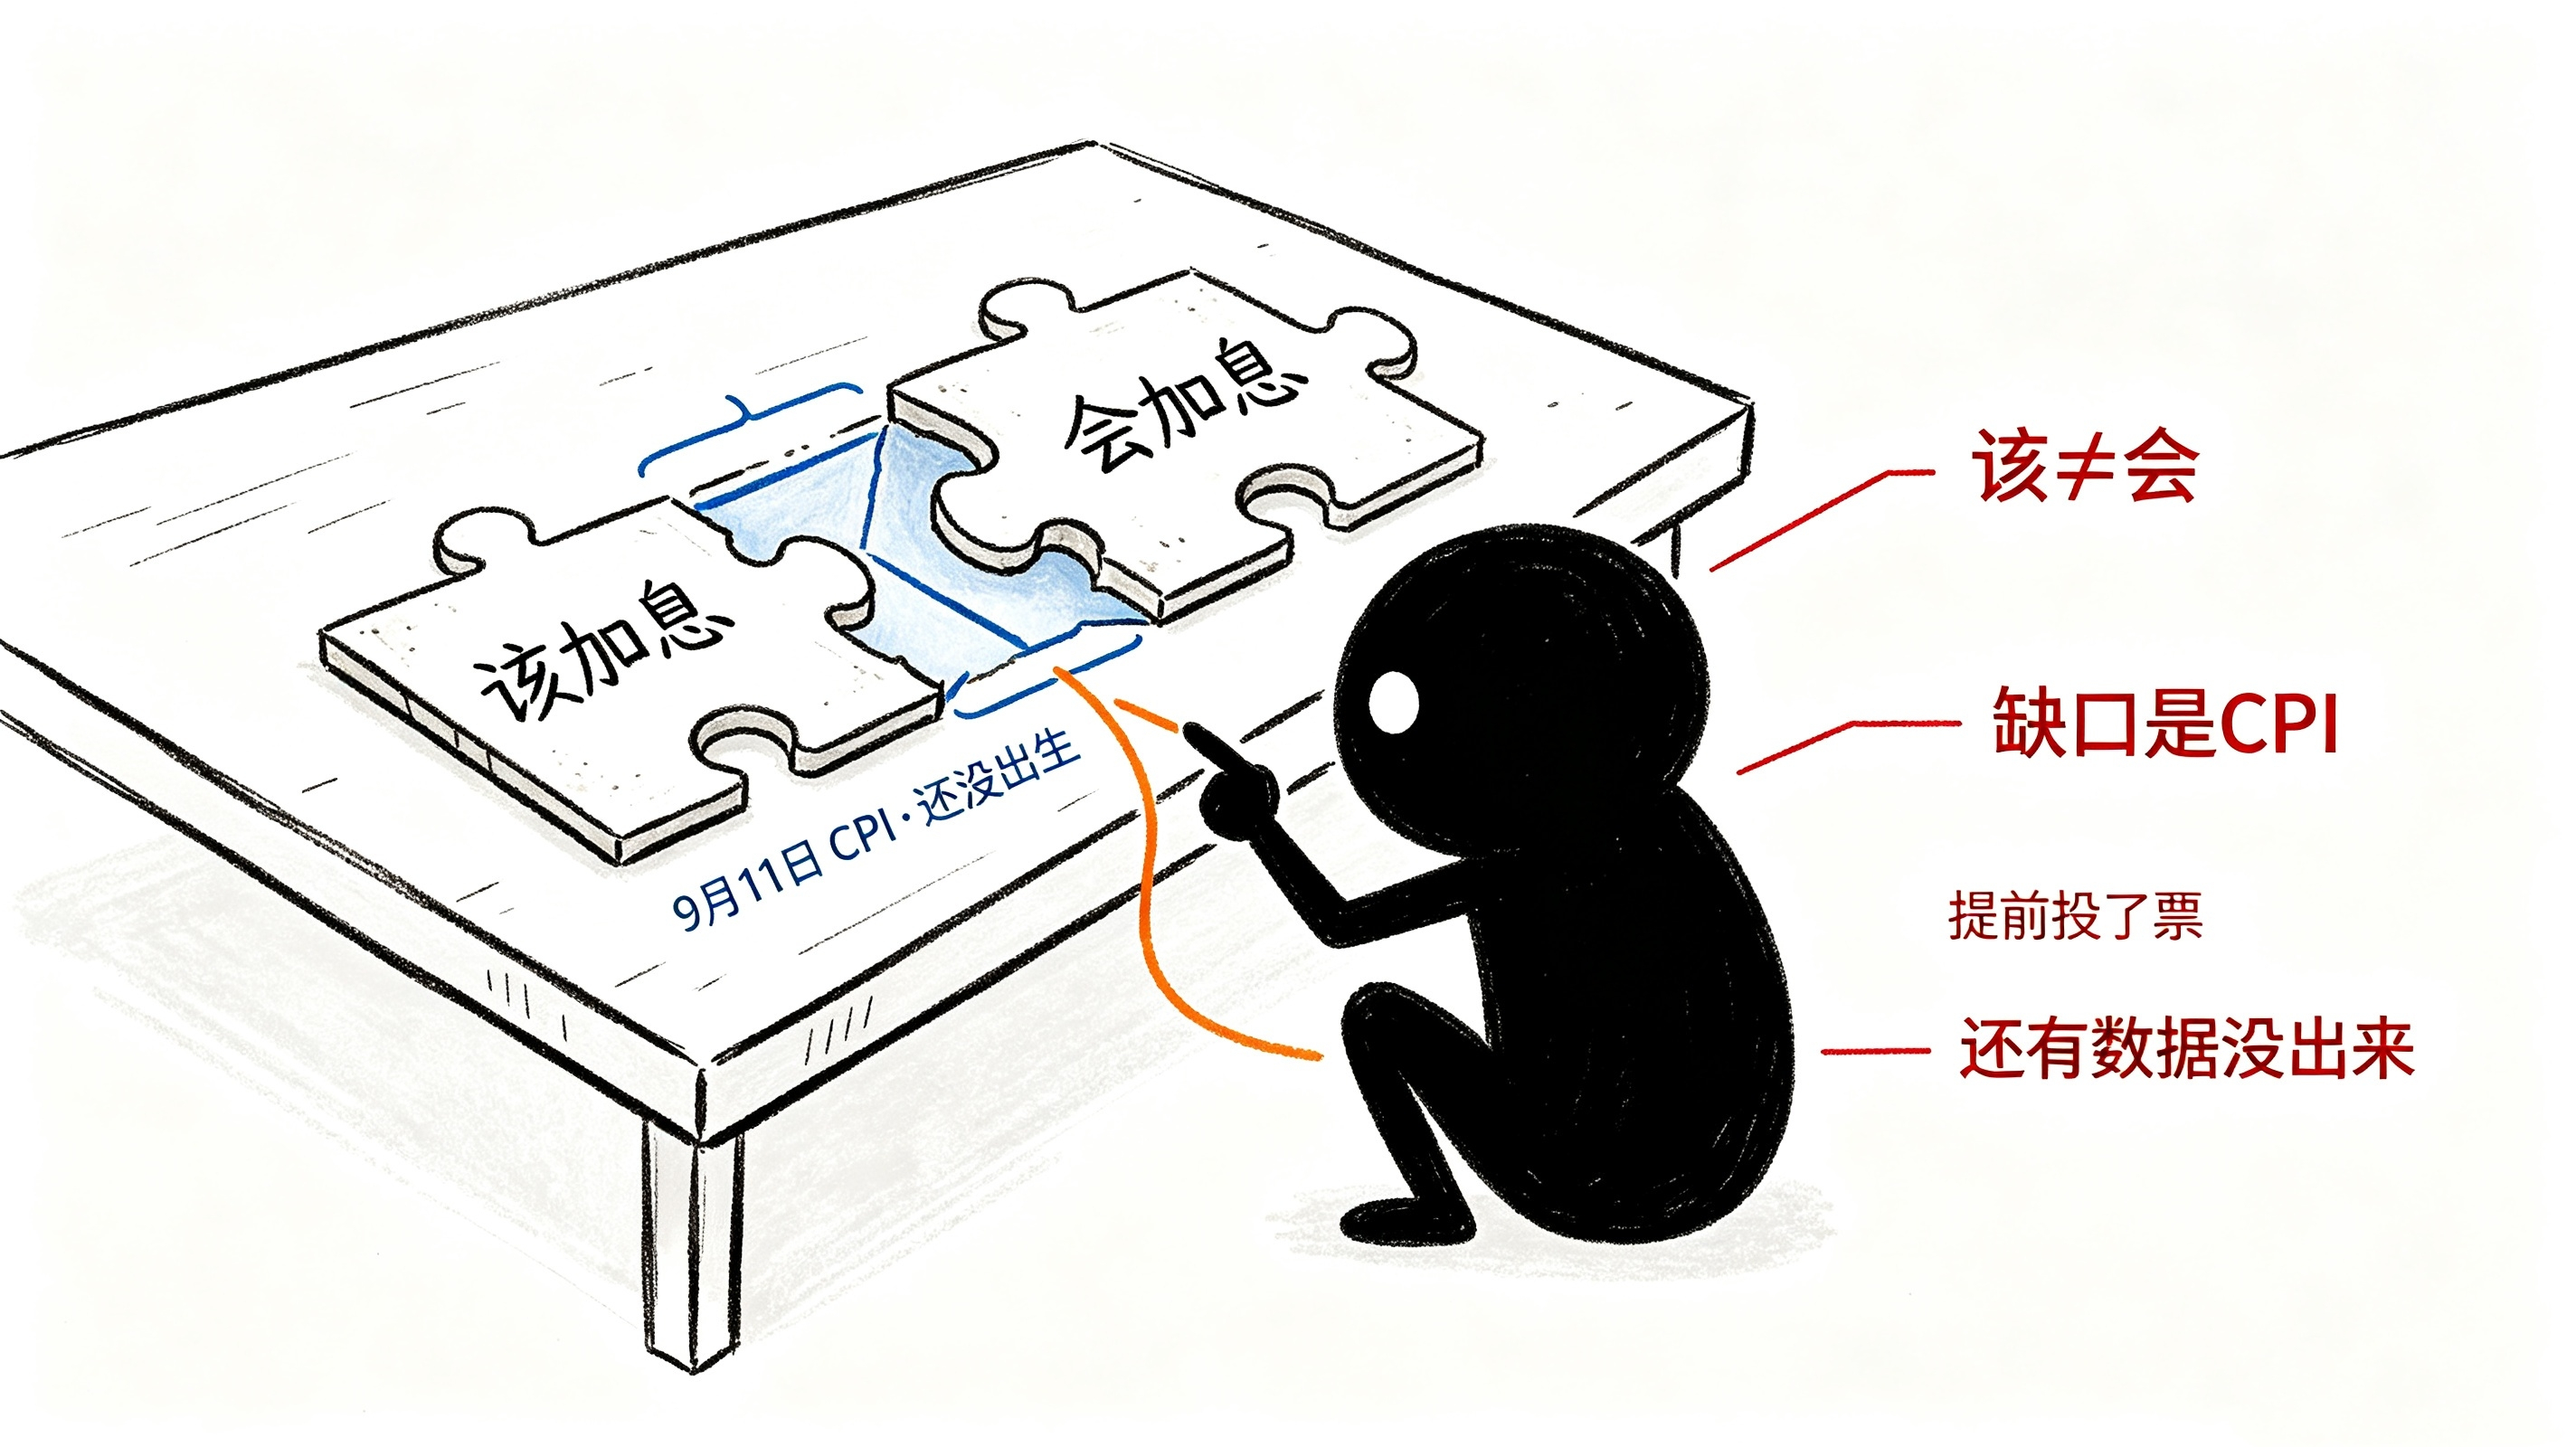
Между фразой «следует повысить ставку» и фразой «ставку повысят» — пропасть, разделяющая ещё не рождённый CPI
Бал говорит «следует повысить ставку». Рынок принимает это за «ставку повысят» и закладывает это в котировки. Но между этими двумя словами как раз и лежит тот самый разрыв, о котором Уоллер снова и снова подчёркивает: «следует» — это оценка, основанная на текущих данных; «будет» — это выбор, основанный на будущих данных.
А будущие данные — CPI за август — появятся только 11 сентября. До этого момента «следует» у Бала — это репетиция варианта «если». Но рынок не стал ждать. Он принял «следует» за «ставку повысят», принял «если» за «будет» и котировал одно возможное заявление как факт, который уже происходит.
Вот каким был рынок за неделю до заседания FOMC: он заранее отдаёт голос за число, которого ещё не существует. И при этом самые усердные в спектакле — на самом деле не чиновники ФРС. Это те, кому для позиционирования нужны «истории про повышение ставки».
Самый не дающий уснуть вопрос
Бал говорит, что следует повысить ставку. Уильямс говорит, что не знает. Уоллер говорит дать шанс справиться с инфляцией. В июле — 3 голоса за повышение ставки. Вероятность повышения в сентябре — 58,6%. Вероятность ещё одного повышения в октябре — 14,3%.
Сложишь всё это вместе — и настоящая картинка уже не «ястребы побеждают». Настоящая картинка такая: члены ФРС, комиссионеры по ставкам, в лето, где никто толком не знает, что делать, выражают одну и ту же растерянность словами разной силы. А рынок прямо сейчас оценивает каждое их «вдохновение» в этой неопределённости.
На самом деле не даёт уснуть другое: если в сентябре действительно повысят ставку, то что насчёт октября? Если повышение в сентябре — это лишь реакция на давление в дискуссии «повышать или не повышать», а не потому что «экономике нужно повысить», то во что превратится это повышение?
Это превратится в «показательное ужесточение». После того как ставку повысят, экономике станет больно, а инфляция, возможно, снизится естественным образом — из‑за отката нефти. И тогда ФРС обнаружит, что стоит в самом неловком положении: чтобы доказать, что она не голубиный лагерь, она повысила ставку один раз — а теперь ей нужно найти для этого повышения причину, в которой она сама до конца не уверена.
И вот эти 58,6% — и эти 14,3% — уже прямо и ясно говорят, что думает рынок на самом деле: он не верит. Он лишь подыгрывает.