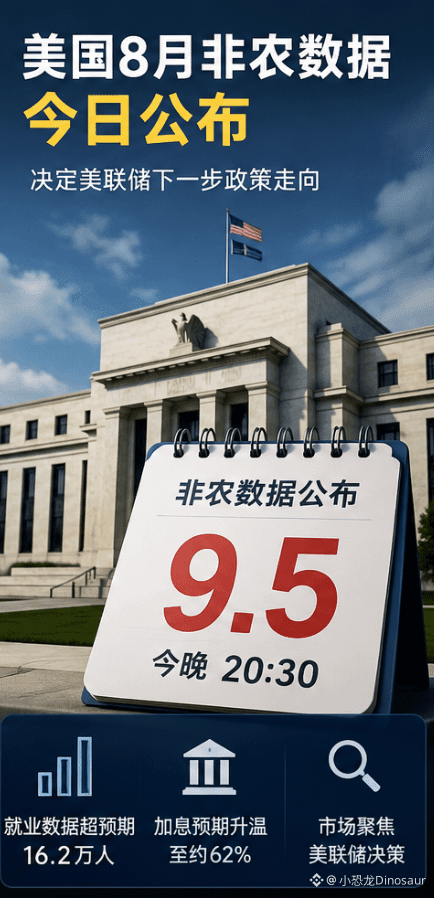

#美国8月非农数据今日公布
Сегодняшний отчет по занятости вне сельского хозяйства, на мой взгляд, важнее, чем просто вопрос «рост или падение», потому что он напрямую связан с тем, какой следующий ход сделает ФРС.
Изначально рынок ожидал, что в США в августе будет создано лишь около 56 тысяч новых рабочих мест, но фактически их число составило 162 тысячи, что заметно превысило прогноз; уровень безработицы остался на отметке 4,1%, а годовой рост средней почасовой оплаты составил около 3,1%.
Увидев эти цифры, первая реакция очень простая:
рынок труда в США не настолько слаб, как ожидал рынок.
Для ФРС это, по сути, очень тонкий сигнал.
Потому что если экономика по-прежнему способна устойчиво создавать рабочие места, у центробанка уже нет столь сильного давления в сторону снижения ставок. Более того, на фоне все еще повышенной инфляции сильная занятость, наоборот, оставляет пространство для дальнейшего ужесточения политики.
Поэтому после выхода данных ожидания рынка относительно повышения ставки в сентябре снова усилились, а соответствующая вероятность на какое-то время поднялась примерно до 62%.
Но здесь есть еще одна очень важная деталь: рост зарплат не подскочил вслед за занятостью.
Это означает, что число рабочих мест выросло, но инфляционное давление со стороны заработной платы не вышло из-под контроля.
И вот ФРС снова возвращается к знакомому вопросу:
чего все-таки больше опасаться — инфляции или экономики?
Я думаю, что дальше реальным фактором, определяющим направление рынка, будет уже не сегодняшний отчет по занятости, а то, смогут ли занятость и инфляция двигаться в одном направлении.
Если занятость сильная и инфляция тоже сильная, доллар и доходности американских облигаций, вероятно, продолжат оказывать давление на рисковые активы;
если занятость сильная, но инфляция продолжит охлаждаться, то, напротив, может возникнуть очень интересная сделка на тему «мягкой посадки».
Так что не стоит смотреть только на сами цифры по non-farm payrolls.
То, что рынок действительно торгует, — это никогда не сами данные, а то, что ФРС сделает после их выхода.
Сегодняшний отчет по занятости вне сельского хозяйства, на мой взгляд, важнее, чем просто вопрос «рост или падение», потому что он напрямую связан с тем, какой следующий ход сделает ФРС.
Изначально рынок ожидал, что в США в августе будет создано лишь около 56 тысяч новых рабочих мест, но фактически их число составило 162 тысячи, что заметно превысило прогноз; уровень безработицы остался на отметке 4,1%, а годовой рост средней почасовой оплаты составил около 3,1%.
Увидев эти цифры, первая реакция очень простая:
рынок труда в США не настолько слаб, как ожидал рынок.
Для ФРС это, по сути, очень тонкий сигнал.
Потому что если экономика по-прежнему способна устойчиво создавать рабочие места, у центробанка уже нет столь сильного давления в сторону снижения ставок. Более того, на фоне все еще повышенной инфляции сильная занятость, наоборот, оставляет пространство для дальнейшего ужесточения политики.
Поэтому после выхода данных ожидания рынка относительно повышения ставки в сентябре снова усилились, а соответствующая вероятность на какое-то время поднялась примерно до 62%.
Но здесь есть еще одна очень важная деталь: рост зарплат не подскочил вслед за занятостью.
Это означает, что число рабочих мест выросло, но инфляционное давление со стороны заработной платы не вышло из-под контроля.
И вот ФРС снова возвращается к знакомому вопросу:
чего все-таки больше опасаться — инфляции или экономики?
Я думаю, что дальше реальным фактором, определяющим направление рынка, будет уже не сегодняшний отчет по занятости, а то, смогут ли занятость и инфляция двигаться в одном направлении.
Если занятость сильная и инфляция тоже сильная, доллар и доходности американских облигаций, вероятно, продолжат оказывать давление на рисковые активы;
если занятость сильная, но инфляция продолжит охлаждаться, то, напротив, может возникнуть очень интересная сделка на тему «мягкой посадки».
Так что не стоит смотреть только на сами цифры по non-farm payrolls.
То, что рынок действительно торгует, — это никогда не сами данные, а то, что ФРС сделает после их выхода.