За последние тридцать лет Япония сохраняла сверхнизкие процентные ставки, и иена стала «источником воды» для глобальных сделок с кредитным плечом. Инвесторы занимали иену почти по нулевой цене, обменивали её на доллары и покупали $BTC $ETH
и другие высокодоходные активы.
Проблема в том, что как только повышение ставок в Японии приводит к укреплению иены, те, кто занимал иену для покупки активов, сталкиваются с двойным ударом:
· Рост стоимости заимствований.
· Сам долг тоже дорожает.
Чтобы вернуть долг, им остаётся только распродавать биткоин и другие активы, закрывая позиции, что формирует порочный круг: «укрепление иены → распродажа активов → падение цен на активы → дальнейшая распродажа».
📉 Это не теория, это повторение истории
В августе 2024 года Банк Японии неожиданно повысил ставки, и укрепление иены напрямую спровоцировало волну закрытия carry trade — биткоин за неделю рухнул с примерно 62 000 долларов до 49 000 долларов, то есть примерно на 20%. Исторические данные показывают, что с марта 2024 года каждое повышение ставок Банком Японии в среднем приводило к падению биткоина на 27%.
⚠️ Текущий рынок опаснее, чем в 2024 году:
· Повышение ставок почти «предрешено»: рынок оценивает вероятность повышения 18 сентября на уровне 97%-98%.
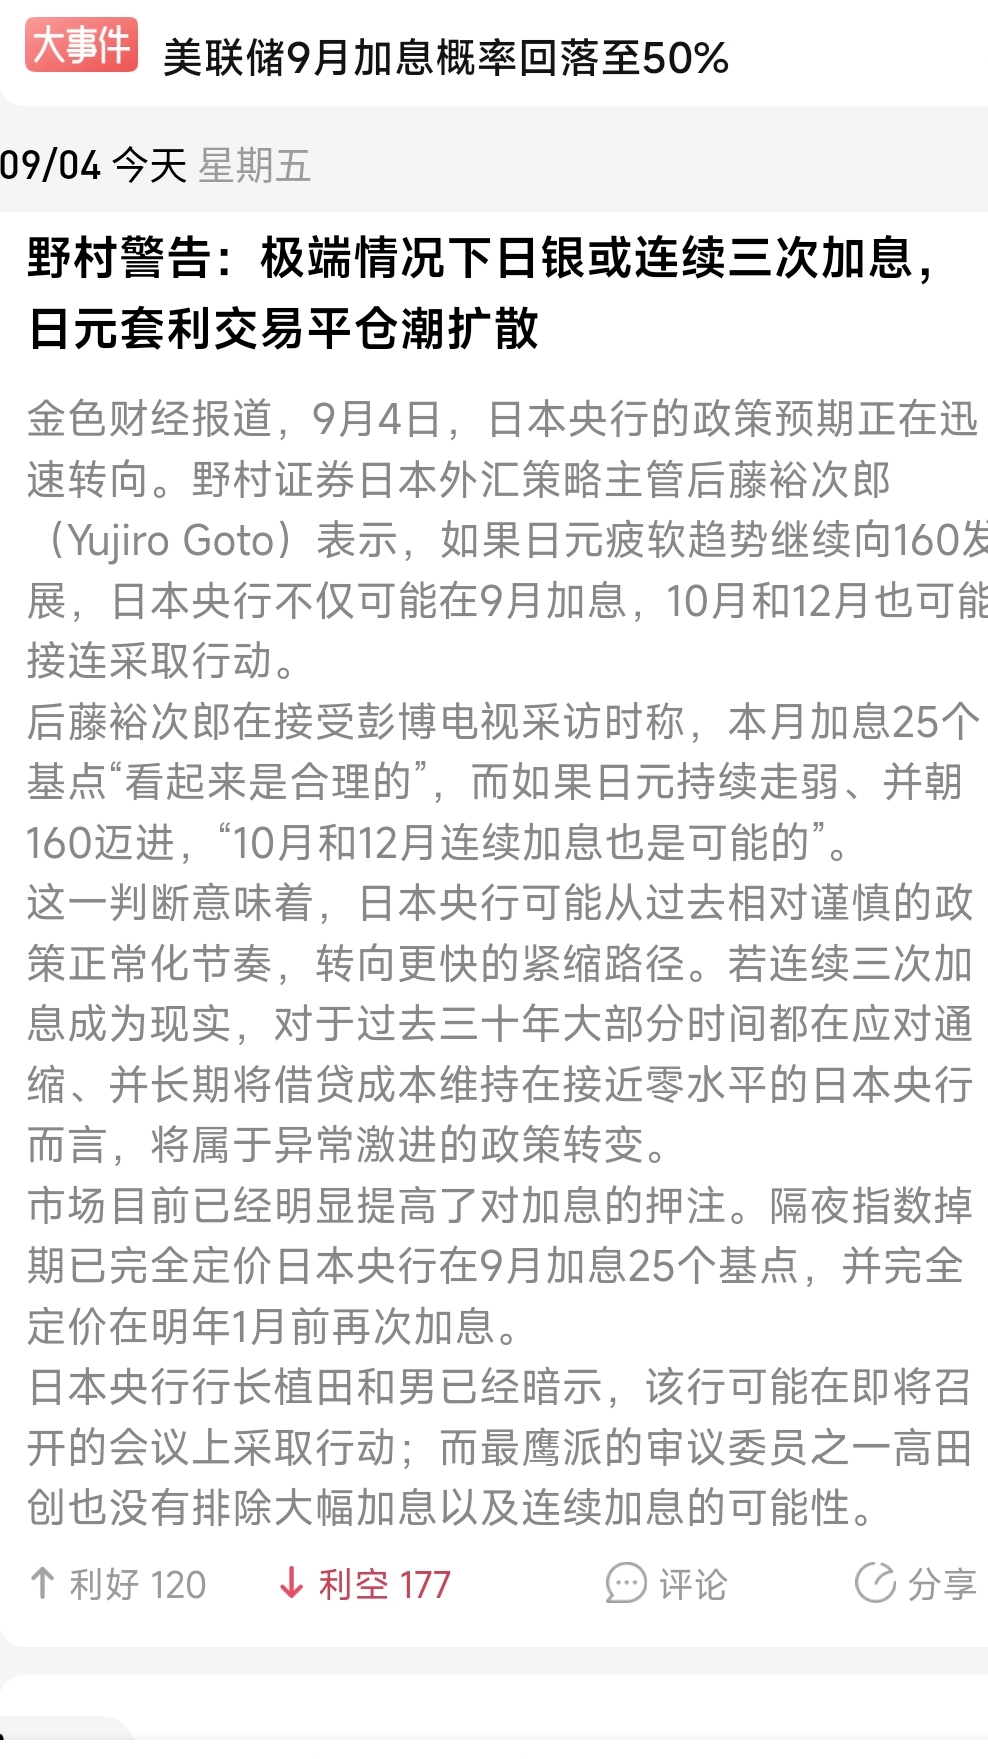
· Номура предупреждает о крайнем сценарии: если иена продолжит слабеть, возможны три последовательных повышения в сентябре, октябре и декабре — столь агрессивного ужесточения за последние тридцать лет Банк Японии ещё не проводил.
· Масштаб кредитного плеча огромен: объём иенных кредитов у офшорных небанковских институтов составляет около 250 млрд долларов, а в широком смысле может достигать 500 млрд долларов. Недельная корреляция между биткоином и USD/JPY достигает 81%.
· Рынок облигаций уже сломан: доходность 30-летних японских гособлигаций приблизилась к историческому максимуму 4,205%, а 10-летняя достигла 3% (впервые с 1996 года).
🎯 Ключевой фактор не в том, «насколько сильно» повысят ставки, а в том, «как быстро»
Как сказал бывший член совета Банка Японии, для биткоина триггером является «скорость» укрепления иены, а не её «уровень». Если иена укрепляется достаточно быстро, этого достаточно, чтобы мгновенно пробить защитную подушку carry trade.
💎 Итог
«Отказ» ФРС снижать ставки — это встречный ветер, а «агрессивное повышение» Банка Японии может оказаться бомбой, которая в любой момент может взорваться. Встреча Банка Японии 18 сентября может оказать на рынок влияние не меньшее, чем заседание FOMC ФРС.
Приведённый анализ носит исключительно справочный характер и не является инвестиционной рекомендацией. Рынок несёт риски, решения следует принимать осторожно.
и другие высокодоходные активы.
Проблема в том, что как только повышение ставок в Японии приводит к укреплению иены, те, кто занимал иену для покупки активов, сталкиваются с двойным ударом:
· Рост стоимости заимствований.
· Сам долг тоже дорожает.
Чтобы вернуть долг, им остаётся только распродавать биткоин и другие активы, закрывая позиции, что формирует порочный круг: «укрепление иены → распродажа активов → падение цен на активы → дальнейшая распродажа».
📉 Это не теория, это повторение истории
В августе 2024 года Банк Японии неожиданно повысил ставки, и укрепление иены напрямую спровоцировало волну закрытия carry trade — биткоин за неделю рухнул с примерно 62 000 долларов до 49 000 долларов, то есть примерно на 20%. Исторические данные показывают, что с марта 2024 года каждое повышение ставок Банком Японии в среднем приводило к падению биткоина на 27%.
⚠️ Текущий рынок опаснее, чем в 2024 году:
· Повышение ставок почти «предрешено»: рынок оценивает вероятность повышения 18 сентября на уровне 97%-98%.
· Номура предупреждает о крайнем сценарии: если иена продолжит слабеть, возможны три последовательных повышения в сентябре, октябре и декабре — столь агрессивного ужесточения за последние тридцать лет Банк Японии ещё не проводил.
· Масштаб кредитного плеча огромен: объём иенных кредитов у офшорных небанковских институтов составляет около 250 млрд долларов, а в широком смысле может достигать 500 млрд долларов. Недельная корреляция между биткоином и USD/JPY достигает 81%.
· Рынок облигаций уже сломан: доходность 30-летних японских гособлигаций приблизилась к историческому максимуму 4,205%, а 10-летняя достигла 3% (впервые с 1996 года).
🎯 Ключевой фактор не в том, «насколько сильно» повысят ставки, а в том, «как быстро»
Как сказал бывший член совета Банка Японии, для биткоина триггером является «скорость» укрепления иены, а не её «уровень». Если иена укрепляется достаточно быстро, этого достаточно, чтобы мгновенно пробить защитную подушку carry trade.
💎 Итог
«Отказ» ФРС снижать ставки — это встречный ветер, а «агрессивное повышение» Банка Японии может оказаться бомбой, которая в любой момент может взорваться. Встреча Банка Японии 18 сентября может оказать на рынок влияние не меньшее, чем заседание FOMC ФРС.
Приведённый анализ носит исключительно справочный характер и не является инвестиционной рекомендацией. Рынок несёт риски, решения следует принимать осторожно.