#美国10年期美债收益率触及2023年11月来最高
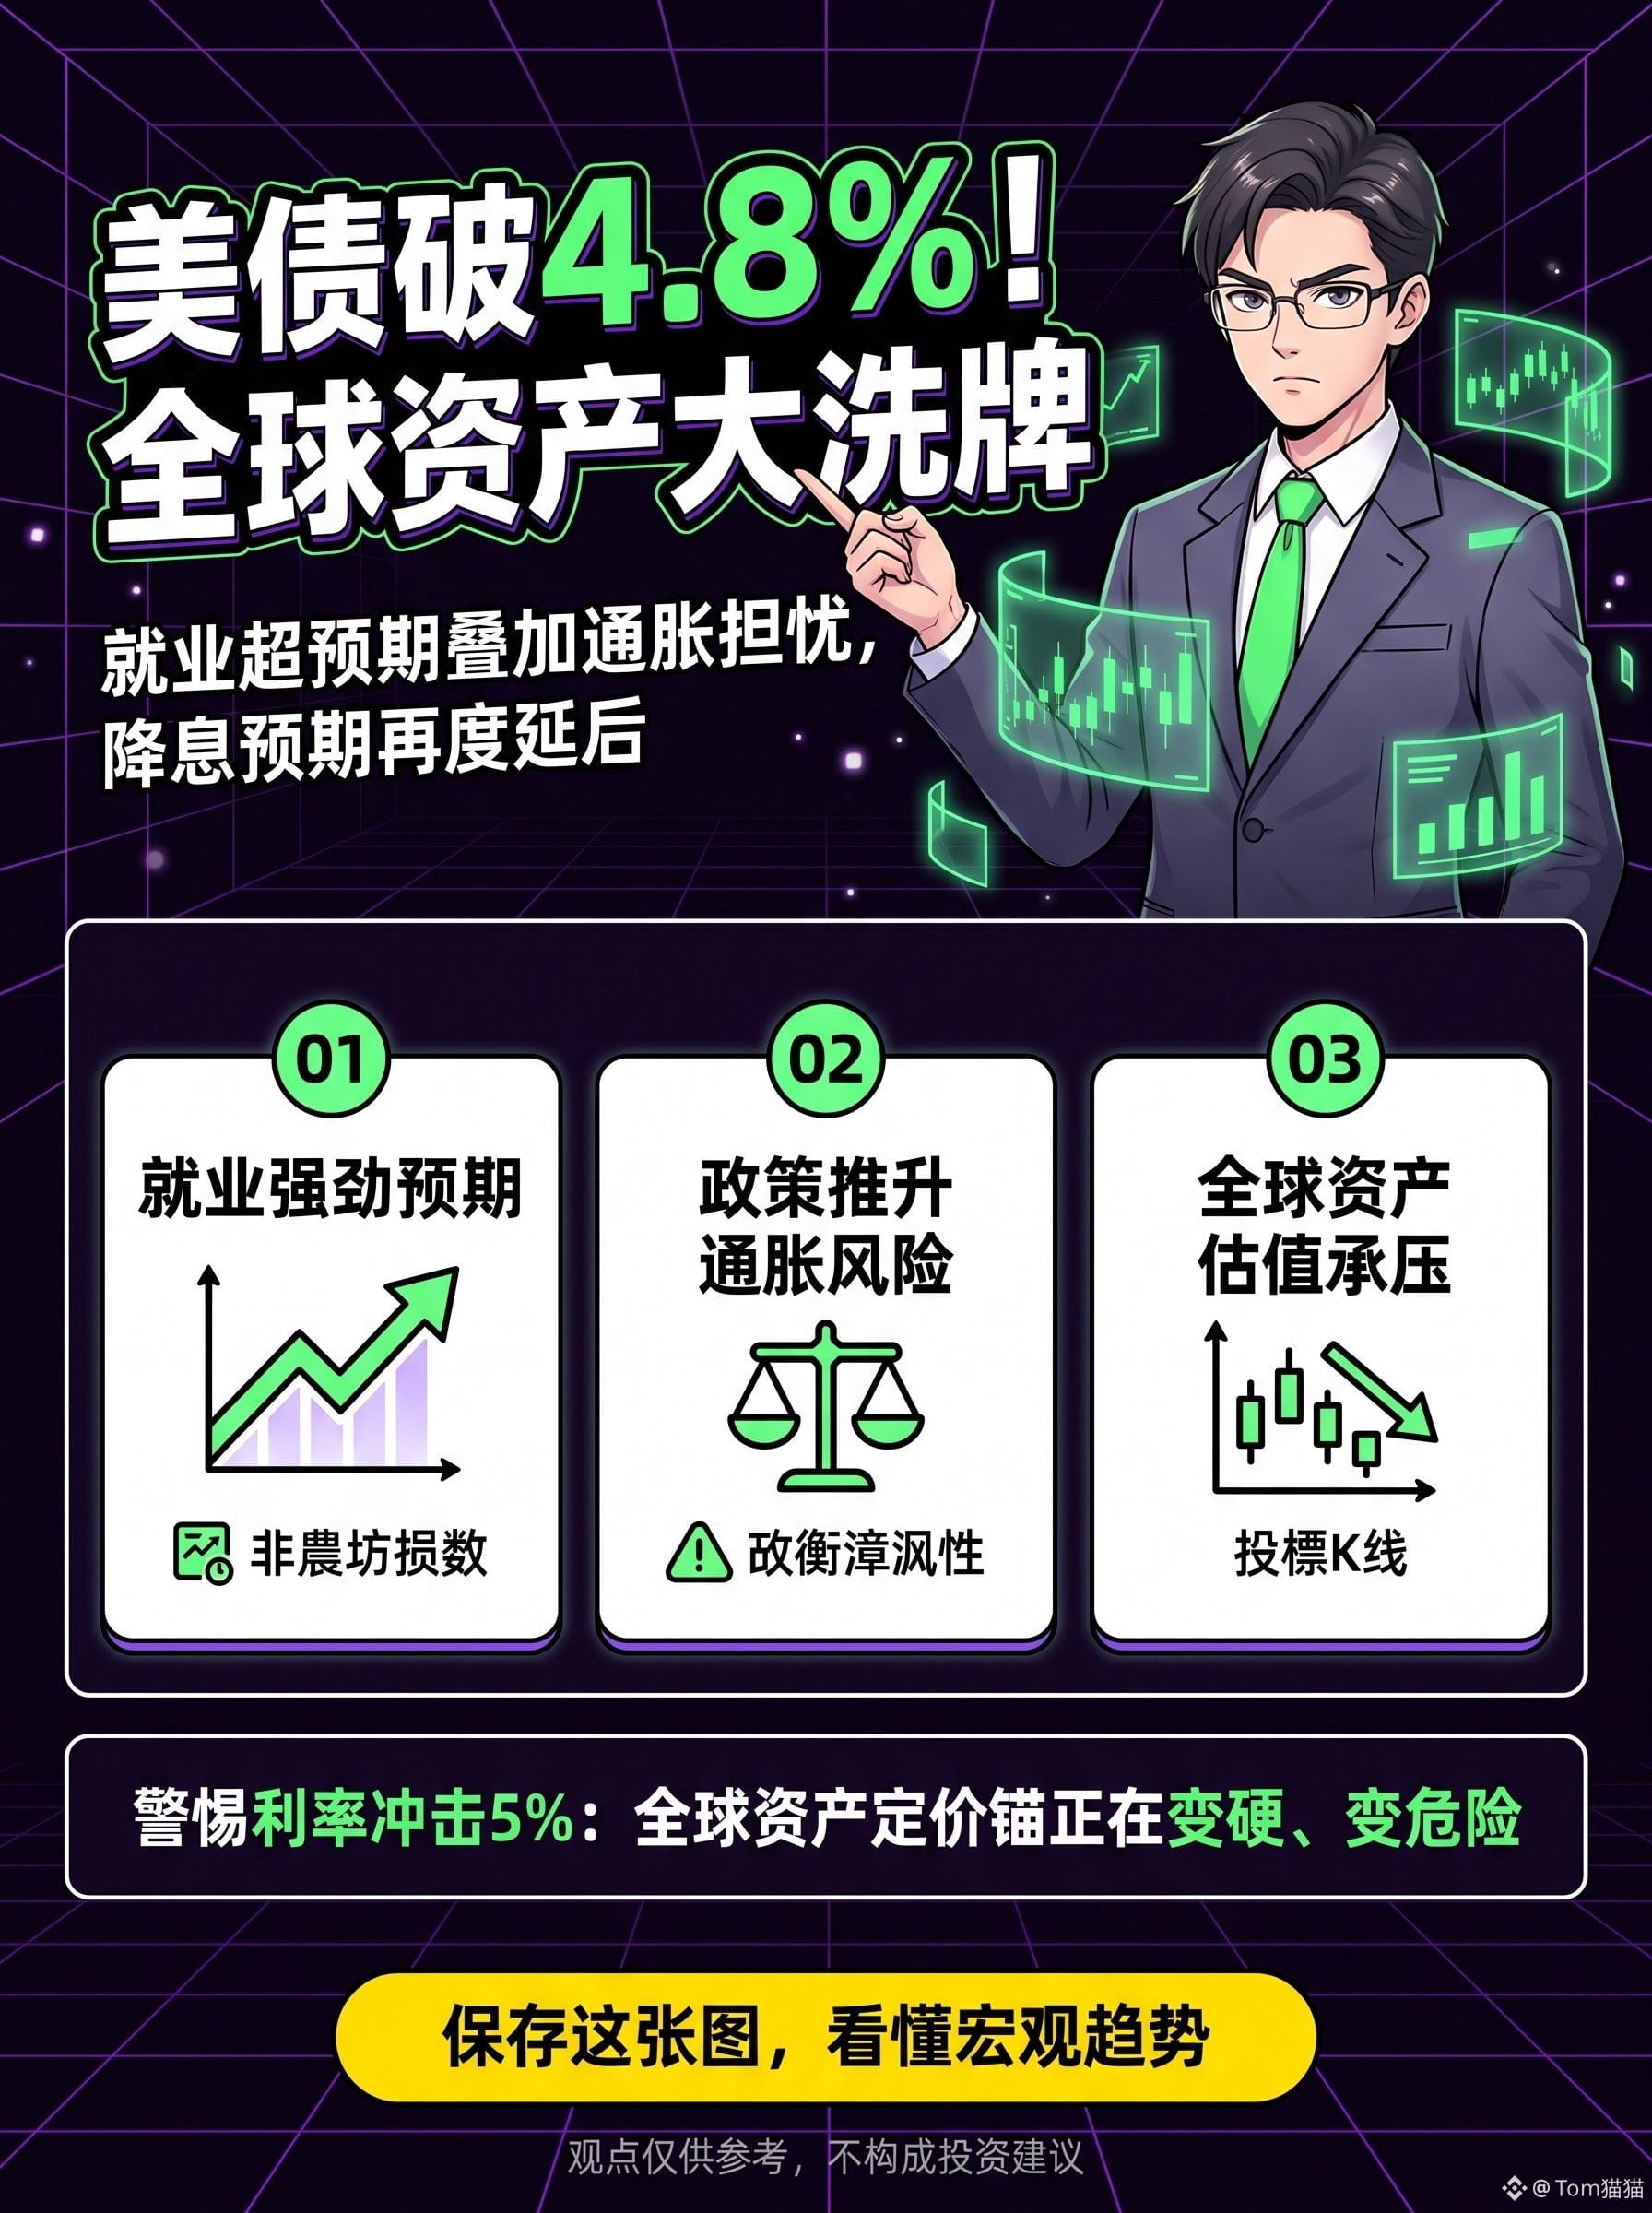
Доходность 10-летних гособлигаций США один раз поднялась примерно до 4,805%, обновив максимум с ноября 2023 года, а затем откатилась примерно к 4,8%. За каждым ростом доходности на один базисный пункт стоит давление со стороны переоценки (перенастройки) стоимости денег. Сегодня рынок уже не верит, что «инфляция исчезнет автоматически», и больше не спешит делать ставку на быстрое снижение ставок со стороны ФРС.
Непосредственным триггером текущего подъёма стало то, что данные по занятости в США оказались сильнее ожиданий. В США в декабре число рабочих мест в несельскохозяйственном секторе выросло на 256 тыс., что заметно выше прогнозов рынка — около 160 тыс.; уровень безработицы снизился до 4,1%, а темпы роста зарплат сохраняют устойчивость. Если занятость не охлаждается заметно, потребление трудно быстро «погасить», а инфляция в сфере услуг едва ли сможет легко пойти на спад.
Ситуацию усложняет и то, что вероятные тарифы, меры по снижению налогов и расширению бюджетных расходов нового правительства Трампа заново разжигают опасения рынка относительно «роста бюджетного дефицита» и «вторичной инфляции». Иными словами, экономика США, похоже, не замедляется резко, а со стороны политики даже могут продолжить подстёгивать спрос. Поэтому инвесторы в облигации не хотят надолго фиксировать капитал на относительно низких уровнях доходности — и в итоге распродают гособлигации США, подталкивая доходности вверх.
По-настоящему настораживает не сам показатель 4,8%, а то, что изменилась логика, стоящая за ним.
Раньше рост доходности часто воспринимали как признак улучшения экономики; теперь рынок больше беспокоит другое: экономика США слишком сильна, бюджет слишком мягкий, а инфляция слишком упряма — поэтому пространство для снижения ставок ФРС дополнительно сужается. Более высокие доходности напрямую увеличат стоимость финансирования для компаний, ставки по ипотеке и расходы правительства на обслуживание процентов, а также продолжат «выдавливать» оценку переоценённых акций высокорентабельных тех/ростовых компаний. Самый нелюбимый Уолл-стрит сценарий становится реальностью: рецессии нет, но ставки не опускаются.
Моё мнение однозначно: в краткосрочной перспективе доходность по американским гособлигациям может продолжить давление на отметку 5%. Пока данные по занятости, потреблению или инфляции будут оставаться «горячими», рынок будет дальше откладывать ожидания снижения ставок. Тогда глобальным ценам на активы придётся заново искать баланс: доллар будет оставаться более сильным, золото будет колебаться, волатильность на фондовом рынке усилится, а на развивающиеся рынки ляжет дополнительное давление — почти никому не удастся остаться в стороне.
Доходность 10-летних гособлигаций США на уровне 4,8%.
Это как сигнал тревоги: ценовой «якорь» глобальных финансовых рынков становится всё выше, всё жёстче и, что особенно опасно, — всё рискованнее.
Доходность 10-летних гособлигаций США один раз поднялась примерно до 4,805%, обновив максимум с ноября 2023 года, а затем откатилась примерно к 4,8%. За каждым ростом доходности на один базисный пункт стоит давление со стороны переоценки (перенастройки) стоимости денег. Сегодня рынок уже не верит, что «инфляция исчезнет автоматически», и больше не спешит делать ставку на быстрое снижение ставок со стороны ФРС.
Непосредственным триггером текущего подъёма стало то, что данные по занятости в США оказались сильнее ожиданий. В США в декабре число рабочих мест в несельскохозяйственном секторе выросло на 256 тыс., что заметно выше прогнозов рынка — около 160 тыс.; уровень безработицы снизился до 4,1%, а темпы роста зарплат сохраняют устойчивость. Если занятость не охлаждается заметно, потребление трудно быстро «погасить», а инфляция в сфере услуг едва ли сможет легко пойти на спад.
Ситуацию усложняет и то, что вероятные тарифы, меры по снижению налогов и расширению бюджетных расходов нового правительства Трампа заново разжигают опасения рынка относительно «роста бюджетного дефицита» и «вторичной инфляции». Иными словами, экономика США, похоже, не замедляется резко, а со стороны политики даже могут продолжить подстёгивать спрос. Поэтому инвесторы в облигации не хотят надолго фиксировать капитал на относительно низких уровнях доходности — и в итоге распродают гособлигации США, подталкивая доходности вверх.
По-настоящему настораживает не сам показатель 4,8%, а то, что изменилась логика, стоящая за ним.
Раньше рост доходности часто воспринимали как признак улучшения экономики; теперь рынок больше беспокоит другое: экономика США слишком сильна, бюджет слишком мягкий, а инфляция слишком упряма — поэтому пространство для снижения ставок ФРС дополнительно сужается. Более высокие доходности напрямую увеличат стоимость финансирования для компаний, ставки по ипотеке и расходы правительства на обслуживание процентов, а также продолжат «выдавливать» оценку переоценённых акций высокорентабельных тех/ростовых компаний. Самый нелюбимый Уолл-стрит сценарий становится реальностью: рецессии нет, но ставки не опускаются.
Моё мнение однозначно: в краткосрочной перспективе доходность по американским гособлигациям может продолжить давление на отметку 5%. Пока данные по занятости, потреблению или инфляции будут оставаться «горячими», рынок будет дальше откладывать ожидания снижения ставок. Тогда глобальным ценам на активы придётся заново искать баланс: доллар будет оставаться более сильным, золото будет колебаться, волатильность на фондовом рынке усилится, а на развивающиеся рынки ляжет дополнительное давление — почти никому не удастся остаться в стороне.
Доходность 10-летних гособлигаций США на уровне 4,8%.
Это как сигнал тревоги: ценовой «якорь» глобальных финансовых рынков становится всё выше, всё жёстче и, что особенно опасно, — всё рискованнее.