🔥⋙ 👁O👁 Частный кредит — один из крупнейших рынков в мире » и один из наименее ликвидных.✨ Кредит на $100 миллионов может быть ценным, но практически невозможно быстро продать𓂃✍︎
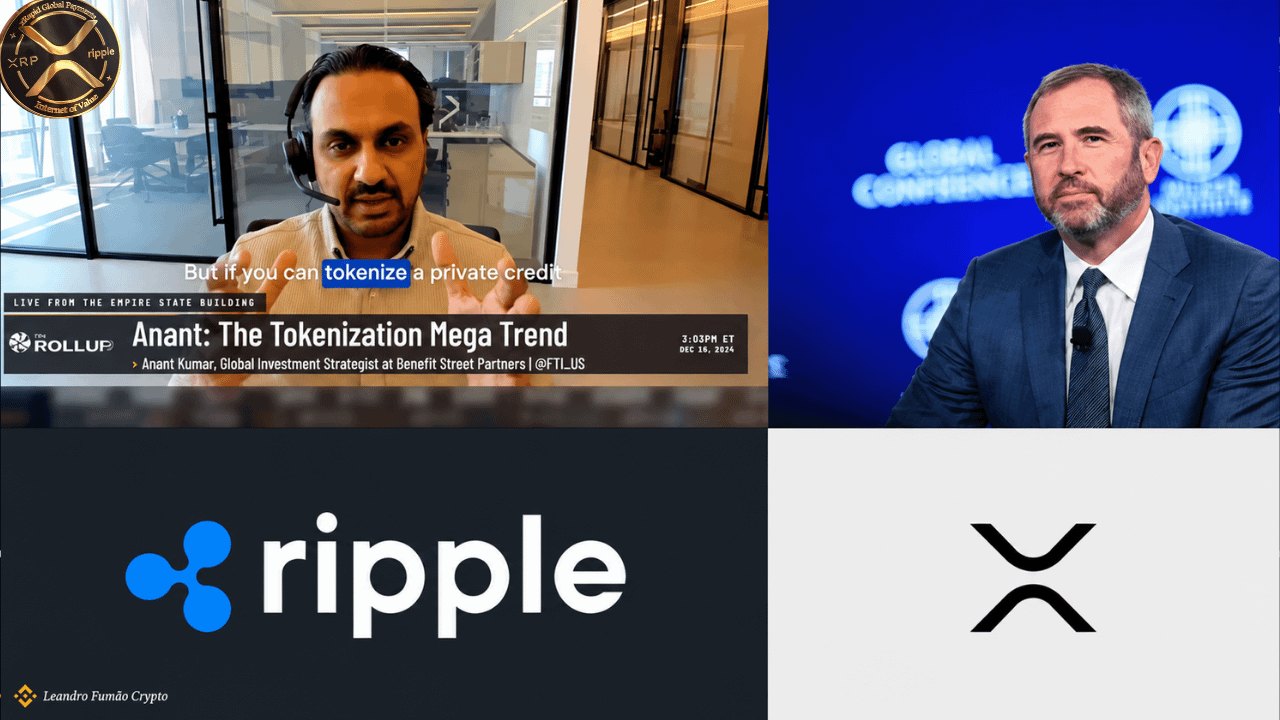
⋙ Капитал оказывается «заперт». Это проблема, которую Санди Кауэл (Franklin Templeton, $1,78 трлн в управлении) и Анант Кумар (Benefit Street Partners) публично описали — и именно для её решения строится XRPL.
Токенизация меняет единицу владения. Огромная ссуда дробится на миллионы меньших цифровых долей. Вдруг то, что почти не обращалось, может получить вторичный рынок. То, что было удержано в фонде, можно распределять между одобренными инвесторами.
Ripple выстраивает всю инфраструктуру вокруг этого:
Протокол кредитования XRPL » срочный фиксированный кредит on-chain, при этом традиционный кредитный анализ сохраняется вне блокчейна.
XLS-65 (Single Asset Vault) объединяет капитал множества депозиторов в ончейн-«сейфе».
Сама криптовалюта $XRP может храниться там, становясь базой продуктивного капитала.
DEX с разрешениями » контролируемые вторичные рынки, где торгуют только одобренные инвесторы. Банкам не нужно выбирать между закрытыми системами или анонимными рынками.
ZILO и Licuido » расширяют регулируемую эмиссию и мобильность залогов в XRPL.
VERT уже выполнила R$ 700 миллионов в реальном структурированном кредите в XRPL » это не тезис, это факт.
Крипто $XRP не нужно захватывать каждую транзакцию » Нужно быть мостом, где прямая ликвидность неглубокая. Чем больше токенизированных активов существует, тем выше фрагментация » и тем больше ценность этого моста. Если XRPL станет направлением для институционального частного кредитования в масштабе, #Xrp🔥🔥 перестанет быть просто токеном платежа и станет базовой ликвидностью целой цифровой кредитной экономики.
Вот сценарий, который большинство пока не видит.
💡📖 Изучите перед тем, как инвестировать.
#Ripple
⋙ Капитал оказывается «заперт». Это проблема, которую Санди Кауэл (Franklin Templeton, $1,78 трлн в управлении) и Анант Кумар (Benefit Street Partners) публично описали — и именно для её решения строится XRPL.
Токенизация меняет единицу владения. Огромная ссуда дробится на миллионы меньших цифровых долей. Вдруг то, что почти не обращалось, может получить вторичный рынок. То, что было удержано в фонде, можно распределять между одобренными инвесторами.
Ripple выстраивает всю инфраструктуру вокруг этого:
Протокол кредитования XRPL » срочный фиксированный кредит on-chain, при этом традиционный кредитный анализ сохраняется вне блокчейна.
XLS-65 (Single Asset Vault) объединяет капитал множества депозиторов в ончейн-«сейфе».
Сама криптовалюта $XRP может храниться там, становясь базой продуктивного капитала.
DEX с разрешениями » контролируемые вторичные рынки, где торгуют только одобренные инвесторы. Банкам не нужно выбирать между закрытыми системами или анонимными рынками.
ZILO и Licuido » расширяют регулируемую эмиссию и мобильность залогов в XRPL.
VERT уже выполнила R$ 700 миллионов в реальном структурированном кредите в XRPL » это не тезис, это факт.
Крипто $XRP не нужно захватывать каждую транзакцию » Нужно быть мостом, где прямая ликвидность неглубокая. Чем больше токенизированных активов существует, тем выше фрагментация » и тем больше ценность этого моста. Если XRPL станет направлением для институционального частного кредитования в масштабе, #Xrp🔥🔥 перестанет быть просто токеном платежа и станет базовой ликвидностью целой цифровой кредитной экономики.
Вот сценарий, который большинство пока не видит.
💡📖 Изучите перед тем, как инвестировать.
#Ripple