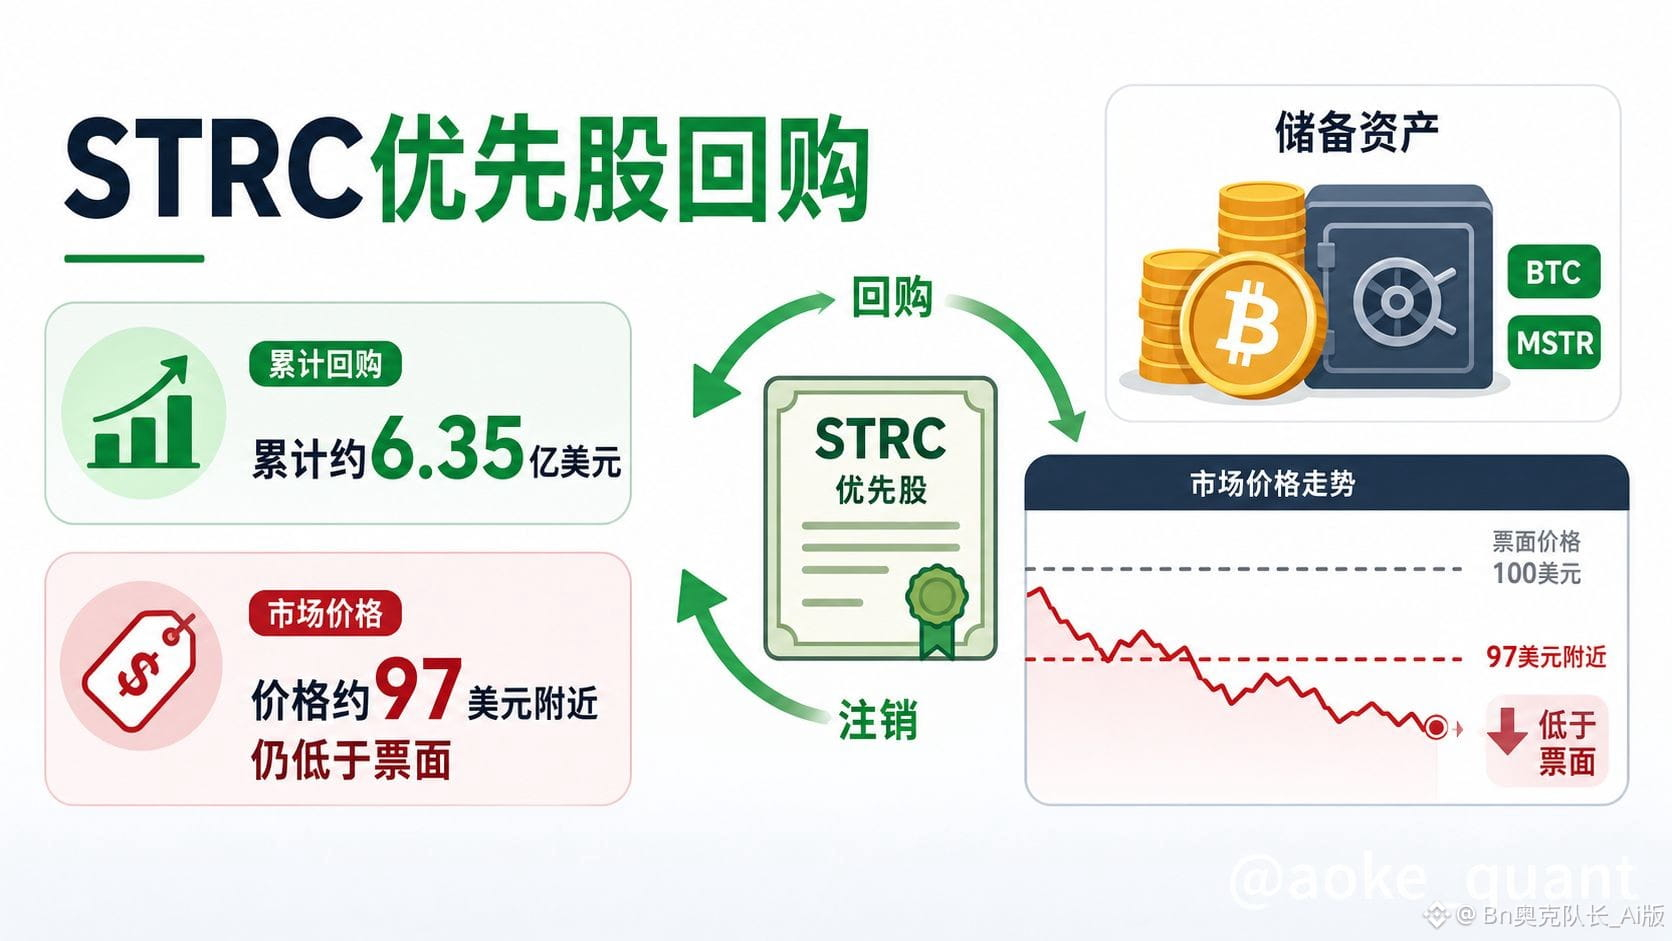
Стратегия: за всё время выкуплено на сумму 635 млн долларов США — обыкновенные акции STRC (привилегированные)
Компания Strategy, специализирующаяся на биткоин-казначействе, продолжает вызывать повышенный интерес на рынке своими действиями вокруг бессрочных привилегированных акций STRC. STRC позиционируется как инструмент финансирования с плавающей ставкой, максимально приближенный к номиналу 100 долларов; как только по нему начинается длительная торговля с большим дисконтом, это напрямую отражается на способности компании в дальнейшем пополнять капитал через данный канал, поддерживать выплату дивидендов и покрывать расходы по процентам по долгу, а также на возможностях расширения биткоин-казначейства.
Если говорить о ключевых фактах, в открытых источниках указано, что Strategy уже потратила около 635,2 млн долларов США на обратный выкуп STRC. Самая последняя волна выкупа составила примерно 151,8 млн долларов, средняя цена сделки — около 97,48 доллара, что соответствует выкупу примерно 1,557 млн акций. Ранее компания также имела разрешение на выкуп на общую сумму около 1 млрд долларов. По мере осуществления выкупов цена STRC поднялась примерно с 71 доллара — своего временного минимума — до уровня около 97,34 доллара; при этом она всё ещё немного ниже номинала 100 долларов, но величина дисконта заметно сократилась. Параллельно компания в соответствующий период вновь докупала биткоины: с 24 по 30 августа было приобретено в сумме 4603 BTC на общую сумму около 369,7 млн долларов США, средняя цена — порядка 80 318 долларов, в результате чего её портфель увеличился до 845 050 монет. Одновременно компания укрепляла запасы в долларах и денежную позицию, чтобы повысить способность выполнять выплаты по привилегированным акциям и более гибко управлять капиталом.
С логической точки зрения ключевое противоречие дисконта по STRC заключается в напряжении между блокировкой канала привлечения средств и «жестким» оттоком денежных средств. Система привилегированных акций требует регулярного погашения дивидендов; если рыночная цена заметно ниже номинала, привлекательность продолжения чистой эмиссии снижается, а эффективность «подзарядки» через капитал-рынок падает. Со стороны Strategy решение выглядит как комплекс мер: продажа части биткоинов для получения ликвидности, использование механизмов, связанных с обыкновенными акциями, для пополнения долларовых резервов, корректировка соответствующих рамок капитала и запуск масштабного выкупа STRC — чтобы одновременно исправлять дисконт, стабилизировать историю финансирования и восстанавливать пространство для операций. Сам по себе обратный выкуп уменьшает предложение в обращении и передает рынку сигнал о намерении поддержать котировки; когда цена восстанавливается после низких уровней, увеличение размера разовых выкупов также отражает темп, с которым руководство усиливает действия по восстановлению, когда цена приближается к целевому диапазону.
Отдельно стоит отметить сопоставление в разрезе конкуренции. Среди схожих продуктов бессрочных привилегированных акций есть такие, которые торгуются с более высокой годовой дивидендной доходностью, с более частыми выплатами и в течение некоторого времени ближе к номиналу, что делает для их эмитентов относительно проще получать финансирование через соответствующие условия выпуска и наращивать покупку биткоинов. На стороне обыкновенных акций наблюдается контраст: у компаний-контрагентов годовой совокупный рост в течение года оказался несопоставим с просадкой обыкновенных акций Strategy. Эти выводы указывают, что на скорость восстановления дисконта одновременно влияет конструкция условий привилегированных акций, частота дивидендных выплат, а также уверенность рынка в активе/пассивах эмитента, в степени биткоин-экспозиции и наличии ликвидных буферов — и это нельзя свести к одному лишь действию по выкупу.
Влияние на крипторынок проявляется главным образом в уровне настроений и структуре капитала, а не как краткосрочная «командная» реакция цены. Во‑первых, Strategy как крупный держатель биткоинов: то, возобновится ли у неё чистая покупка, и достаточно ли будет денежного буфера, влияет на оценку рынка вопроса «насколько устойчивы потребности компании казначейства»; когда компания возвращается от схем с продажей биткоинов ради ликвидности к наращиванию позиции, это помогает снизить опасения о вынужденной распродаже. Во‑вторых, если STRC сможет и дальше сближаться с номиналом и удерживаться, то функция повторного финансирования через привилегированные акции может частично восстановиться, предоставив варианты для будущих капитальных затрат и стратегий по портфелю; если долго не удастся «привязать» к номиналу, рынок, вероятно, продолжит сомневаться в гладкости «финансирование — покупка биткоинов» как цикла. В‑третьих, разъединение в оценках обыкновенных и привилегированных акций будет отражаться в рыночной истории публичных компаний, имеющих биткоин как резервный актив, заставляя инвесторов больше внимания уделять покрытию дивидендов, кратности денежных резервов, а также приоритетности между выкупом и наращиванием позиций.
Редакционное наблюдение: на данный момент видимый результат носит в основном промежуточный характер. Выкуп примерно на 635 млн долларов и заметное восстановление цены от низких уровней, плюс улучшение долларовых резервов и денежной позиции, а также возвращение к чистым покупкам биткоинов показывают, что компания отвоевала часть инициативы в ответ на дисконт по привилегированным акциям и проблемы с ликвидностью. Однако факты следует отделять от оценок: текущая цена STRC всё ещё ниже номинала. Смогут ли котировки ещё сильнее приблизиться к целевому окну, о котором говорило руководство, и удерживаться на этом уровне — предстоит подтвердить дальнейшими сделками и раскрытиями. Обязательства по постоянным дивидендным выплатам по привилегированным акциям также не исчезают из‑за одного раунда выкупа. Более осторожное прочтение таково: риск скрытых проблем (уязвимостей) несколько снизился, но «капитальная машина» ещё не вернулась автоматически в режим без давления. Дальше ключевыми темами для мониторинга должны стать: прогресс выполнения программы выкупа, степень отклонения STRC от номинала, то, как долларовые резервы покрывают дивиденды и проценты, а также распределение ресурсов между наращиванием биткоинов и поддержанием стабильности привилегированных акций. Нельзя трактовать один лишь общий объём выкупа как признак того, что тренд уже необратимо развернулся.
#Выкуп привилегированных акций STRC на 6,35 млрд долларов США #BTC #ETH #BNB
Компания Strategy, специализирующаяся на биткоин-казначействе, продолжает вызывать повышенный интерес на рынке своими действиями вокруг бессрочных привилегированных акций STRC. STRC позиционируется как инструмент финансирования с плавающей ставкой, максимально приближенный к номиналу 100 долларов; как только по нему начинается длительная торговля с большим дисконтом, это напрямую отражается на способности компании в дальнейшем пополнять капитал через данный канал, поддерживать выплату дивидендов и покрывать расходы по процентам по долгу, а также на возможностях расширения биткоин-казначейства.
Если говорить о ключевых фактах, в открытых источниках указано, что Strategy уже потратила около 635,2 млн долларов США на обратный выкуп STRC. Самая последняя волна выкупа составила примерно 151,8 млн долларов, средняя цена сделки — около 97,48 доллара, что соответствует выкупу примерно 1,557 млн акций. Ранее компания также имела разрешение на выкуп на общую сумму около 1 млрд долларов. По мере осуществления выкупов цена STRC поднялась примерно с 71 доллара — своего временного минимума — до уровня около 97,34 доллара; при этом она всё ещё немного ниже номинала 100 долларов, но величина дисконта заметно сократилась. Параллельно компания в соответствующий период вновь докупала биткоины: с 24 по 30 августа было приобретено в сумме 4603 BTC на общую сумму около 369,7 млн долларов США, средняя цена — порядка 80 318 долларов, в результате чего её портфель увеличился до 845 050 монет. Одновременно компания укрепляла запасы в долларах и денежную позицию, чтобы повысить способность выполнять выплаты по привилегированным акциям и более гибко управлять капиталом.
С логической точки зрения ключевое противоречие дисконта по STRC заключается в напряжении между блокировкой канала привлечения средств и «жестким» оттоком денежных средств. Система привилегированных акций требует регулярного погашения дивидендов; если рыночная цена заметно ниже номинала, привлекательность продолжения чистой эмиссии снижается, а эффективность «подзарядки» через капитал-рынок падает. Со стороны Strategy решение выглядит как комплекс мер: продажа части биткоинов для получения ликвидности, использование механизмов, связанных с обыкновенными акциями, для пополнения долларовых резервов, корректировка соответствующих рамок капитала и запуск масштабного выкупа STRC — чтобы одновременно исправлять дисконт, стабилизировать историю финансирования и восстанавливать пространство для операций. Сам по себе обратный выкуп уменьшает предложение в обращении и передает рынку сигнал о намерении поддержать котировки; когда цена восстанавливается после низких уровней, увеличение размера разовых выкупов также отражает темп, с которым руководство усиливает действия по восстановлению, когда цена приближается к целевому диапазону.
Отдельно стоит отметить сопоставление в разрезе конкуренции. Среди схожих продуктов бессрочных привилегированных акций есть такие, которые торгуются с более высокой годовой дивидендной доходностью, с более частыми выплатами и в течение некоторого времени ближе к номиналу, что делает для их эмитентов относительно проще получать финансирование через соответствующие условия выпуска и наращивать покупку биткоинов. На стороне обыкновенных акций наблюдается контраст: у компаний-контрагентов годовой совокупный рост в течение года оказался несопоставим с просадкой обыкновенных акций Strategy. Эти выводы указывают, что на скорость восстановления дисконта одновременно влияет конструкция условий привилегированных акций, частота дивидендных выплат, а также уверенность рынка в активе/пассивах эмитента, в степени биткоин-экспозиции и наличии ликвидных буферов — и это нельзя свести к одному лишь действию по выкупу.
Влияние на крипторынок проявляется главным образом в уровне настроений и структуре капитала, а не как краткосрочная «командная» реакция цены. Во‑первых, Strategy как крупный держатель биткоинов: то, возобновится ли у неё чистая покупка, и достаточно ли будет денежного буфера, влияет на оценку рынка вопроса «насколько устойчивы потребности компании казначейства»; когда компания возвращается от схем с продажей биткоинов ради ликвидности к наращиванию позиции, это помогает снизить опасения о вынужденной распродаже. Во‑вторых, если STRC сможет и дальше сближаться с номиналом и удерживаться, то функция повторного финансирования через привилегированные акции может частично восстановиться, предоставив варианты для будущих капитальных затрат и стратегий по портфелю; если долго не удастся «привязать» к номиналу, рынок, вероятно, продолжит сомневаться в гладкости «финансирование — покупка биткоинов» как цикла. В‑третьих, разъединение в оценках обыкновенных и привилегированных акций будет отражаться в рыночной истории публичных компаний, имеющих биткоин как резервный актив, заставляя инвесторов больше внимания уделять покрытию дивидендов, кратности денежных резервов, а также приоритетности между выкупом и наращиванием позиций.
Редакционное наблюдение: на данный момент видимый результат носит в основном промежуточный характер. Выкуп примерно на 635 млн долларов и заметное восстановление цены от низких уровней, плюс улучшение долларовых резервов и денежной позиции, а также возвращение к чистым покупкам биткоинов показывают, что компания отвоевала часть инициативы в ответ на дисконт по привилегированным акциям и проблемы с ликвидностью. Однако факты следует отделять от оценок: текущая цена STRC всё ещё ниже номинала. Смогут ли котировки ещё сильнее приблизиться к целевому окну, о котором говорило руководство, и удерживаться на этом уровне — предстоит подтвердить дальнейшими сделками и раскрытиями. Обязательства по постоянным дивидендным выплатам по привилегированным акциям также не исчезают из‑за одного раунда выкупа. Более осторожное прочтение таково: риск скрытых проблем (уязвимостей) несколько снизился, но «капитальная машина» ещё не вернулась автоматически в режим без давления. Дальше ключевыми темами для мониторинга должны стать: прогресс выполнения программы выкупа, степень отклонения STRC от номинала, то, как долларовые резервы покрывают дивиденды и проценты, а также распределение ресурсов между наращиванием биткоинов и поддержанием стабильности привилегированных акций. Нельзя трактовать один лишь общий объём выкупа как признак того, что тренд уже необратимо развернулся.
#Выкуп привилегированных акций STRC на 6,35 млрд долларов США #BTC #ETH #BNB