
Данные СЕГОДНЯ — не то, что нужно Уоршу.
Легкое ухудшение по слабости, чем ожидалось, но это не пакет на “сокращение”. Сегодня ФРС больше обеспокоена инфляцией, чем ростом, и эти цифры этого не меняют.
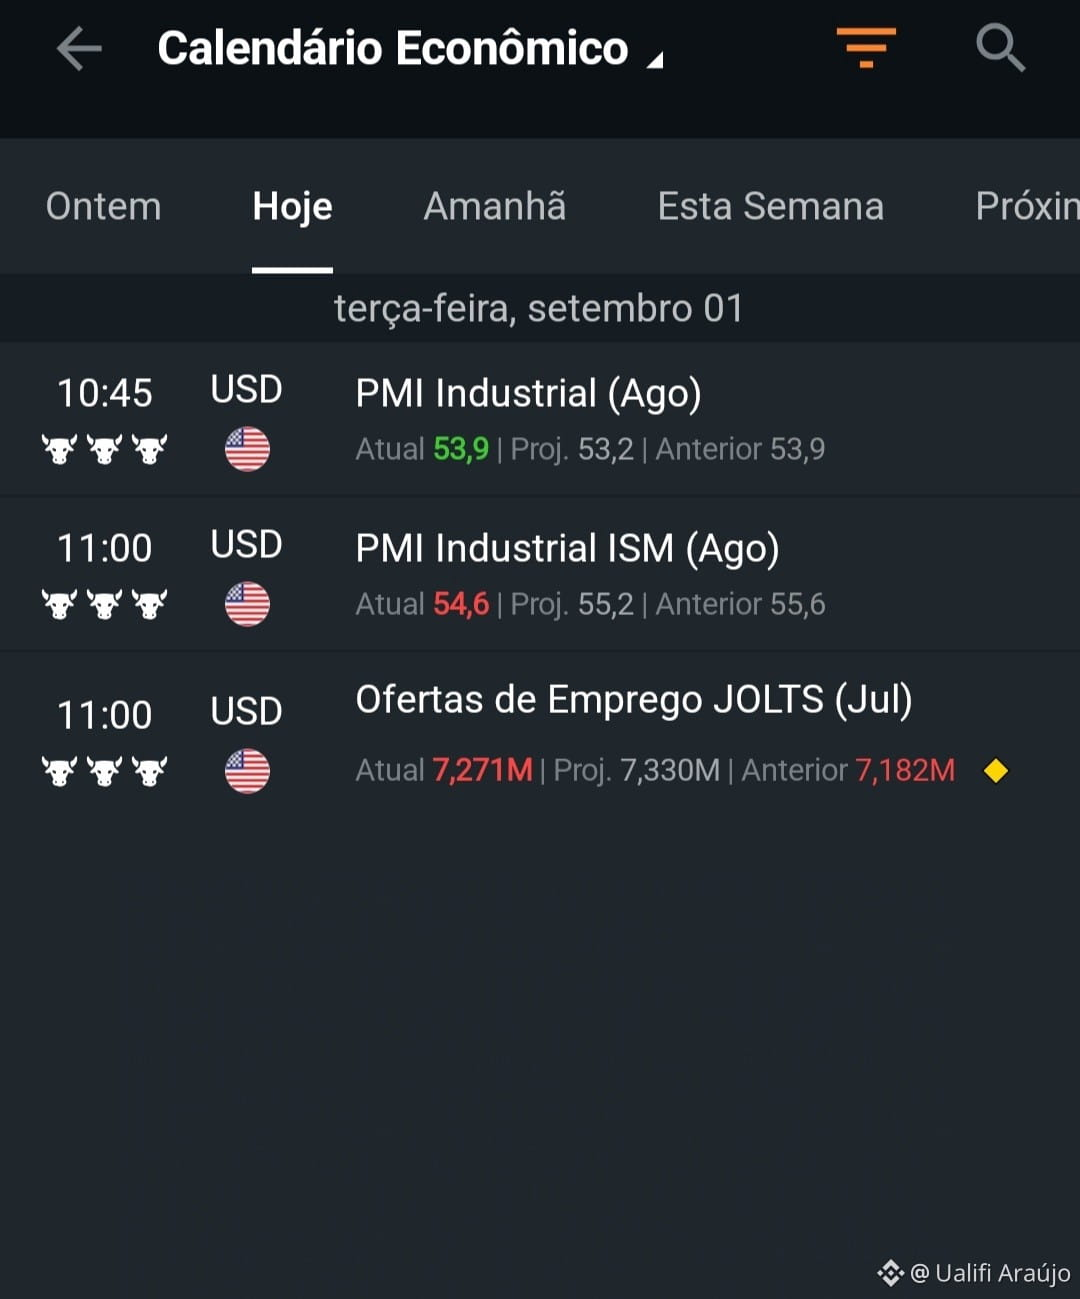
1. S&P Global Industrial PMI (авг.)
Пришёл выше прогноза и в целом стабилен за месяц. Продолжает расширение (выше 50).
Флэш-оценка вышла на уровне 53,2; итоговое значение вернулось к 53,9. Производство и заказы росли более медленными темпами, но занятость и оптимизм улучшились.
Для снижения ставки: не помогает.
Промышленная экономика всё ещё уверенная. Провал здесь был бы “голубиным”; ноль/рост — нейтрально-“ястребиный”.
2. ISM Industrial PMI (авг.)
Это то, на что рынок смотрит больше всего. Пришло ниже прогноза и ниже предыдущего месяца, но всё ещё в расширении (8-й месяц подряд выше 50).
3. JOLTS вакансии (июль)
- В сравнении с прогнозом: промах (7,271 vs 7,330). Это слегка “голубиный” сигнал.
- В сравнении с предыдущим месяцем: июнь пересмотрели вниз с 7,359M до 7,182M (−177 тыс.). На этой обновлённой базе июль вырос на +89 тыс.
BLS классифицировало как “небольшое изменение” до 7,3 млн. Наймы и увольнения тоже вышли стабильными (low hire, low fire). Это не рынок труда, который ломается.
Для снижения ставки: промах и пересмотр по июню помогают на границе. Но 7,27 млн вакансий всё ещё — крепкий рынок труда, а не сигнал коллапса, который бы заставил ФРС смягчиться.
ПО МОЕМУ МНЕНИЮ...
Эти данные оказались недостаточно плохими, чтобы помочь Уоршу. В лучшем случае — “чуть менее плохие”, чтобы удержать автоматический рост.
Что нам нужно было бы увидеть: чтобы PMI уверенно падал, цены, уплаченные (prices paid), снижались, а JOLTS ломались вниз без пересмотра, который сглаживает картину. Сегодня было лишь умеренное охлаждение спроса: инфляция затрат всё ещё горячая, а вакансии всё ещё высокие.
Снова будем полностью зависеть от payroll в пятницу.
Господа, раз Уорш говорит, что инфляция “существенно не улучшилась”, этот пакет не переворачивает игру.
Легкое ухудшение по слабости, чем ожидалось, но это не пакет на “сокращение”. Сегодня ФРС больше обеспокоена инфляцией, чем ростом, и эти цифры этого не меняют.
1. S&P Global Industrial PMI (авг.)
Пришёл выше прогноза и в целом стабилен за месяц. Продолжает расширение (выше 50).
Флэш-оценка вышла на уровне 53,2; итоговое значение вернулось к 53,9. Производство и заказы росли более медленными темпами, но занятость и оптимизм улучшились.
Для снижения ставки: не помогает.
Промышленная экономика всё ещё уверенная. Провал здесь был бы “голубиным”; ноль/рост — нейтрально-“ястребиный”.
2. ISM Industrial PMI (авг.)
Это то, на что рынок смотрит больше всего. Пришло ниже прогноза и ниже предыдущего месяца, но всё ещё в расширении (8-й месяц подряд выше 50).
3. JOLTS вакансии (июль)
- В сравнении с прогнозом: промах (7,271 vs 7,330). Это слегка “голубиный” сигнал.
- В сравнении с предыдущим месяцем: июнь пересмотрели вниз с 7,359M до 7,182M (−177 тыс.). На этой обновлённой базе июль вырос на +89 тыс.
BLS классифицировало как “небольшое изменение” до 7,3 млн. Наймы и увольнения тоже вышли стабильными (low hire, low fire). Это не рынок труда, который ломается.
Для снижения ставки: промах и пересмотр по июню помогают на границе. Но 7,27 млн вакансий всё ещё — крепкий рынок труда, а не сигнал коллапса, который бы заставил ФРС смягчиться.
ПО МОЕМУ МНЕНИЮ...
Эти данные оказались недостаточно плохими, чтобы помочь Уоршу. В лучшем случае — “чуть менее плохие”, чтобы удержать автоматический рост.
Что нам нужно было бы увидеть: чтобы PMI уверенно падал, цены, уплаченные (prices paid), снижались, а JOLTS ломались вниз без пересмотра, который сглаживает картину. Сегодня было лишь умеренное охлаждение спроса: инфляция затрат всё ещё горячая, а вакансии всё ещё высокие.
Снова будем полностью зависеть от payroll в пятницу.
Господа, раз Уорш говорит, что инфляция “существенно не улучшилась”, этот пакет не переворачивает игру.