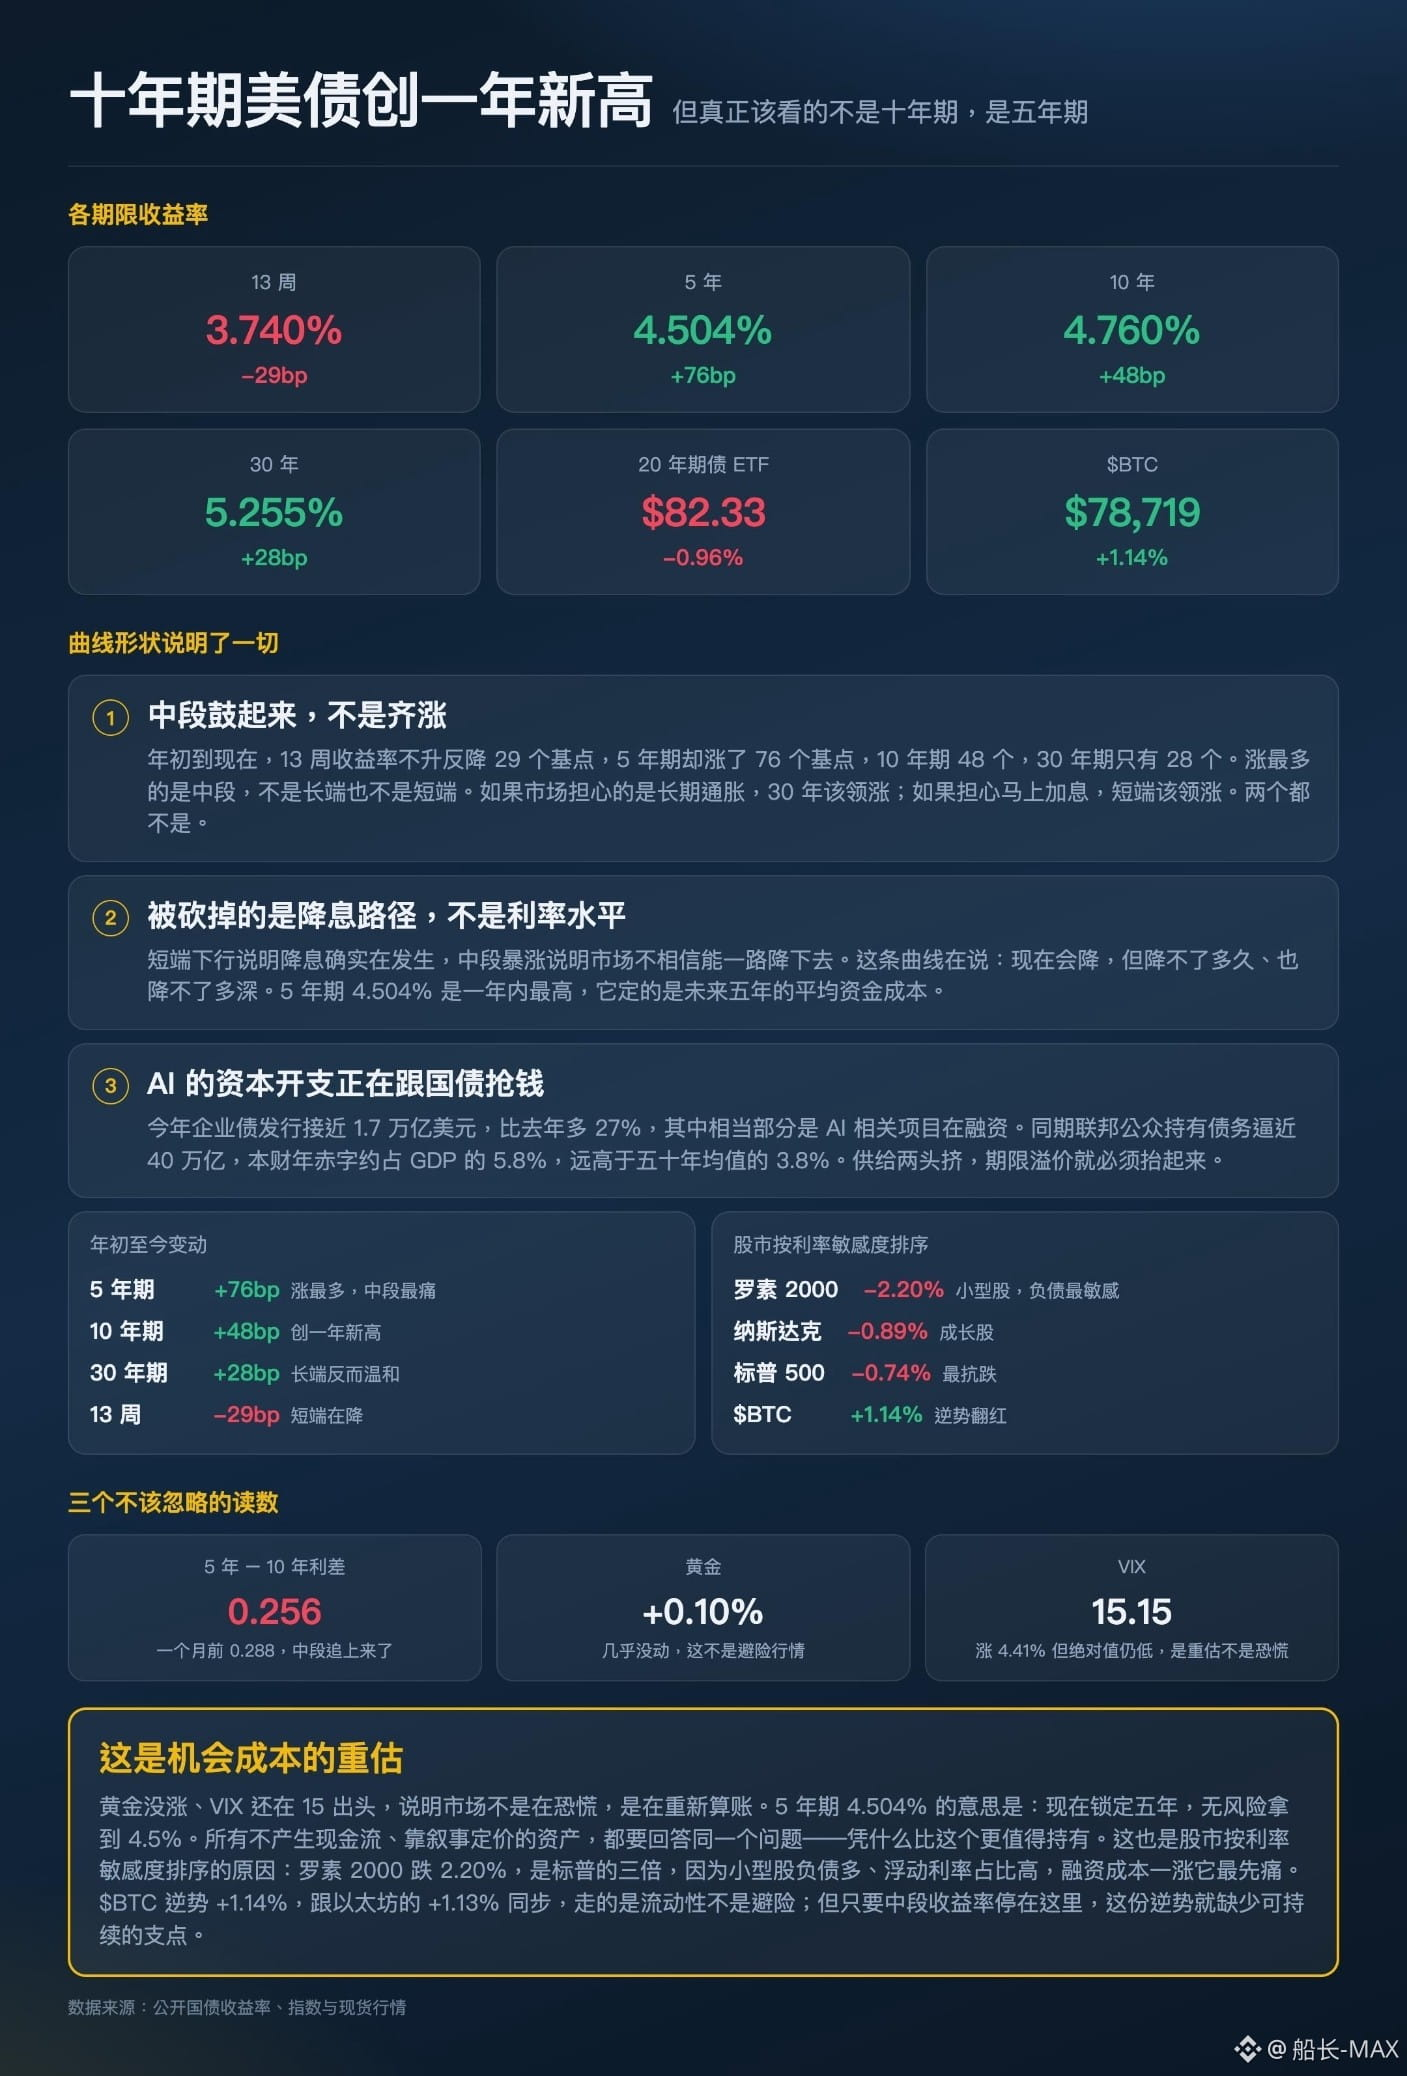
Доходность U.S. Treasuries со сроком 10 лет составляет 4,760% — максимум за год. Но если смотреть только на это число, можно упустить более важную вещь — форму кривой.
Сначала — движение с начала года. Доходность 13-недельных бумаг не растет, а падает на 29 базисных пунктов; 5-летние — прибавили 76 б.п., 10-летние — 48 б.п., 30-летние — лишь 28 б.п. Максимальный рост пришелся на середину кривой, а не на дальний конец и не на короткий.
Такая форма исключает два распространенных объяснения. Если рынок беспокоится о том, что долгосрочная инфляция выйдет из-под контроля, то лидером должна стать доходность 30-летних — но она выросла меньше всего. Если опасения связаны с тем, что повышение ставок произойдет в ближайшее время, то первыми должны лидировать короткие сроки — но 13-недельные бумаги, наоборот, снижаются. Ни то, ни другое.
Истинное объяснение — третье: снижение по короткому участку означает, что снижение ставки действительно происходит, а резкий рост в середине говорит о том, что рынок не верит, что можно будет снижать дальше по той же траектории. Перепреценивается не абсолютный уровень ставок, а траектория снижения. Доходность 5-летних бумаг 4,504% задает среднюю стоимость денег на горизонте следующих пяти лет — и это число за год оказалось самым высоким.
Сдавливает позиции и фактор предложения. В этом году объем размещений корпоративных облигаций приближается к 1,7 трлн долларов — на 27% больше, чем год назад; при этом значимая часть — это финансирование проектов, связанных с ИИ. Параллельно в тот же период федеральная публичная задолженность приближается к 40 трлн долларов, а дефицит в текущем финансовом году составляет около 5,8% ВВП — существенно выше средних 3,8% за последние полвека. Когда и компании, и государство одновременно «охотятся за деньгами», процентная премия по срокам неизбежно должна вырасти.
Реакция рынка уже выстроилась по чувствительности к ставкам: Russell 2000 — минус 2,20%, Nasdaq — минус 0,89%, S&P 500 — минус 0,74%. Падение небольших компаний в три раза больше, чем у S&P: у них больше долгов и выше доля плавающих ставок, поэтому рост стоимости финансирования бьет по ним в первую очередь.
Но это не паника. Золото растет всего на 0,10%, а VIX — 15,15: если бы доминировала именно «защитная» мотивация, эти два показателя должны были бы вести себя совершенно иначе. Это переоценка альтернативной стоимости: зафиксировать ставку на пять лет и получить безрисковые 4,5% — и все активы, которые не генерируют денежный поток и чья стоимость определяется скорее нарративом, должны ответить, почему они более достойны владения.
$BTC 78,719, против тренда +1,14%, синхронно с Ethereum (+1,13%): движется не «убежищем», а ликвидностью. Но пока доходности в середине кривой остаются на этом уровне, у этой антиволновой динамики не хватает устойчивой опоры.
#MichaelSaylor暗示增持BTC #BTC☀
Сначала — движение с начала года. Доходность 13-недельных бумаг не растет, а падает на 29 базисных пунктов; 5-летние — прибавили 76 б.п., 10-летние — 48 б.п., 30-летние — лишь 28 б.п. Максимальный рост пришелся на середину кривой, а не на дальний конец и не на короткий.
Такая форма исключает два распространенных объяснения. Если рынок беспокоится о том, что долгосрочная инфляция выйдет из-под контроля, то лидером должна стать доходность 30-летних — но она выросла меньше всего. Если опасения связаны с тем, что повышение ставок произойдет в ближайшее время, то первыми должны лидировать короткие сроки — но 13-недельные бумаги, наоборот, снижаются. Ни то, ни другое.
Истинное объяснение — третье: снижение по короткому участку означает, что снижение ставки действительно происходит, а резкий рост в середине говорит о том, что рынок не верит, что можно будет снижать дальше по той же траектории. Перепреценивается не абсолютный уровень ставок, а траектория снижения. Доходность 5-летних бумаг 4,504% задает среднюю стоимость денег на горизонте следующих пяти лет — и это число за год оказалось самым высоким.
Сдавливает позиции и фактор предложения. В этом году объем размещений корпоративных облигаций приближается к 1,7 трлн долларов — на 27% больше, чем год назад; при этом значимая часть — это финансирование проектов, связанных с ИИ. Параллельно в тот же период федеральная публичная задолженность приближается к 40 трлн долларов, а дефицит в текущем финансовом году составляет около 5,8% ВВП — существенно выше средних 3,8% за последние полвека. Когда и компании, и государство одновременно «охотятся за деньгами», процентная премия по срокам неизбежно должна вырасти.
Реакция рынка уже выстроилась по чувствительности к ставкам: Russell 2000 — минус 2,20%, Nasdaq — минус 0,89%, S&P 500 — минус 0,74%. Падение небольших компаний в три раза больше, чем у S&P: у них больше долгов и выше доля плавающих ставок, поэтому рост стоимости финансирования бьет по ним в первую очередь.
Но это не паника. Золото растет всего на 0,10%, а VIX — 15,15: если бы доминировала именно «защитная» мотивация, эти два показателя должны были бы вести себя совершенно иначе. Это переоценка альтернативной стоимости: зафиксировать ставку на пять лет и получить безрисковые 4,5% — и все активы, которые не генерируют денежный поток и чья стоимость определяется скорее нарративом, должны ответить, почему они более достойны владения.
$BTC 78,719, против тренда +1,14%, синхронно с Ethereum (+1,13%): движется не «убежищем», а ликвидностью. Но пока доходности в середине кривой остаются на этом уровне, у этой антиволновой динамики не хватает устойчивой опоры.
#MichaelSaylor暗示增持BTC #BTC☀