


Оригинальный заголовок: (После отскока цены акций MiniMax на 92%: компания вычитает модель — что же остаётся?)
Оригинальный автор: Движение наблюдения Beating
31 августа акции MiniMax резко подскочили на 16,18%. От июльского минимума эта акция уже отыграла 92%, а рыночная капитализация снова вернулась к 124,9 миллиарда китайских гонконгских долларов.
Три месяца назад рынок только что провёл для этой компании поминальную церемонию. Акции упали более чем на 80% от своей максимальной отметки; при этом рыночная капитализация в размере 300 миллиардов китайских гонконгских долларов испарилась.
26 августа MiniMax опубликовала промежуточный отчёт: выручка год-к-году выросла на 283%, а выручка для B-сегмента — на 703%; к 8 августа ARR компании уже превысил 800 миллионов долларов США, а объём потребления токенов в июле был в 20 раз больше, чем в январе.
Через несколько дней в центр обсуждений MiniMax вернула модель, которую она сама не делала.
H3 Max.
Бесконечный канал
3 августа MiniMax открыла исходники H3 — мультимодальной модели с 33 млрд параметров, которая одновременно обрабатывает текст, изображения, видео и аудио. fal забрала права на открытые веса, продолжила дообучение, затем вместе с собственной инфраструктурой вывода оптимизировала все и в итоге сделала H3 Max.
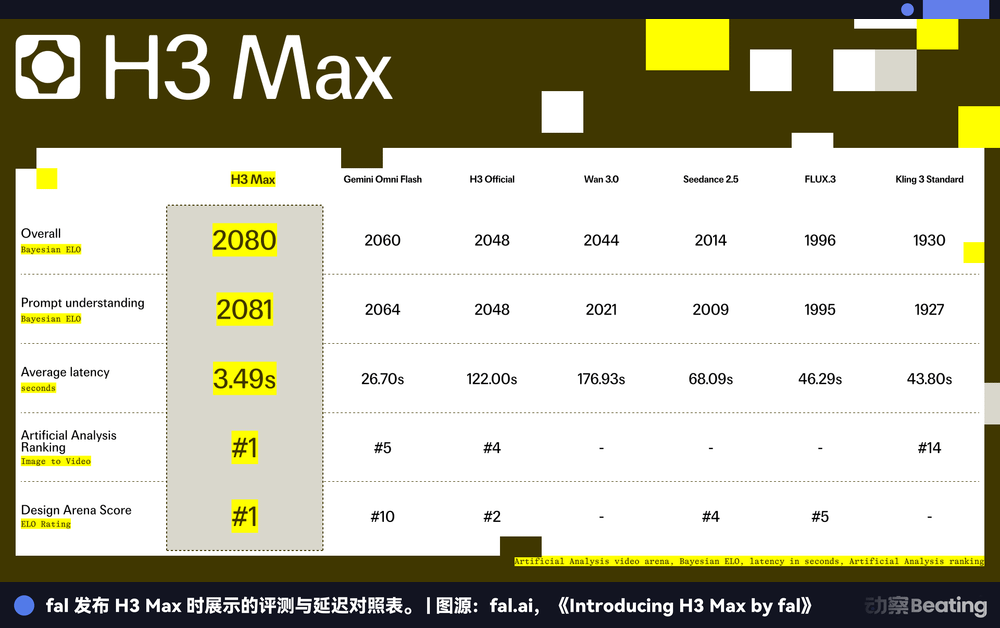
По словам fal: при генерации того же 5-секундного видеоролика пропускная способность H3 Max может достигать примерно 35 раз по сравнению с официальным endpoint’ом MiniMax.
29 августа инженер инфраструктурной компании для генеративного ИИ fal — Рехан Шейх — подключил H3 Max к Twitch и начал стрим. Контент на стриме не был заранее подготовлен видеороликом. Картинка шла в реальном времени, а модель в этот момент продолжала генерировать «назад» по ходу. Кусок длился 5 секунд, 768 p, со синхронизированным звуком; время генерации — около 3 секунд.
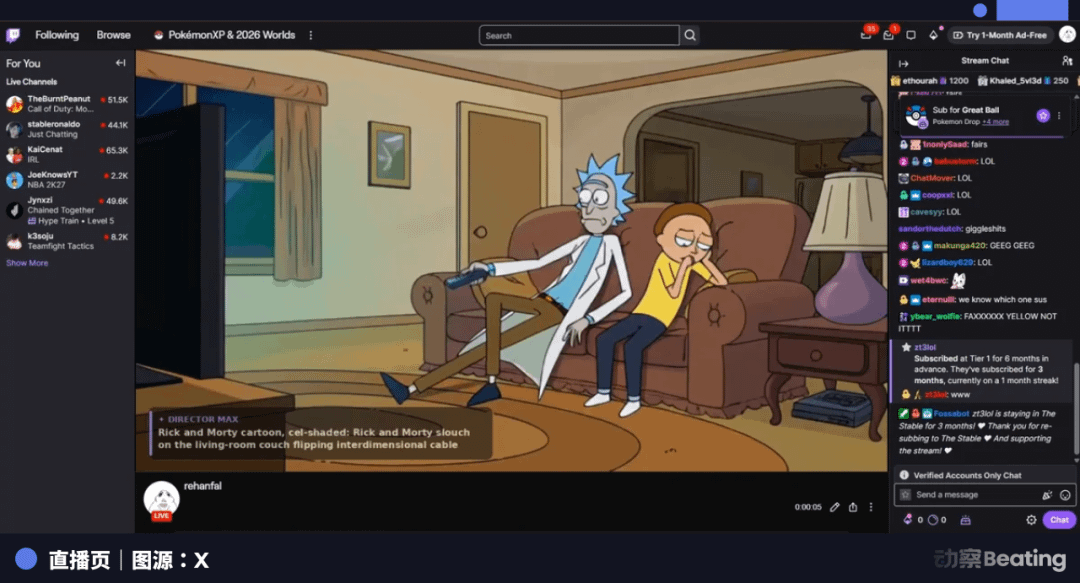
Генерация быстрее, чем воспроизведение.
Именно поэтому зрители могут в динамических репликах (danmu) решать направление сюжета — и через несколько секунд новый эпизод появится на экране. Пока машина не остановится, этот канал теоретически может идти «вечно». За один уикенд он привлек около 5 млн просмотров; а люди, которым не нравится контент, сгенерированный ИИ, дали ему название — «бесконечная машина для ливня».
Разница складывается не на «одной базе снизу» — реальное преимущество создают способ поставки: послеобучение, оптимизация вывода, аппаратное планирование и деплой.
Один из медиа при публикации просто вынес заголовок:
(Post-Train Beats Parent)
Дообучение обыграло собственного «родителя»
Эта история выглядит как разовая красивая оптимизация инженерии, но за отскоком MiniMax стояла куда более крупная проблема.
Если модели можно открыть с исходниками, забрать, продолжить обучать — и даже сделать их кем-то быстрее и лучше — то что именно рынок должен оценивать у компании, производящей модели?
Чтобы ответить на этот вопрос, сначала давайте посмотрим на компанию fal.
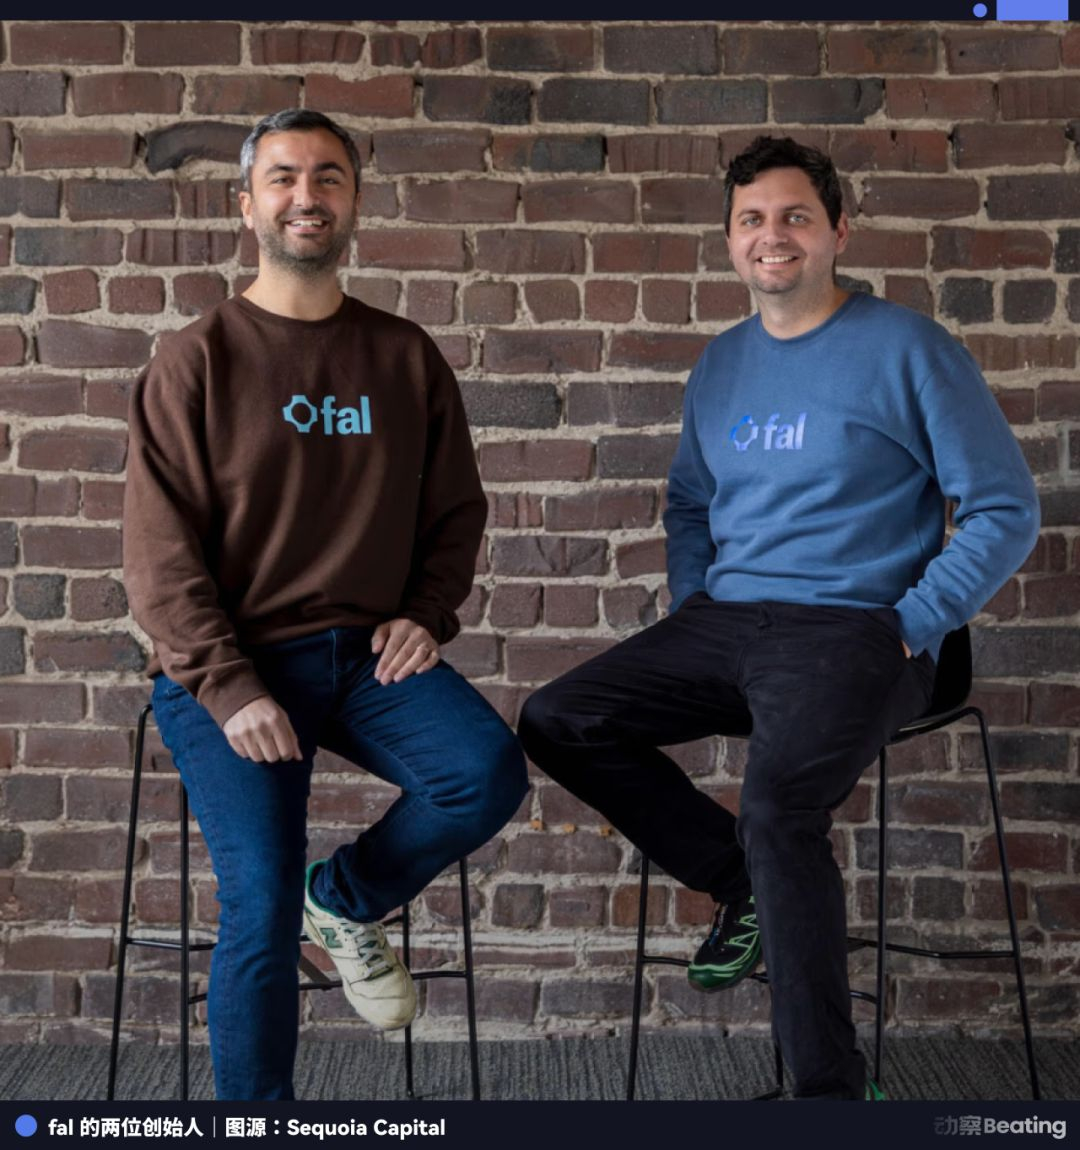
Эта компания не обучает базовые модели. Ее бизнес — подсоединять модели, обученные другими компаниями, запускать их на своей инфраструктуре и затем продавать разработчикам. Чем быстрее выходит новая модель, тем быстрее обновляется «витрина».
После того как модели подключены, fal заново делает оптимизацию вывода, аппаратное планирование и деплой — чтобы скорость и стоимость оказались на позиции, более подходящей для коммерческих вызовов. Более 2,5 млн разработчиков используют через нее генеративные модели: компания по линии ARR уже достигла примерно 400 млн долларов, при этом в команде всего 70 человек.
За прошлый год выручка fal выросла примерно в 60 раз; оценка — с 4,5 млрд долларов до примерно 8 млрд долларов.
Sequoia провела глубинное интервью с основателями fal; в ходе разговора партнер Sequoia Пэт Грэди упомянул, что команда fal во 2-м и 3-м кварталах 2025 года наблюдала: у топ-5 видео-моделей период полураспада составляет лишь 30 дней.
Термин «период полураспада» пришел из физики: изначально он означал время, за которое половина атомных ядер радиоактивного вещества распадается; здесь — время, за которое в топ-5 видео-моделей примерно половину заменяют новые модели.
Модель только заняла первое место — через месяц ее могут заменить следующей. Но независимо от того, как меняются модели, разработчикам все равно нужен платформенный слой для их запуска.
fal застряла именно в этом месте.
За каждую сгенерированную картинку или видео разработчики платят по объему вызовов. Подключив платформу вроде fal, можно в любой момент переключиться на «текущую лучшую» модель и использовать ее без повторной интеграции API и без построения инфраструктуры. Модели можно менять хоть каждый месяц, но место платформы почти невозможно заменить.
Генеральный директор fal Буркай Гур сказал: «Когда генерация контента становится бесконечной, конечное становится еще более ценным».
Эта компания сама появилась как бизнес, рожденный после того, как модели быстро обесцениваются. H3 сделан MiniMax, но пользователи, доход и данные вызовов сначала остаются у fal. Чем успешнее H3 Max, тем острее становится эта проблема.
К тому же fal — частная компания, и на открытом рынке ее купить нельзя.
С 1100 гонконгских долларов до 200
Когда MiniMax вышла на биржу, рынок верил в другую историю.
Эта компания делает текстовые, голосовые и видео-модели. На C-стороне есть Talkie и Ha luo AI, на B-стороне — API. По сравнению с стартапами, делающими одну-единственную модель, она выглядит гораздо ближе к полноценному многомодальному коммерческому замкнутому циклу.
9 января этого года MiniMax вышла на биржу: цена размещения — 165 гонконгских долларов, публичная подписка превысила номинал в 1848 раз, а в первый день акции выросли на 109%. 10 марта цена акций в течение дня пробила 1100 гонконгских долларов, а капитализация на пике ненадолго превысила Baidu.
Именно тогда, когда рынок больше всего верил этой истории.
Поворот произошел в июне. 1 июня MiniMax выпустила флагманскую модель M3 с 428 млрд параметров. По сравнению с GLM-5.2 и DeepSeek V4 в тот же период, размер модели у нее был меньше. Больше всего официально подчеркивали обучаемость и инженерную эффективность: система может автономно обучаться 12 часов без вмешательства, сама обучает 4 модели и ускоряет CUDA-ядра в 9,4 раза.
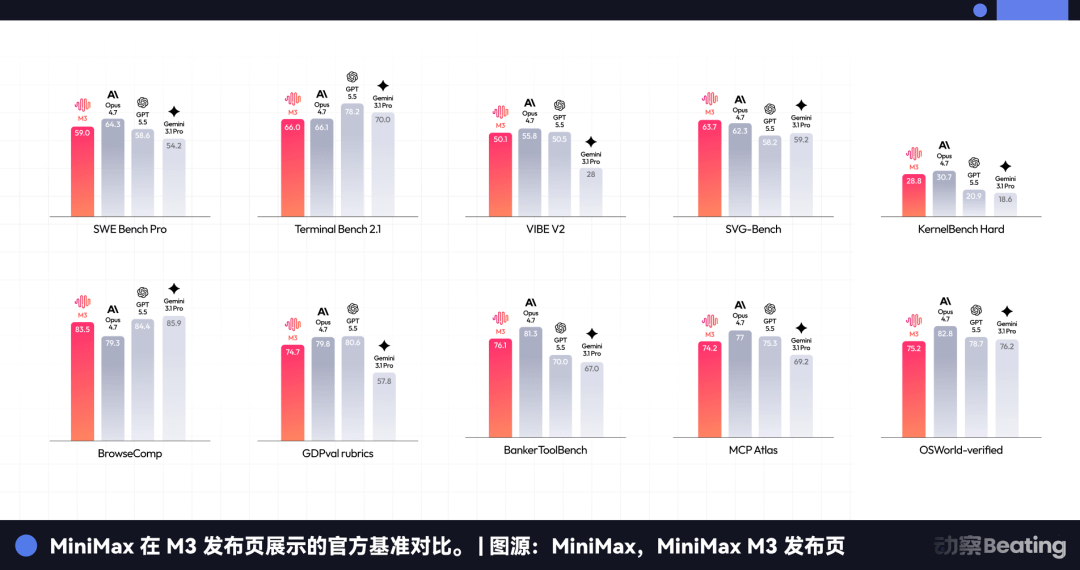
И вот в чем проблема: сообщество обнаружило, что часть результатов, которые официально публиковались, была из самотестирования; в реальности, при тестах сторонними организациями и при сопоставлении с публичными цифрами, разрыв был заметен. Синхронно скорректированные правила тарификации еще и сильно ускорили расход лимитов у части старых пользователей.
5 июня компания публично принесла извинения: «M3 нужно больше вычислительных мощностей — это наша недоработка». Через десять дней вышла флагманская модель, но ее постоянно понизили в цене на 50% всего за две недели. Затем 16 июня Zhipu выпустила GLM-5.2: открытый рейтинг №1 тут же сменил владельца, а лидерство M3 продержалось всего две недели. 9 июля, в первый день после снятия ограничений, MiniMax упала на 20%; спустя несколько дней цена акций относительно пика уже упала более чем на 80%.
Уже на следующий день после обвала Ян Цзюньцзе объявил: до достижения AGI он больше не будет получать зарплату; также он выделил личные акции в качестве поощрения команде и поддержки open source. В тот же день компания закрыла андеррайтинг на 16 млрд гонконгских долларов и привлекла около 7-кратного объема подписки.
К 26 августа MiniMax представила достаточно впечатляющий промежуточный отчет: выручка год к году выросла на 283%, доход B2B — на 703%, а инвестиции в R&D продолжили быстро расти. На следующий день акции выросли всего на 4%.
Рынок, очевидно, ждет чего-то другого.
Ключевой актив
Главная проблема компании, делающей модели, — слишком быстрые обновления продукта.
В начале июня M3 только поднялась на первое место — через полмесяца ее обогнала GLM-5.2; затем по очереди выходили DeepSeek V4, GLM-5.3 и Kimi K3. Сейчас лидерство может снова смениться сразу после выхода следующей модели: окно опережения — всего несколько недель.
Лидировать можно считать по неделям; одной модели явно недостаточно, чтобы поддерживать долгосрочную оценку компании.
Так что в течение прошлого года рынок постоянно искал реальный ключевой актив компании, делающей модели.
Самый прямой ответ — новое поколение моделей, но и оно быстро устареет. Пока индустрия движется быстрыми итерациями, «создание новой модели» может гарантировать, что компанию не вытеснят, но не объясняет, почему ее стоит держать в долгосрочной перспективе.
Более убедительный ответ — это способность создавать модели.
В этом году многие релизы моделей уже показали: на одной и той же базовой архитектуре, только с помощью дообучения и окружения, можно добиться огромных скачков в возможностях.
智谱 GLM-5.3 и GLM-5.2 используют одну и ту же базу с 753 млрд параметров; по-настоящему меняется не база, а масштаб окружения для обучения и последующее дообучение с reinforcement learning. Результат Terminal-Bench 3.0 вырос с 4,6 до 28,3: базу заново не обучали, но эффект стал значительно лучше.
Позже Тан Цзе назвал это «экспериментом по контролю переменных».
Kimi K3 в процессе обучения и оценки создал более 50 миллионов песочниц: огромное количество машинного времени ушло на ожидание вывода модели. Заморозка, восстановление, ветвление — эти операции сжали до десятков миллисекунд, чтобы модель могла многократно пробовать, падать и начинать заново в огромном количестве реальных окружений.
Cline даже заставил K3 самому модифицировать свой тренировочный «скэффолдинг». После 17 часов без вмешательства результат поднялся с 77,5 до 88,8.
Трудно копируемая часть у компании, производящей модели, превращается из одной лишь «веса» в целую систему: production weights, weights после дообучения и weights для оценки (evaluation).
Anthropic потратил на среду для обучения с подкреплением больше 1 миллиарда долларов за один год. OpenAI покупает десятки тысяч Mac для agent’ов с функцией computer-use — по той же причине.
Порог и вложения для построения этой системы быстро растут, и это зависит не только от компаний, разрабатывающих модели.
Очень типичный пример — Composer 2 у Cursor. Его «база» построена на Kimi K2.5 с открытыми исходниками, выпущенном DeepMind (по сути, «лунной стороной» — Nightfall of the Moon), но конечная оценка, которую рынок дал Cursor, явно не связана с Kimi K2.5.
Cursor накопил огромное количество реального поведения при программировании, рабочих процессов разработчиков, а также системы reinforcement learning, обученные на этих данных. Базовую модель сделали другие; по-настоящему важно то, что остается после того, как модель начинает использоваться.
То же происходит и с fal. Она забрала веса H3, сделала H3 Max. Пользователи на fal генерируют видео: доход от вызовов сначала поступает в fal, а данные использования тоже сначала остаются в fal.
Компании из верхней части цепочки поставляют самые дорогие сырьевые материалы, а вот внизу вполне могут скопить то, что действительно накапливает эффект сложных процентов. Технологическая сложность и способность удерживать ценность не соответствуют друг другу «по умолчанию».
Тридцать лет назад в индустрии персональных компьютеров случилось нечто похожее. Чип — самая сложная часть в машине, но обычный потребитель узнает Dell и Compaq. Intel позже потратила более десяти лет, чтобы вернуть себя в поле зрения потребителей через «Intel Inside».
Вычесть модель у компании, делающей модели
Так что, возможно, оценивать ценность компании, делающей модели, можно через вычитание: вычесть веса модели, воспроизводимые оптимизации вывода и возможности дообучения, которые может забрать себе третий игрок — и только то, что останется, будет тем, что компания реально удерживает в долгосрочной перспективе.
MiniMax как раз сама провела такой эксперимент: 3 августа она открыла исходники H3. В короткое время появились сотни производных моделей, а количество загрузок дошло до десятков миллионов. Платформы чипов Huawei Ascend, Musing (MoXing?) и AMD быстро завершили адаптацию; множество разработчиков и партнеров подключились.
Веса открыты, но корпоративные контракты и доход от API не ушли: прямо за неделю до открытия H3, в июле, расход токенов MiniMax был в 20 раз больше, чем в январе — и эти цифры все еще числятся у них в бухгалтерии.
И еще важнее: H3 не разошлась «все и целиком». Остаются у MiniMax два хостинговых модуля — H3-Context-IR и Regenerate-2 K. Чтобы выводить видео уровня выше 2K, все равно нужно вызывать официальные сервисы. Это очень типичная стратегия open source: базовые возможности раздают, чтобы экосистема росла; а ту часть, которая реально может образовывать возврат денег в бизнес, оставляют на стороне сервера.
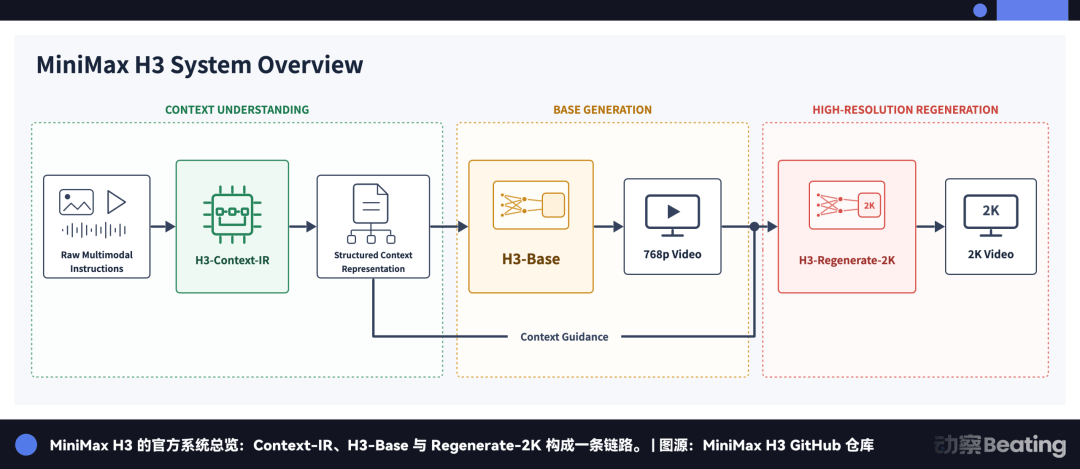
Поэтому значение H3 Max для MiniMax — это не просто «чья-то оптимизация сделала мою модель быстрее»: в первый раз рынку показали эту разницу через вычитание.
Промежуточный отчет дал часть ответов: рост выручки B2B — на 703%, ARR превысил 800 млн долларов, и по крайней мере на данный момент открытый исходный код не привел к утечке всей ценности. Но H3 Max также показала и другую половину риска: отношения с пользователями, доход от вызовов и данные использования могут «осесть» на стороне платформ внизу.
Битва «быков» против «медведей»
В конце августа акции MiniMax отскочили от минимума почти вдвое, но доля шорта выросла одновременно — примерно до 20%, и это стало максимумом.
«Быки» видят то, что остается после вычитания: например, корпоративные клиенты, доход от API, реальные вызовы и возврат данных, а также системные возможности для обучения следующего поколения моделей. На публичном рынке таких активов немного: купить можно ограниченное число компаний, поэтому MiniMax несет заметную премию за дефицитность.
Вспышка популярности H3 Max дала этому денежному потоку очень наглядную точку сравнения. Если компания вроде fal стоит 8 млрд долларов, а один из ее самых популярных новых продуктов построен на H3, то сколько стоит компания за H3?
Такой взгляд — у «быков».
Идея «медведей» другая: если веса можно бесплатно забрать, дообучение делает fal, а скорость вывода можно увеличить в 35 раз силами третьих лиц — почему эти способности вообще должны оставаться целиком внутри оценки MiniMax?
И это объясняет аномальные траектории финотчетов MiniMax за последние месяцы: они показывают лишь, сколько эта компания зарабатывает сейчас. Но рынок по-настоящему волнует, что после открытия с исходниками она сумеет удержать. H3 Max впервые вынес этот ответ на всеобщее обозрение.
Возврат (в денежном потоке)
После того как H3 выпустили, перед MiniMax возникла на самом деле очень старая коммерческая проблема. Компания может добровольно отказаться от одного уровня дефицитности — при условии, что она знает, где находится источник денег на следующем уровне.
Red Hat однажды сделала такой же выбор.
Исходный код Linux никогда не принадлежал Red Hat: любой может бесплатно скачать, изменить и переиздать. В итоге Red Hat продавала не сам Linux, а стабильные версии, долгосрочное сопровождение, техподдержку и систему сертификации, за которые бизнес готов платить.
Чем шире распространяется открытое ПО, тем больше становится рынок для этой услуги. В 2019 году IBM потратила 34 млрд долларов, чтобы купить Red Hat — конечно, не потому что приобрела исходный код Linux, который любой может скачать.
То, что вы выпускаете наружу, должно уметь возвращать ценность обратно.
И это — то, что MiniMax по-настоящему нужно доказать после выхода H3 с открытыми исходниками.
Теперь рынок уже видит распространение. Модель скачивают, адаптируют, дообучают — и на свет начинают появляться сторонние продукты уровня H3 Max.
Дальше нужно будет выяснить, сможет ли такое распространение в итоге отразиться в собственной выручке и активах MiniMax.
Это может быть больше корпоративных клиентов; может быть постоянный рост расхода API; может быть данные и обратная связь, которые остаются в процессе использования разработчиками; затем этот поток снова возвращается в дообучение и становится частью следующего поколения моделей.
Если эти вещи могут образовывать цикл, то чем больше H3 заберут, тем больше входов получает MiniMax.
Если цикл не сформировался, то все будет совсем иначе.
Влияние модели может становиться все больше, экосистема — все более процветающей, но самые ценные отношения с клиентами, данные об использовании и точки входа в транзакции в итоге осядут у других. Тогда MiniMax предоставит базовые возможности, но не получит большую часть ценности, которую породило это распространение.
Так что реальная проверка того, что H3 открывают с исходниками, — не в количестве загрузок и не в том, сколько компаний объявили о совместимости. Эти цифры лишь показывают, что она разошлась достаточно далеко.
Дальше нужно смотреть на следующее: после того как это разошлось наружу, сколько денег еще сможет вернуться. У Red Hat есть корпоративные сервисные контракты, у Google — поиск и реклама. MiniMax тоже нужно найти свой «трубопровод».
----END-
Ссылка на оригинал