

Первый большой экзамен нового председателя ФРС — с задачей про кредит на 400 тысяч миллиардов долларов
Сегодня в 22:00 (UTC+8) председатель ФРС Кевин Вош выступит с первой тематической речью с момента вступления в должность в Джексон-Хоуле у подножия Больших Титонов. В прошлые годы это было лишь ежегодной встречей руководителей мировых центробанков; в этом же его на рынках представили как настоящий экзамен: доходность 30-летних гособлигаций США только что обновила максимум за 19 лет, министр финансов первым делом приступил к покупке облигаций до действий центробанка, а этот новый председатель, известный своей любовью к загадкам, каждое свое слово может переписать в ценообразовании активов на десятки и сотни тысяч миллиардов долларов.
I. Три трещины на рынке гособлигаций США
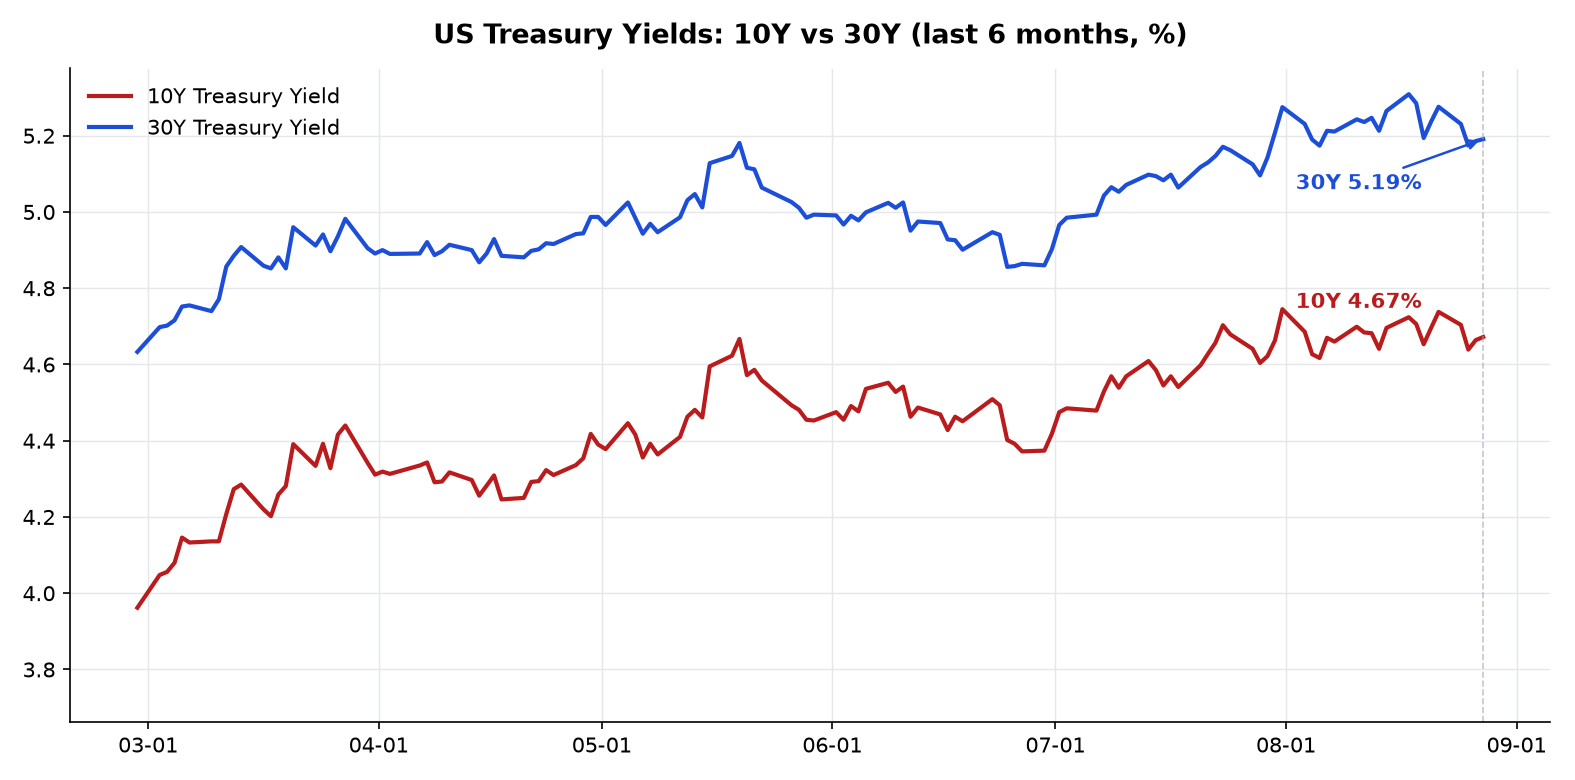
Сначала — данные. Доходность по 30-летним гособлигациям США на прошлой неделе один раз достигала 5,33% — это максимум с 2007 года; сейчас она около 5,19%. По 10-летним — 4,67%. Индекс доллара — 99,17. За этими тремя наборами цифр стоят переоценки рынком трех вещей.
Первая трещина: инфляция оказывается упорнее, чем представлялось. ФРС больше всего смотрит на индекс цен PCE: в июле он вырос на 3,7% в годовом выражении; базовый PCE — 3,3% — оба показателя далеко от целевого уровня 2%. И июльский CPI тоже вышел выше ожиданий. А рост ВВП во II квартале — всего 1,5%: цены не спускаются, рост не поднимается — экономика США стоит в тревожной точке, похожей на стагфляционный поворот. Фьючерсы по ставкам дают набор противоречивых сигналов: в сентябре — без изменений, а вероятность как минимум повышения на 25 базисных пунктов до декабря — около 70%.
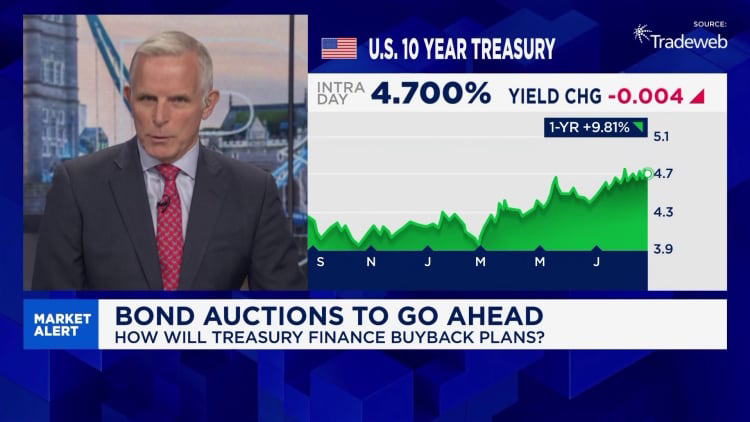
Вторая трещина: давление со стороны предложения — беспрецедентное. Общий объем гособлигаций США приближается к 400 трлн долларов, спрос на аукционы в дальнем конце слабый, покупатели все чаще требуют более высокой премии за срок, прежде чем согласятся на сделку. Доходность 30-летних коснулась 5,33% — по сути, рынок говорит одну фразу: я не верю в вашу бюджетную дисциплину.
Третья трещина — самая тонкая: граница между фискальной и денежной политикой размывается. На прошлой неделе министр финансов Бессент объявил, что с 9 сентября лимит долгосрочного репо будет как минимум удвоен — с 2 млрд долларов в неделю до 4 млрд. Формально это «улучшение ликвидности рынка», но по факту — прямое давление на доходности в дальнем конце, и на рынке это называют повторением искаженной операции 2011 года. Министерство финансов вмешивается в рынок облигаций раньше, чем это делает центробанк: получается, что ФРС ставят «на угли» — вы еще даже не сказали ни слова, а Минфин уже действует. А где тогда независимость?
II. Председатель‑«загадочник»: рынку нужны ответы, а он умеет задавать вопросы
Воаш сам по себе — переменная. В 2006–2011 годах он был одним из самых молодых членов ФРС и известен ястребиным подходом и прямотой; затем занимал должности директора‑гендиректора в Morgan Stanley и экономического советника при Трампе. В мае, после того как он возглавил ФРС, он не торопился рисовать рынку маршрутную карту: вместо этого он создал пять рабочих групп по принципам первого порядка — по пяти измерениям: инфляционные представления, баланс ФРС, зависимость от данных, технологии и коммуникации — и заново рассмотрел саму ФРС.
Он публично ставил под сомнение культуру центробанка с «опережающим указанием» — дескать, рынок не должен получать готовые ответы; рынок должен сам интерпретировать данные и возвращать сигналы обратно в центробанк. Поэтому уже через три месяца после вступления в должность коммуникации Воаша на рынке свели к двум словам: «загадки». На заседании по ставкам 29 июля ставки в очередной раз — в пятый раз подряд — были сохранены на уровне 3,50%–3,75%. Из 12 членов трое публично потребовали повышения — редкая внутренняя трещина, которая много лет не встречалась. Но Воаш по‑прежнему крайне скуп на слова.
Рынок уже не терпит. Главный экономист RSM Бруссоуэлас прямо сказал, что некоторые невынужденные ошибки в начале срока Воаша подняли ожидания рынка до такой степени, которой ФРС, в идеале, не хотелось бы. Начальник отдела процентной стратегии Bank of America Кавана предупреждает: если Воаш сегодня будет говорить только о производительности, населении и подобных больших темах, рынок прочтет это как голубиный сигнал — и доходность 30-летних может устремиться прямо к уровню выше 5,5%.
 III. Три сценария, три пути
Переведите реакционные функции, которые важны рынку, на язык наблюдаемых событий: сегодня, по сути, возможно только три варианта.
Сценарий A, ястребиное позиционирование: четко закрепляет, что инфляция вернулась к 2% — и это «всем важнее всего». Намек на то, что при необходимости снова повысят ставку. Доллар и ставки на коротком конце сначала растут, на дальнем конце могут колебаться из‑за опасений по росту; золото на короткой дистанции испытывает давление.
Сценарий B, уклончиво: продолжая стиль загадок — ни не подкрепляет «ястребов», ни не выпускает сигнала о снижении. Доллар колеблется, волатильность по длинным облигациям взлетает, а золото продолжает пожинать выгоду от ослабления доверия к доллару — по-воашовски, это самый вероятный вариант.
Сценарий C, пассивно‑голубиный: формулировки будут прочитаны как негласное согласие на давление на длинный конец со стороны Минфина — даже если это лишь намек на поддержку. Доллар и длинные облигации упадут вместе, золото сильно пойдет вверх — и рынок сразу вспомнит тот слух, который Воаш уже публично опровергал: будто он больше слушает Трампа, чем Пауэлла. Как только пострадает нарратив об независимости, якорь ценообразования по американским гособлигациям как по глобальному активу без риска начнет расшатываться.
IV. Смысл активов: кто кого оценивает
Если пересчитать три сценария в базовый случай: Воаш, скорее всего, пойдет по пути между A и B — объяснит «9 сентября ничего не делать» и/или повышение ближе к концу года через дисциплину против инфляции, при этом намеренно избегая оценок действий Министерства финансов. На этом маршруте доллар в краткосрочной перспективе скорее сильнее, но риск сверху ограничен размытым форматом или «ястребиным/голубиным» (скорее голубиным) оттенком. Доходности по 10-летним будут колебаться на высоком уровне: покупки долга со стороны Минфина обеспечат нисходящий буфер, но в одиночку выше突破 рынок вряд ли пробьет. Золото будет сохранять восходящий уклон в условиях двойного нарратива — кредитного ослабления доллара и реальных ставок — а BTC будет колебаться около рубежа в 80 тыс. долларов синхронно с нарративом о доверии к доллару.
Главная точка риска — условие сбоя: если Воаш установит потолок для доходностей на дальнем конце или будет прочитан как «по умолчанию принявший» фискальные цели, доллар и длинные облигации упадут синхронно, а золото ускорит рост — и тогда рыночное ценообразование будет определять уже не процентные ставки, а эти четыре слова: «ведущая роль фискальной политики».
V. Прежде чем выступать
За окнами площадки Джексон-Хоула — заснеженные горы Гранд-Титон. За последние сорок лет каждый из президентов ФРС здесь расставлял акценты для глобальных рынков: Волкер говорил о дисциплине, Гринспен — о пузырях, Бернанке — об уходе, Пауэлл — о терпении. Сегодня очередь за Воашем.
 Официальная тема этой конференции — финансовые инновации: смысл платежей и политики — перспективная тема про технологию. Но весь мир понимает, что настоящее «экзаменационное задание» — за пределами зала: рынок долга на 400 трлн долларов переоценивает цену американского кредитного доверия, и каждая фраза председателя — это ремарка к этой переоценке.
Гора все та же, но дорога становится все уже. Воашу сегодня нужно не умничанье, а сдержанность — между дисциплиной в борьбе с инфляцией и стабильностью облигационного рынка дать рынку надежную систему координат. Это сложнее, чем любое повышение ставки.