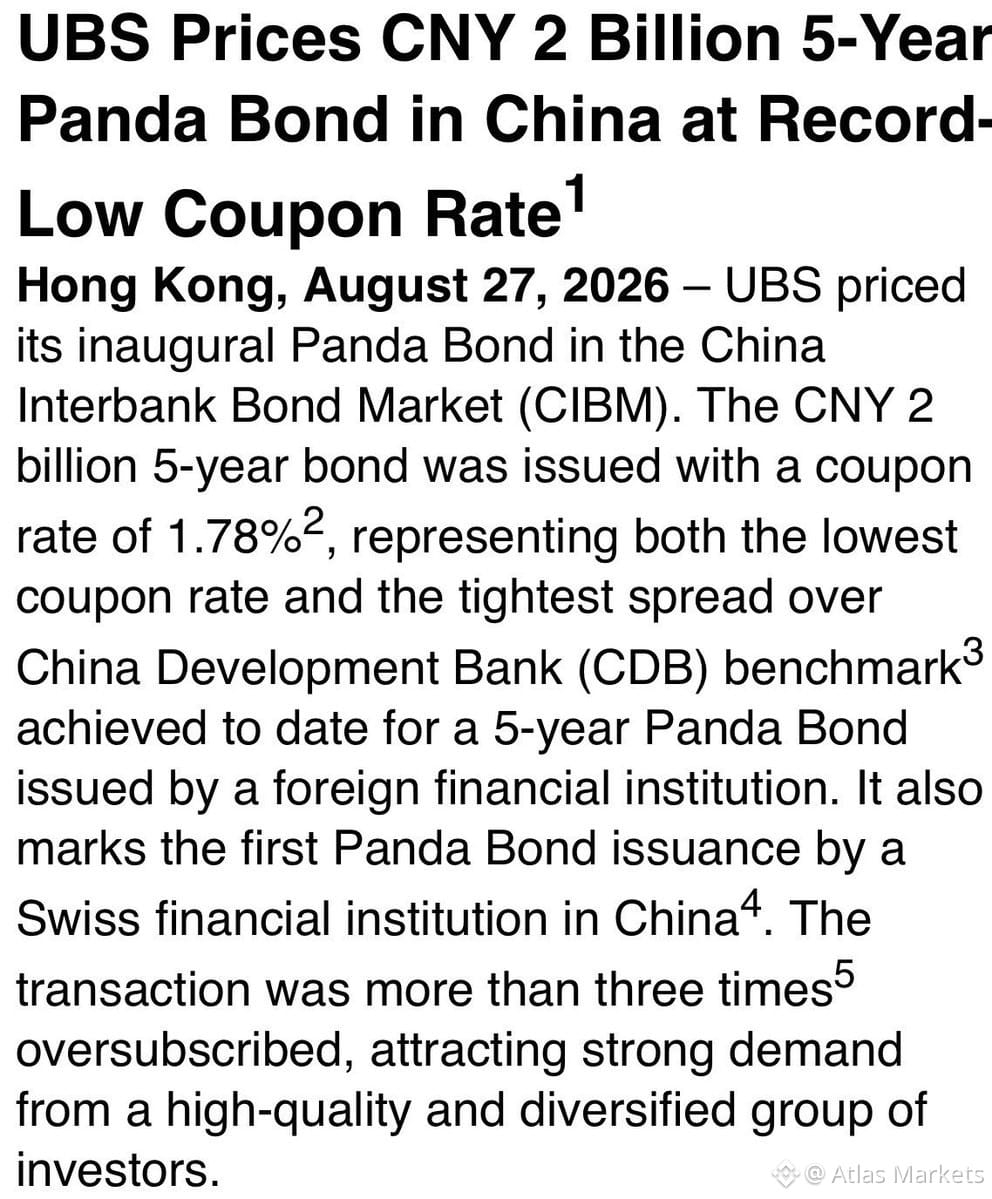
Огромный арбитраж ставок разворачивается в режиме реального времени. Корпораты США сталкиваются с затратами на заимствования 7–9%, в то время как внутренний рынок Китая предлагает финансирование ниже 2%. Это спред в 500–700 б.п. — колоссально для любого CFO, который считает цифры.
Это не только про дешёвые деньги. Речь о том, куда на самом деле хочет направляться капитал и что это говорит о соотносительных ожиданиях по росту. Если вы можете получить ликвидность в юанях и ваш бизнес имеет экспозицию к Китаю, математика очевидна. При необходимости обменяйте валютный риск, но такой спред слишком велик, чтобы его игнорировать.
Следите за тем, как всё больше западных эмитентов выходят на рынок облигаций Китая. Арб носит структурный характер, пока ФРС удерживает ставки на повышенном уровне, а Народный банк Китая продолжает смягчение. Классическая схема carry, но с геополитическими и валютными слоями, из-за которых это становится интересным даже помимо охоты за чистой доходностью.
Это не только про дешёвые деньги. Речь о том, куда на самом деле хочет направляться капитал и что это говорит о соотносительных ожиданиях по росту. Если вы можете получить ликвидность в юанях и ваш бизнес имеет экспозицию к Китаю, математика очевидна. При необходимости обменяйте валютный риск, но такой спред слишком велик, чтобы его игнорировать.
Следите за тем, как всё больше западных эмитентов выходят на рынок облигаций Китая. Арб носит структурный характер, пока ФРС удерживает ставки на повышенном уровне, а Народный банк Китая продолжает смягчение. Классическая схема carry, но с геополитическими и валютными слоями, из-за которых это становится интересным даже помимо охоты за чистой доходностью.