


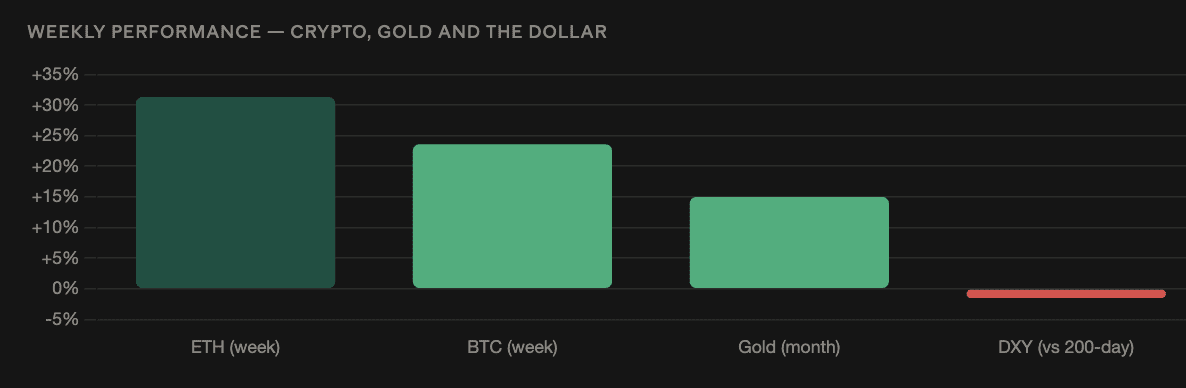
Биткоин вырос на 23,6% за прошлую неделю, взлетев примерно с $62 000 до максимума около $79 500, прежде чем закрепиться в районе $77 000 — это второе лучшее недельное выступление с февраля 2021 года, уступив лишь ралли после кризиса Silicon Valley Bank в марте 2023-го. Эфир показал еще более сильный результат: он прибавил 31,3%, поднявшись с уровня ниже $1 900 до более $2 520, прежде чем откатиться чуть ниже $2 500. Спотовые биткоин-ETF, котирующиеся в США, привлекли $1,92 млрд чистых притоков за неделю — это их крупнейшая недельная сумма с 10 октября, когда биткоин был совсем немного ниже своего рекордного максимума в $126 000, — а Ether ETF зафиксировали $697 млн, показав самую сильную неделю с начала октября 2025 года. Ралли подняло оба актива выше их 200-дневных простых скользящих средних; более краткосрочные скользящие средние начали разворачиваться вверх, повышая вероятность «золотого креста». Золото вернулось выше $4 600 — рост на 15% за последний месяц и выше его 200-дневной средней $4 504 — в то время как индекс доллара опустился до 98,9, скатившись ниже своей 200-дневной средней 99,1.
Почему движение было таким резким — сжатие перед прорывом
Масштаб ралли отражает рыночные условия, которые предшествовали ему, так же сильно, как и катализатор, который его запустил. Крипто несколько месяцев консолидировалось: диапазон $60 000–$70 000 стал третьей по длительности консолидацией в истории биткоина, при этом волатильность уходила к многолетним минимумам, а инвесторы постепенно накапливали позиции. Это сжатие создало условия для взрывного движения: позиционирование становилось все более чувствительным к любому катализатору, способному вывести цены из их диапазонов.
Механика этой чувствительности была видна в данных на протяжении всего августа. BVIV при минимуме 2026 года — 35,59%. Спотовые объемы — на минимумах за два с половиной года. Объемы по perpetual — на минимумах за три года. При этом открытый интерес по perpetual удерживался выше 300 000 BTC, в то время как объемы обвалились — повышенное плечо на тонкой ленте. Юсуф Фахро из ARP Digital описал схему точно в тот момент: это была коробка, а не стартовая площадка — а плечо обостряло риск в любую сторону. Когда катализатор пришел, тонкие книги ордеров усилили каждую покупку, масштабировав ее в непропорциональное движение цены.
Катализатор — расширение казначейского выкупа Бессента
Заявление министра финансов США Скотта Бессента о расширении выкупов казначейских облигаций опустило доходности и доллар, поддержав риск-активы в целом. Механизм выкупа проходит через term premium: выкупая долгосрочные облигации правительства, Казначейство сокращает предложение бумаг долгой дюрации, которые частные портфели должны абсорбировать — напрямую снимая давление, которое всего несколькими днями ранее довело 30‑летнюю доходность до 19‑летнего максимума.
Предполагалась ставка на рынок облигаций. Что в итоге произошло — ралли в биткоине. Передача сигнала проста: более низкие доходности по долгосрочным облигациям снижают безрисковую доходность, конкурирующую с активами без купонного дохода; более слабый доллар повышает долларовую цену дефицитных активов; а более мягкие финансовые условия восстанавливают склонность к риску, которую повышенные доходности, начиная с февраля, подавляли. Каждый элемент макроцепочки, которую Джурриен Тиммер из Fidelity назвал ограничивавшей биткоин все лето — нефть к инфляции, к доходностям, к доллару, к риск-активам — развернулся одновременно.
$1,92 млрд притока в ETF — крупнейшая неделя с периода рекорда биткоина
Биткоин-ETF, привлекшие $1,92 млрд чистого притока — крупнейшая недельная сумма с 10 октября 2025 года, когда биткоин торговался чуть ниже своего рекорда $126 000 — это институциональное подтверждение, отделяющее этот ралли от чисто механического шорт-сквиза. Сравнение с 10 октября — важный контекст: та неделя пришлась на пик институционального энтузиазма предыдущего цикла, когда биткоин был близок к историческим максимумам и распределение, опирающееся на импульс, было самым агрессивным. Сопоставление этого уровня притока с $62 000, а не с $126 000, описывает институциональных покупателей, направляющих капитал в силу, а не догоняющих вершину.
ETF на эфир зафиксировали $697 млн — свою самую сильную неделю с начала октября 2025 года — и это подтверждает, что институциональный спрос распространился дальше биткоина. Еженедельный рост эфира на 31,3% обгоняет рост биткоина на 23,6% — это наиболее четкое расхождение по ETH над BTC в восстановлении, подтверждающее сигналы институционального предпочтения, которые накапливались на протяжении всего августа: непрерывное еженедельное накопление ETH от Bitmine, притоки в ETH ETF, опережающие притоки в биткоин в конкретные недели, и оттоки эфира с бирж на $164,6 млн за одну неделю, когда монеты покидали биржи.
Выше 200-дневной — в поле зрения Золотой крест
Техническое подтверждение, что и биткоин, и эфир закрылись выше своих 200-дневных простых скользящих средних, — это то, что отличает отскок медвежьего рынка от смены тренда. 200-дневная скользящая средняя — самый широко отслеживаемый индикатор долгосрочного тренда на рынках: устойчивые торги выше нее — это общепринятое определение бычьего тренда, устойчивые торги ниже — медвежьего. Биткоин находился ниже своей 200-дневной средней в течение всей коррекции от $126 080.
Золотой крест — когда 50‑дневная скользящая средняя пересекает 200‑дневную — это следующий сигнал, за которым следят трейдеры. Более короткие скользящие средние, начинающие поворачиваться вверх, означают, что математические условия для этого пересечения формируются. Золотые кресты по природе являются запаздывающими индикаторами: они подтверждают смену тренда после того, как она уже началась, а не предсказывают ее. Но они имеют вес именно потому, что множество системных и импульсных стратегий используют их как триггеры входа, создавая механические покупки, когда пересечение завершается.
Это также идет рядом с обратным паттерном «голова и плечи», который завершился ранее в ходе ралли: прорыв линии шеи на уровне $66 600 проецировал цель измеренного движения $76 000, и биткоин превысил ее на $79 500. Несколько независимых технических фреймворков, подтверждающих один и тот же разворот в направлении, — более сильное доказательство, чем любой отдельный паттерн.
Сделка на дебасмент возвращается
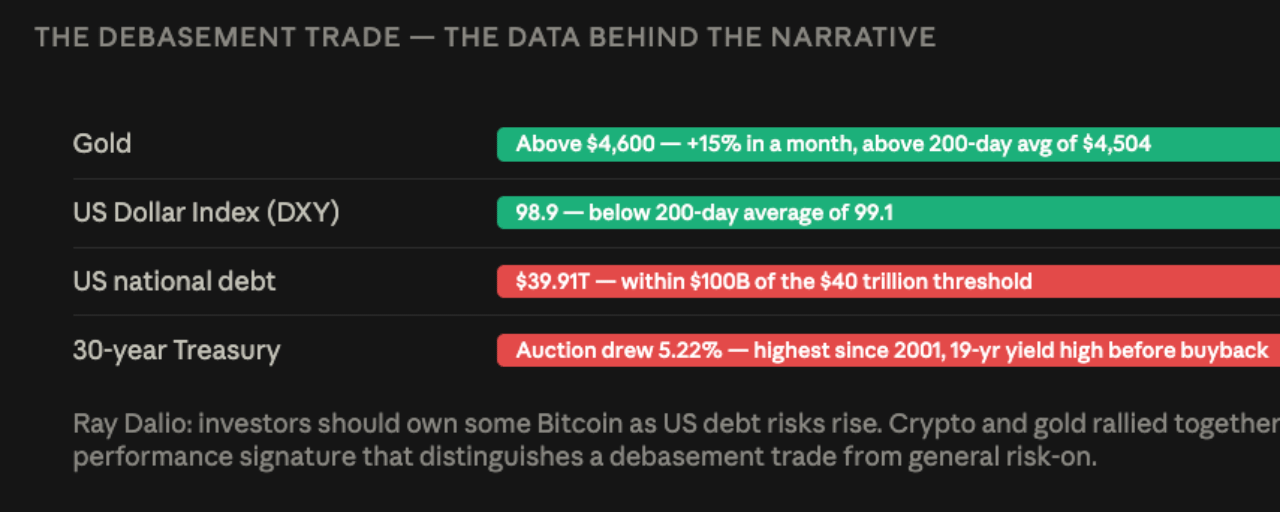
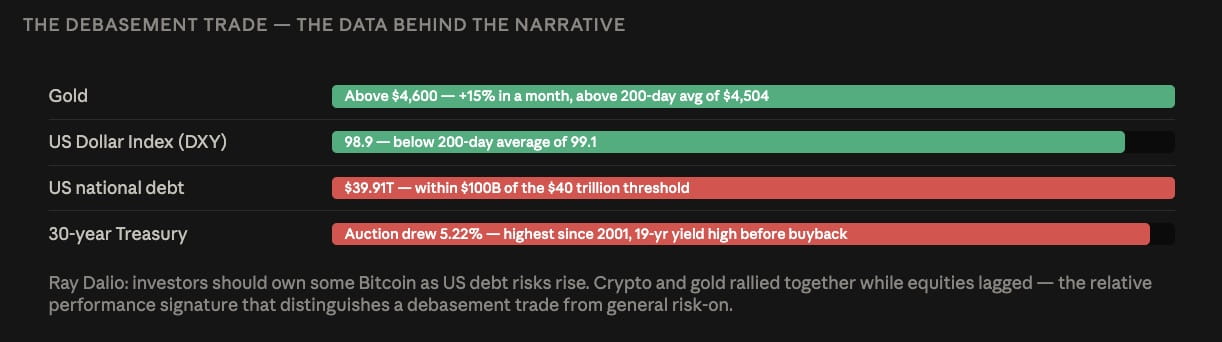
Сюжет часто идет вслед за ценой, и разговоры о возвращении сделки на дебасмент возвращаются: инвесторы уходят в дефицитные активы вроде биткоина и золота, чтобы защититься от эрозии покупательной способности фиата из‑за растущего долга, создания денег или устойчивой инфляции. Два факта, дающие этой истории эмпирическую основу: золото выше $4 600 (рост на 15% за последний месяц) и выше своей 200-дневной средней $4 504, а также DXY на 98,9 ниже его 200-дневной средней 99,1.
Рамка «дебасмента» имеет в этом цикле особый вес из‑за того, что было до нее. В августе госдолг США достиг $39,91 трлн — в пределах $100 млрд от порога $40 трлн — а аукцион по 30-летним Treasuries показал 5,22%, максимум с 2001 года, при этом 30-летняя доходность на короткое время коснулась 19‑летнего максимума. Доходности суверенных облигаций одновременно обновили многолетние максимумы в США, Японии, Германии и Франции. Такая конфигурация — пик долга, пик стоимости заимствований и отсутствие суверенного «убежища» в рамках традиционной фиксированной доходности — это ровно та среда, которую описывает тезис о дебасменте.
Комментарий Рэя Далио о том, что инвесторам следует иметь какой‑то биткоин по мере роста рисков по долгу США, добавляет институциональной убедительности этому обрамлению ровно в тот момент, когда ценовое движение подтверждает такую логику. Будет ли классификация биткоина действительно меняться с ликвидностечувствительного риск‑актива на частичный хедж от дебасмента — проверят в следующий раз, когда акции начнут распродавать: если биткоин удержится, пока акции падают, то переклассификация реальна. На прошлой неделе он двигался вместе с золотом, пока акции отставали — это первое устойчивое свидетельство в этом направлении.
Что остается нерешенным
Ралли преодолело технические и институциональные препятствия, которые определяли медвежий рынок, но следующий за ним макро-календарь будет плотным. Новые санкции США против Ирана, первая речь Джексона-Хоу председателя ФРС Варша, июльские данные по core PCE и результаты Nvidia приходятся в ближайшие дни друг за другом. Нефть Brent остается выше $90, а отгрузки через Ормуз идут почти на нуле. Еженедельный рост на 23,6% пришелся на уровень $62 000 — это низкая база, которая отражает то, насколько рынок был сжат, а не то, насколько сильным был фундаментальный спрос в абсолютном выражении.
Самая конструктивная структурная деталь — та, что проявилась в деривативных данных по мере консолидации ралли: открытый интерес по фьючерсам на биткоин упал до двухмесячного минимума — 715 000 BTC — даже несмотря на рост цены на 24%, подтверждая, что продвижение было вызвано покупками на споте и закрытием шортов, а не появлением нового плеча. Ралли, построенные на спросе на споте, гораздо более устойчивы, чем ралли, построенные на плече. И именно это — важнее самого уровня цены — отличает эту неделю от провалившихся попыток восстановления, которые были до нее.