


От угла Piggly Wiggly в 1923 году до всплеска Volkswagen в 2008 году, который на короткое время сделал автопроизводителя самой ценной компанией на Земле, короткие сжатия всегда были черными лебедями финансов. Эти рыночные феномены представляют собой моменты, когда финансовая теория сталкивается с человеческой психологией, создавая некоторые из самых драматичных эпизодов в истории торговли.
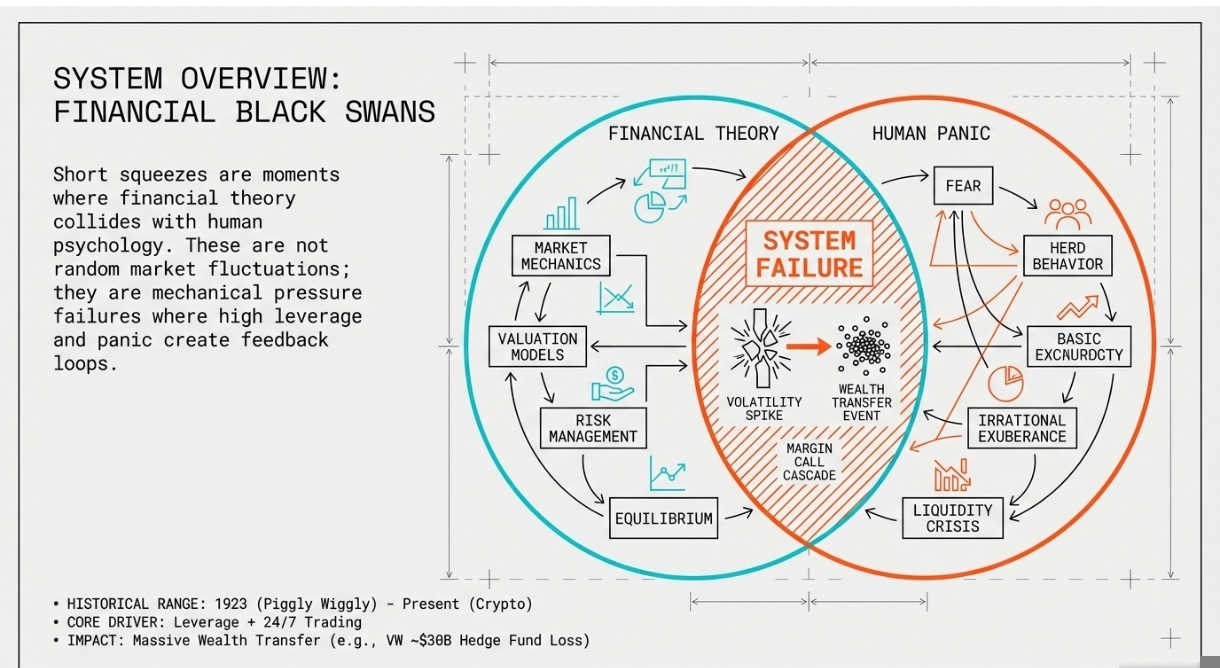
В 1923 году Кларенс Сондерс, основатель сети продуктовых магазинов Piggly Wiggly, попытался захватить рынок на своих акциях после того, как короткие продавцы Уолл-стрит нацелились на его компанию. Несмотря на то, что он построил свою империю с нуля и произвел революцию в покупках продуктов с помощью магазинов самообслуживания, Сондерс оказался в борьбе с опытными трейдерами, которые считали его акции переоцененными. Он агрессивно покупал акции, поднимая цену с 39 до 124 долларов, только чтобы увидеть, как Нью-Йоркская фондовая биржа меняет правила игры, в результате чего он фактически обанкротился и заработал прозвище "дурак из Теннесси."
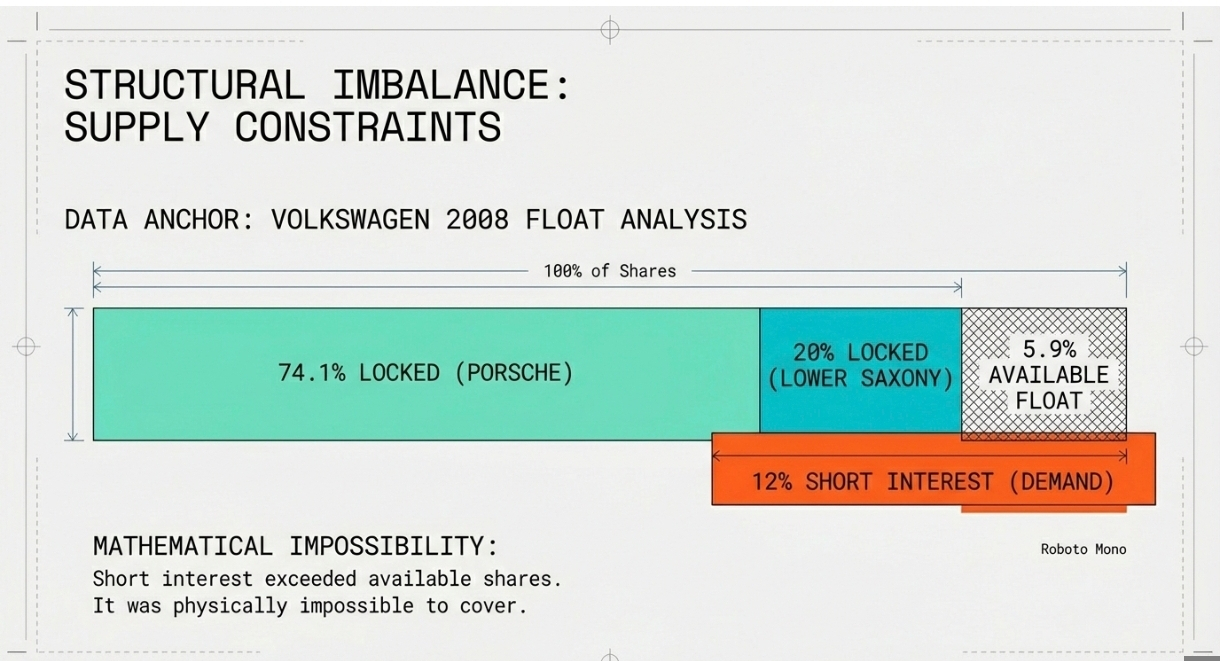
Сжатие Volkswagen 2008 года остается учебным примером современной финансовой войны. Porsche тайно накопила 74.1% акций Volkswagen через акции и опционы, в то время как шорт-продавцы ставили против 12% выпущенных акций. Когда Porsche раскрыла свою позицию, возникшая паника привела к тому, что акции VW взлетели с €210 до почти €1,000 за несколько дней, на мгновение сделав ее самой ценой компанией в мире и стоившим хедж-фондам примерно $30 миллиардов.
На криптовалютных рынках эти события происходят с еще большей частотой и интенсивностью из-за более высокой доступности кредитного плеча и круглосуточной торговли. Механизмы остаются теми же, но скорость и величина усиливают как возможности, так и риски для участников.
II. Что такое сжатие шортов?
Сжатие шортов происходит, когда трейдеры, ставящие против актива (шорт-продажа), вынуждены быстро выкупить его, поскольку цены растут против их позиций. Это вынужденное покупка создает дополнительное восходящее давление, приводя к обратной связи, способной вызвать взрывные ценовые движения за короткий период.
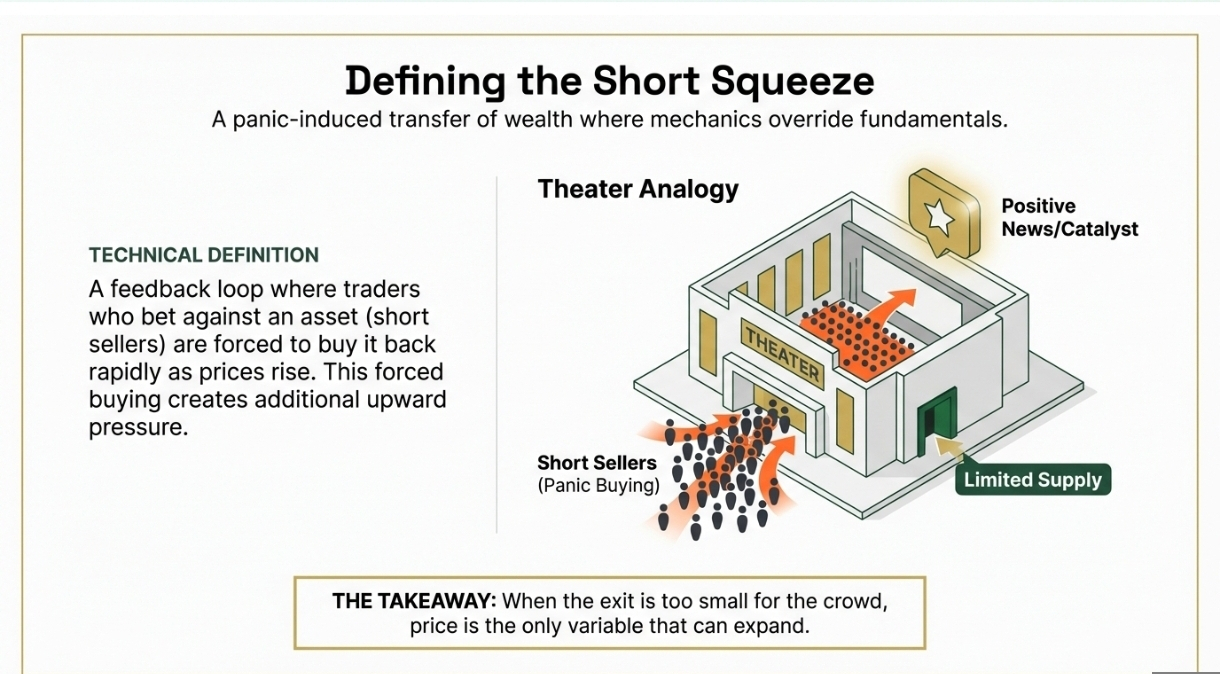
Представьте себе популярный театр с ограниченным количеством мест. Многие люди заняли билеты у друзей, пообещав вернуть их позже, ставя на то, что шоу будет плохим и цены на билеты упадут (шорт-продажа). Вдруг знаменитый критик дает шоу положительный отзыв, и все хотят его увидеть. Те, кто занял билеты, теперь отчаянно нуждаются в покупке билетов, чтобы вернуть их своим друзьям, но доступных очень мало. Они предлагают все более высокие цены, создавая безумие. Это по сути сжатие шортов — слишком много людей нуждаются в покупке чего-то одновременно при ограниченном предложении, что резко поднимает цены.
В финансовом смысле шорт-продавцы в конечном итоге должны выкупить активы, которые они заняли и продали. Когда цены растут вместо того, чтобы падать, их убытки накапливаются, и в какой-то момент они вынуждены купить независимо от цены, чтобы ограничить эти убытки. Эта коллективная паника покупки со стороны шорт-продавцов подстегивает тот самый рост цен, которого они боялись.
III. Причины сжатия шортов
Сжатия шортов не происходят случайно; они требуют специфических рыночных условий и катализаторов. Понимание этих основных причин помогает трейдерам предсказать потенциальные сценарии сжатия.
❍ Двигатели ликвидации и каскадные ордера
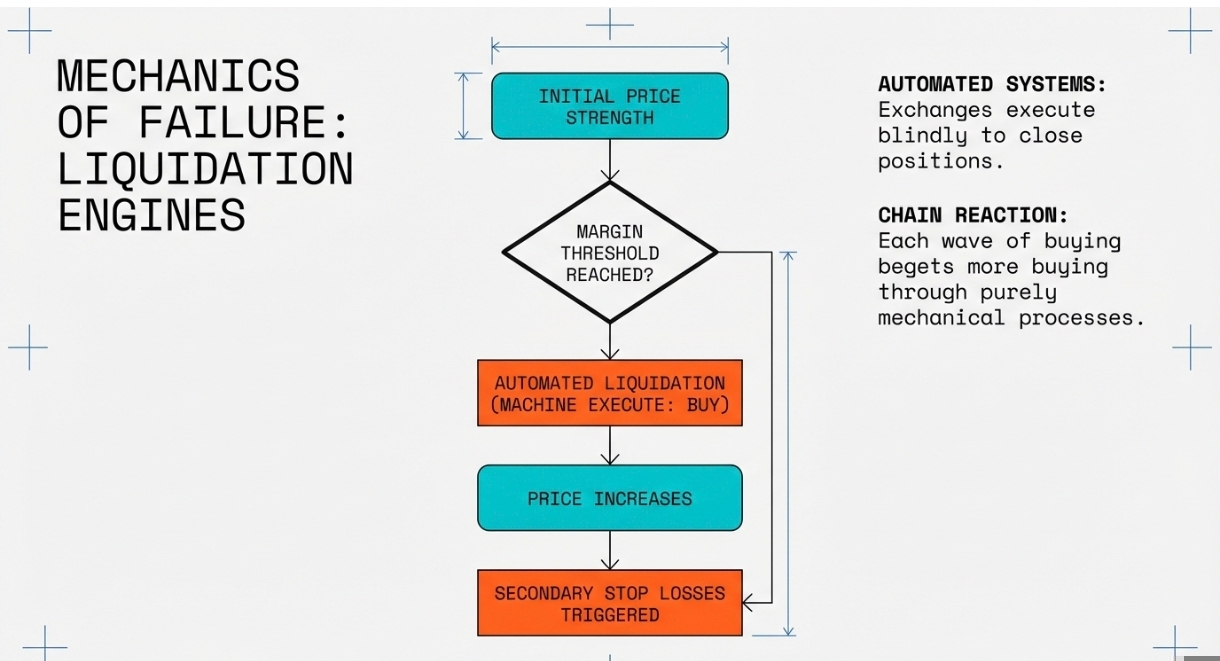
Современные биржи используют автоматизированные системы ликвидации, которые срабатывают, когда позиции достигают определенных маржинальных порогов. Эти системы не учитывают рыночное воздействие - они просто исполняют ордера на закрытие позиций. Когда несколько трейдеров сталкиваются с ликвидацией одновременно, эти автоматизированные продажи (для длинных позиций) или покупки (для коротких позиций) могут вызвать эффекты лавины.
В сценарии сжатия шортов начальная сила цены вызывает первую волну ликвидаций шортов. Эти вынужденные ордера на покупку поднимают цены, что вызывает следующий уровень стоп-лоссов и ликвидаций. Это создает цепную реакцию, где каждая волна покупок порождает больше покупок через чисто механические процессы.
❍ Рыночная психология: недоверие, паника и переполненные сделки
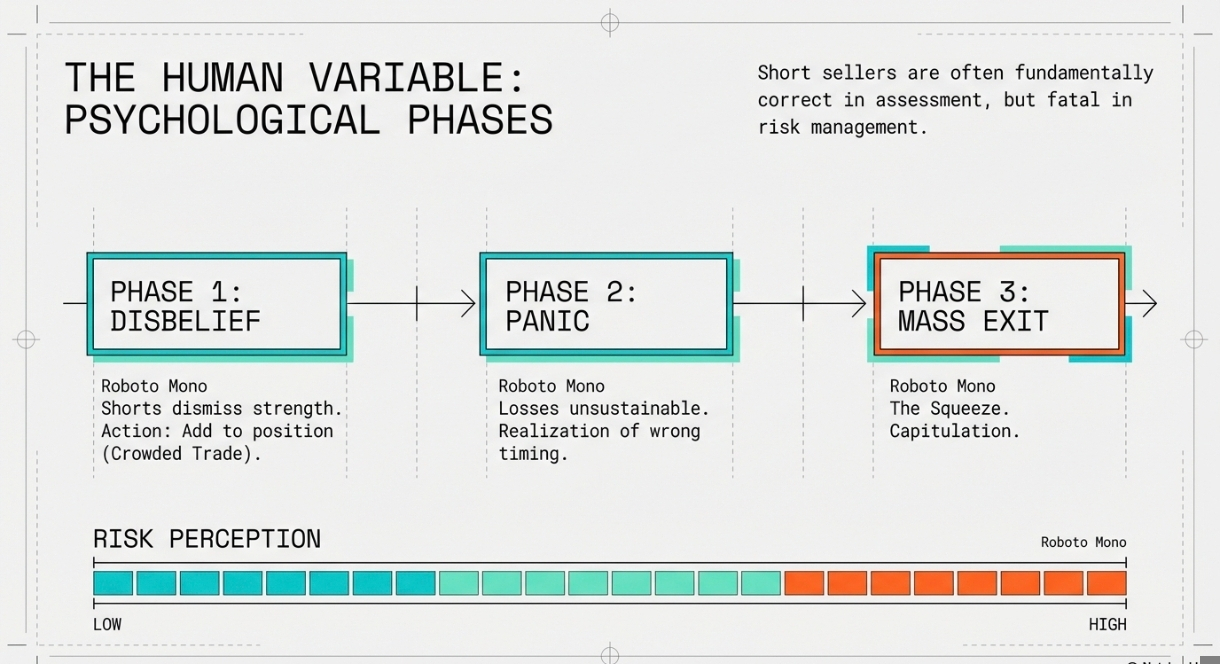
Сжатия шортов представляют собой столкновение между фундаментальным анализом и рыночной механикой. Часто шорт-продавцы фундаментально правы в своей оценке, но не правы по времени или управлению рисками. Когда цены движутся против них, несколько психологических факторов усиливают сжатие.
Фаза "недоверия" возникает, когда шорты отвергают раннюю силу цены как временную, добавляя к своим позициям, а не сокращая убытки. Это создает все более переполненные сделки, где многие участники расположены одинаково. Как только цены проходят определенную точку, недоверие превращается в панику, поскольку убытки становятся неприемлемыми, что вызывает массовый выход, который подстегивает сжатие.
❍ Структурные дисбалансы и информационные разрывы
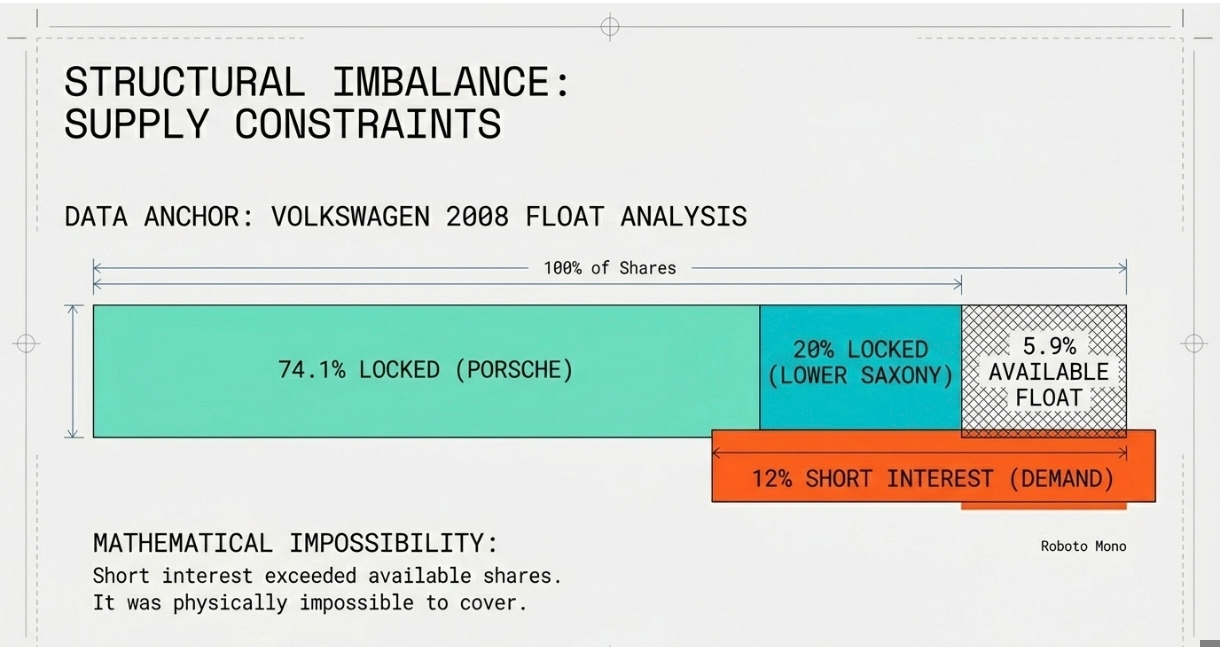
Сжатие Volkswagen продемонстрировало, как структурные факторы могут создавать условия для сжатия. С Porsche, контролирующим 74.1% акций, и немецким государством Нижняя Саксония, владеющим еще 20%, только 5.9% акций было доступно для торговли - однако интерес к шортам составил 12%. Эта математическая невозможность означала, что шорт-продавцы буквально не могли купить достаточное количество акций, чтобы закрыть свои позиции, независимо от цены.
На крипторынках аналогичные структурные дисбалансы возникают, когда крупные держатели (киты) накапливают позиции, в то время как интерес к шортам остается высоким. Недавняя конвергенция институционального принятия через ETF с постоянным интересом к шортам в крипто создает условия, благоприятные для таких дисбалансов.
IV. Как идентифицировать потенциальное сжатие шортов
Определение потенциальных сжатий шортов требует мониторинга конкретных метрик, указывающих на переполненные короткие позиции и уязвимость к быстрым ценовым движениям. Эти индикаторы предоставляют ранние предупреждающие сигналы до того, как условия сжатия развиваются.
❍ Ставки финансирования: стоимость ставок против рынка
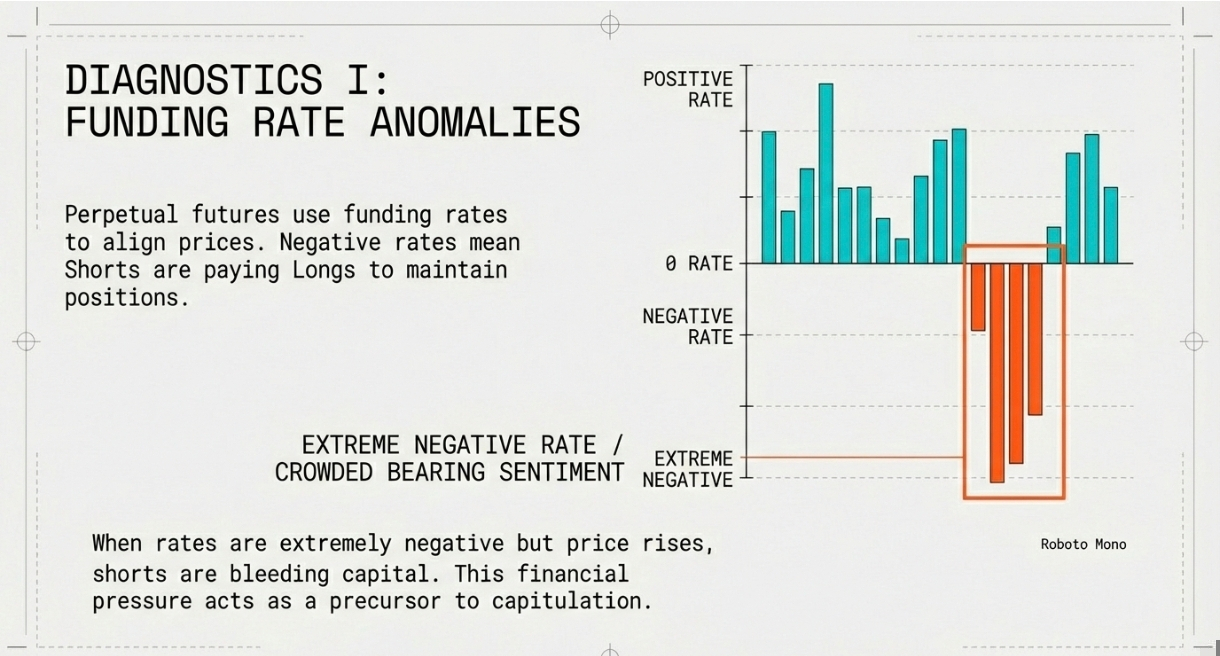
Постоянные фьючерсные контракты используют ставки финансирования для поддержания ценового соответствия со спотовыми рынками. Эти ставки представляют собой периодические платежи между держателями длинных и коротких позиций. Отрицательные ставки финансирования указывают на то, что шорты платят длинным за поддержание своих позиций, что предполагает, что медвежье настроение стало переполненным.
Когда ставки финансирования становятся крайне отрицательными при консолидации цен или проявлении силы, это часто сигнализирует о потенциальной установке сжатия. Шорты все больше платят, чтобы поддерживать свои медвежьи ставки, создавая финансовое давление, которое усиливается, как только цены начинают двигаться против них.
❍ Открытый интерес и данные о ликвидации
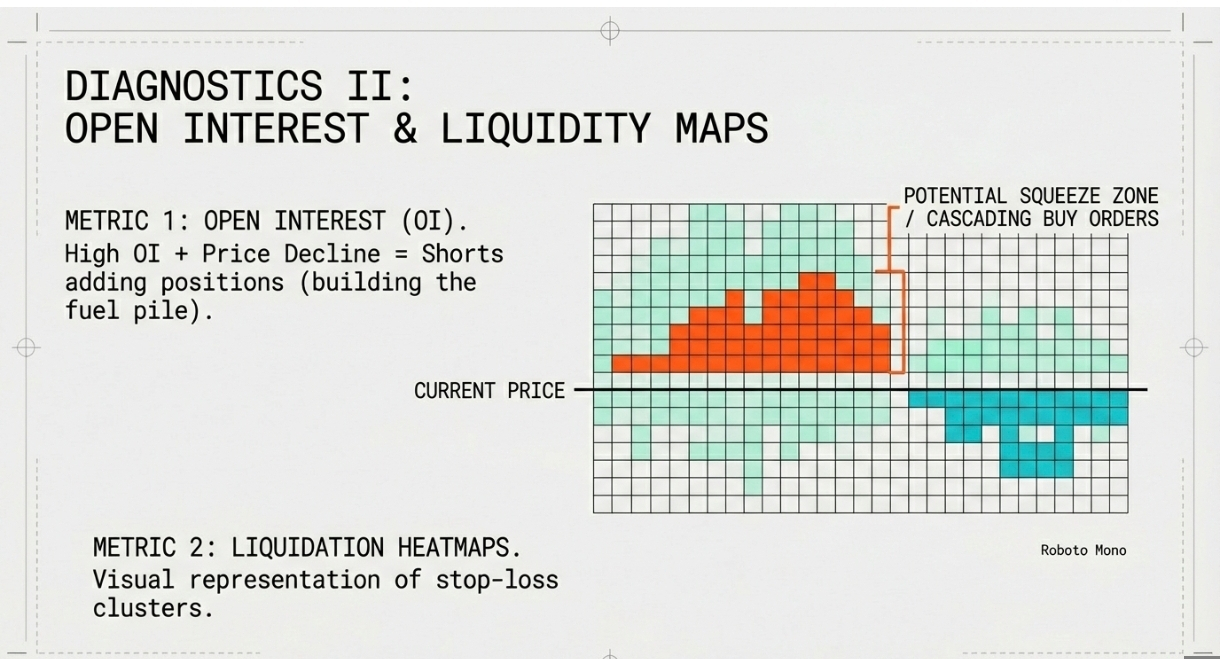
Открытый интерес измеряет общее количество незакрытых деривативных контрактов. Когда открытый интерес остается высоким во время падения цен, это предполагает, что шорты добавляют позиции, а не берут прибыль. Это создает более крупный пул потенциальных вынужденных покупателей, если цены развернутся.
Тепловые карты ликвидации показывают концентрацию стоп-лоссов и уровней ликвидации. Плотные кластеры уровней ликвидации шортов выше текущих цен указывают на потенциальные зоны сжатия, где прорывы цен могут спровоцировать каскадные ордера на покупку.
❍ Соотношение длинных и коротких позиций: измерение рыночного настроения
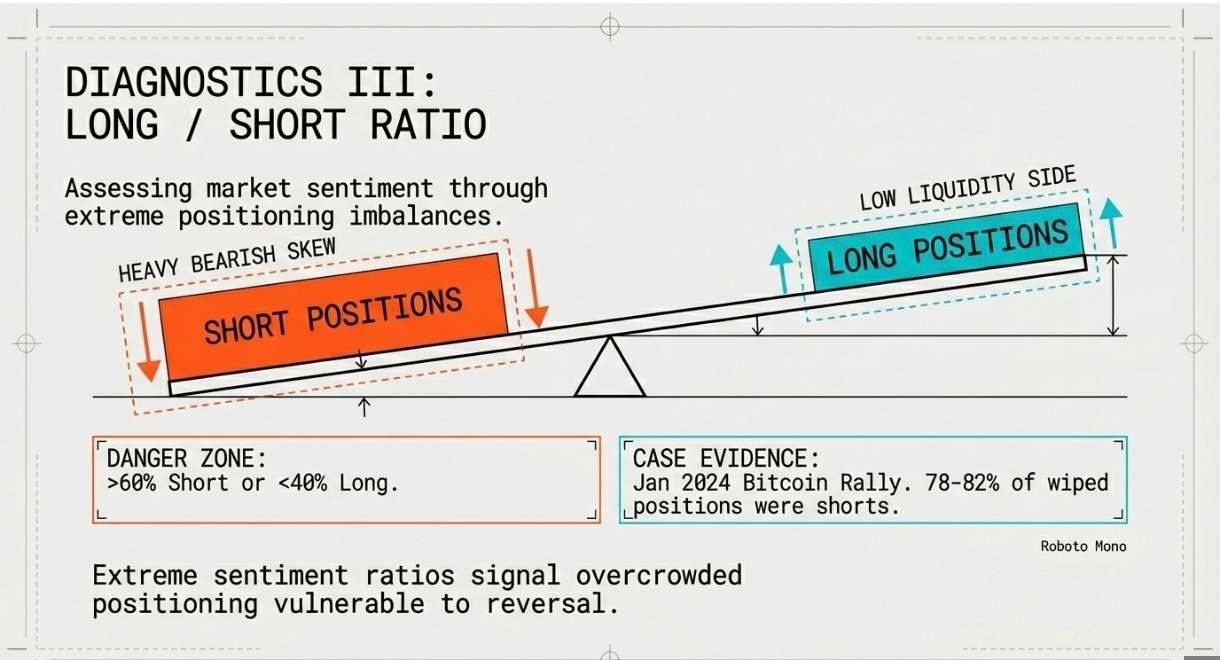
Данные биржи о длинных и коротких позициях предоставляют прямое представление о настроениях трейдеров. Соотношения ниже 50% длинных указывают на чистые короткие позиции на рынке. Недавние данные от крупных бирж показывают агрегированные соотношения около 47-52% коротких позиций для фьючерсов на Биткойн, что указывает на легкое медвежье настроение.
Когда эти соотношения достигают крайностей (ниже 40% длинных или выше 60% длинных), они часто сигнализируют о переполненных позициях, уязвимых к развороту. Ралли Биткойна в январе 2024 года привело к ликвидациям, где 78-82% ликвидированных позиций были шортами, что указывает на четкую динамику сжатия.
Как идентифицировать эти:
Отслеживайте высокий интерес к шортам: ищите активы с повышенным интересом к шортам относительно доступной ликвидности
Проверка ставок финансирования: крайне отрицательные ставки указывают на переполненные шорты
Анализируйте уровни ликвидации: определите плотные кластеры коротких стопов выше текущей цены
Следите за новостными катализаторами: потенциальные положительные события, которые могут спровоцировать покрытие шортов
Следите за прорывами ключевых уровней сопротивления: технические прорывы часто вызывают начальную динамику сжатия
V. Известные крипто-сжатия шортов
Криптовалютные рынки произвели некоторые из самых драматичных сжатий шортов в финансовой истории, усиленных круглосуточной торговлей, высокой доступностью кредитного плеча и врожденной волатильностью этой новой классов активов.
❍ Ралли Биткойна в январе 2023 года: восстановление после FTX
После краха FTX в ноябре 2022 года Биткойн обрушился до $16,000, а медвежье настроение доминировало на рынках. Интерес к шортам достиг экстремальных уровней, так как трейдеры ожидали дальнейших падений. Однако с началом нового года Биткойн тихо набрал momentum, пробив $20,000 в начале января.
Настоящее сжатие произошло, когда цена подошла к $23,000, вызвав каскадные ликвидации. За 24 часа было ликвидировано более $700 миллионов коротких позиций, когда Биткойн вырос почти на 40% от своих минимумов. Этот ход представлял собой классическую установку сжатия: крайнее медвежье настроение, высокий интерес к шортам и фундаментальный катализатор (самые плохие новости уже были учтены в цене).
Волатильность Ethereum, вызванная ETF
Хотя конкретное сжатие ETH в конце 2023 года, упомянутое изначально, не смогло быть подтверждено с точными датами, Ethereum испытал множество событий сжатия вокруг развития ETF. В марте 2025 года Ethereum возглавил событие ликвидации по всему рынку, где позиции ETH на сумму $147 миллионов были принудительно закрыты, из которых 82.95% были длинными позициями. BitcoinWorld
В последнее время движения цен Ethereum вокруг ключевых уровней поддержки создали условия для сжатия. Падение криптовалюты ниже $2,700 в январе 2026 года спровоцировало значительные ликвидации, но эти движения также создали потенциальные сценарии сжатия, когда они сочетались с высоким интересом к шортам и отрицательными ставками финансирования.
Сжатия шортов представляют собой одно из самых увлекательных явлений на финансовых рынках, где механика побеждает фундаментальные факторы, а психология движет ценовым действием. От катастрофической попытки Кларенса Сандерса в 1923 году защитить свою компанию до блестящего маневра Porsche в 2008 году, который стоил хедж-фондам миллиарды, эти события напоминают нам, что рынки в конечном итоге являются человеческими системами.
В криптовалютной торговле сжатия происходят с особой частотой и яростью из-за структуры рынка. 24/7 характер, высокая доступность кредитного плеча и быстрое движение рынка создают идеальную среду для этих событий.