
Анализ инвестиций Hyperliquid
Дата: 22 августа 2026 года
Дисклеймер: Настоящая записка составлена на основе общедоступной рыночной информации и обоснованных умозаключений; предназначена только для внутреннего использования при принятии инвестиционных решений и не является инвестиционной рекомендацией для внешних пользователей. Криптоактивы относятся к категории активов с чрезвычайно высоким риском, и их цены могут претерпевать резкие колебания. Все инвестиционные решения должны приниматься на основе независимого суждения и всесторонней проверки должной осмотрительности.
I. Hyperliquid на новом поворотном этапе
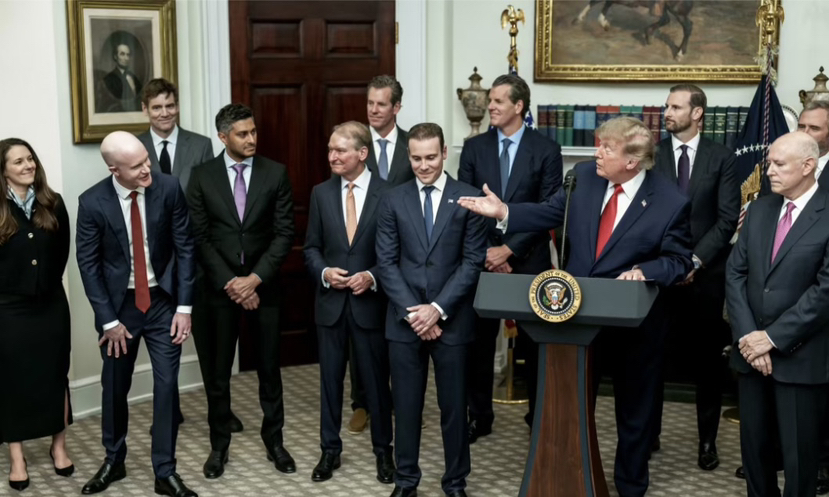
19 августа 2026 года Трамп в Белом доме созвал за круглым столом руководителей криптовалютной индустрии, включая Coinbase, Ripple, Robinhood, а также председателей SEC и CFTC, чтобы обсудить законопроекты о регулировании криптоиндустрии и пути соблюдения требований отраслью. На встрече Трамп публично упомянул Hyperliquid и заявил о поддержке подхода CFTC, который в форме соблюдения требований выведет его на рынок США. Это вызвало резкий рост токена HYPE и связанных с ним котирующихся компаний.
О Hyperliquid
I. Основные инвестиционные тезисы (Executive Summary)
Hyperliquid — это не «криптопроект»; это смена парадигмы ончейн-финансовой инфраструктуры.
Наша ключевая оценка состоит в том, что Hyperliquid становится для рынка криптодеривативов «NASDAQ» — собственной высокопроизводительной Layer 1-блокчейн-инфраструктурой, созданной с нуля именно для финансовой торговли. На ней растет одна из самых эффективных в мире децентрализованных бирж бессрочных контрактов, и она быстро расширяется в сторону универсальной DeFi-платформы, инфраструктуры торговли RWA и wallet-level дистрибуции.
Несколько ключевых чисел закрепляют этот вывод:
Команда из 11 человек, годовая выручка более 1,2 млрд долларов, нулевые деньги от венчурных инвестиций, нулевой бюджет на маркетинг. Такая эффективность крайне редка во всей истории технологий. В качестве ориентира: у Coinbase выручка за 2025 год около 5,7 млрд долларов, сотрудников более 3 700; у Binance по оценкам годовая выручка около 10 млрд долларов, сотрудников более 6 000. Hyperliquid при штатной численности менее 0,3% от таких организаций создает 10%-15% их выручки, а структура маржинальности у нее значительно лучше.
По состоянию на Q2 2026 Hyperliquid контролирует более 59% открытого интереса (open interest) в ончейн-сегменте бессрочных контрактов; общий объем open interest составляет около 9,6 млрд долларов, что превышает сумму всех on-chain конкурентов. Его ежемесячный объем торгов бессрочными контрактами достигает примерно 17% от Binance; open interest — около 21% от Binance. Доля рынка по отношению ко всем централизованным биржам достигла исторического максимума.
С начала года рост цены токена HYPE превышает 195%; за Q2 цена выросла на 79% до нового исторического максимума 76,90 долларов. В тот же период биткоин упал на 14%.
Мы считаем, что Hyperliquid — самая определенная платформа уровня «инфраструктурной возможности» в криптоинфраструктурном сегменте за последние пять лет. Этот меморандум системно разбирает базовую логику этого тезиса.
II. Оценка команды: почему именно эти люди
 Основатель Джефф Ян: крайне редкий тип композитного таланта
Комбинация бэкграунда Джеффа Яна почти не встречается среди крипто-основателей:
На академическом уровне — связанная программа бакалавриат/магистратура (AB/SM) по математике и компьютерным наукам в Гарварде; в 2013 — золотая медаль в Международной олимпиаде по физике (топ-уровень в глобальном соревновании среди лучших участников).
На уровне торговли — после окончания учебы устроился в Hudson River Trading (одну из самых топовых компаний в мире по high-frequency trading) на должность инженера по разработке алгоритмов. Проработав всего 8 месяцев, ушел — ключевая причина: его не устраивало, что его работа «не создает реальную ценность для рынка». Этот нюанс очень важен — он раскрывает базовый драйв Джеффа: дело не в том, чтобы просто зарабатывать, а в создании систем с реальной полезностью.
На уровне предпринимательства — в 2018 году переехал в Пуэрто-Рико; имея всего 10 000 долларов, основал крипто-маркет-мейкера Chameleon Trading. За два с половиной года накопил достаточно собственной прибыли, обеспечив полную финансовую независимость для дальнейшей разработки Hyperliquid.
С инженерной стороны — на Rust с нуля написан механизм консенсуса, построена собственная L1 базовая цепь и собран децентрализованный движок ордербуков для бессрочных контрактов. Это не история о «продуктовом фаундере, который отдает разработку на аутсорсинг написать код», а история о техническом основателе, который сам может руками построить самый нижний уровень инфраструктуры.
Состав команды: высокая концентрация элиты
Ядро команды — около 11 человек; участники из таких топовых университетов, как Caltech, MIT, Университет Ватерлоо и др., ранее работали в Citadel, Hudson River Trading, Airtable, Nuro и других институциях.
Изначальная инженерная команда — всего около 4 человек; примерно за два года они с нуля собрали полноценную торговую систему, включающую собственный алгоритм консенсуса, ончейн-ордербук, кроссчейн-мост и маркет-мейкерский казначейский фонд. Такая эффективность по людям крайне редка во всей софтверной индустрии.
Структура капитала: глубокий смысл нулевого VC
Hyperliquid полностью финансируется за счет прибыли Chameleon Trading и отверг все внешние венчурные инвестиции. Это не просто вопрос «не нужно денег» — это сигнализирует о трех ключевых вещах:
Во-первых, команда испытывает крайне высокую внутреннюю убежденность в проекте. Они готовы рисковать собственными «живыми» деньгами — это говорит о том, что прежде чем браться за дело, они глубоко верифицировали и спрос рынка, и техническую реализуемость.
Во-вторых, распределение токенов не будет искажено интересами VC. В традиционных криптопроектах VC обычно забирают 20%-30% доли токенов; эти доли после разблокировки формируют постоянное давление продаж и приводят к тому, что решения команды обслуживают выход инвесторов, а не долгосрочную ценность продукта. Hyperliquid полностью избегает этой проблемы.
Третье: у команды есть полная автономия в принятии решений. На них не влияет совет директоров, нет давления квартальной отчетности по доходности, и им не нужно «рассказывать историю» для следующего раунда финансирования. Это позволяет принимать решения, которые могут выглядеть «краткосрочно иррациональными, но долгосрочно правильными» — например, направлять 97% доходов на обратный выкуп и уничтожение токенов, а не оставлять их как прибыль команды.
Третий уровень: расширение от бессрочных контрактов к инфраструктуре торговли для всего спектра
Структурные преимущества бессрочных контрактов
Бессрочный контракт — это дериватив с плечом без даты экспирации, позволяющий трейдерам спекулировать или хеджировать по цене, не владея базовым активом. Почему именно он стал центральным продуктом криптоторговли — из нескольких структурных причин:
Очень высокая эффективность капитала. Трейдеру достаточно внести маржу, чтобы контролировать позицию в несколько раз больше основного капитала. Это означает, что тот же капитал может произвести в несколько раз больший объем торгов. Именно это напрямую объясняет, почему объем бессрочных контрактов намного превышает объем спотового рынка.
Торговля в обе стороны (long/short). Независимо от того, растет рынок или падает, у трейдеров есть стимул участвовать: при росте — извлекать прибыль в лонг, при падении — получать прибыль в шорт или хеджировать спотовые риски. Поэтому рынок бессрочных контрактов может сохранять высокую активность в любых рыночных условиях.
Торговля 24/7 без перерывов. В крипторынке нет времени закрытия, бессрочные контракты естественно подходят для этой особенности и превращаются в инструмент управления рисками для трейдеров по всему миру круглосуточно.
Размер рынка и потенциал роста
Среднедневной объем торгов на мировом рынке криптовалютных деривативов уже достиг уровня в сотни миллиардов долларов, при этом доминируют бессрочные фьючерсы. Однако по состоянию на 2026 год более 90% объема торгов бессрочными контрактами по-прежнему приходится на централизованные биржи (Binance, OKX, Bybit и т. д.).
Это означает, что рынок бессрочных децентрализованных контрактов сейчас находится на ранней стадии, похожей на период 2015-2016 годов, когда централизованные биржи начали заменять традиционных брокеров: проникновение на рынок очень низкое, но структурная миграция уже началась.
Hyperliquid ведет эту миграцию. В Q1 2026 общий объем спот + бессрочные фьючерсы достиг 633 млрд долларов — более чем в 6 раз больше, чем в Q2 2024. К середине 2026 года доля Hyperliquid на рынке on-chain бессрочных контрактов составила 44%, что значительно выше 36,4% в начале года.
Почему именно сейчас точка критической миграции
Крах FTX в ноябре 2022 года стал катализатором этой миграции. Десятки миллиардов долларов средств пользователей в централизованных биржах испарились мгновенно, полностью разрушив доверие профессиональных трейдеров к кастодиальному хранению на CEX. Именно в этот момент Джефф Ян распустил Chameleon Trading и решил построить Hyperliquid с нуля.
Но разрушение доверия — лишь триггер. Реальная причина устойчивой миграции — схождение продуктового опыта: Hyperliquid впервые добилась того, что скорость торговли, ликвидность и пользовательский опыт у децентрализованной платформы практически сравнялись с централизованными биржами. Когда трение миграции стремится к нулю, решающим фактором становятся структурные преимущества децентрализации (самокастодиальность, прозрачность, устойчивость к цензуре).
IV. Технический ров: почему конкурентам сложно скопировать
Собственная L1-блокчейн-цепь: проектирование для финансовой торговли с нуля, исходя из первооснов
Hyperliquid — это не «сборка приложения» поверх универсальных сетей вроде Ethereum или Solana, а с нуля построенная Layer 1-блокчейн-цепь, оптимизированная под высокочастотные финансовые сделки. Значение такого архитектурного выбора переоценить невозможно.
У универсальных цепей есть фундаментальное противоречие: им нужно одновременно обслуживать множество разнородных приложений — DeFi, NFT, игры, соцсети и т. п. Соревнование этих приложений за ресурсы сети (пропускная способность, вычисления, хранение) напрямую влияет на торговую производительность. Это и есть проблема «шумного соседа»: когда популярный NFT-минт занимает пространство блока, ваши стоп-лосс ордера могут исполняться с задержкой. Hyperliquid полностью устраняет эту проблему благодаря собственному L1.
Консенсусный механизм HyperBFT: параметры производительности
Hyperliquid использует собственный алгоритм консенсуса HyperBFT, оптимизированный на базе HotStuff и LibraBFT (консенсусный протокол проекта Diem, бывшего Meta).
Ключевые параметры производительности:
Пропускная способность: обрабатывает более 200 000 ордеров в секунду, теоретический предел — до 2 000 000 TPS
Задержка: медианная end-to-end задержка 0,2 секунды, 99-й перцентиль ниже 0,9 секунды
Время блока: около 0,07 секунды
Финализируемость: finality в пределах одного блока (One-block finality)
Что означает этот набор данных? Он означает, что скорость исполнения сделок Hyperliquid уже находится на одном уровне с централизованными биржами. Для high-frequency трейдеров и алгоритмических стратегий это критично: если у DEX задержка 2 секунды, а у CEX — 0,1 секунды, профессиональные трейдеры никогда не перейдут. Hyperliquid сократила этот разрыв до почти неощутимого уровня.
Полноонлайн центральный лимитный ордербук (CLOB)
Это одно из важнейших технических достижений Hyperliquid. Подавляющее большинство децентрализованных бирж используют модель автоматических маркет-мейкеров (AMM): пользователь не торгуется с другим трейдером напрямую, а торгует с пулом ликвидности. У модели AMM по своей природе есть проблема большого проскальзывания и низкой эффективности ценообразования, особенно в сделках большого объема.
Hyperliquid успешно перенесла полноценный центральный лимитный ордербук (CLOB) on-chain: каждое действие по ордеру — отправка, отмена, сопоставление и клиринг — прозрачно фиксируется в блокчейне, а правила сопоставления основаны на приоритете цена-время.
Это дает несколько решающих преимуществ:
Точное ценообразование
— рыночная глубина прозрачна и видна; проскальзывание по крупным сделкам крайне низкое
Профессиональные торговые функции
— поддержка лимитных ордеров, стоп-ордеров, тейк-профит ордеров, только уменьшение позиции, IOC-ордеров, TWAP-ордеров и других институциональных типов ордеров
Транзакции без Gas
— пользователям не нужно платить Gas за каждую сделку; достаточно уплаты очень низких комиссий Maker (0,01%) и Taker (0,035%)
Торговля «в один клик»
— после первого подключения кошелька и авторизации дальнейшие сделки не требуют повторного подтверждения подписи; опыт почти такой же, как на CEX
Двойной стек: HyperCore + HyperEVM
Исполнение состояния в Hyperliquid разделено на два взаимодополняющих, но глубоко интегрированных компонента, оба защищены тем же набором консенсуса HyperBFT:
HyperCore — высокопроизводительный торговый движок, который управляет on-chain ордербуком для бессрочных контрактов и спотовой торговли. Сейчас поддерживается до 200 000 ордеров в секунду, и по мере оптимизации ПО узлов пропускная способность будет продолжать расти.
HyperEVM — совместимая с Ethereum виртуальная машина, запущенная в феврале 2025 года; она напрямую интегрирована в Hyperliquid L1 (не отдельная цепь). Это означает, что смарт-контракты на HyperEVM могут напрямую взаимодействовать с ордербуком HyperCore и торговыми данными. Такая «атомарная компонуемость» невозможна в традиционной архитектуре, потому что сделки и смарт-контракты обычно работают в разных системах.
Стратегическое значение этого двойного стека в том, что он позволяет Hyperliquid перейти от «одной приложения-цепи» (обслуживающей только собственную биржу) к универсальной DeFi-платформе: любой разработчик может развернуть приложения на HyperEVM, при этом нативная глубокая ликвидность и высокопроизводительный движок сопоставления (matchmaking) подключаются из HyperCore.
 V. Бизнес-модель и доходный двигатель
Разбивка источников дохода
Доходы Hyperliquid в основном формируются из следующих частей:
Торговые комиссии — Maker: максимум 0,01%, Taker: около 0,035%. Благодаря дизайну с нулевой комиссией за Gas реальная стоимость сделок для пользователей крайне низкая, но при огромной базе объемов торгов комиссионные доходы получаются весьма значительными.
Плата за финансирование — стороны бессрочного контракта с определенной периодичностью обмениваются ставками финансирования, а платформа забирает фиксированную долю.
Комиссия за клиринг — когда у трейдера недостаточно маржи, платформа выполняет принудительное закрытие позиций и взимает комиссию за клиринг.
Аукционы листинга на HIP-1 — команда проекта оплачивает листинг токенами HYPE через рыночный конкурентный аукцион. Все сборы за листинг идут на обратный выкуп и уничтожение HYPE.
HIP-3 без разрешения на листинг — пользователь платит 500 000 HYPE, чтобы создать новый рынок бессрочных контрактов; комиссии с листинга на 99% идут на публичные обратные выкупы и уничтожение HYPE.
Масштаб доходов и траектория роста
В 2024 году: средний дневной протокольный доход — около 3,5 млн долларов, за год — около 1,28 млрд долларов (пиковый уровень)
В 2025: годовая выручка превысила 800 млн долларов (консервативная оценка), годовая комиссия превышает 1,2 млрд долларов, суммарный протокольный доход превысил 1 млрд долларов
Q2 2026: квартальная выручка 169 млн долларов, из которых 141 млн долларов возвращаются держателям через обратные выкупы
По состоянию на апрель 2026 года годовая выручка Hyperliquid по комиссиям превышает 1,2 млрд долларов — это самый высокий уровень доходов среди DeFi-протоколов в мире.
Механизм распределения доходов: максимальная отдача ценности
Hyperliquid направляет до 97%-99% протокольного дохода на публичные выкупы и уничтожение токенов HYPE через Assistance Fund.
По состоянию на май 2026 года суммарно уже направлено более 1,1 млрд долларов на обратные выкупы. При доходе около 50 млн долларов в месяц масштаб выкупа составляет примерно 48,5 млн долларов ежемесячно (около 746 тыс. токенов HYPE).
Ключевая логика этого механизма такова: чем успешнее платформа → тем больше торговый объем → тем выше доход → тем сильнее обратный выкуп → тем меньше обращающееся предложение → тем выше ценность токена. Это идеальный положительный «маховик».
В качестве сравнения: Coinbase использует большую часть доходов на операционные расходы и дивиденды акционерам, тогда как механизм распределения доходов Binance непрозрачен. Возврат 97%+ доходов Hyperliquid — беспрецедентен для криптосектора и даже для всей технологической индустрии.
VI. Токеномика: дефляционный маховик и динамика предложения
Структура предложения
Общее предложение токена HYPE зафиксировано на уровне 1 млрд монет и не будет увеличиваться.
Структура распределения:
Раздача genesis (airdrop): 31% (310 млн монет) — полностью разблокировано в ноябре 2024 года и распределено примерно 94 000 ранних пользователей
Ключевая команда: 23,8% (238 млн монет) — после годового lock-up начинается разблокировка, большая часть будет высвобождаться в 2027-2028 годах
Будущие релизы и вознаграждения комьюнити: 38,888% (примерно 389 млн монет) — для поощрения валидаторов и будущих air drop'ов сообщества
Hyper Foundation: 6% (60 млн монет) — поддержка развития экосистемы
Комьюнити-гранты: 0,3% (3 млн монет)
По состоянию на август 2026 года около 22%-24% токенов уже разблокированы и находятся в обращении (примерно 222 млн монет), а около 78% будут постепенно высвобождаться по многолетнему плану разблокировок; большая часть завершится в 2027-2028 годах.
Дефляционный механизм vs. давление продаж от разблокировок: ключевая игра
Это самая ключевая динамическая игра в экономике токена HYPE:
Дефляционная сила: обратные выкупы и уничтожение примерно 48,5 млн долларов в месяц (при текущем уровне дохода) постоянно сокращают обращающееся предложение. После обновления HIP-3 суммарно уничтожено HYPE на сумму более 3,1 млрд долларов — около 4,6% от максимального предложения.
Сила инфляции/распределения: в течение следующих двух лет план разблокировок высвободит около 78% общего предложения токенов; ежемесячный объем разблокировок, по оценкам, составит от 330 тыс. до 9,9 млн токенов.
Ключевой вывод: скорость обратного выкупа должна продолжать опережать скорость разблокировок, иначе цена будет под давлением. По состоянию на май 2026 года, исходя из дохода около 50 млн долларов в месяц и обратного выкупа примерно 48,5 млн долларов в месяц (около 746 тыс. токенов) — скорость выкупа в большинстве месяцев способна покрывать давление предложения от разблокировок. Но если доход сократится из-за снижения активности рынка, этот баланс может быть нарушен.
Логика извлечения ценности
Ценность, которую получает токен HYPE, формируется на нескольких уровнях:
Обратный выкуп за счет дохода — 97%+ протокольного дохода напрямую используется для покупки и уничтожения HYPE на вторичном рынке. Это самый прямой механизм передачи ценности.
Токен Gas — выполнение всех смарт-контрактов на HyperEVM требует потреблять HYPE в качестве платы за Gas, а рост экосистемных приложений создает стабильный базовый спрос.
Безопасность через стейкинг — валидаторам нужно заложить HYPE, чтобы участвовать в консенсусе; годовая доходность стейкинга — около 2,37% (динамически меняется в зависимости от общего объема заложенного).
Право голоса — держатели HYPE могут голосовать по важным решениям протокола, включая обновления и изменения структуры комиссий.
Порог листинга — HIP-3 требует заложить 500 000 HYPE для создания нового рынка; это блокирует большой объем токенов и уменьшает обращающееся предложение.
Открыты каналы входа для институционалов
Во 2 квартале 2026 года уже начались торги по трем HYPE ETF; еще четыре управляющие компании подали заявки на ETF. Grayscale запустила HYPE-staking ETF, Bitwise вложила 5,2 млн долларов в запуск соответствующего продукта. Публичная компания Hyperliquid Strategies Inc. (тикер на Nasdaq: PURR), для которой стратегия владения HYPE является ключевой, в июне 2026 года была включена в Russell 3000, Russell 2000 и индекс S&P Global Broad Market Index — это должно спровоцировать приток пассивного капитала.
Это означает, что HYPE превращается из «крипто-нативного актива» в «институциональный актив, который можно размещать в рамках традиционных финансовых систем».
 VII. Двигатель роста и путь расширения
Первый уровень «маховика»: ликвидность притягивает ликвидность
Рост Hyperliquid следует классическим эффектам сетей ликвидности:
Больше трейдеров → глубже ордербук → меньше проскальзывание → лучше цена исполнения → привлечение еще большего числа трейдеров → рост торгового объема → увеличение дохода → больше обратных выкупов → рост ценности токена → привлечение большего капитала в экосистему
Этот «маховик» уже подтвержден данными: к середине 2026 года Hyperliquid занимает 6%-7% общего объема торгов централизованных бирж, что превышает 50% объема Binance; рост не опирался на пользовательские стимулы.
Второй уровень «маховика»: переход от бессрочных контрактов к инфраструктуре торговли для всего спектра
Hyperliquid расширяется от единой платформы бессрочных контрактов к инфраструктуре деривативов для всего спектра продуктов:
RWA-бессрочные контракты — HIP-3 вводит бессрочные контракты, привязанные к реальным активам из мира ценных бумаг и сырья, включая акции и товары. Во 2 квартале 2026 года доля торгов RWA-бессрочными контрактами выросла с 1,8% в Q1 до 32,2%; объем во 2 квартале составил 213 млрд долларов. Это крайне важный двигатель роста: Hyperliquid перестает быть лишь «казино для криптотрейдеров» и превращается в 24/7 точку входа для торговли глобальными активами.
Прогнозный рынок — HIP-4 в марте 2026 года выходит в тестовую сеть; вводится бинарный прогнозный рынок с полной коллатерализацией, без плеча и без рисков ликвидации.
Спотовая торговля — аукционный механизм листинга через стандарт HIP-1 уже поддерживает 300+ бессрочных и спотовых рынков.
Продукты опционов — опционный продукт с нулевым сроком (zero-date) находится в планировании.
Третий уровень «маховика»: дистрибуция на уровне кошельков — стать инфраструктурой «торговли как услуги»
Это тот аспект роста, который, как мне кажется, рынок пока недостаточно оценил.
Hyperliquid через механизм Builder Codes позволяет сторонним приложениям (кошелькам, торговым платформам, соцприложениям) бесшовно интегрировать его торговые функции и получать комиссию за количество торговых сделок.
Самый типичный пример — интеграция кошелька Phantom. После запуска в июле 2025 года 17 млн пользователей Phantom могут прямо в кошельке торговать 100+ бессрочными контрактами. За несколько месяцев это привело к появлению более 20 000 новых пользователей, сгенерировав 1,2 млн долларов дохода Builder Code и 1,3 млн долларов реферального дохода.
В июне 2026 года Phantom дополнительно приобрела команду Ventuals и создала нативную в кошельке функцию торговли бессрочными контрактами. До этого объем торговли бессрочными контрактами Hyperliquid, выполненный через маршрутизацию Phantom, уже достиг 37 млрд долларов.
Глубокий смысл этой модели в том, что Hyperliquid движется от «одной биржи» к «бирже как услуге» (Exchange-as-a-Service). Кошелек становится фронтенд-точкой входа, контролирующей отношения с пользователями и права на хранение активов, а на базовом уровне Hyperliquid обеспечивает движок сопоставления и ликвидность — это похоже на то, как Stripe относится к платежам, а Twilio — к коммуникациям. Каждый интегрирующий Hyperliquid кошелек и приложение становится каналом ее дистрибуции, тогда как Hyperliquid не несет затраты на привлечение клиентов.
Четвертый уровень «маховика»: расширение экосистемы HyperEVM
HyperEVM запущен всего пять месяцев назад и уже накопил почти 2 млрд долларов TVL; более 175 команд разрабатывают on-chain. По состоянию на H1 2026 HyperEVM развернул и курирует более 100 протоколов; среди основных проектов:
Kinetiq (ликвидный стейкинг): TVL > 1,2 млрд долларов
Hyperlend (кредитование): TVL > 420 млн долларов
Morpho (кредитный рынок): TVL около 408 млн долларов
Felix (протокол CDP): TVL около 360 млн долларов
HypurrFi (долговая инфраструктура): TVL около 300 млн долларов
Эти протоколы не только обогащают экосистему; важнее то, что они создают эндогенный спрос на HYPE: каждый интеракт смарт-контракта на HyperEVM требует сжигать/платить HYPE как Gas.
VIII. Конкурентная картина: почему выигрывает Hyperliquid
Сравнение с централизованными биржами (Binance, OKX, Bybit)
Структурное конкурентное преимущество Hyperliquid над CEX заключается в том, что:
Самокастодиальность — активы пользователей всегда находятся в их собственных кошельках; не существует кастодиального риска уровня FTX.
Прозрачность — все сделки в цепочке проверяемы; нет типичных для CEX манипуляций вроде wash trading и «втыкания» ордеров.
Нет порога KYC — пользователям по всему миру не нужна проверка личности для торговли; это охватывает большой сегмент рынков, который CEX исключают.
Устойчивость к цензуре — нет единого субъекта, который может заморозить аккаунт пользователя или помешать торговле.
И при этом Hyperliquid по продуктовой механике уже догнала CEX — задержка на уровне долей секунды, глубокая ликвидность, торговля в один клик, расширенные типы ордеров. Пользователям при миграции с CEX на Hyperliquid почти не нужно приносить в жертву какой-либо опыт.
Глубина рва
Ров Hyperliquid складывается из трех измерений:
Технический ров — собственная L1 + собственный консенсус + on-chain ордербук. Этот технологический стек требует глубоких компетенций в инженерии количественной торговли и разработки базового слоя блокчейна; конкурентам минимум 2-3 года, чтобы догнать.
Ров по ликвидности — сетевой эффект на рынке ордербуков очень силен: чем глубже ликвидность → тем меньше проскальзывание → тем больше трейдеров привлекается → тем глубже ликвидность. Hyperliquid уже создал глубину ликвидности, намного превосходящую всех конкурентов on-chain. Новичкам приходится сталкиваться с дилеммой «сначала курица или сначала яйцо» при холодном старте.
Экосистемная защитная рва — на HyperEVM уже есть 100+ протоколов и 175+ команд разработчиков, формируя начальный эффект сетевых взаимодействий для разработчиков. По мере развертывания большего числа приложений издержки миграции будут расти.
 IX. Анализ оценки
Текущий уровень оценки
По состоянию на середину августа 2026 года (на основе данных CoinGecko от 18 августа) цена торгового HYPE составляет около 59 долларов, что соответствует:
Капитализация в обращении: около 13,1 млрд долларов (исходя примерно из 222 млн токенов в обращении)
Оценка полностью размытая (FDV): около 59 млрд долларов (исходя из 1 млрд общего предложения)
Анализ мультипликатора по доходам
По годовой выручке за 2025 год порядка 843 млн долларов:
Капитализация в обращении / годовая выручка: около 15,5x
FDV / годовая выручка: около 70x
Если посчитать по годовой доходности 2026 года (исходя из годовой оценки на базе выручки за Q2: 169 млн долларов, что соответствует примерно 676 млн долларов годовой, или по оценкам части аналитиков — 1,2 млрд долларов годовых), мультипликатор может снизиться.
Бенчмарк/сопоставление:
Текущий мультипликатор цена/выручка у Coinbase около 8-10x
По оценкам, мультипликатор цена/выручка у Binance около 5-8x
Multicoin Capital на основе прогнозной годовой доходности около 8,0 млрд долларов в 2028 году дает прогноз по ожидаемому P/E: около 7,6x при FDV и целевой цене HYPE 319 долларов
Ключевые предпосылки оценки
Текущая оценка подразумевает несколько ключевых предпосылок:
Сценарий один: доход продолжает расти. Если Hyperliquid сможет увеличить годовую выручку примерно с 10-12 млрд долларов до 50-80 млрд долларов к 2028 году (прогноз Multicoin), текущая оценка будет обоснована. Для этого новые линии бизнеса — такие как бессрочные RWA-контракты, прогнозные рынки, экосистема HyperEVM — должны продолжать масштабироваться.
Сценарий два: обратные выкупы могут продолжать покрывать давление разблокировок. 2027-2028 годы — пик разблокировок токенов. Если доходы удержатся на высоком уровне, обратные выкупы смогут абсорбировать давление продаж даже и обеспечить чистую дефляцию. Но если рынок уйдет в медвежий тренд и объемы сократятся, сила выкупов уменьшится, при этом разблокировки продолжатся, и цена столкнется с существенным давлением.
Сценарий три: доля рынка не будет существенно размыта. Платформы комплаенса в США вроде Coinbase, Kalshi уже получили одобрение на предоставление продуктов бессрочных контрактов — возможно, они перетянут часть американских пользователей.
Наши выводы по оценке
Мы считаем, что при текущей капитализации в обращении около 13 млрд долларов, учитывая масштаб доходов Hyperliquid, скорость роста, дефляционный механизм и потенциал расширения экосистемы, оценка находится в разумно заниженном диапазоне. Однако FDV, близкая к 60 млрд долларов, уже отражает значительную часть оптимистичных ожиданий — будущий рост выручки потребуется, чтобы подтвердить это.
Ключевые индикаторы для наблюдения:
Поддерживается ли ежемесячный торговый объем на уровне свыше 200 млрд долларов
Продолжает ли расти доля объема торгов бессрочными RWA-контрактами
Продолжает ли скорость выкупа опережать скорость разблокировок
Растет ли TVL HyperEVM дальше
X. Матрица рисков
Риск первый: давление от разблокировки токенов (вероятность: определенно произойдет | влияние: высокое)
Около 78% общего предложения токена пока не в обращении; значительная часть будет разблокирована в 2027-2028 годах. Если рост доходов замедлится или рынок перейдет в нисходящий цикл, обратные выкупы могут не полностью поглотить давление предложения от разблокировок, что создаст давление на цену токена. Это самый определенный структурный риск на текущий момент.
Риск второй: регуляторная неопределенность (вероятность: средне-высокая | влияние: крайне высокое)
Сейчас Hyperliquid работает за пределами США и не открыта для пользователей из США. Хотя администрация Трампа заявляла поддержку входа Hyperliquid в США через комплаенс-путь, конкретный механизм по-прежнему неясен. Между ключевыми децентрализованными характеристиками (без KYC, самокастодиальность, глобальная доступность) и требованиями регуляторного комплаенса существует фундаментальная напряженность.
Если регуляторы США потребуют, чтобы Hyperliquid внедрила KYC, ограничила коэффициенты плеча или заблокировала доступ с IP в США, возможно придется сделать болезненный выбор между «комплаенсом» и «децентрализацией».
Риск третий: усиление конкуренции (вероятность: высокая | влияние: среднее)
Coinbase и Kalshi уже одобрены в США для предоставления продуктов бессрочных контрактов, и на первой неделе торговли продуктами Kalshi объем превысил 1 млрд долларов. Aster DEX от экосистемы Binance активно нацеливается на сопоставление с Hyperliquid. Также кошельки вроде Phantom создают собственные функции торговли бессрочными контрактами.
Хотя Hyperliquid сейчас лидирует по ликвидности и пользовательскому опыту, барьеры конкуренции на рынке деривативов не являются непреодолимыми: если регулируемые платформы обеспечат достаточно хороший опыт и смогут достучаться до пользователей в США, доля рынка может постепенно размываться.
Риск четыре: сомнения централизованного характера (вероятность: средняя | влияние: среднее)
Сейчас у Hyperliquid всего около 16 валидирующих узлов — намного меньше, чем 800 000+ у Ethereum. Хотя это осознанный компромисс для производительности, нарратив «недостаточно децентрализации» может стать точкой атаки во время рыночной паники. После ухода одного из бывших сотрудников в 2024 году в сообществе возникали сомнения по поводу централизованного контроля.
Риск пять: технические риски (вероятность: низкая | влияние: крайне высокое)
Логика ордербука Hyperliquid напрямую встроена в блокчейн. Это означает, что если в ордербуке появится уязвимость или он будет атакован, будет затронут весь блокчейн. Хотя технические способности команды очень высоки и до сих пор не было крупных инцидентов по безопасности, риски смарт-контрактов/блокчейна никогда нельзя свести к нулю.
Риск шесть: риск концентрации доходов (вероятность: средняя | влияние: средне-высокое)
Доходы Hyperliquid сильно зависят от объема торгов бессрочными контрактами. Если крипторынок перейдет в долгосрочный медвежий тренд, объемы могут резко снизиться, что напрямую повлияет на выручку и способность к обратным выкупам. Хотя бессрочные RWA-контракты обеспечивают определенную диверсификацию, сейчас все еще сильно зависит от активности торгов криптоактивами.
XI. Регуляторный катализатор: стратегический смысл «допуска в США» по соответствию требованиям
19 августа 2026 года Трамп публично высказался в Белом доме, а председатель CFTC Michael Selig работает над тем, чтобы ввести Hyperliquid на рынок США «строго в рамках полной комплаенс-процедуры и законно».
Это — самое четкое на сегодняшний день заявление Белого дома по данному проекту по вопросу комплаенса и допуска в США. После публикации новости цена HYPE резко подскочила: Hyperliquid Strategies Inc. (PURR) взлетела на 31% в течение дня, тогда как акции традиционных биржевых операторов Cboe Global Markets и CME Group снизились на 6,1% и 3,4% соответственно.
Стратегический смысл комплаенс-допуска в США:
Открытие «пула» капитала США. США — крупнейший рынок деривативов в мире: данные CFTC показывают, что потенциальный размер рынка бессрочных контрактов в США — десятки триллионов долларов. После комплаенс-допуска Hyperliquid в США она напрямую получит доступ к этому огромному дополнительному рынку.
Каналы институционального капитала. Комплаенс-идентичность устранит главный барьер входа для институциональных инвесторов: комплаенс-служба не сможет одобрить крупные сделки на незарегистрированной оффшорной платформе без регулирования.
Переоценка. Если Hyperliquid, который сейчас классифицируется как «оффшорная крипто-платформа деривативов», будет переклассифицирован в «объект инфраструктуры регулируемых деривативов», его мультипликатор оценки может приблизиться к показателям Coinbase, CME и других традиционных инфраструктурных игроков.
Но вызов тоже значительный: как сохранить его ключевую децентрализованную модель работы в рамках регуляторных требований? Если комплаенс вынудит Hyperliquid внедрить KYC, ограничить плечо или изменить механизм листинга без разрешений, это может ослабить ее дифференциацию по сравнению с полностью децентрализованными конкурентами.
XII. Финальное заключение и инвестиционная рекомендация
Ключевой вывод
Hyperliquid — один из очень немногих проектов в сегменте криптоинфраструктуры, у которого одновременно есть такие особенности:
Реальный и масштабный доход
— годовая выручка более 1 млрд долларов: это не «фальшивое процветание», собранное за счет токен-инцентивов
Очень сильный технологический барьер
— собственная L1 + on-chain ордербук + задержка на уровне долей секунды; конкурентам сложно в короткий срок скопировать
Ясная передача ценности токена в реальность
— обратный выкуп и уничтожение 97%+ дохода, ценность токена напрямую связана с успехом протокола
Многофакторный двигатель роста
— бессрочные RWA-контракты, экосистема HyperEVM, дистрибуция через Builder Codes, комплаенс-допуск в США
Элитарная команда + нулевая зависимость от VC
— чрезвычайно высокая эффективность исполнения и автономия в принятии решений
Наибольшее решение по ценности
Hyperliquid — это не просто токен биржи; это ранняя форма «сетевой финансовой операционной системы».
Видение Джеффа Яна таково: «Криптовалюты изменят то, как работает финансовая система. В итоге традиционные финансы перейдут на криптовалюты. Hyperliquid станет базовой платформой для этих финансовых активностей».
Путь реализации этого видения уже четко виден: старт с бессрочных контрактов → построение рва по ликвидности → открытие HyperEVM для привлечения разработчиков → через Builder Codes стать инфраструктурой уровня кошельков → через бессрочные RWA-контракты подключить традиционные активы → через комплаенс-допуск в США достучаться до институционального капитала.
Каждый шаг выполняется в процессе, на каждом шаге есть валидация данными.
Рекомендация
Рейтинг: сильный интерес / рекомендация к размещению
Стратегия размещения:
При текущей капитализации в обращении около 13,0 млрд долларов — формирование базовой позиции как ключевого вложения в нише криптоинфраструктуры
Акцент на ценовые откаты в период пиков разблокировок токенов в 2027 году — использовать как окно для наращивания позиции
Тщательно отслеживаем прогресс по допуску «в США» с точки зрения комплаенса — после официального одобрения это станет серьезным оценочным катализатором
Мониторинг месячных объемов торгов и тренда по доходам как ключевого проверочного индикатора того, продолжает ли «маховик» работать
Ключевой таймлайн вех:
Q3-Q4 2026: прогнозный рынок HIP-4 выйдет в прод и подтвердит рост нового класса продуктов
К концу 2026 года: проверить, может ли доля объема торгов бессрочными RWA-контрактами удерживаться на уровне 30%+
В 2027 году: начинается пик разблокировки токенов команды; следим, сможет ли обратный выкуп покрывать давление продаж
В 2027-2028: прогресс по регуляторным одобрениям CFTC; откроется ли рынок США существенно
Дисклеймер: этот меморандум подготовлен на основе публичной рыночной информации и разумных предположений и предназначен только для внутреннего использования при принятии инвестиционных решений; он не является инвестиционной рекомендацией для внешних участников. Криптоактивы относятся к категории активов с крайне высоким риском; цены могут испытывать резкие колебания. Все инвестиционные решения должны опираться на независимое суждение и полную due diligence.
Предупреждение автора: личное мнение, только для справки