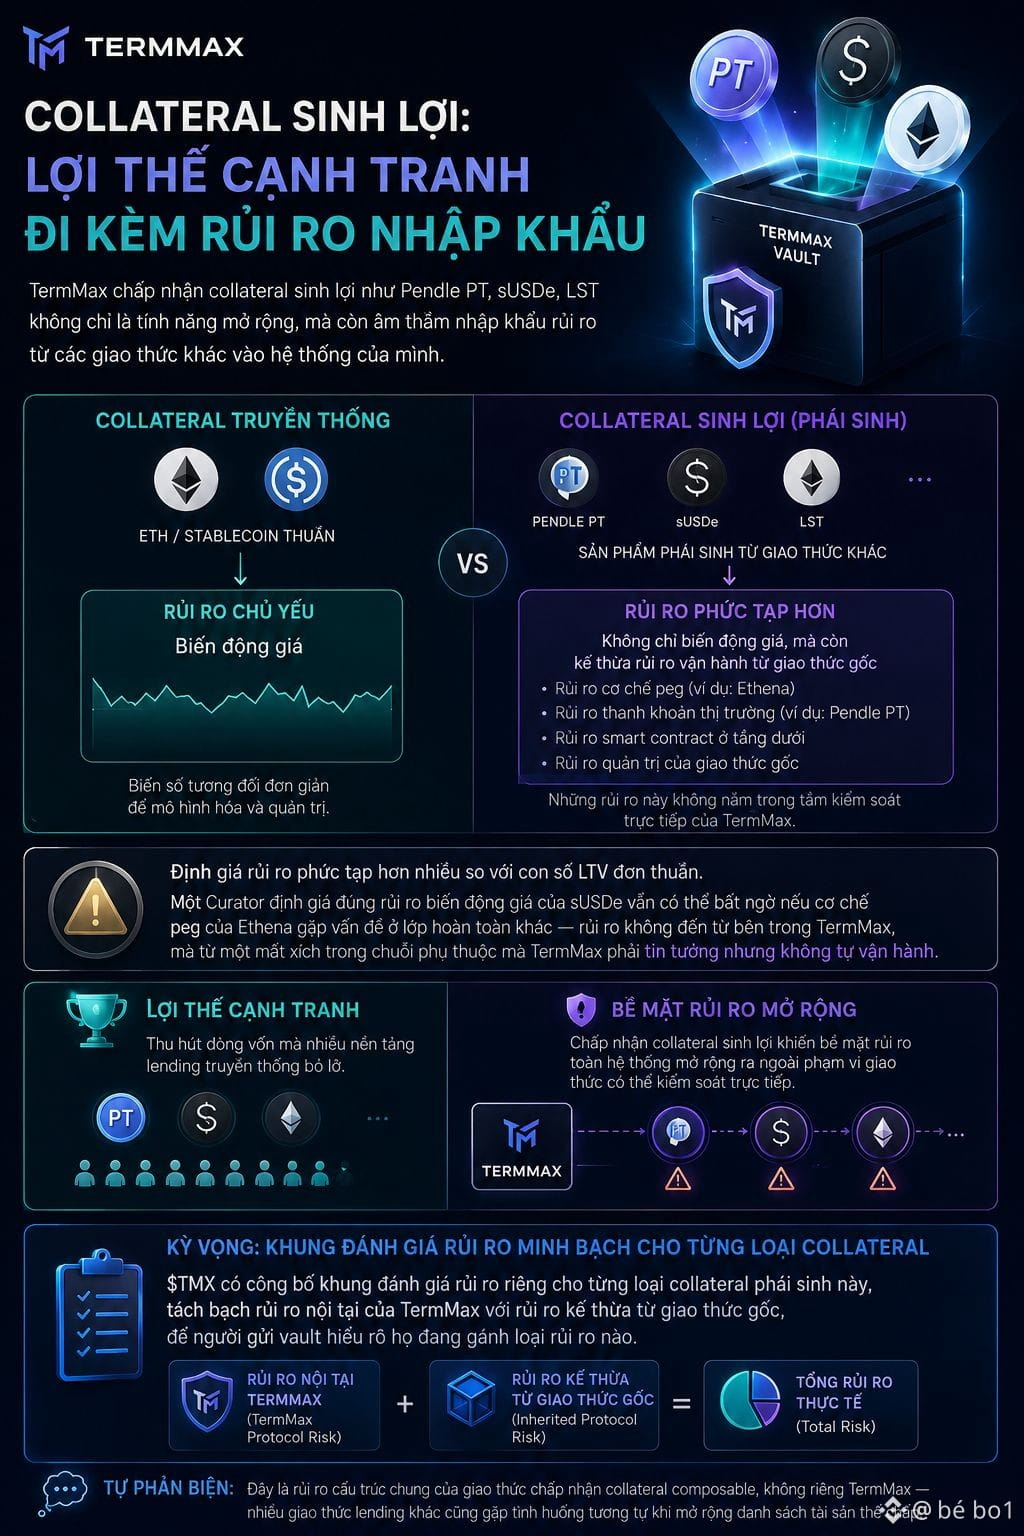
Я кое-что понял, когда попытался представить, как TermMax принимает приносящее доход обеспечение вроде Pendle PT, sUSDe, LST: это не просто функция расширения, а скрытое «встраивание» рисков из других протоколов в собственную систему.
При традиционном обеспечении вроде ETH или чистых стейблкоинов основная часть риска связана с колебаниями цены — переменная относительно простая для моделирования. Но Pendle PT или sUSDe — это деривативы, созданные поверх других протоколов; они несут в себе весь операционный риск исходного протокола — механизм peg Ethena, рыночную ликвидность PT Pendle или риск смарт-контрактов на нижнем уровне, который TermMax напрямую не контролирует.
Именно это делает оценку риска намного более сложной, чем просто цифра LTV. Куратор, который правильно оценивает риск волатильности для sUSDe, всё равно может столкнуться с неожиданностями, если у механизма peg Ethena возникнут проблемы в совершенно другом слое — риск не появляется «внутри» TermMax, он приходит из звена в цепочке зависимостей, которому @TermMax должно доверять, но которое не управляет самостоятельно.
Если смотреть так, то принятие приносящего доход обеспечения одновременно является реальным конкурентным преимуществом — оно привлекает капитал, который многие традиционные lending-платформы упускают, — и при этом расширяет общий риск-профиль всей системы за пределы того, что протокол может контролировать напрямую.
Самооппонирование: это общий структурный риск протоколов, принимающих компонуемое обеспечение, не только TermMax — многие другие lending-протоколы сталкиваются с похожими ситуациями, когда расширяют список принимаемых активов.
Я жду, чтобы TMX опубликовал собственную рамку оценки риска для каждого типа таких деривативных обеспечений — чтобы отделять внутренние риски TermMax от рисков, унаследованных от исходного протокола.
#termmax $BTC $ETH
При традиционном обеспечении вроде ETH или чистых стейблкоинов основная часть риска связана с колебаниями цены — переменная относительно простая для моделирования. Но Pendle PT или sUSDe — это деривативы, созданные поверх других протоколов; они несут в себе весь операционный риск исходного протокола — механизм peg Ethena, рыночную ликвидность PT Pendle или риск смарт-контрактов на нижнем уровне, который TermMax напрямую не контролирует.
Именно это делает оценку риска намного более сложной, чем просто цифра LTV. Куратор, который правильно оценивает риск волатильности для sUSDe, всё равно может столкнуться с неожиданностями, если у механизма peg Ethena возникнут проблемы в совершенно другом слое — риск не появляется «внутри» TermMax, он приходит из звена в цепочке зависимостей, которому @TermMax должно доверять, но которое не управляет самостоятельно.
Если смотреть так, то принятие приносящего доход обеспечения одновременно является реальным конкурентным преимуществом — оно привлекает капитал, который многие традиционные lending-платформы упускают, — и при этом расширяет общий риск-профиль всей системы за пределы того, что протокол может контролировать напрямую.
Самооппонирование: это общий структурный риск протоколов, принимающих компонуемое обеспечение, не только TermMax — многие другие lending-протоколы сталкиваются с похожими ситуациями, когда расширяют список принимаемых активов.
Я жду, чтобы TMX опубликовал собственную рамку оценки риска для каждого типа таких деривативных обеспечений — чтобы отделять внутренние риски TermMax от рисков, унаследованных от исходного протокола.
#termmax $BTC $ETH