
Я помню, как впервые начал присматриваться к тому, как предоставлять ликвидность в кредитовании: я считал, что бездействующий капитал — это просто цена ожидания. Средства лежат до тех пор, пока не появится заёмщик. Просто. Но компонуемая доходность заставляет это предположение выглядеть менее очевидным.
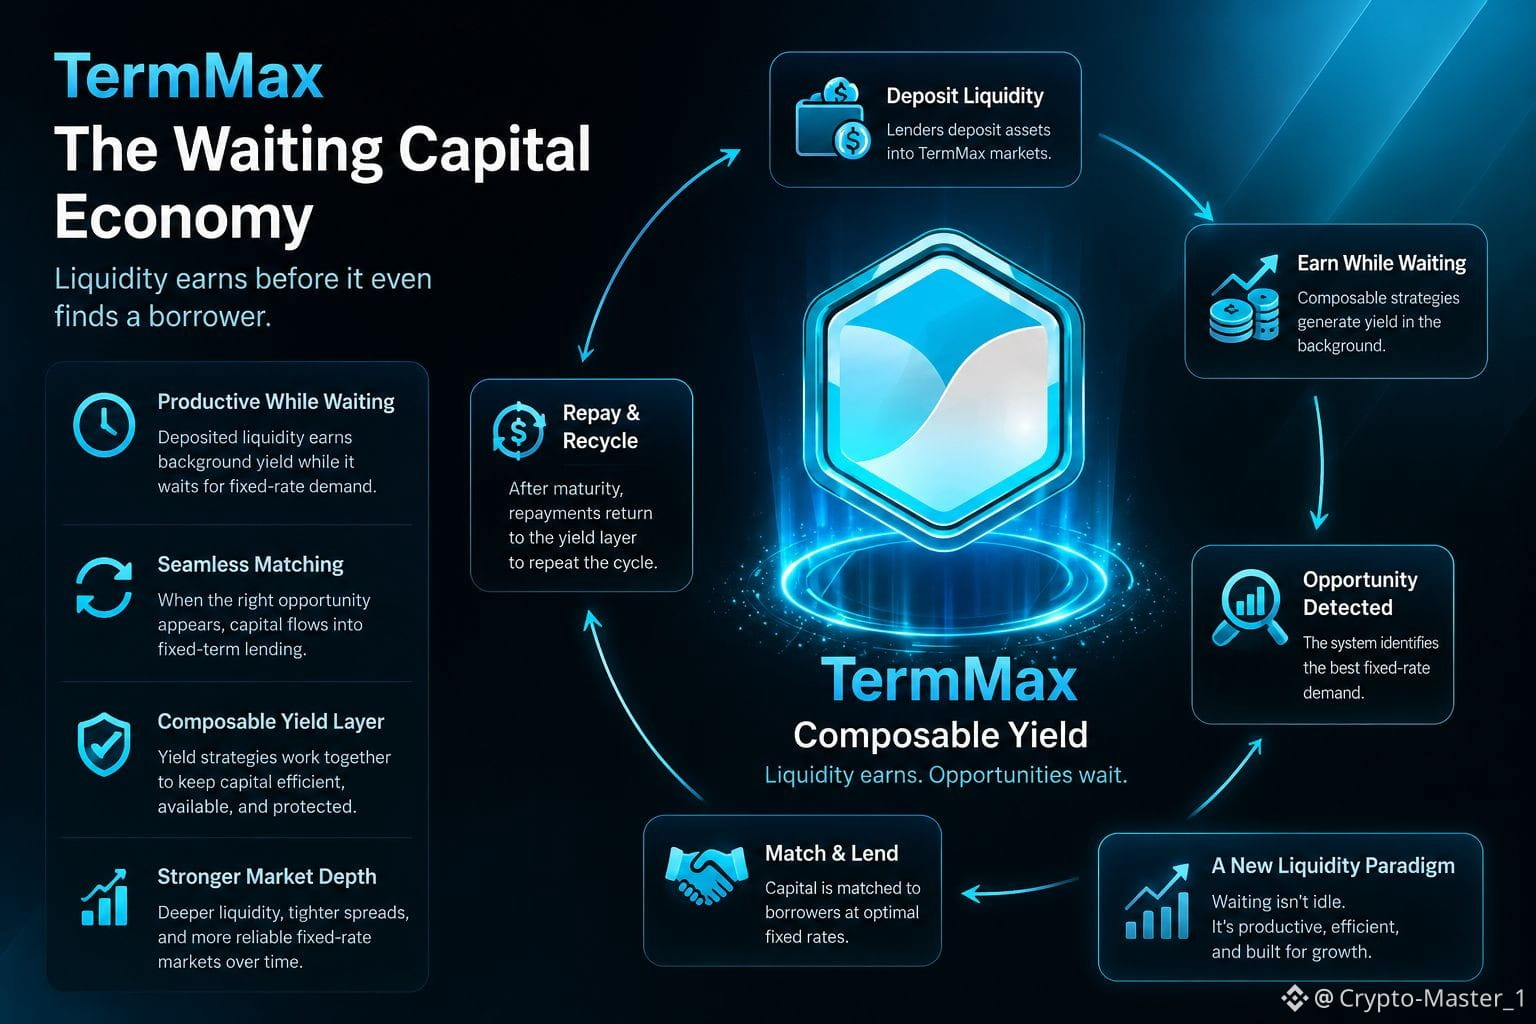
Что меня заинтересовало в TermMax, так это возможность того, что ликвидность, ожидающая спроса с фиксированной ставкой, всё ещё может зарабатывать где-то в другом месте, пока её не сопоставят с нужной сделкой. С операционной точки зрения это меняет экономику «быть доступным». Кредитор размещает капитал, система удерживает его в работе, а затем направляет его на запрос на заимствование, когда появляется подходящая возможность с фиксированной ставкой. Внезапно «праздная ликвидность» начинает больше походить на складской запас, который приносит доход от аренды, пока ждёт покупателя.
Но при этом возникает и проблема удержания. Если фоновая доходность исчезает, этот капитал останется? Или ликвидность была там только потому, что стимулы делали ожидание прибыльным?
Эта разница важна и для TMX. Трейдеры могут быстро оценивать листинги, оборачиваемое предложение, FDV и будущие разблокировки. Повторяющийся спрос на протокол труднее подделать. Если компонуемая доходность создаёт более глубокую ликвидность, а повторное кредитование и генерация комиссий могут «переваривать» размывание, я бы стал более конструктивным.
Если же стимулы просто перераспределяют один и тот же капитал между стратегиями, активность может выглядеть здоровой, тогда как реальный спрос заёмщиков остаётся тонким.
Поэтому я бы внимательно следил за одной пропорцией: продуктивный капитал, который ждёт, по сравнению с капиталом, который действительно снова и снова сопоставляется.
Для трейдеров интересная история не в том, может ли бездействующие деньги зарабатывать. А в том, заставляет ли заработок во время ожидания ликвидность оставаться.
#termmax @TermMax
Что меня заинтересовало в TermMax, так это возможность того, что ликвидность, ожидающая спроса с фиксированной ставкой, всё ещё может зарабатывать где-то в другом месте, пока её не сопоставят с нужной сделкой. С операционной точки зрения это меняет экономику «быть доступным». Кредитор размещает капитал, система удерживает его в работе, а затем направляет его на запрос на заимствование, когда появляется подходящая возможность с фиксированной ставкой. Внезапно «праздная ликвидность» начинает больше походить на складской запас, который приносит доход от аренды, пока ждёт покупателя.
Но при этом возникает и проблема удержания. Если фоновая доходность исчезает, этот капитал останется? Или ликвидность была там только потому, что стимулы делали ожидание прибыльным?
Эта разница важна и для TMX. Трейдеры могут быстро оценивать листинги, оборачиваемое предложение, FDV и будущие разблокировки. Повторяющийся спрос на протокол труднее подделать. Если компонуемая доходность создаёт более глубокую ликвидность, а повторное кредитование и генерация комиссий могут «переваривать» размывание, я бы стал более конструктивным.
Если же стимулы просто перераспределяют один и тот же капитал между стратегиями, активность может выглядеть здоровой, тогда как реальный спрос заёмщиков остаётся тонким.
Поэтому я бы внимательно следил за одной пропорцией: продуктивный капитал, который ждёт, по сравнению с капиталом, который действительно снова и снова сопоставляется.
Для трейдеров интересная история не в том, может ли бездействующие деньги зарабатывать. А в том, заставляет ли заработок во время ожидания ликвидность оставаться.
#termmax @TermMax