#bstockscis Два способа играть в «AI chips beyond Nvidia»,
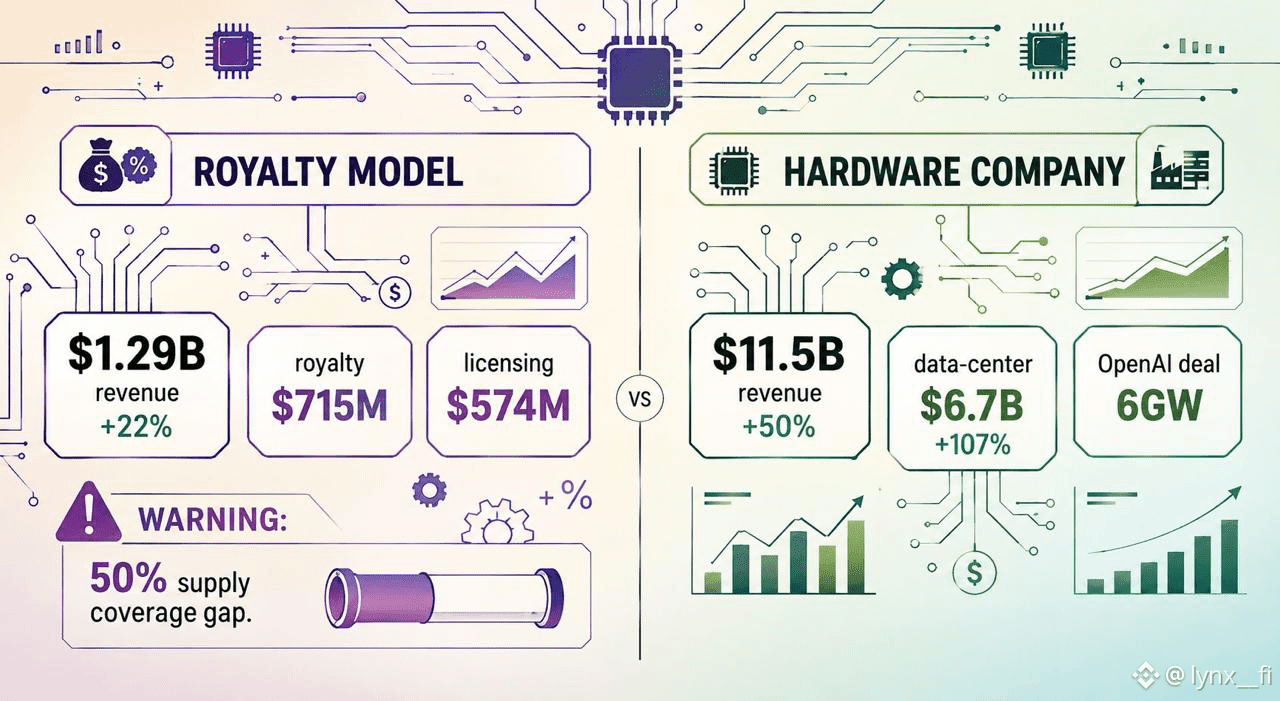
Модель роялти Arm 🔧 Печать за Q2: выручка $1,29 млрд (+22% г/г), роялти-выручка $715 млн (+22%), лицензирование $574 млн (+23%) — каждая строка ускоряется, а акция при этом всё равно упала на -8%. Почему? Потому что Arm раскрыла конвейер спроса на AI CPU более чем на $2 млрд при наличии лишь $1 млрд в подтверждённых поставках — коэффициент покрытия 50%. Arm получает оплату за чип независимо от того, кто его производит, но только если фактический объём реально отгружается.
Аппаратный рывок AMD 🎮 Q2 2026: выручка $11,536 млрд (+50% г/г), выручка дата-центров $6,718 млрд — с $3,24 млрд, примерно +107% г/г — плюс сделка с OpenAI по фреймворку на мощность до 6 ГВт Instinct GPU. Реальный, быстрый, сложносоставной рост. Подвох: рыночные оценки всё ещё ставят Nvidia на ~80–95% доли рынка AI-ускорителей, так что AMD удваивает бизнес, который всё ещё борется за однозначную долю сегмента, где платят больше всего.
Одна тема, противоположная экспозиция: риск Arm — это разрыв поставок позади собственного показателя спроса. Риск AMD — это лидер рынка с 15-летним стартом. 📐
Я склоняюсь к модели роялти, потому что ей не нужно, чтобы AMD обыграла Nvidia — достаточно, чтобы кто-то, любой, продолжал отгружать чипы. Но этот разрыв покрытия 50% — реальная трещина, за которой стоит следить в следующей публикации. Какой ваш ход — поток роялти или аппаратный претендент? 👀
@BinanceCIS $ARMB $AMDB #bStocksCIS
Модель роялти Arm 🔧 Печать за Q2: выручка $1,29 млрд (+22% г/г), роялти-выручка $715 млн (+22%), лицензирование $574 млн (+23%) — каждая строка ускоряется, а акция при этом всё равно упала на -8%. Почему? Потому что Arm раскрыла конвейер спроса на AI CPU более чем на $2 млрд при наличии лишь $1 млрд в подтверждённых поставках — коэффициент покрытия 50%. Arm получает оплату за чип независимо от того, кто его производит, но только если фактический объём реально отгружается.
Аппаратный рывок AMD 🎮 Q2 2026: выручка $11,536 млрд (+50% г/г), выручка дата-центров $6,718 млрд — с $3,24 млрд, примерно +107% г/г — плюс сделка с OpenAI по фреймворку на мощность до 6 ГВт Instinct GPU. Реальный, быстрый, сложносоставной рост. Подвох: рыночные оценки всё ещё ставят Nvidia на ~80–95% доли рынка AI-ускорителей, так что AMD удваивает бизнес, который всё ещё борется за однозначную долю сегмента, где платят больше всего.
Одна тема, противоположная экспозиция: риск Arm — это разрыв поставок позади собственного показателя спроса. Риск AMD — это лидер рынка с 15-летним стартом. 📐
Я склоняюсь к модели роялти, потому что ей не нужно, чтобы AMD обыграла Nvidia — достаточно, чтобы кто-то, любой, продолжал отгружать чипы. Но этот разрыв покрытия 50% — реальная трещина, за которой стоит следить в следующей публикации. Какой ваш ход — поток роялти или аппаратный претендент? 👀
@BinanceCIS $ARMB $AMDB #bStocksCIS