#termmax @TermMax
Я пошёл посмотреть TermMax в ожидании, что на числах более чётко проявится сторона протокола с опционами. Однако моё внимание привлекла концентрация его текущей активности.
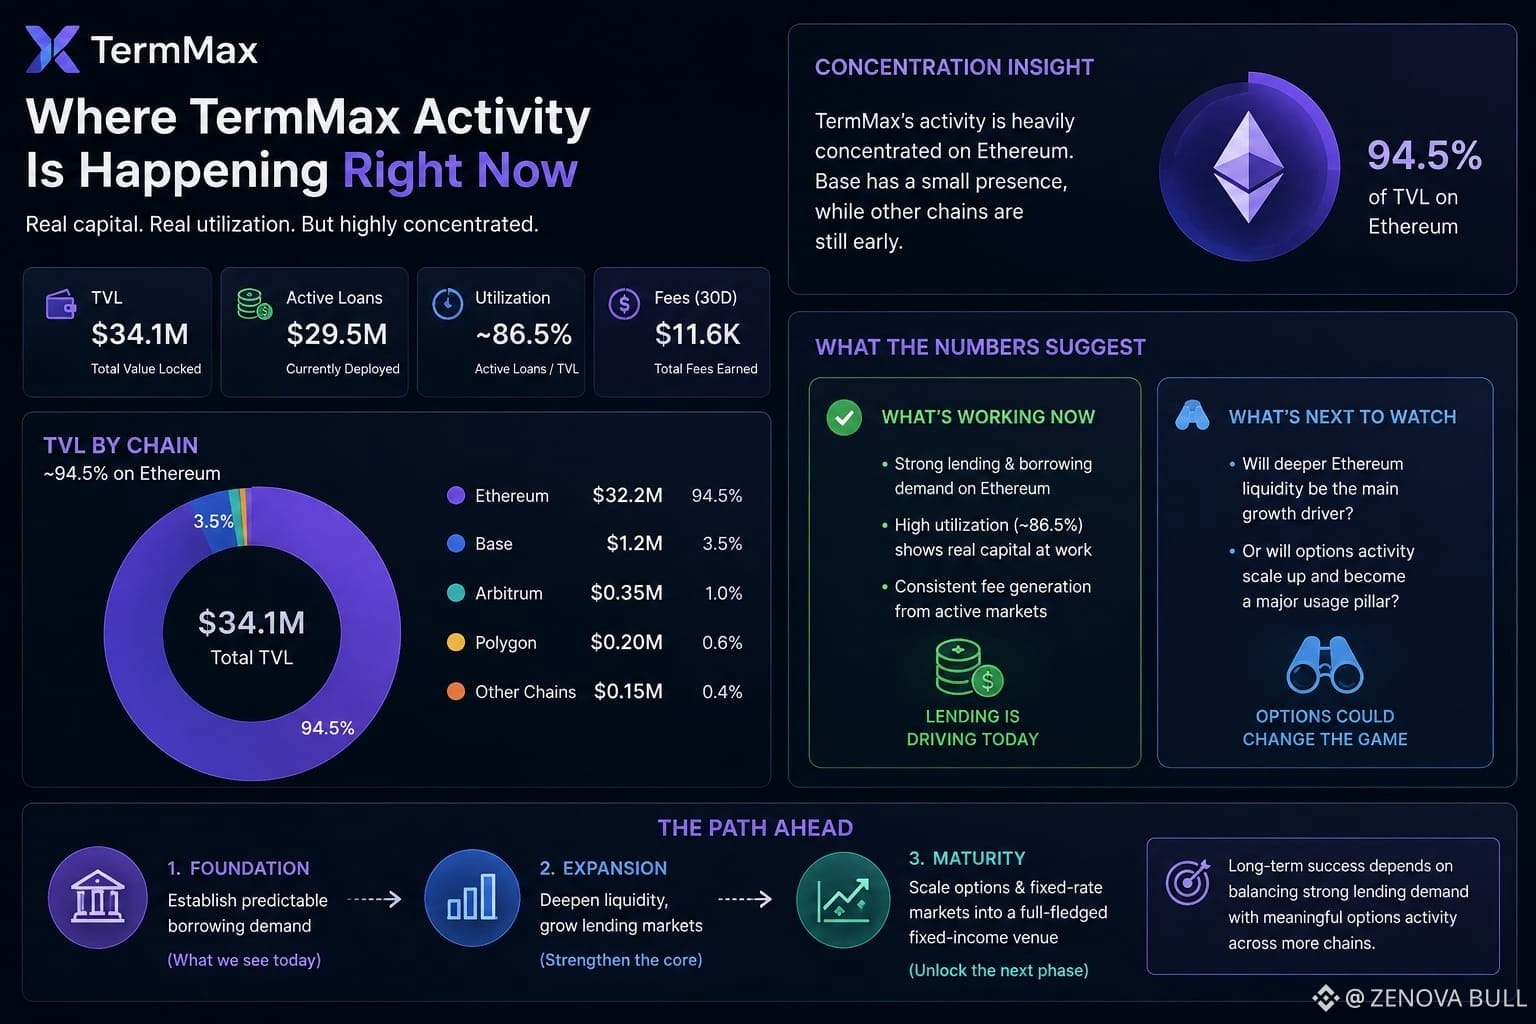
TermMax держится примерно на $34,1M TVL, при этом около $29,5M приходится на активные займы. Это довольно значимый уровень утилизации. Но почти 94,5% TVL находится в Ethereum, тогда как Base удерживает около $1,2M, а остальные поддерживаемые сети гораздо меньше.
Это говорит мне кое-что слегка иное, чем более общий нарратив «мультицепочечного кредитования с фиксированной ставкой и опционами».
Видно, что реальный капитал задействован, а показатель активных займов подсказывает, что это не просто пассивная ликвидность, лежащая в контрактах. За последние 30 дней также было получено примерно $11,6K комиссий, и основную их часть обеспечил Ethereum.
Но самый интересный вопрос — на что именно используется этот капитал.
Если большая часть активности сосредоточена вокруг кредитования и заимствования на Ethereum, то рынок с фиксированной ставкой выглядит так, будто он быстрее нашёл продуктово-рыночную востребованность, чем опционный компонент. И это не обязательно слабость. Напротив, это может быть разумной последовательностью: сначала сформировать предсказуемый спрос на заимствования, а затем уже выстраивать более сложные рынки ставок и опционов.
Тем не менее я бы не считал один лишь текущий TVL доказательством того, что TermMax превратился в широкую площадку для торговли фиксированным доходом.
Меня интересует другое: рост на следующем этапе будет идти за счёт более глубокой ликвидности кредитования в Ethereum, или опционная активность со временем станет достаточно большой, чтобы изменить, где на самом деле происходит основное использование протокола.
$AEON
$GRVT
$KII
Я пошёл посмотреть TermMax в ожидании, что на числах более чётко проявится сторона протокола с опционами. Однако моё внимание привлекла концентрация его текущей активности.
TermMax держится примерно на $34,1M TVL, при этом около $29,5M приходится на активные займы. Это довольно значимый уровень утилизации. Но почти 94,5% TVL находится в Ethereum, тогда как Base удерживает около $1,2M, а остальные поддерживаемые сети гораздо меньше.
Это говорит мне кое-что слегка иное, чем более общий нарратив «мультицепочечного кредитования с фиксированной ставкой и опционами».
Видно, что реальный капитал задействован, а показатель активных займов подсказывает, что это не просто пассивная ликвидность, лежащая в контрактах. За последние 30 дней также было получено примерно $11,6K комиссий, и основную их часть обеспечил Ethereum.
Но самый интересный вопрос — на что именно используется этот капитал.
Если большая часть активности сосредоточена вокруг кредитования и заимствования на Ethereum, то рынок с фиксированной ставкой выглядит так, будто он быстрее нашёл продуктово-рыночную востребованность, чем опционный компонент. И это не обязательно слабость. Напротив, это может быть разумной последовательностью: сначала сформировать предсказуемый спрос на заимствования, а затем уже выстраивать более сложные рынки ставок и опционов.
Тем не менее я бы не считал один лишь текущий TVL доказательством того, что TermMax превратился в широкую площадку для торговли фиксированным доходом.
Меня интересует другое: рост на следующем этапе будет идти за счёт более глубокой ликвидности кредитования в Ethereum, или опционная активность со временем станет достаточно большой, чтобы изменить, где на самом деле происходит основное использование протокола.
$AEON
$GRVT
$KII