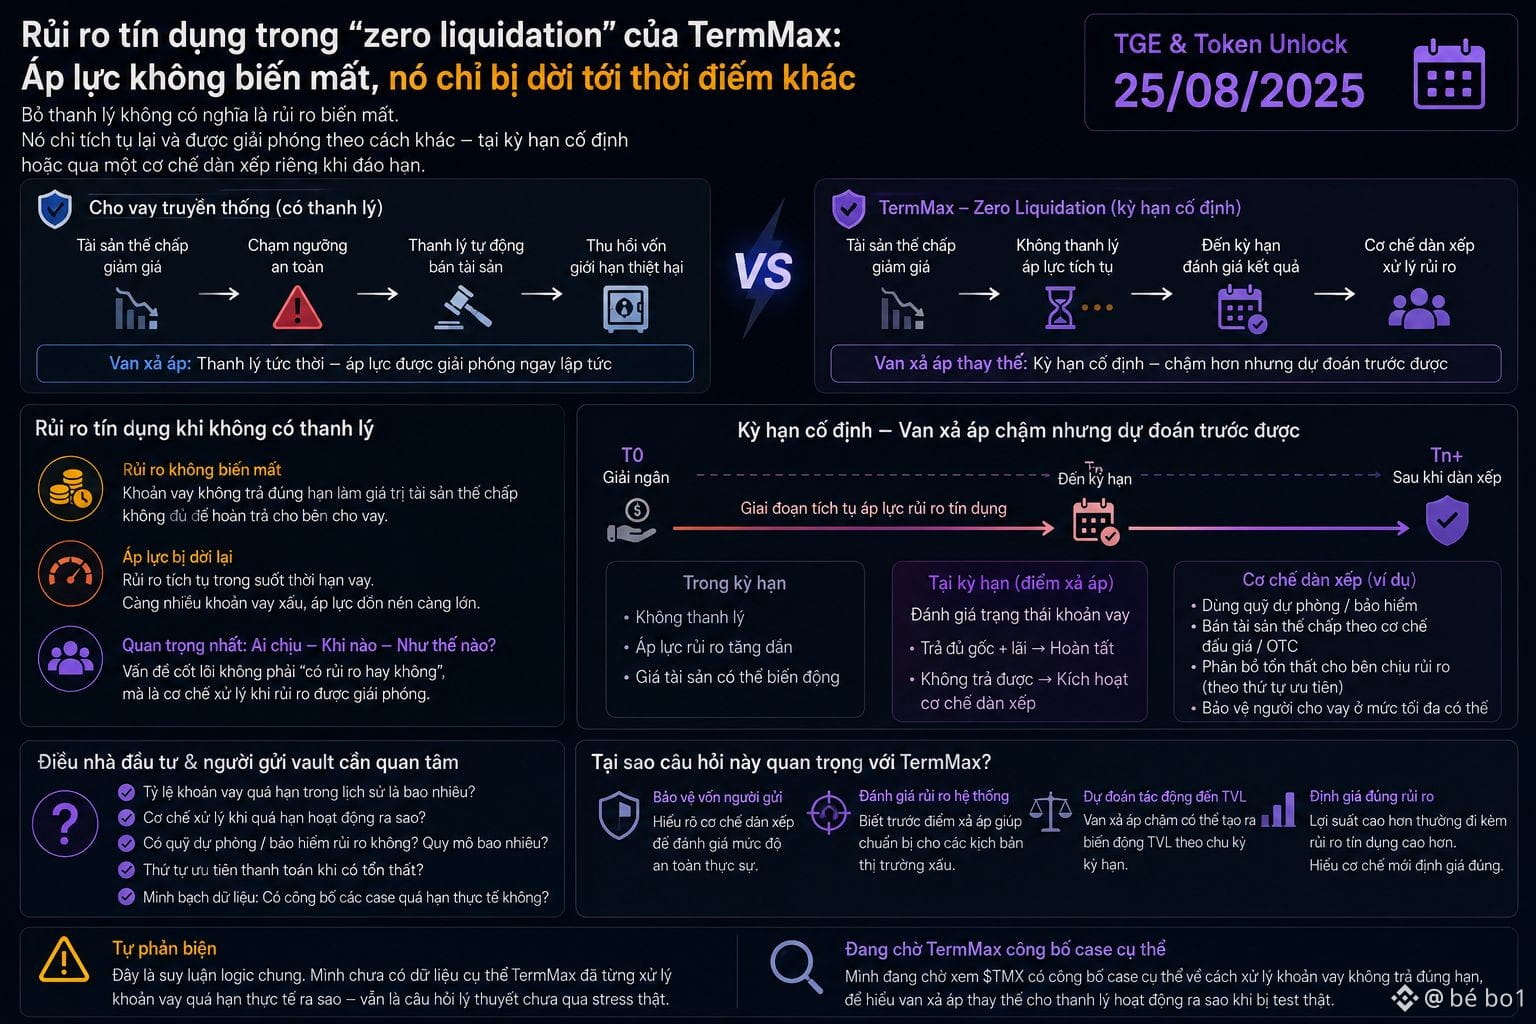
Я понял кое-что, когда попробовал формулировать вопросы: если кредитный риск в механизме TermMax «zero liquidation» не обрабатывается через ликвидацию, то что происходит, когда заем на самом деле просрочен. В традиционном кредитовании ликвидация — это предохранительный клапан: стоимость залога падает ниже безопасного порога, система автоматически продаёт активы для возврата капитала, а ущерб ограничивается заранее оценённым уровнем.
Убрать этот предохранительный клапан не значит, что давление исчезает — оно просто где-то накапливается до момента, когда будет сброшено другим способом: через фиксированную дату погашения или отдельный механизм урегулирования по наступлении срока. Вот почему самый важный вопрос заключается не в том, «безопасен ли TermMax», а в том, «когда именно переносится давление кредитного риска, и кто его принимает на себя в тот момент».
Система без немедленной ликвидации всё ещё может быть безопасной, если существует достаточно чёткий механизм погашения, который обработает ту часть риска, что накопилась, а не позволит ей молча накапливаться бесконечно. @TermMax с фиксированным сроком, возможно, учитывал это уже на этапе проектирования — ясный срок сам по себе является другим предохранительным клапаном: медленнее, но более предсказуемым, чем немедленная ликвидация.
Самостоятельное возражение: это общий логический вывод, у меня нет конкретных данных о том, как TermMax на практике когда-либо обрабатывал реальные просрочки — по сути, это теоретический вопрос, ещё не прошедший реальный стресс-тест.
Я жду, чтобы TMX опубликовал конкретный кейс о том, как они обрабатывают неисполнение обязательств по погашению, чтобы понять, как именно работает замена «предохранительного клапана» на ликвидацию при реальном тестировании.
#termmax $BTC $ETH
Убрать этот предохранительный клапан не значит, что давление исчезает — оно просто где-то накапливается до момента, когда будет сброшено другим способом: через фиксированную дату погашения или отдельный механизм урегулирования по наступлении срока. Вот почему самый важный вопрос заключается не в том, «безопасен ли TermMax», а в том, «когда именно переносится давление кредитного риска, и кто его принимает на себя в тот момент».
Система без немедленной ликвидации всё ещё может быть безопасной, если существует достаточно чёткий механизм погашения, который обработает ту часть риска, что накопилась, а не позволит ей молча накапливаться бесконечно. @TermMax с фиксированным сроком, возможно, учитывал это уже на этапе проектирования — ясный срок сам по себе является другим предохранительным клапаном: медленнее, но более предсказуемым, чем немедленная ликвидация.
Самостоятельное возражение: это общий логический вывод, у меня нет конкретных данных о том, как TermMax на практике когда-либо обрабатывал реальные просрочки — по сути, это теоретический вопрос, ещё не прошедший реальный стресс-тест.
Я жду, чтобы TMX опубликовал конкретный кейс о том, как они обрабатывают неисполнение обязательств по погашению, чтобы понять, как именно работает замена «предохранительного клапана» на ликвидацию при реальном тестировании.
#termmax $BTC $ETH