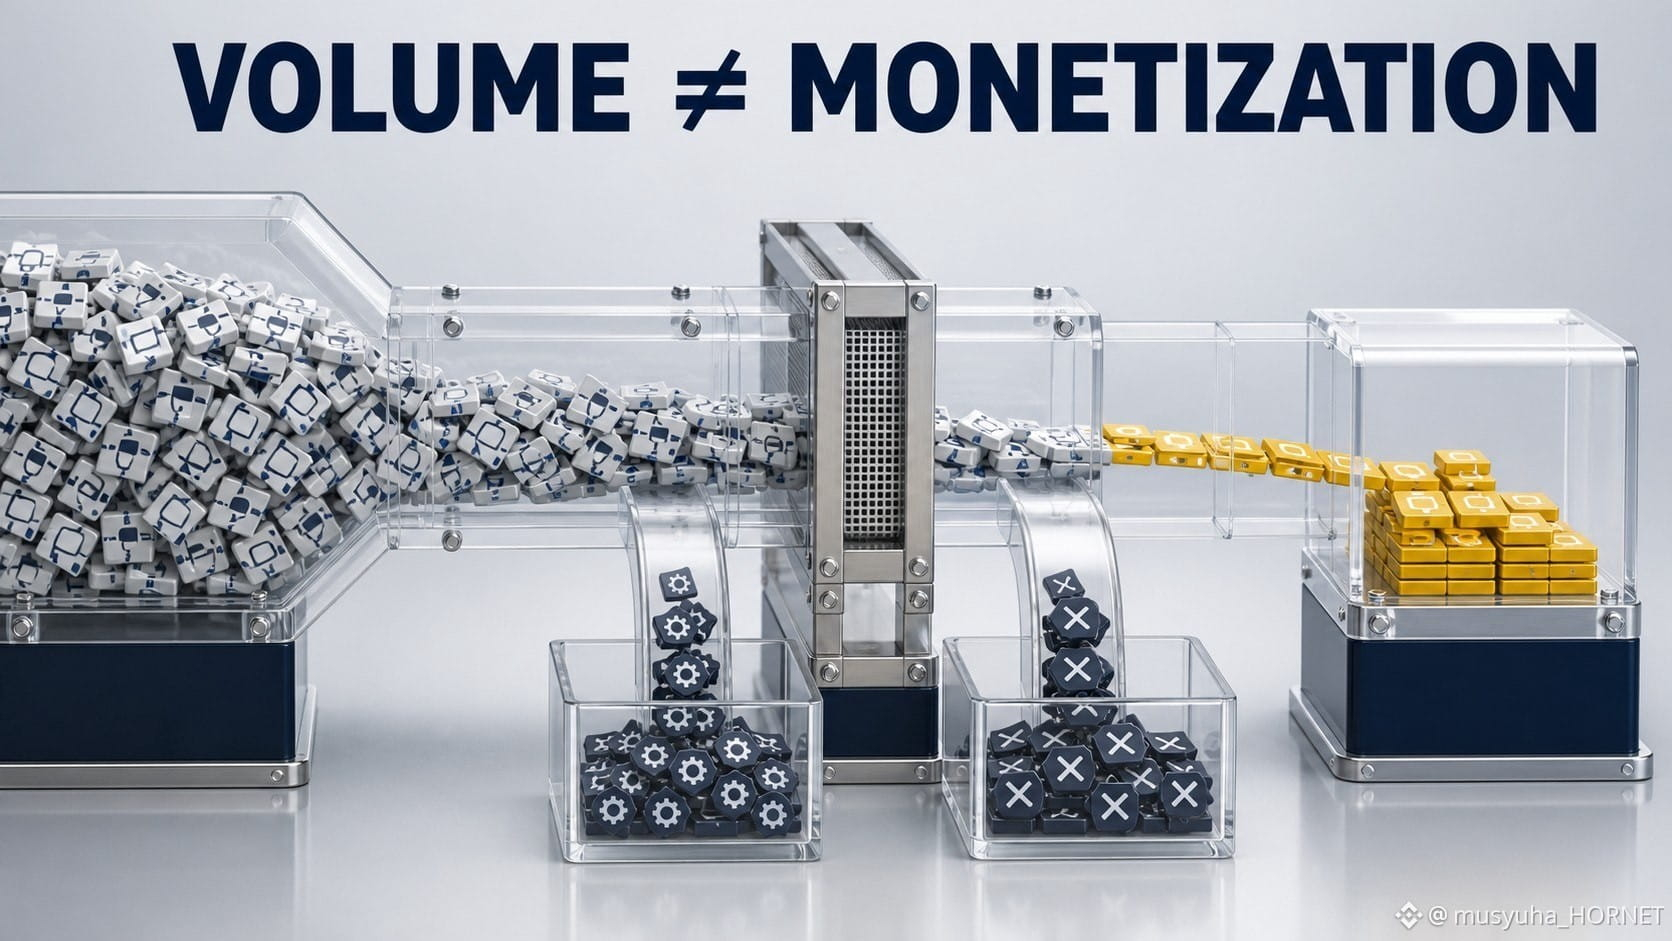
Платежная платформа может обрабатывать больше денег и при этом удерживать меньше экономики с каждого доллара.
Для $PYPLB Total Payment Volume — показатель потока, а не выручка и не прибыль. Упрощённая схема выглядит так:
TPV → транзакционная выручка → транзакционные затраты и потери → доллары транзакционной маржи
Важен маршрут. Брендированный чейк-аут, активность peer-to-peer и крупная обработка для предприятий не обязательно несут одинаковые ценообразование или структуру затрат. Структура продуктов и курсы иностранной валюты могут заставить транзакционную выручку расти с другой скоростью, чем TPV. Затем программы защиты, стоимость финансирования и ставки транзакционных потерь влияют на то, что в итоге остаётся.
Поэтому «TPV up» — это не полная тезисная конструкция. Я бы проверил четыре линии вместе:
1. рост TPV;
2. рост транзакционной выручки;
3. доллары транзакционной маржи;
4. ставки транзакционных и кредитных потерь.
Я бы также не сводил анализ только к одному показателю take-rate. Более низкая ставка может отражать слабое ценообразование — или же намеренный сдвиг в сторону очень больших объёмов с более низкой доходностью. Структура подсказывает, какое объяснение более правдоподобно.
Источники проверены: Form 10-K PayPal за 2025 год и годовой отчёт.
@BinanceCIS #bStocksCIS
Для $PYPLB Total Payment Volume — показатель потока, а не выручка и не прибыль. Упрощённая схема выглядит так:
TPV → транзакционная выручка → транзакционные затраты и потери → доллары транзакционной маржи
Важен маршрут. Брендированный чейк-аут, активность peer-to-peer и крупная обработка для предприятий не обязательно несут одинаковые ценообразование или структуру затрат. Структура продуктов и курсы иностранной валюты могут заставить транзакционную выручку расти с другой скоростью, чем TPV. Затем программы защиты, стоимость финансирования и ставки транзакционных потерь влияют на то, что в итоге остаётся.
Поэтому «TPV up» — это не полная тезисная конструкция. Я бы проверил четыре линии вместе:
1. рост TPV;
2. рост транзакционной выручки;
3. доллары транзакционной маржи;
4. ставки транзакционных и кредитных потерь.
Я бы также не сводил анализ только к одному показателю take-rate. Более низкая ставка может отражать слабое ценообразование — или же намеренный сдвиг в сторону очень больших объёмов с более низкой доходностью. Структура подсказывает, какое объяснение более правдоподобно.
Источники проверены: Form 10-K PayPal за 2025 год и годовой отчёт.
@BinanceCIS #bStocksCIS