

Сначала вынесите вывод на самое первое место.$MU
Micron упала с 1213 долларов на 25 июня примерно до 880; откат составил 27%. В связи с этим все обсуждают: это ли большой пик данного цикла по памяти?
Чтобы ответить на этот вопрос точнее, я по очереди пересмотрел пять больших пиков Micron за последние 30 лет, один за другим.
Больше читайте историю — так вы сможете найти закономерности и понять путь, по которому это пришло.
Я сверил все по каждому циклу: время достижения пика, способ формирования пика, глубину отката, длительность, темп результатов и тогдашнее настроение — буквально все.
После того как я дочитал, мой ответ таков: слегка подкорректирую прежний вывод — это больше похоже на присед образца 2024 года, а не на большой пик образца 2018 года.
Это тоже самое большое ощущение от этой статьи, написанной глубокой ночью.
Но судить об этом не так уж и ценно: процесс рассуждений будет куда интереснее — смотри дальше.
I. Сначала — общий баланс.
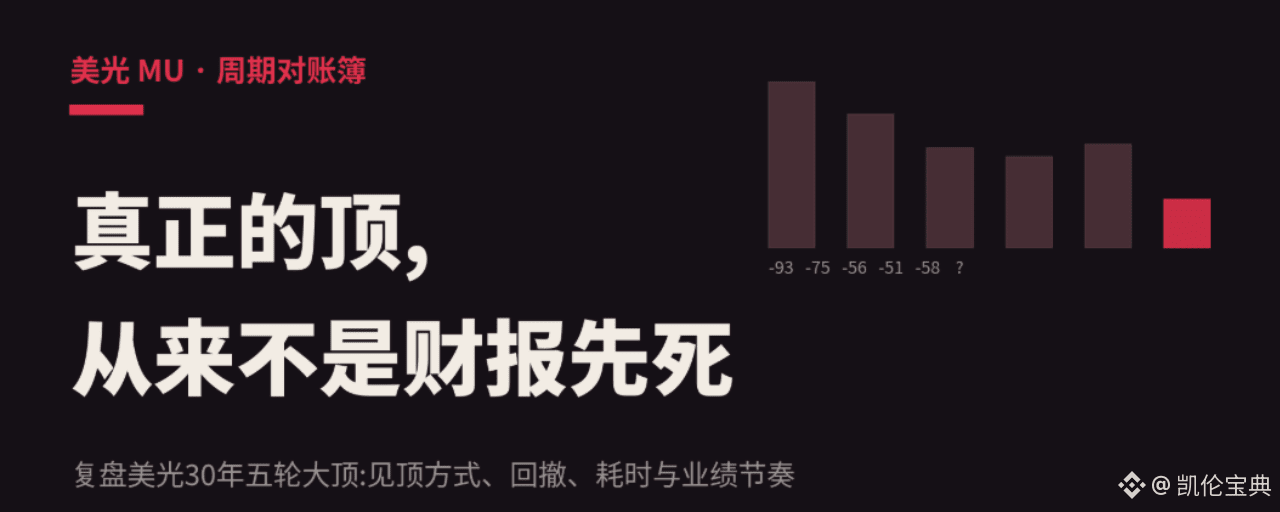
Пузырь интернет-компаний в 2000 году: пик в июле, падение 31 месяц, максимальный откат 93%, три года подряд в минусе.
Цикл 2014–16: пик 8 декабря 2014 — 36,59 доллара; за 17 месяцев падение до 9,31 — откат 74%.
Цикл 2017–18: пик в конце мая 2018 — 64,66 доллара; за 7 месяцев до 28,39; откат — 56%.
Цикл 2021–22: пик 5 января 2022 года — 98,45 доллара; затем за 9–12 месяцев падение до 48 долларов, откат — 51%.
Похоже, что откаты постепенно сужаются, верно?
93, 74, 56, 51: отрасль сократилась с десятка с лишним игроков до трех олигополистов — цикл действительно «притупился».
Но с июня 2024 по апрель 2025 произошла просадка, которую многие пропустили: с максимумов с учетом дивидендов 152 до минимума 64 — минус 58%, продолжалась 10 месяцев.
Глубже, чем тот большой пик в 2018 году.
А потом оказалось, что это вообще не был пик цикла: результаты Micron росли все время, а акции от того минимума выросли почти в 19 раз.
Этот контрпример крайне важен: в эпоху ИИ уже нельзя отличить пик цикла от «промывки» только по тому, на сколько и как долго падали.
Тогда чем отделять? По ритму результатов и по опережающим индикаторам. Вот ключ к разбору нескольких волн ниже.
II. Цикл 2014–16: нарратив, завершающий текущий цикл, первая волна банкротства
В 2013 году Micron приобрела Elpida — отрасль консолидировалась до трех игроков.
Тогда основной нарратив на рынке был таким: у DRAM остались всего три игрока, а цикл уже умер.
Звучит знакомо?
Звучит знакомо?
Звучит знакомо?
Когда в декабре 2014 акции достигли пика, в отчетности не было никаких явных проблем; у EPS за весь 2015 ф.г. еще был уровень около 2,7 доллара.
Затем снизились отгрузки ПК, мощность Samsung 20 нм была выпущена — 17 месяцев, +74%.
По ходу дела в середине 2015 года ходили слухи о поглощении Unisplendor? (Legend: Purview) — Unis? (автор: «紫光», Ziguang) — это вытащило волну отскока более чем на 20%, при этом поймало многих тех, кто усреднялся на «дне», а затем падение продолжилось еще почти год.
Урок этой волны: олигополия «глушит» не колебания цены акций, а волатильность результатов.
III. Цикл 2017–18: пик уровня учебника, много деталей
Я предлагаю сохранить таймлайн этой волны.
15 мая 2018 года, китайское ведомство по регулированию рынка (Госуправление по контролю за рынком) уведомило Micron о начале антимонопольного расследования.
21 мая 2018 года Micron на Дне аналитика в Нью-Йорке объявила разрешение на выкуп на 10 млрд долларов и пообещала возвращать минимум 50% свободного денежного потока, начиная со следующего года.
Примерно через 7 торговых дней акции отметили большой пик цикла — 64,66 доллара.
День объявления возврата крупным акционерам; до исторического большого пика — 7 торговых дней.
Еще более болезненное — ритм результатов: пик акций был в конце мая, а пик прибыли за квартал пришелся на квартал 6–8 месяцев; данные обнародовали лишь в конце сентября, при этом EPS за квартал — до 3,53 доллара.
То есть: когда ты подтверждаешь пик цикла из отчетов, акции уже опустились более чем на три месяца.
С точки зрения эмоций: в верхней зоне Nomura повысил рейтинг до «покупать», целевая цена — 100 долларов; тогда акции были около 56.
Консенсус Уолл-стрит по EPS на 2019 ф.г. — 11,69, почти как 11,77 в 2018 году — в моделях продавцов вообще не существует такого понятия, как нисходящий цикл.
На практике EPS на 2019 ф.г. срезало почти вдвое — до 6 с небольшим; а на 2020 ф.г. еще раз до 2,8.
По оценкам: когда был пик, forward PE был лишь 5х.
Покупка в 5 раз — все равно падение на 56%; после падения остается все те же «5 раз».
«Дешево» в циклических акциях — это никогда не подушка безопасности, а обязательный атрибут пика цикла.
IV. Цикл 2021–22: акции опережают результаты, растягиваем до 5 месяцев.
Пик 5 января 2022 года — 98,45; а пик выручки за квартал пришелся на тот квартал 3–5 месяцев, 86,4 млрд долларов.
Текущий ход — еще и форма M-пика.
Пик акций опережает пик выручки на 5 месяцев.
Во время пика не было никаких характерно плохих новостей: отчетность подряд превышала ожидания, и прогноз был нормальным.
Что обрушилось первым?
Спотовые цены на DRAM развернулись и достигли пика еще в марте–апреле 2021 года, опережая пик акций примерно на 9 месяцев;
Реальная динамика продаж у смартфонов и ПК ухудшилась еще в середине 2021 года.
Дальше — свободное падение: квартальная выручка с 8,6 млрд до 6,6 млрд, потом до 4,1 млрд; валовая маржа с 46% до 22%; по итогам 2023 ф.г. годовая выручка сократилась вдвое до 15,5 млрд, чистый убыток — 5,8 млрд долларов; сокращение персонала — 15%.
Урок этой волны: даже без плохих новостей можно увидеть большой пик. Спотовые цены и запасы у покупателей — это вся система раннего предупреждения.
V. 2024–25: тот откат был глубже, чем в 2018-м. Почему это не пик?
Этот фрагмент — ключ ко всей статье, потому что когда я говорю, что текущая волна похожа на ту, ее нужно объяснить.
В июне 2024 года Micron в первой волне HBM сходила до пика 157 долларов.
Потом падение продолжалось 10 месяцев: с минимума примерно в апреле 2025 — чуть выше 60; откат с учетом дивидендов — 58%.
На два пункта глубже, чем тот действительно большой пик цикла в 2018 году.
Что происходило в эти 10 месяцев разбора:
В сентябре 2024 года Morgan Stanley в своей знаменитой статье «Зима близко» объявил, что пик storage-цикла уже позади, и напрямую обрушил сектор; Micron опускалась ниже 85.
В тот же период на потребительском рынке действительно все ухудшалось: спрос на память со стороны ПК и смартфонов был слабым; в конце 2024 — начале 2025 потребительские цены на DRAM и NAND заметно падали, а Samsung и Hynix даже сокращали производство NAND.
В апреле 2025 года удар по тарифам добил в последний раз — и рынок вынес дно на 60.
Важно: тогда все доводы на «шорт» не были выдумкой — продавец кричал про пик, потребительские цены действительно падали, и макроэкономика реально пошла не так.
Так почему это не пик цикла?
Потому что поменялась та ценовая кривая, которая определяет прибыль Micron.
Когда потребительская память дешевела, контрактные цены HBM и серверного DRAM оставались почти неизменными: мощности HBM были распроданы заранее, а доходы дата-центров квартал за кварталом росли.
«Двигатель прибыльности» переключился с потребительских продуктов на AI-память, а рынок все еще меряет температуру всей компании потребительским термометром.
Итог: отчетность идет от рекорда к рекорду, а акции — от минимума в апреле до максимума в июне этого года, рост почти в 19 раз.
В этом фрагменте два урока — они стоят больше, чем предыдущие три волны вместе взятые.
Во‑первых, после того как ИИ переписал структуру прибыли, глубина откатов полностью утратила различимость. 58% может быть всего лишь половиной подъема.
Во-вторых: следить нужно за правильным термометром. Линия жизни этой волны — цены на серверный DRAM и HBM, а не потребительский спот. Падение цен в потребительском сегменте в 2024 году не убило цикл; будущий рост в потребительском сегменте тоже не спасет цикл.
Поэтому единственный вопрос по этому циклу 27% падения такой: та причина, из-за которой «убили», задела ли ту линию — серверный DRAM и HBM?
Сейчас ответ такой: ничего. Мощности ChangXin — под потребительский сегмент, а облачные вендоры все еще рвутся в AI-память. Вот почему я говорю, что все основания «как в 2024» — паника сконцентрировалась на неверном термометре.
【Рынок учится, и чем больше — тем раньше акции достигают пика】
VI. Сложим три волны вместе — три правила
Первое правило: пик акций всегда опережает пик результатов, и интервал опережения постепенно увеличивается.
В 2014 — опережение на 2–3 месяца; в 2018 — на 3 месяца; в 2022 — на 5 месяцев.
Причина несложная: рынок учится, и все больше денег хотят «снять урожай» раньше — стартуют все раньше.
Предположение: если вершина этого цикла наступит, то пик акций, вероятно, будет опережать пик результатов на 6–12 месяцев. Когда отчеты подтвердят — будет равно тому, что дождешься, пока акции упадут уже наполовину.
Второе: «пакет сигналов» большого пика максимально согласован по компонентам.
Рекордная прибыль, рекордная валовая маржа, объявление крупных выкупов или дивидендов — на вершине продавцы «достраивают» следующую годовую плоскость, а затем придают всему нарратив «на этот раз иначе».
Версия 2014 года называется «цикл интеграции, завершение»; версия 2018 года — «структурный спрос дата-центров».
Третье: у опережающих индикаторов строгая очередность задержек.
Движение внизу по продажам и запасы клиентов опережают на 6–12 месяцев.
Спотовая цена опережает на 0–9 месяцев.
Сначала — рынок, а потом уже акции.
Контрактные цены с задержкой 3–5 месяцев, а финансовая отчетность — с задержкой 3–8 месяцев.
Контрактные цены и отчетность — это индикаторы подтверждения, а не индикаторы предупреждения. Использовать отчетность для выбора момента входа в цикл — все равно что ехать, глядя в зеркало заднего вида.
VII. Сравнение с текущим моментом: «оценочная карточка»
Сейчас возьмем Micron за август 2026 года и по пунктам «пробьем» эту пачку сигналов.
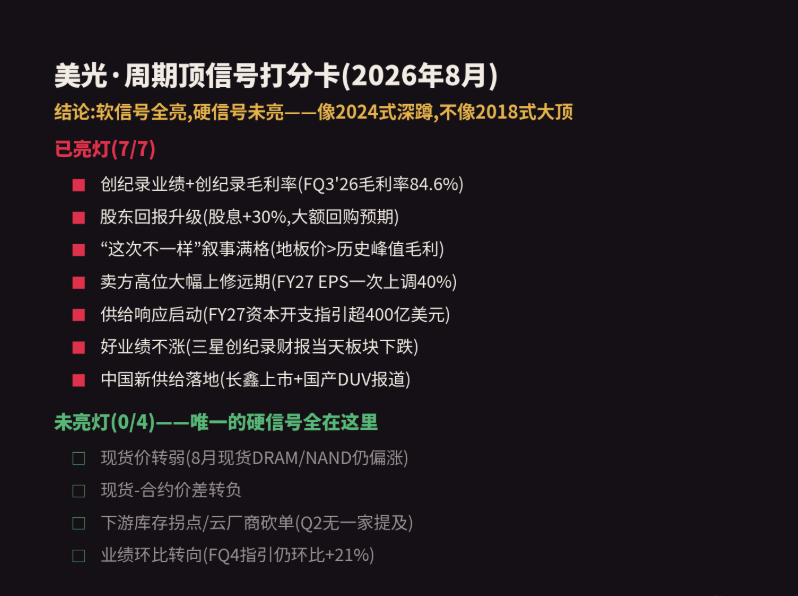
Те, что уже горят светом:
✅ Рекордные результаты. Выручка FQ3 — 41,46 млрд долларов, +346% г/г; валовая маржа — 84,6%; по сравнению с 61% на пике в 2018 году.
✅ Повышение возврата акционерам. Дивиденды увеличены на 30%; рыночные ожидания по выкупу в 2027 финансовом году — до нескольких сотен миллиардов. Зеркальный сценарий — как в мае 2018 года.
✅ На этот раз нарратив «не как раньше» — полный комплект. Валовая маржа при напольной цене по долгосрочным контрактам выше любого пикового уровня в истории циклов; на Уолл-стрит говорят, что исторический потолок стал теперь полом. Клиенты внесли аванс наличными на 18 млрд долларов и еще 4 млрд в форме аккредитивов.
✅ Продавцы сильно повысили прогноз сверху. Morgan Stanley однократно поднял ожидания EPS на 2027 ф.г. на 40% — до 168 долларов. BofA в сценарии «медвежий рынок 2028» все еще дает EPS 100 долларов; в сравнении с пиком прошлой волны — всего 12 долларов.
✅ Реакция со стороны предложения уже запущена. CAPEX на 2026 финансовый год — 27 млрд долларов; ориентир на 2027-й — более 40 млрд долларов, середина диапазона, то есть почти удвоение. Исторически три крупнейших производителя одновременно повышали CAPEX и делали это за 12–24 месяца до пика цикла.
✅ Хорошие результаты не поднимают котировки. В начале июля Samsung опубликовала рекордную отчетность, но в тот же день сектор памяти продолжил падать. Зеркало — как в сентябре 2018 года.
✅ Новое предложение в Китае уже реализуется. Сообщения о выходе ChangXin на рынок, о серийных отчетах по отечественным DUV-литографическим установкам, Apple также сообщают, что тестирует чипы ChangXin.
Те, что не горят светом:
❌ Спотовая цена еще не развернулась в слабость. В начале августа цены на spot DRAM и NAND оставались стабильными и даже слегка росли; TrendForce дало ориентир по контрактным ценам на серверную DRAM на 3-й квартал: в квартальном выражении +13–18 пунктов.
❌ Разница цен между спотом и контрактами не ушла в отрицательную зону.
❌ У «низов» нет разворотной точки по запасам. Четыре крупнейшие облачные компании во втором квартале в отчетах признали рост цен на компоненты, но ни одна не сказала, что у ИИ есть ограничения по памяти. Аренда H100 все еще близка к исторически высоким уровням.
❌ Направление результатов все еще вверх. Прогноз на следующий квартал — 50 млрд долларов; и по сравнению с текущим — еще +21%.
Успел разглядеть? Мягкие сигналы — все горят, жестких сигналов — ни одного.
А исторически при каждом действительно крупном пике спотовые цены начинали слабеть за 0–9 месяцев до пика.
Либо пика вообще не было, либо он — вот на этот раз, причем бегущих стало быстрее.
VIII. Мои выводы
Мое предположительное суждение: возможно, 25 июня — не большой пик текущего цикла; это 27% отката больше похоже на середину «приседания» — как 58% падение в июне 2024 года, а не на пик цикла в мае 2018-го. Но даже в этом случае откат вполне может дойти до диапазона 500–600. Если так — это все равно был пик.